


作者:Payglass
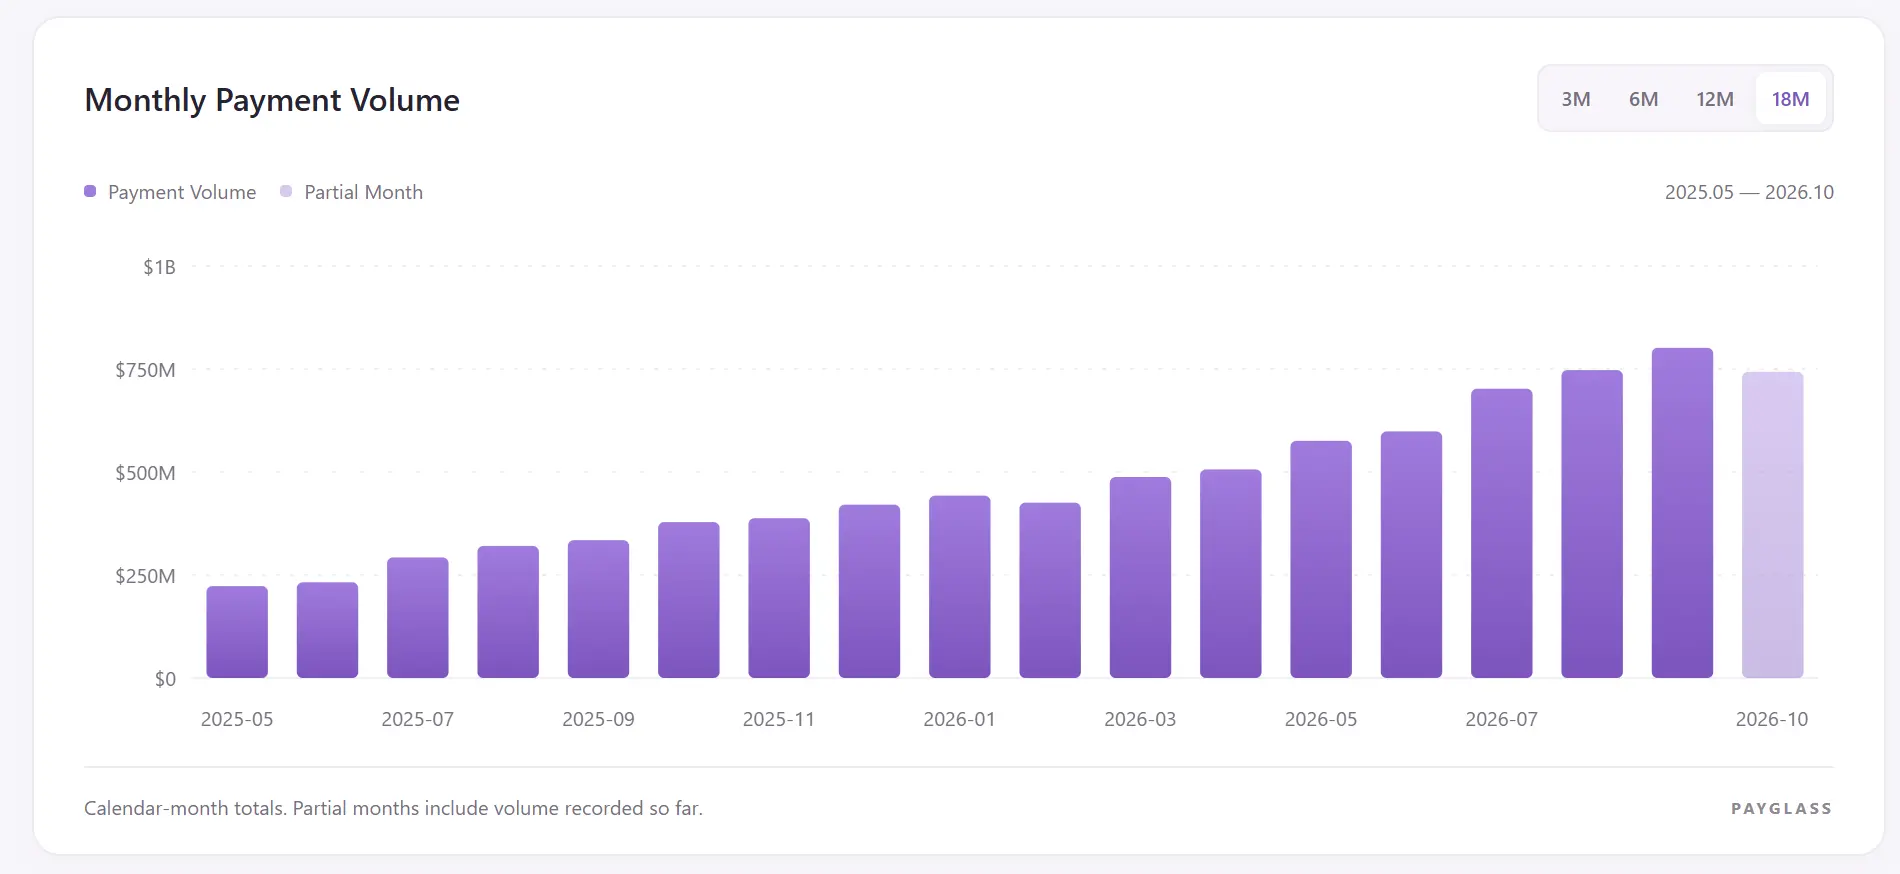
据 CoinDesk 今年 8 月报道,加密卡的月度支付规模已经突破 10 亿美元,同比增长超过三倍。而在 2023 年 10 月,这个数字还不到 100 万美元。
如今,加密卡赛道已经成为加密市场增长速度最快的领域之一。因此,发行加密卡已经成了一场竞赛,各类钱包、交易所乃至公链等项目纷纷加入其中。
今年 6 月,自托管稳定币钱包 MiniPay 宣布与 Visa 合作推出 MiniPay Card,由 Gnosis Pay 提供技术支持、Monavate 担任受监管发卡方,用户在欧洲、非洲、拉美与东南亚可以直接花掉钱包里的稳定币;7 月,BingX 宣布推出 BingX Visa 借记卡;9 月,Telegram Wallet 更名为 Walt,宣布计划推出加密卡;10 月,Gate 宣布与 Visa 合作,将在 40 多个市场推出加密货币卡。
Visa 今年 3 月的更新显示,仅在其网络上运行的稳定币卡项目就已超过 130 个,覆盖 50 多个国家,并且预计 2026 年这个数字还要再翻一倍。
加密卡产品供给的爆发速度,远远超过了用户对它们的认知速度。
加密卡的费率结构比信用卡复杂得多,因为它叠了三层:卡组织一层,发卡方一层,区块链一层。用户最少要看四个数——申请费、外汇手续费(FX)、返现比例,再往下还有年费、充值费率、退款费率等等。
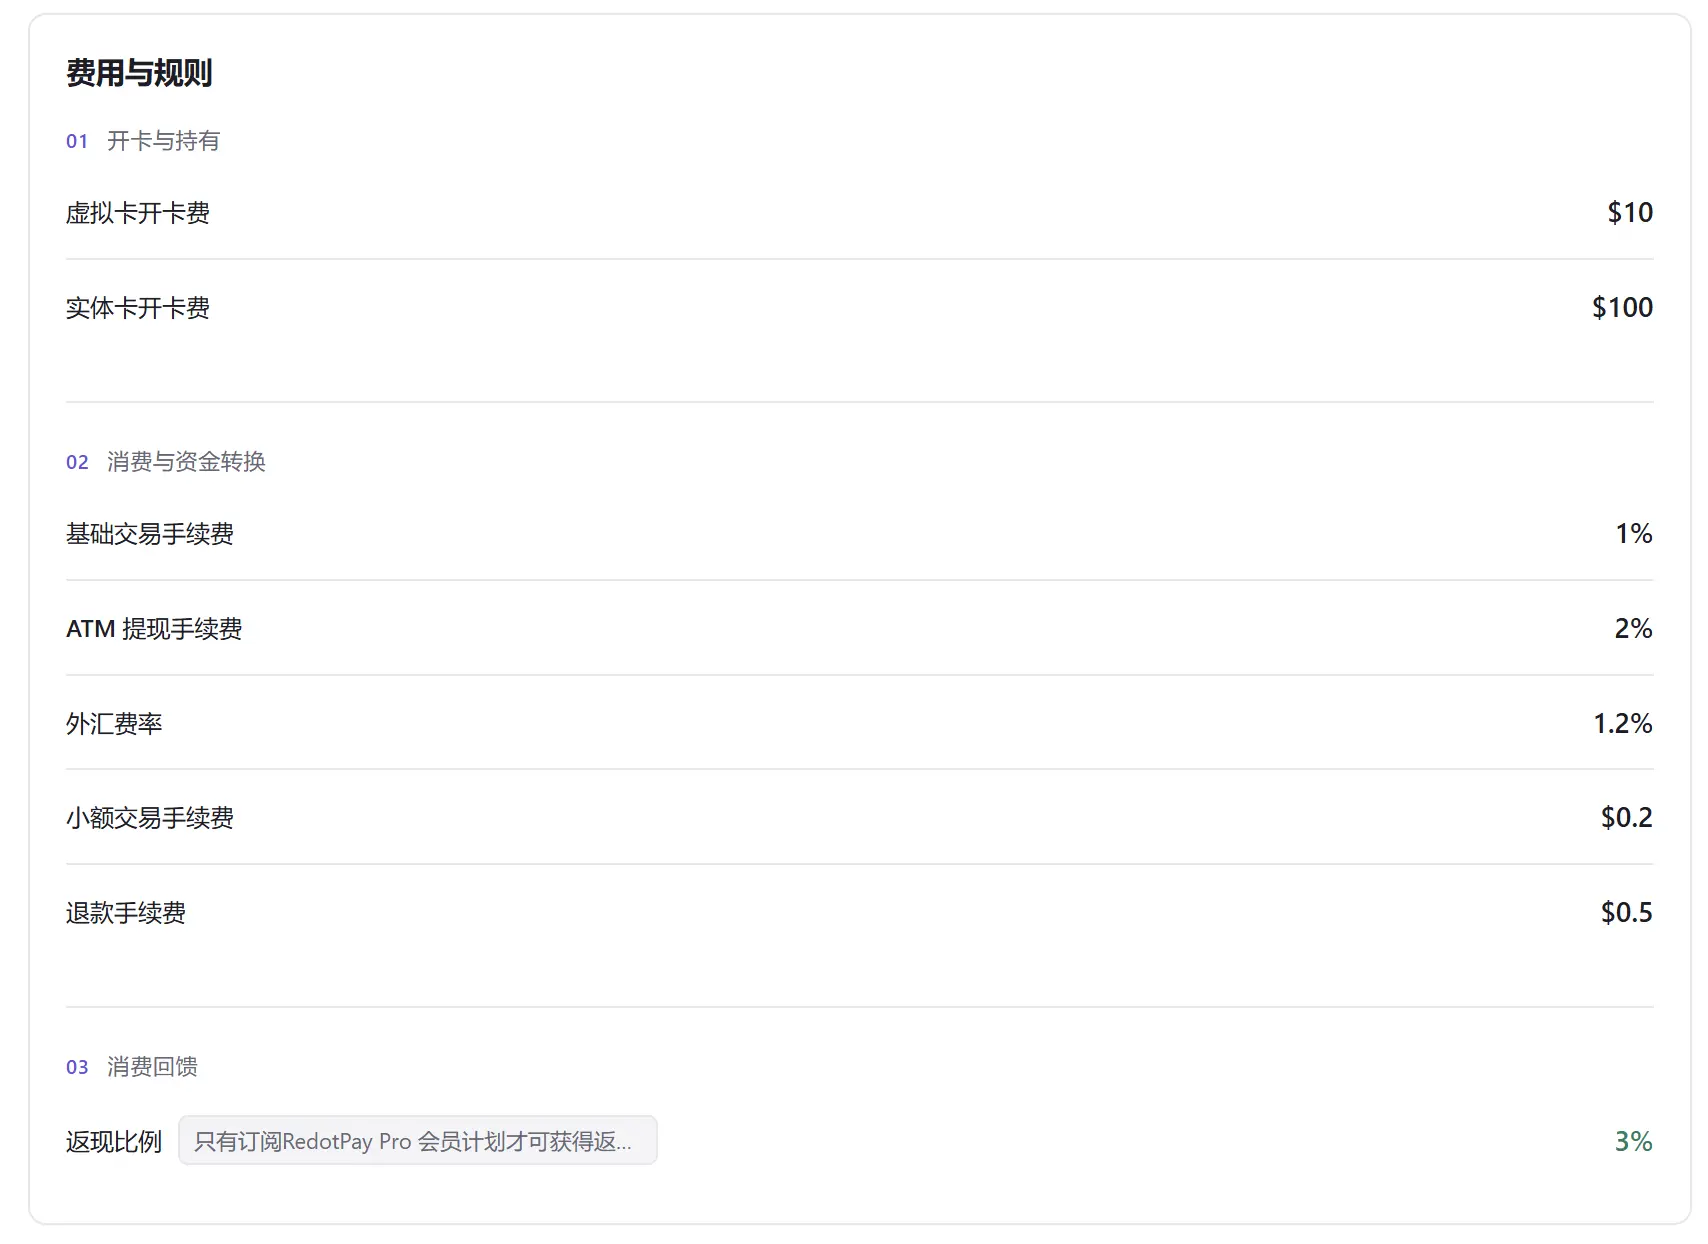
单看每一项都不复杂。申请费从 0 跨到 100 美元:RedotPay 虚拟卡 10 美元、实体卡 100 美元,同一家的两张卡差 10 倍;Tria 25 美元、Solayer Pay 20 美元、Bitwala 1.1 美元,另有十几张卡干脆免收。外汇手续费从 0 排到 1.75%,Solayer Pay 最高,Moto、imToken Card、KAST 为 0。还有些费用单列在角落里:RedotPay 的小额交易费 0.2 美元、退款费 0.5 美元、ATM 取现 2%;imToken Card 每笔加密资产充值要扣 1%—— 你在刷卡之前,钱已经先少了一次。
放在平均单笔 86 美元的消费场景里,这些零碎费用并不零碎:一笔 86 美元的买单,1% 的外汇手续费是 0.86 美元,而 0.2 美元的小额交易费相当于又加了一层。
返现是最容易看走眼的一项。RedotPay 标着 3%,附注却写着"仅订阅 Pro 会员可获得,每月上限 18 美元"——按 3% 折算,月消费超过 600 美元之后这部分返现就停了。Tria 的 1.5% 只对每月前 1000 美元有效,之后降到 0.5%。Gate Card、COCA 都写着"最高 8%",OKX Card 标价 2% 至 10%,实际全是按 VIP 分层的门槛游戏。
一张外汇费率为 0 的卡可能在充值时收走 1%,一张写着"最高 8% 返现"的卡,可能只有月消费过万美元的用户才摸得到那个 8%。
年费则是另一个极端。Moto 是 Payglass 收录的卡里年费最贵的一张:每年 2500 美元,或按月付 250 美元。但它把基础交易费、外汇手续费、加密与法币兑换费率全部压到 0,持卡人可无限次使用机场贵宾室。按 2500 美元年费、5% 基础返现算,你需要每年刷掉 5 万美元——平均每月 4167 美元——才刚好把年费赚回来。这是一张为特定人群造的卡,而不是拿来和免年费卡并排比较的产品。
此外,KYC 也是申请卡产品的又一道坎,不同加密卡的可用地区并不一样,有些产品仅限美国使用,有些产品主要在亚洲地区可用,用户直到申请时才发现自己并不符合卡的 KYC 政策。
面对这样一张碎片化的表, PayGlass 想做的事很朴素: 把加密卡的所有关键数据放进同一张表,用同一套口径呈现。
在 PayGlass 上,一张卡不再是一段营销文案,而是一组可以逐项对照的字段。它目前收录 35 + 加密卡项目,并为每张卡建立了四条数据主线。
第一条是 费率与规则 。从申请费、月费年费、基础交易费、外汇手续费,到加密资产充值费、退款费、ATM 取现费、小额交易费,再到返现比例及其全部附加条件——所有被藏在官网角落里的数字,都被搬到同一栏里。RedotPay 那句"仅 Pro 会员可享、每月上限 18 美元"的附注,在 Payglass 上就和 3% 这个数字挨在一起,不会被单独略过;imToken Card 的 1% 充值费也不会因为"不是刷卡费"而不见。
第二条是 卡片本身的规格 。卡片类型(借记还是信用)、托管模式(自托管还是第三方托管)、卡组织、支持币种、支持国家与地区、是否支持 Apple Pay 与 Google Pay、是否发行实体卡。这些字段决定的是"这张卡能不能在我手里用",比如 Moto 是非托管的 Solana 信用卡,而 imToken Card 是由 Fiat24 提供、自带瑞士 IBAN 的多币种借记卡——两者的适用人群几乎没有重叠。
第三条是 交易数据 。Payglass 追踪各卡项目的链上交易流水、30 日环比与趋势曲线,让用户可以同时看到两件事:这张卡现在收多少,以及它正在被更多人使用还是被抛弃。截至 2026 年 10 月 24 日,收录卡片中具备完整 30 日交易数据的部分合计流水 8.25 亿美元,头部三家 RedotPay、ether.fi、KAST 合计占 80.4%。
第四条是 项目与口碑 。团队成员、投资机构、近期新闻与用户评分,这些信息主要反映出卡背后的项目综合实力与背景,对于衡量项目的发展前景、兜底能力具有重要参考性。
RedotPay 费率
但 Payglass 的目标不止于做一张对比表。
在一个产品数量仍在翻倍、费率口径各家自说自话的市场里,它真正想做的是这个行业的 信息层 。
第一,建立一套公认的比较口径。 今天每家发卡方都在自己的官网上讲自己那套费率体系,用不同的词描述同一件事,把最不利于自己的那一项放在最不显眼的地方。Payglass 希望成为那个把各家口径统一翻译过来的地方——就像 DeFiLlama 之于 DeFi,CoinMarketCap 之于交易所。一个市场成熟的标志,不是产品变多,而是产品变得可比。
第二,让加密卡市场变得可验证。 费率是发卡方自己说的,交易流水是链上跑出来的,两者摆在一起才有意义。Payglass 把链上真实流水与项目自述的费率并列,让用户第一次可以用行为数据去检验营销话术——一张标着 4% 返现的卡,如果 30 日流水只有几百万美元,那份返现更像补贴预算,而不是稳定的商业模式。
第三,把选择的成本降下来。 随着卡产品持续增加,用户逐个官网比对的时间成本会线性上升,而最终放弃比较、随手办一张的概率也会上升。Payglass 提供的筛选器(国家与地区、币种、是否发行实体卡)、排序(按申请费、外汇手续费、返现、评分)与自选关注清单,本质上是在压缩这件事的信息成本——让一个用户在几分钟内完成过去需要翻十几个官网才能完成的判断。
第四,让竞争回到产品本身。 当所有费率、福利、流水与项目背景都摊在同一张表上时,发卡方能竞争的就只剩真实的产品力:费率是否真的更低,返现是否真的拿得到,服务是否真的稳定。一个透明的市场,最终受益的是那些做得好的产品,而不是说得好的产品。
Payglass 的愿景,是让每一个持有稳定币的人,都能用最低的信息成本找到最适合自己的那张卡; 也让加密卡这个行业,从"谁的返现数字写得更大",回到"谁的产品真的更好"。
从 2023 年 10 月的不到 100 万美元,到如今每月 10 亿美元,加密卡用了不到三年。它已经证明自己能把稳定币送到全球任何一个 Visa 终端。
接下来要证明的是另一件事:当市场上有 100 张甚至更多卡的时候,用户如何以最低的决策成本与门槛,快速找到自己想要的卡?
一个行业的成熟,不只是产品变多,还包括它的信息变得可查、可比、可验证。 加密卡的花钱方式已经足够成熟了,现在缺的是一套让人看懂它们的东西。