


一、头条摘要
- Anthropic 正式向 SEC 提交 S-1 文件,计划以代码"ANT"登陆纳斯达克,估值或达 1.5-2 万亿美元,有望成为史上最大 IPO 之一。 公司上半年营收 163 亿美元(同比+1258%),高盛与摩根士丹利牵头承销,目标 11 月 16 日当周上市。
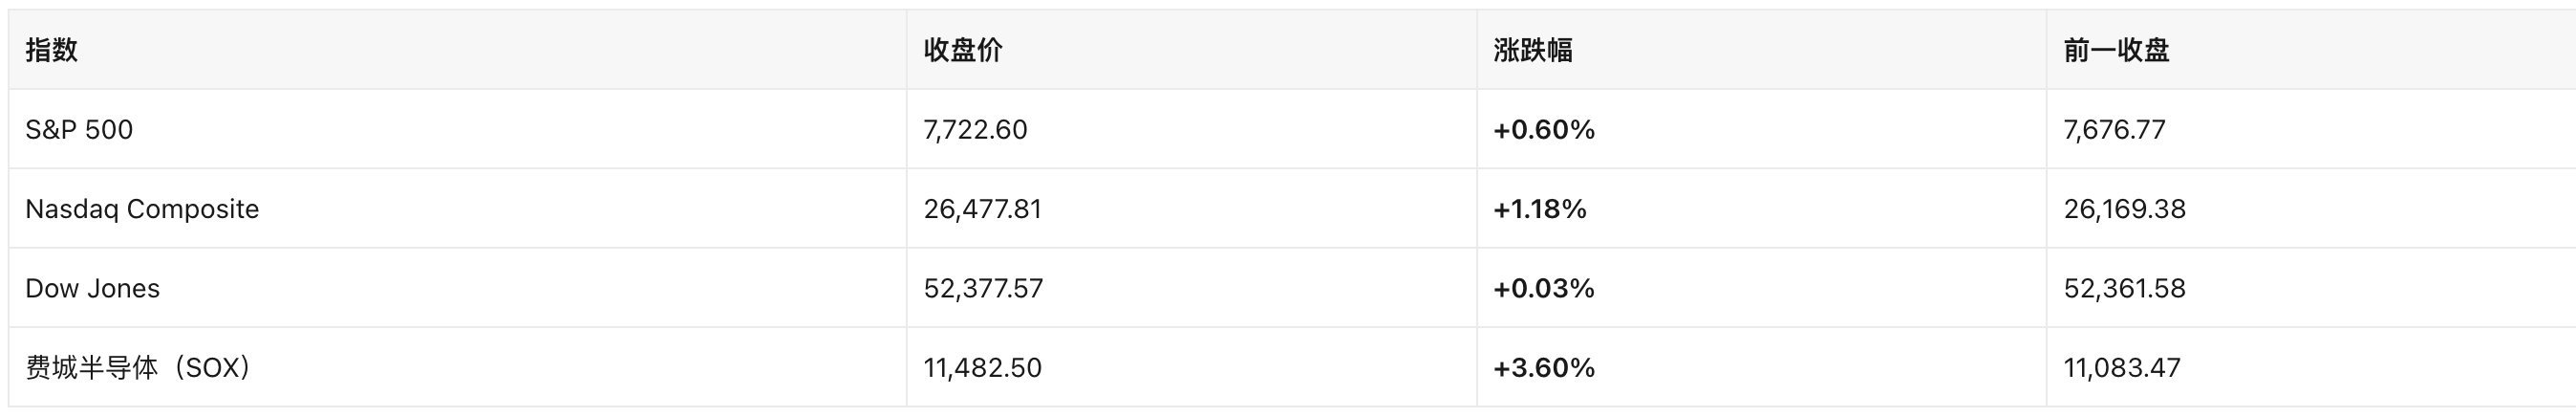
- 芯片股连续第二日大涨,费城半导体指数(SOX)飙升 3.6%至 11,482.50 点,创近一个月最大单日涨幅。 Anthropic IPO 消息重燃 AI 投资热情,英伟达、博通等芯片龙头全线走强,带动纳指录得 1.18%涨幅。
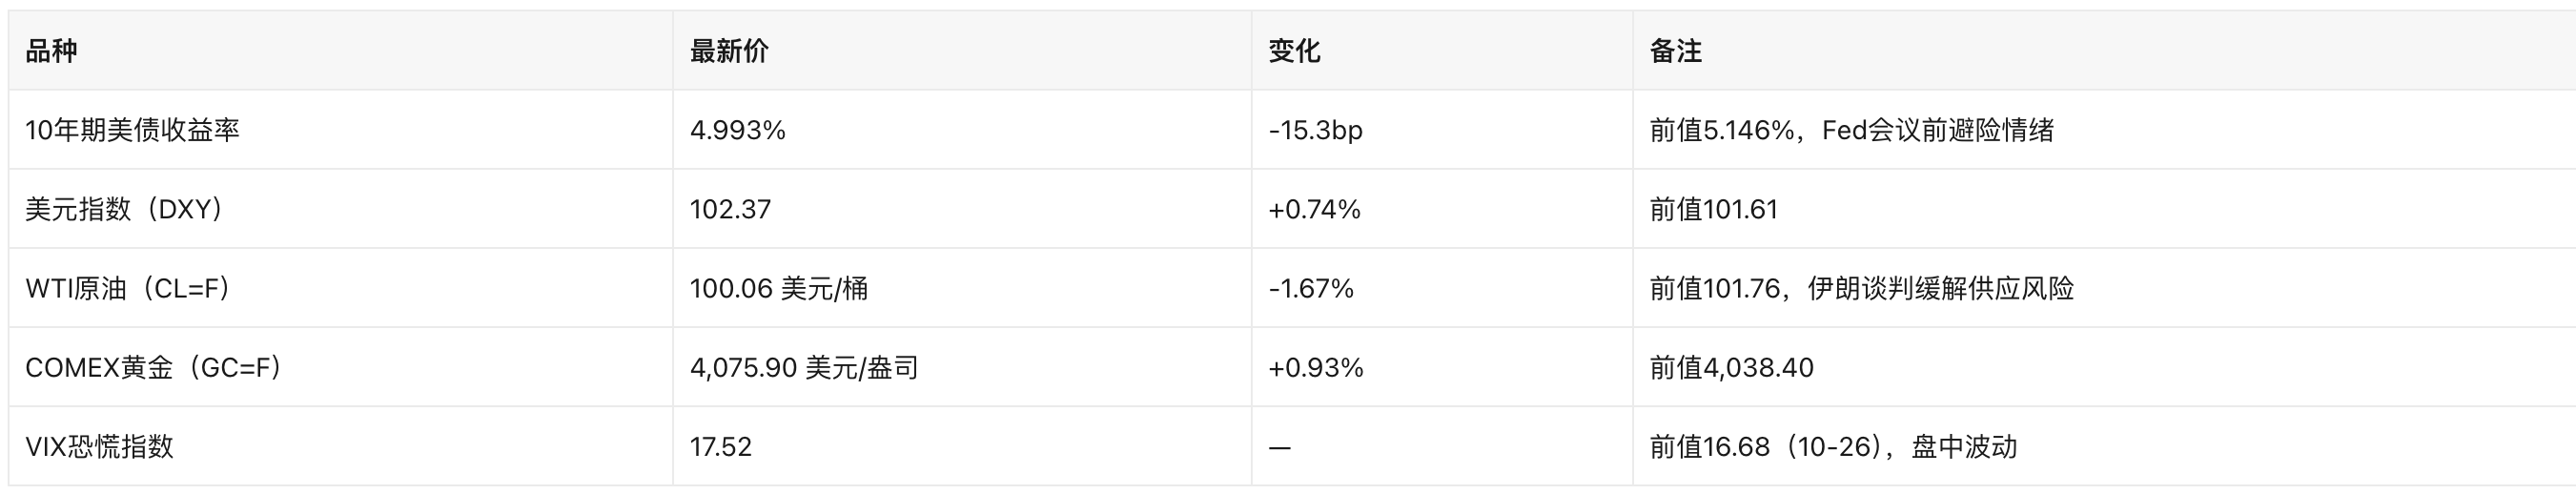
- 美联储 10 月 27-28 日议息会议正在进行,利率决议将于北京时间 10 月 29 日凌晨 2:00 公布。 94 位经济学家预期维持利率不变(当前 3.75%-4.00%),但 9 月 CPI 升至 3.7%、能源价格高企令 12 月加息预期升温。10 月点阵图显示年底前再加息 25bp 为大概率事件。
- WTI 原油从六个月高位回落,跌破 100 美元/桶。 伊朗与阿曼就霍尔木兹海峡恢复通航的框架协议进行磋商,缓解供应中断担忧;IEA 此前预计 Q4 全球石油需求同比下降 250 万桶/日。
- 比特币现货 ETF 周一(10 月 26 日)净流入 1.10 亿美元,结束此前一周净流出态势,BlackRock IBIT 独占全部净流入。 比特币守住 8 万美元关口,报 80,777 美元。
二、美股大盘与宏观
三大指数收盘(美东 2026-10-27 16:00)
数据来源:Yahoo Finance
核心驱动因素: Anthropic IPO 提交 S-1 文件重燃 AI 投资热情,芯片股全线大涨带动科技板块领涨。纳指+1.18%为近一个月最佳单日表现。道指受联合健康等权重股拖累仅微涨 0.03%,风格从科技向防御切换迹象不明显。S&P 500 连续第二日收涨。
宏观与美联储
- 联邦基金利率: 当前目标区间 3.75%-4.00%(2026 年 9 月 17 日加息 25bp 后生效,为 2023 年 7 月以来首次加息)。
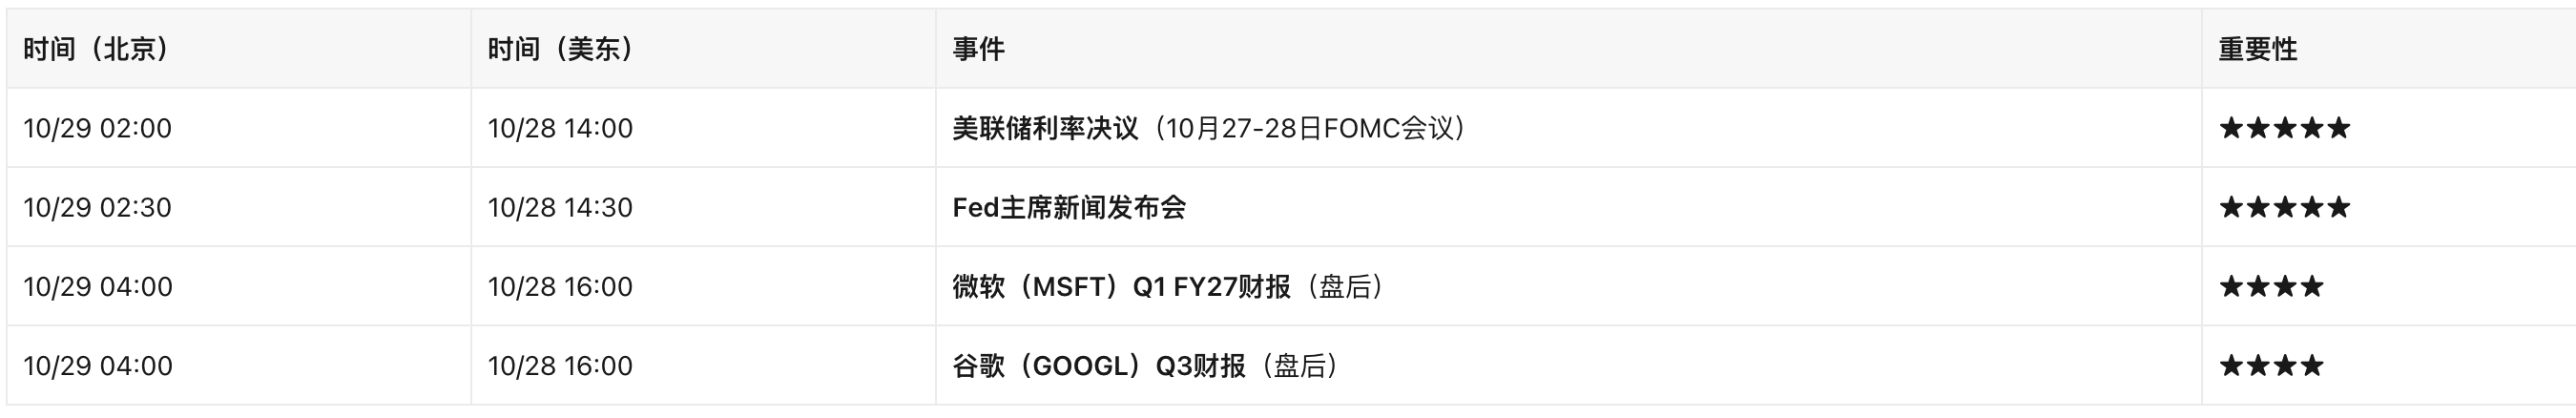
- FOMC 会议: 10 月 27-28 日会议正在进行,利率决议将于美东 10 月 28 日 14:00(北京时间 10 月 29 日 02:00)公布。本次不发布经济预测摘要(SEP)和点阵图。
- 市场预期: 94 位经济学家中绝大多数预期 10 月维持不变;CME FedWatch 此前显示 10 月加息概率约 50%,但弱于预期的 9 月非农就业数据令市场转向预期 12 月再加 25bp。
- 通胀: 9 月 CPI 同比+3.7%(10 月 14 日公布),为近期高点,能源价格飙升是主因。8 月 CPI 同比+3.4%。
债汇商品(10-27)
数据来源:Yahoo Finance API
三、热点个股与板块
1. AI/半导体板块——Anthropic IPO 点燃热情
- 费城半导体指数(SOX)+3.60% ,连续第二日大涨。
- Anthropic S-1 文件披露上半年营收 163 亿美元(同比+1258%),单季营业利润首次转正,净收入留存率约 900%,验证企业 AI 付费意愿强劲。
- 消息面上,10 月 26 日科技股在 IPO 消息公布后集体上涨:英伟达(NVDA)+2.4%、微软(MSFT)+1.5%、美光(MU)+3%、博通(AVGO)+2.3%。(来源:Yahoo Finance、Reuters)
- NVDA 10-26 收盘 216.00,盘后 217.94(+0.90%); MSFT 10-26 收盘 532.60,盘后 531.33(-0.24%)。
- 关注: MSFT、GOOGL 将于 10 月 28 日盘后发布财报,为本周科技财报季重头戏。
2. 大型科技股——财报周启幕
- AAPL 10-26 收盘 343.91,盘后 347.10(+0.93%)。
- GOOGL 10-26 收盘 316.80,盘后 320.58(+1.19%);10 月 28 日盘后发布财报。
- META 10-26 收盘 630.56,盘后 620.19(-1.64%)。
- 本周为大型科技财报密集期:MSFT、GOOGL(10-28 盘后)、META、AMZN 等将陆续公布,市场关注 AI 资本开支指引。
3. 原油与能源板块——油价回落缓解通胀忧虑
- WTI 跌破 100 美元关口,布伦特同步回落。
- 驱动因素:伊朗与阿曼就霍尔木兹海峡通航框架磋商取得进展;IEA 月报预计 Q4 全球石油需求同比下降 250 万桶/日。
- 能源板块承压,但油价仍远高于年初水平(年初 WTI 约 72 美元),对 CPI 中能源分项的传导仍是 Fed 关注焦点。
四、加密相关美股
4.1 DAT(数字资产财库)公司动态
Strategy(MSTR)——暂停购币,优先股回购成重心
- 持仓: 截至 10 月 25 日,Strategy 持有 848,517 枚 BTC ,累计购入成本约 640.2 亿美元,平均成本约 75,446 美元/枚。
- 本周动态: 10 月 19-25 日一周,Strategy 未买入也未卖出任何比特币 ,同时未通过 ATM 计划发行股票融资。这是公司连续暂停购币的又一周。
- 资本配置转向: 公司上周动用美元现金储备,以约 2.05 亿美元回购 2,068,459 股 STRC 系列永久优先股 ,未回购其他类别证券。策略重心从增持 BTC 转向维护优先股价格与股东信心。
- 此前购币节奏: 10 月中旬曾恢复小额购买——10 月 12 日当周购入 250 枚 BTC 并回购 1.92 亿美元 STRC;10 月 19 日当周购入约 22 百万美元 BTC 并回购 1.93 亿美元 STRC。
- Q3 财报前瞻: Strategy 预计 Q3 数字资产公允价值收益约 209 亿美元(非现金),主要反映 BTC 价格上升带来的按市值计价收益。公司将于近期公布 Q3 财报。
- MSCI 指数风险: MSCI 于 10 月 15 日正式确定新指数规则,可能将 Strategy 等以加密资产为核心业务的 DAT 公司排除在 MSCI 指数之外。Strategy 执行主席 Michael Saylor 和 CEO Phong Le 此前曾公开批评该决定为"歧视性"政策。
- MSTR 股价: 10-26 日线收盘 139.82(较 10-23 收盘 146.01 下跌 4.24%)。盘后报 141.40(+1.13%)。BTC 回升至 8 万美元上方对盘后价格形成支撑。
加密美股观察名单变动: 本周无新公司宣布转型为 DAT 或开始购买 BTC/ETH 作为储备资产。Smarter Web Company(英国上市)此前筹集 1,000 万英镑用于比特币财库策略,值得关注后续进展。(来源:Crypto Times,10 月 27 日)
4.2 泛加密美股
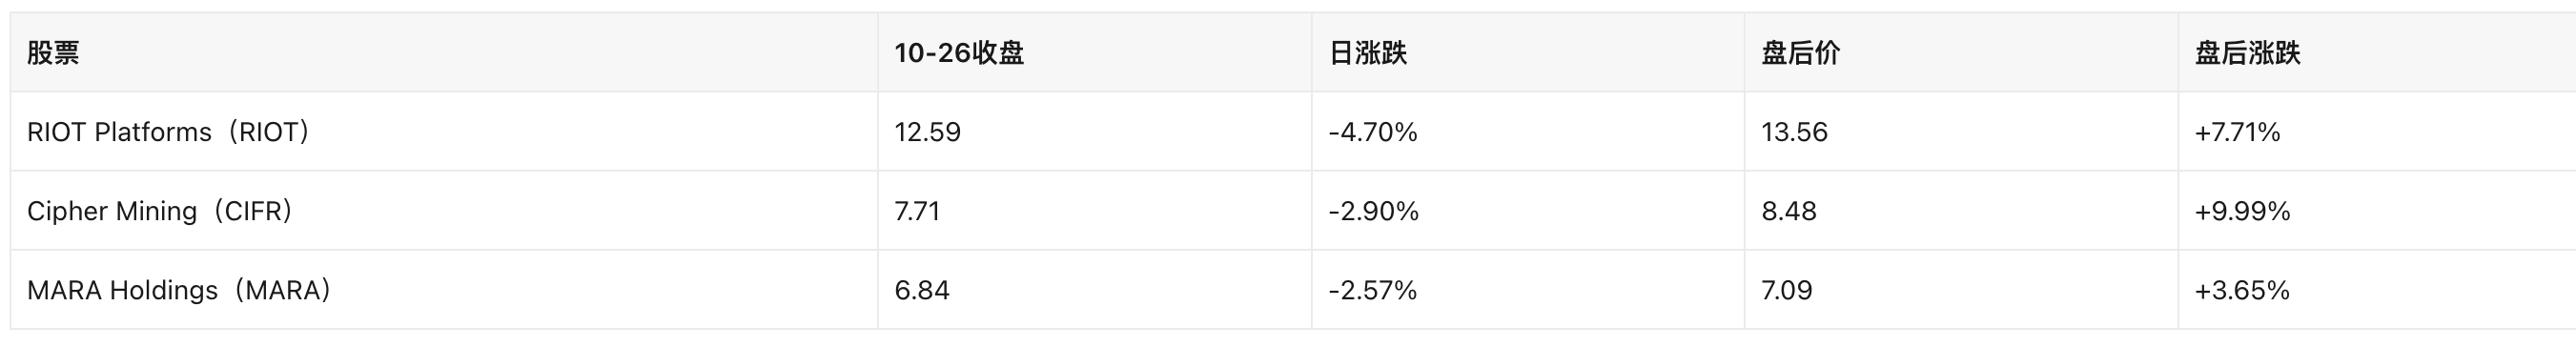
矿企板块——BTC 回升带动盘后强劲反弹
数据来源:Yahoo Finance API 日线序列
矿企板块 10-26 随大盘回调,但 10-27 盘后在 BTC 回升至 80,777 美元带动下强劲反弹。RIOT 和 CIFR 盘后涨幅均接近或超过 10%,显示矿企股对 BTC 价格的高弹性。
交易所与平台
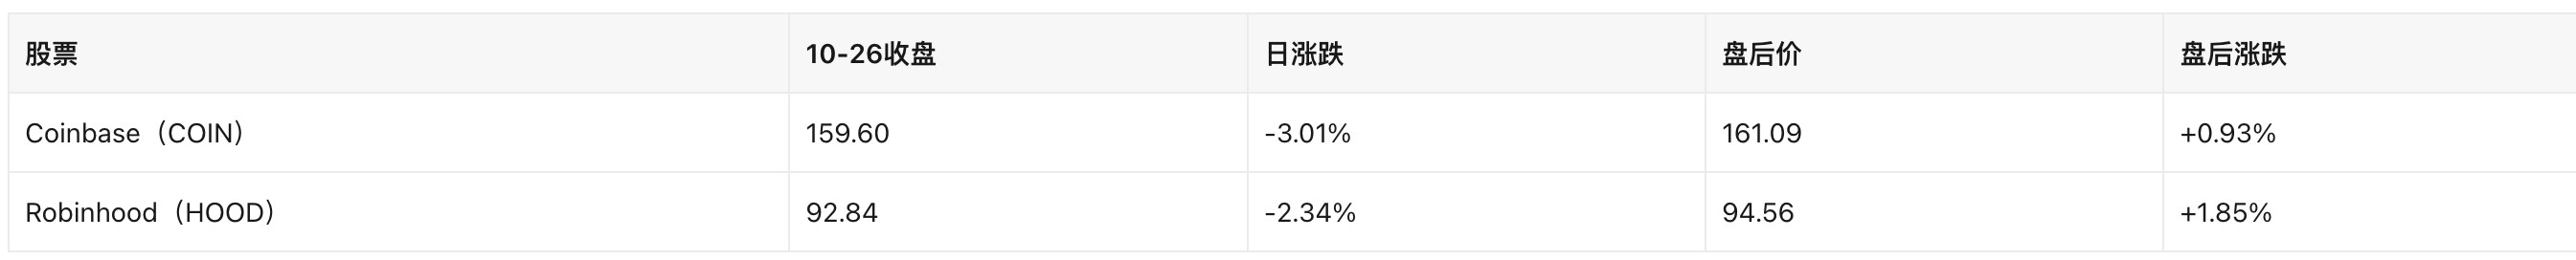
COIN 和 HOOD 在 10-26 常规交易时段下跌,但盘后均小幅回升。Coinbase 作为最大的美国加密交易所,其交易量与 BTC 价格高度相关。
比特币现货 ETF 资金流
- 10 月 26 日(周一): 美国比特币现货 ETF 总净流入 +1.10 亿美元 ,仅 BlackRock IBIT 一家录得净流入 1.103 亿美元,其他基金当日无净流入。
- 近一周回顾: 比特币 ETF 此前经历约 7.74 亿美元净流出后,10 月 26 日的 1.10 亿美元回流标志着资金面边际改善。
- IBIT 持仓: 贝莱德 IBIT 目前持有约 814,263 枚 BTC,历史累计净流入达 662.44 亿美元。
- 总体规模: 美国比特币现货 ETF 总资产净值约 1,028.40 亿美元,ETF 净资产占 BTC 总市值比例约 6.41%,历史累计净流入 572.93 亿美元。
- ETH 现货 ETF: 10 月 26 日以太坊现货 ETF 净流入+1,610 万美元;Solana ETF 净流出-820 万美元。
- 机构动向: Cathie Wood 旗下 Ark Investment 削减了比特币 ETF 持仓(具体规模未披露),发生在 BTC 延续 10 月回调期间。
IBIT/FBTC 最新报价
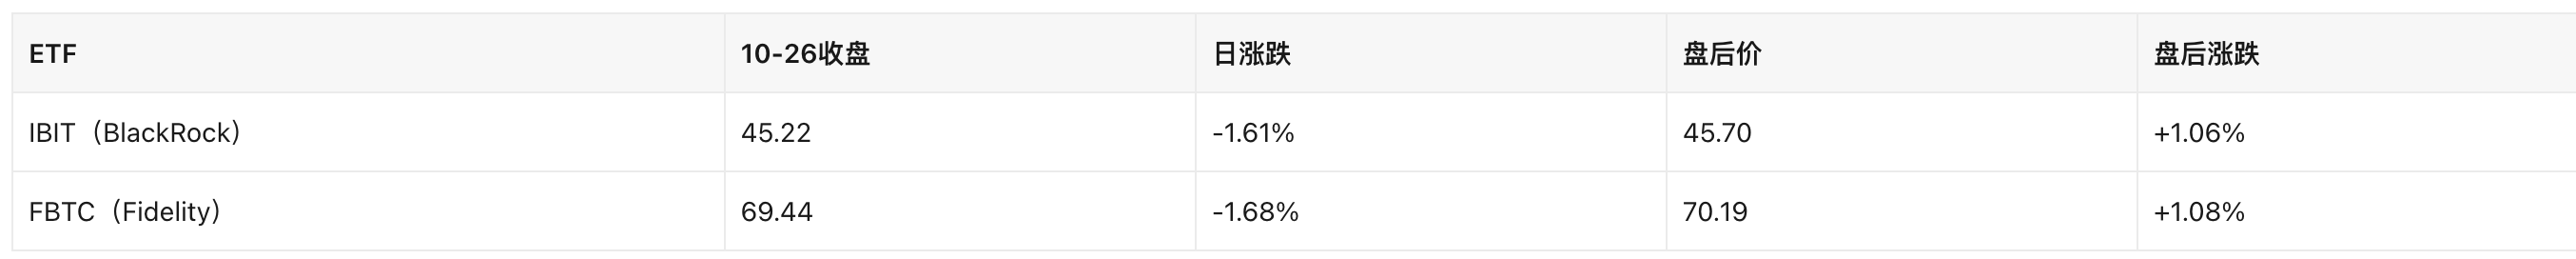
数据来源:Yahoo Finance API。IBIT 与 FBTC 的盘后回升反映 BTC 价格在亚洲时段和欧洲时段早盘走强。
4.3 监管与会计驱动
- MSCI 指数规则更新(10 月 15 日): MSCI 正式确定新指数纳入规则,可能对以加密资产财库为核心业务的公司(如 Strategy)实施排除。该规则旨在解决"主营业务为持有加密资产"的公司是否适合进入传统股票指数的问题。Strategy 高管此前批评该决定"歧视"数字资产财库模式。
- 影响评估: 若 Strategy 被排除在 MSCI 指数之外,被动基金(ETF 等)将被迫卖出 MSTR,可能对公司股价形成短期抛压。但主动管理型基金不受影响。目前 MSCI 尚未执行排除操作,具体实施时间表待确认。
- 比特币财库永久化法案: 美国参议院银行委员会此前以 28:21 票推进《2026 年美国储备现代化法案》,为企业持有比特币提供法律框架。该法案的最终投票时间和内容修订仍在进行中。
4.4 加密美股联动信号
- BTC 价格回升 → 矿企盘后反弹: BTC 从日内低点约 79,830 美元回升至 80,777 美元,RIOT、CIFR、MARA 盘后涨幅均超 3%,显示矿企股对 BTC 价格的高 Beta 特征。
- Anthropic IPO → AI 概念联动: AI 热潮重燃不仅带动芯片股,也利好与 AI/区块链交叉概念相关的标的。CoreWeave(AI 算力公司,已上市)10 月 26 日涨 1.8%。
- Fed 决议前观望情绪: 加密美股与大盘同步进入观望模式,10-26 常规交易时段普遍回调,盘后随 BTC 回升和 AI 消息提振反弹。
五、地缘政治影响
1. 中东局势:伊朗核问题与霍尔木兹海峡
- 最新动态: 伊朗与阿曼就恢复霍尔木兹海峡航运的"临时框架"进行磋商。巴基斯坦陆军参谋长结束对伊朗的访问,伊朗媒体称取得"宝贵成果"。市场对外交解决伊朗核问题的预期升温。(来源:Reuters、Oman News Agency,10 月 26-27 日)
- 对美股传导: 霍尔木兹海峡通航预期改善 → 原油供应中断风险下降 → WTI 跌破 100 美元 → 缓解通胀预期 → 有利于 Fed 暂停加息 → 利好股市风险偏好。10 月 27 日油价回落与股市上涨形成正反馈。
- 对加密市场传导: 油价回落 → 通胀预期降温 → BTC 作为"数字黄金"的避险需求边际减弱,但风险偏好改善有利于 BTC 等风险资产。当前 BTC 走势更多受 ETF 资金流和 Fed 政策预期驱动。
- 不确定性: 伊朗官方否认已批准任何初步谅解备忘录草案,双方在关键议题上仍存分歧。若谈判破裂,油价可能快速反弹至 110 美元以上,重新推升通胀预期。
2. 中美贸易与关税
- 最新动态: 美国企业对华新增投资计划降至历史最低水平(来源:AP News)。中美贸易摩擦持续,但暂无新的重大关税升级措施。
- 对美股影响: 贸易不确定性继续压制跨国企业盈利预期,尤其是科技和制造业板块。但市场已基本消化当前关税水平,边际影响减弱。
3. 能源与供应链
- IEA 10 月月报预计 2026 年 Q4 全球石油需求同比下降 250 万桶/日,全年平均下降 260 万桶/日,为 2009 年以来首次年度需求下降。柴油需求因伊朗冲突导致的产品供应受限和经济恶化将下降 25%。(来源:IEA)
- 高油价对全球央行降息节奏形成制约——"High Oil Prices Disrupt the Pace of Interest Rate Cuts by Global Central Banks"(SunSirs,10 月 27 日)。
六、今日关注点(未来 24 小时)
高优先级事件
其他关注
- 经济数据(10/28): 美国 10 月消费者信心指数(预期 16.8K vs 前值 18.5K);美国 9 月零售销售月率(预期+0.5% vs 前值+0.3%);美国 9 月新屋开工。(来源:Nasdaq Economic Calendar)
- 加密美股: ServiceNow(NOW)、Fortinet(FTNT)、T-Mobile(TMUS)、Equinix(EQIX)等也将于 10 月 28 日盘后发布财报。
- Strategy(MSTR): 关注 Q3 财报发布日期,市场预期数字资产公允价值收益约 209 亿美元。任何关于是否恢复购币的表态都将直接影响 BTC 情绪。
- 比特币 ETF 资金流: 10 月 27 日(周二)的 ETF 净流入/流出数据将于北京时间 10 月 28 日晚间更新,关注能否延续周一的净流入态势。
- 地缘政治: 持续跟踪伊朗核谈判进展。若出现谈判破裂信号,油价可能快速反弹,影响 Fed 政策预期和全球风险偏好。
风险点
- Fed 意外鹰派: 若 10 月决议加息 25bp(尽管概率较低),或声明释放强烈 12 月加息信号,可能引发股市和加密市场大幅回调。10Y 收益率已从 5.146%降至 4.993%,市场定价偏鸽,若反转将造成冲击。
- 科技财报不及预期: MSFT 和 GOOGL 是本周财报季的风向标。若 AI 资本开支指引低于预期,可能逆转 Anthropic IPO 带来的 AI 投资热情。
- 中东局势反复: 伊朗否认已批准任何协议草案,谈判随时可能破裂。油价反弹将重新推升通胀预期,对 Fed 政策和股市形成双重压力。
- BTC 跌破 8 万美元: 若 BTC 无法守住 8 万美元心理关口,可能触发矿企股和加密 ETF 的连锁抛售。Strategy 的 mNAV 折价也将扩大。