


作者:Kunal Doshi(Blockworks)
编译:深潮 TechFlow
深潮导读: 在人工智能与加密货币加速融合的叙事浪潮中,PEARL 凭借“有用功工作量证明”(Proof of Useful Work, PoUW)以及顶级学术背景创始团队,迅速成为近期炙手可热的现象级项目。其核心叙事试图击中比特币长久以来的核心痛点:让算力不再白白耗费在无意义的哈希运算上,而是转用于 AI 训练与推理,同时为矿工提供双重收益以弥补未来减半后的收益缺口。
然而,Blockworks 研究员 Jake Koch-Gallup 却在一片狂热中泼下一盆透彻的冷水。本文从严肃的基本面投资视角出发,深度解构了 PEARL 光鲜叙事背后的四大致命隐患:首年高达 85% 的天量通胀对二级市场流动性的毁灭性吸血、AI 终端用户全部以法币美元结算导致代币沦为纯粹的补贴与提款机、通用数据中心 GPU 极度充裕使网络面临与早期 ETC 如出一辙的租赁算力 51% 攻击风险,以及对比 Zcash 早期暴跌历史的残酷对照。
无论市场短期的情绪溢价如何非理性推高币价,这篇深度研报都为狂热的 AI 挖矿叙事提供了不可多得的冷思考。
不妨直言不讳地说出来:我不喜欢 Pearl。我是一个坚定的 PEARL 看空者,哪怕它的市值一路狂飙至 $100 亿美元,我依然会保持看空。原因很简单,它的基本面在客观层面确实非常糟糕,而我是一名基本面投资者。如果你持有 PEARL 仅仅是因为短期炒作和市场叙事,我完全可以理解。但如果你是因为所谓的“基本面”而持有它,那你就大错特错了。(如果你讨厌我这番言论,别担心,我们针对 Pearl 的完整深度研究报告很快就会发布。)
不过,在全面展开我的看空论据之前,不妨先让我以最严谨的逻辑构筑一番看多的核心逻辑。
Pearl 所提出的“有用功工作量证明”(Proof of Useful Work, PoUW),确实是一种极具开创性且新颖的安全机制模型。就现状而言,比特币挖矿将海量电力消耗在除了计算哈希之外毫无其他实际效用的哈希碰撞上;而 Pearl 则巧妙利用人工智能模型训练与推理中的矩阵乘法运算,来保障自身区块链网络的安全性。与此同时,比特币的区块奖励大概率将无法覆盖持续攀升的挖矿电费与硬件成本,尤其是在 2028 年下一次减半之后,这也是为何许多传统矿工已经在纷纷加速转型转投 AI 算力赛道。然而,转型的代价往往意味着彻底放弃加密挖矿,因为比特币专用的 ASIC 芯片根本无法运行任何 AI 工作负载。但在 Pearl 网络中,完全相同的 GPU 集群既能为 AI 客户提供算力服务,又能同时进行链上挖矿。
AI 服务商可以直接利用手头现有的 GPU 挖掘 PEARL,而无需从零构建专用基础设施,且社区拟议中的 FP8 升级方案将使挖矿算法与现代 AI 核心算力负载实现更加紧密的契合。AI 商业收入足以收回硬件设备的折旧与采购成本,而挖掘出的 PEARL 则顺理成章地成为矿工的额外增量收益。这是对所谓“抛压论”的最强力反驳:当矿工的 GPU 硬件成本早已通过现实世界的 AI 业务收回并盈利时,他们根本不需要为了支付电费而被迫在二级市场上疯狂抛售代币。
除此以外,该项目的核心团队堪称全明星阵容。项目由 Omri Weinstein(前英伟达、微软、Vast Data 核心研究员,现任耶路撒冷希伯来大学计算机科学教授,目前自哥伦比亚大学停薪留职)与 Ilan Komargodski(NTT Research 顶级密码学家,耶路撒冷希伯来大学计算机科学教授)联手打造。据团队官方表述,PEARL 同样采取了公平发射(Fair Launch)机制,完全没有风险投资(VC)轮次、没有团队私下代币分配、也没有断崖式解锁限制(尽管目前流通供应量中约有三分之一是在网络上线前六天内被迅速挖出,且外界无从知晓这其中究竟有多少筹码最终流入了团队手中)。
接下来是货币溢价(Monetary Premium)逻辑。与比特币类似,PEARL 本身并不产生现金流分红,因此其代币价值完全源于货币溢价(即市场投资者为了持有一种具备稀缺性、中立性且由工作量证明机制守护的硬资产而愿意支付的溢价)。PEARL 设定了 21 亿枚的硬顶供应上限,由于 AI 客户承担了矿工的大部分开销,其网络安全性无需随着区块产出的减少而萎缩。此外,代币的通胀稀释主要集中在早期(今年约为 85%,明年降至约 33%,后年进一步降至约 18%),因此二级市场当下定价的很可能正是通胀最恶劣的第一年。目前项目的市场热度正在持续爆发:币价相较于 8 月份约 $0.27 美元的底部低点已暴涨约 8 倍,周交易量从 8 月的 $200 万至 $300 万美元一路飙升至上周的 $5100 万美元,且 Coinbase 已于 10 月 19 日将 PEARL 正式列入其上币路线图。
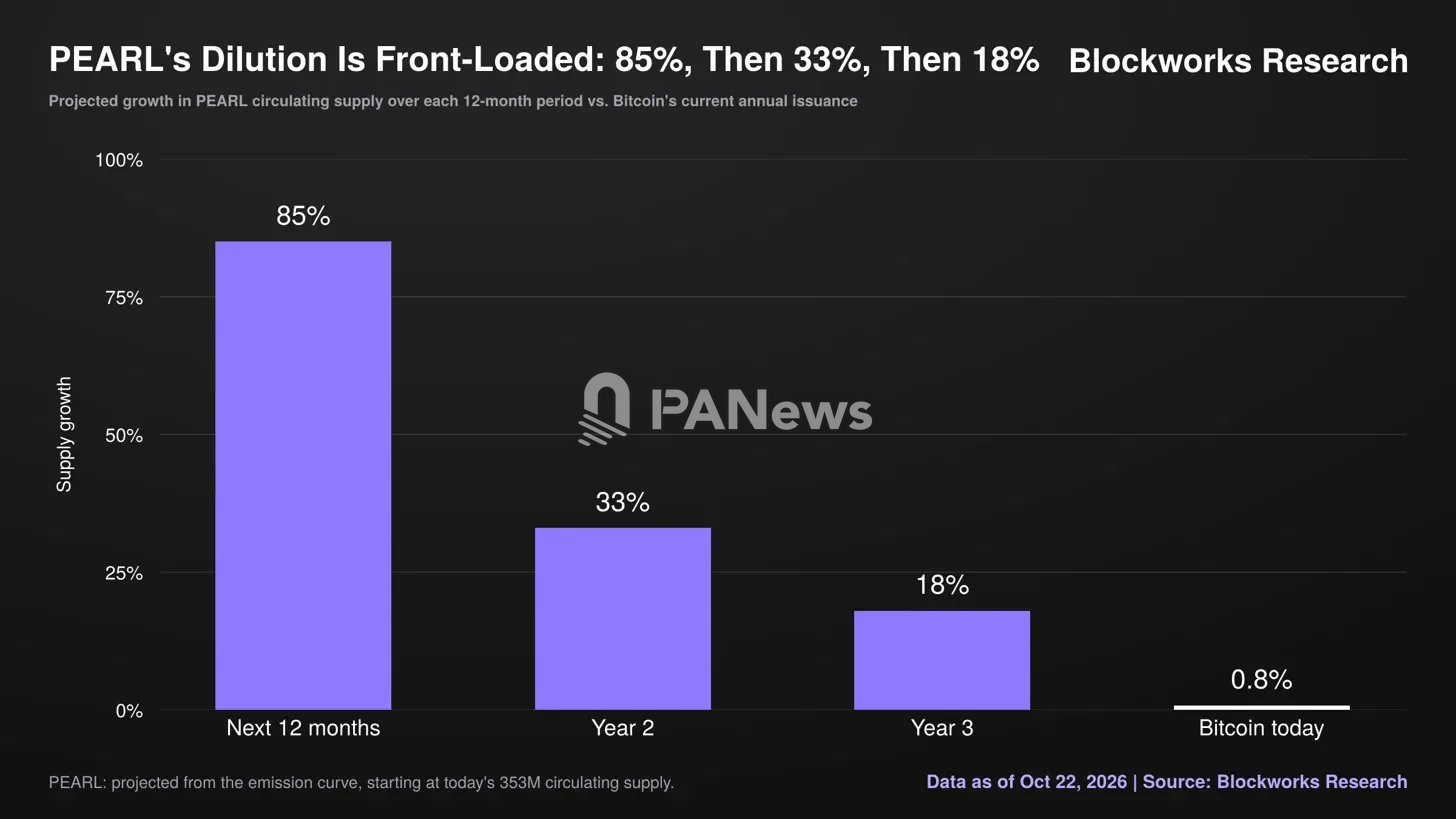
图 2:PEARL 自 8 月低点以来的价格爆发走势与周交易量指数级增长态势
行文至此,让我们正式转向我所坚持的看空逻辑。
首先,货币溢价能够成立的绝对先决条件,在于该资产在客观上必须具备真实的稀缺性,而当下的 PEARL 根本毫无稀缺性可言。比特币目前的年供应量增速仅为约 0.8%,而 PEARL 在未来一年的年供应增速将高达约 85%。以目前 $2.17 美元的币价计算,每天将有价值约 $220 万美元的新增代币被源源不断地分配给那些手握 GPU 且必须支付真实电费账单的矿工,而全网日均真实交易量仅为约 $850 万美元。这意味着,仅矿工每天挖出的全新代币抛压,就占据了全网日均真实交易规模的约 30%。在未来一年内,全网累计新增产出的代币价值将高达约 $6.54 亿美元,而该项目目前的总市值仅为约 $7.68 亿美元。这代表着整个二级市场必须在未来 12 个月内凭空寻找到几乎等同于其当前总市值的纯增量买盘,才堪堪能够维持住当下的币价不出现崩盘。
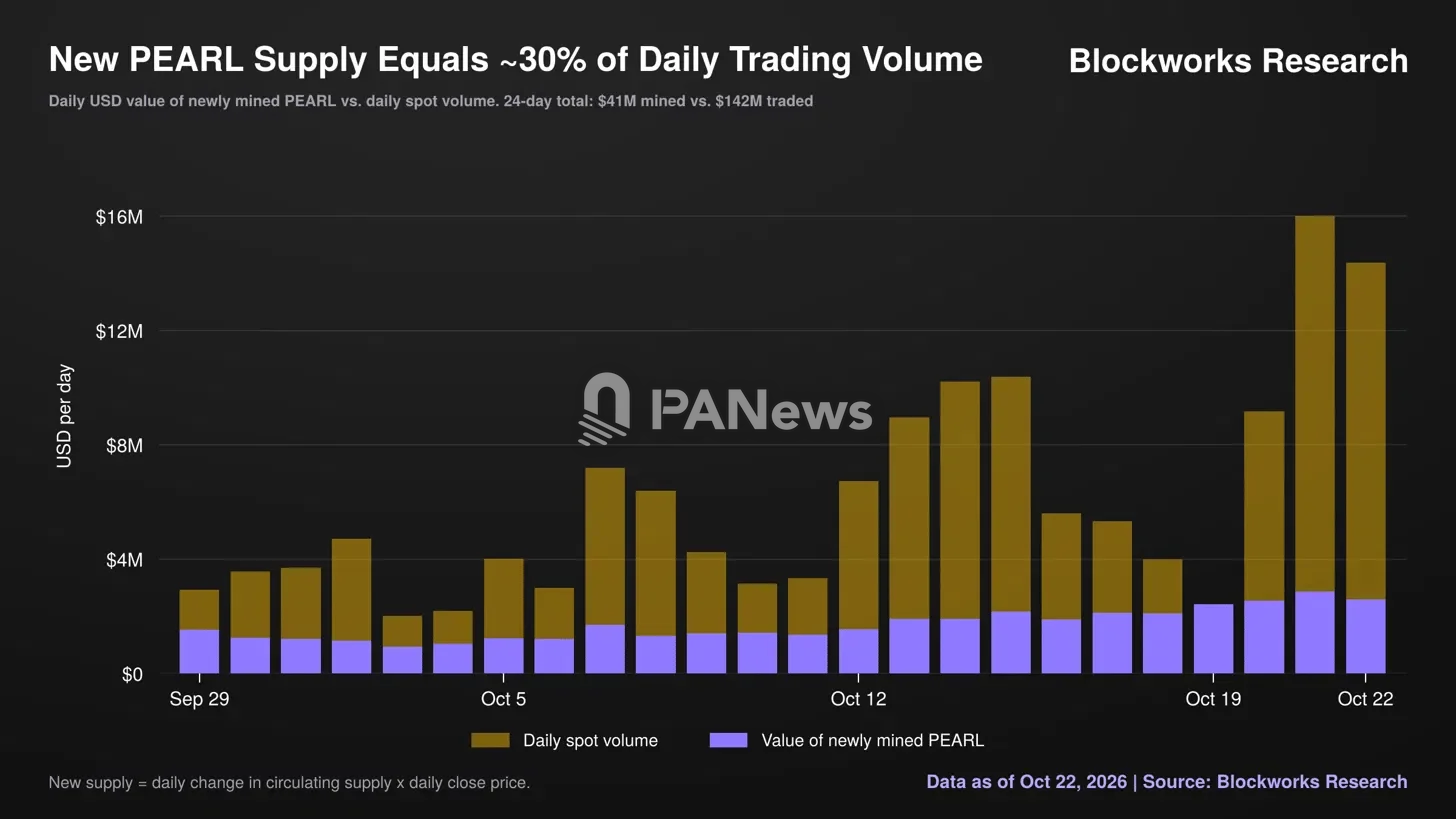
图 3:PEARL 市值规模与每日新增挖矿代币抛压及交易量比对
天量通胀是外界反对 PEARL 最常见也最致命的论据,而多头通常给出的反驳是:“当年比特币不也是这样吗?比特币在发展初期同样经历过极高的通胀率。难道你在 2011 年就不会买比特币了吗?”这种反驳看似动人,但比特币当年的暴富神话之所以能够成立,是因为当时全球没有任何人知道该如何为它科学定价。当比特币在 2010 年和 2011 年以类似于今天 PEARL 的极高通胀率增发时,其整个网络的总市值不过区区数百万美元。而今天的 PEARL,在上线仅仅 6 个月后,就已经在顶着高达约 $7.68 亿美元的流通市值以及约 $46 亿美元的完全稀释估值(FDV)在狂飙增发。当今的加密市场对新兴资产的定价效率远超十余年前,那种曾让早期比特币成为天赐良机的“市场严重低估错误”,在今天早已荡然无存。
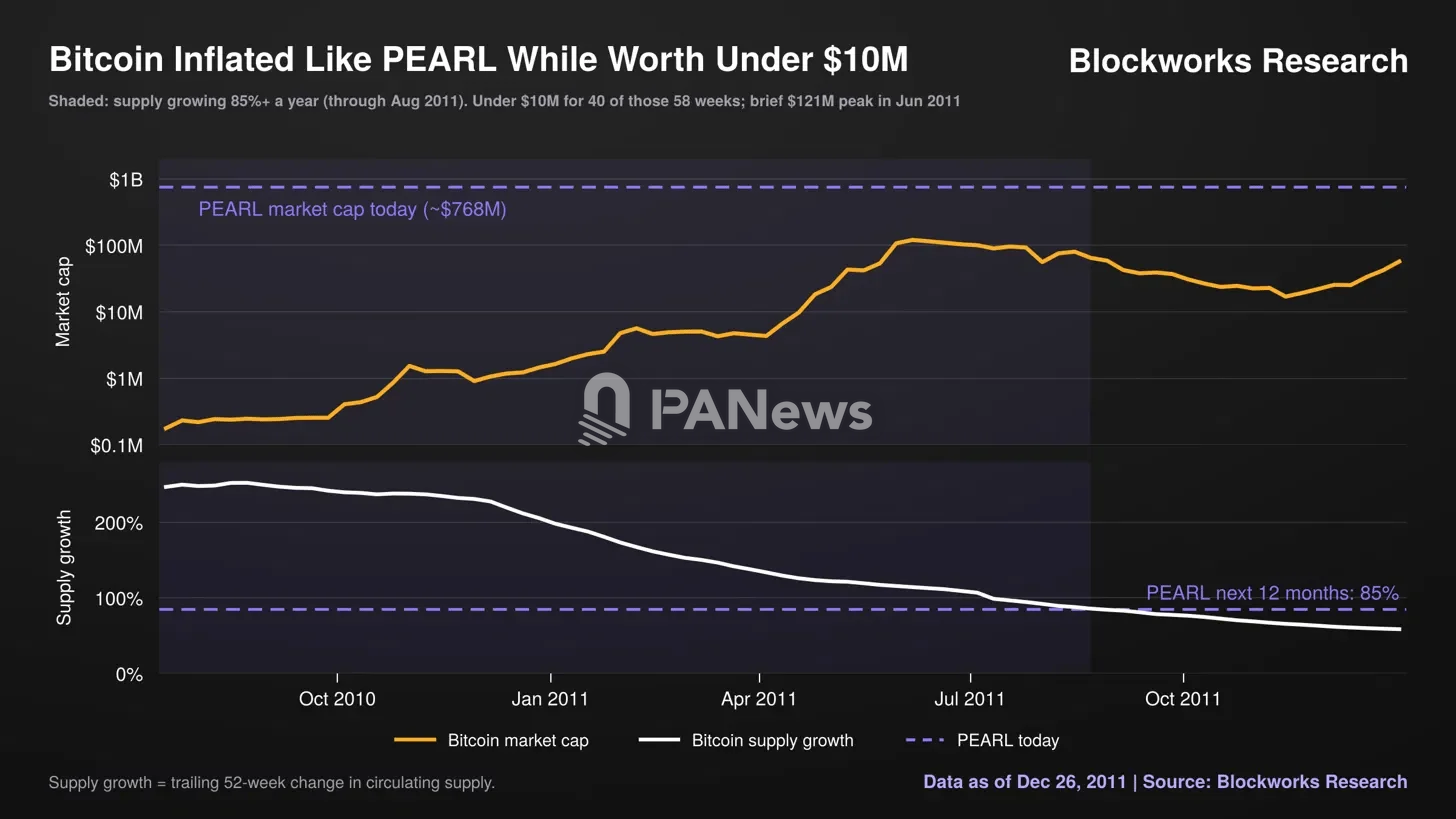
图 4:PEARL 与比特币发展早期供应量增发速度与估值体量对比
其次,AI 客户为模型推理支付的是真金白银的法币美元,而不是 PEARL 代币,因此所谓有用功算力根本没有为代币本身创造哪怕一丝一毫的原生真实需求。多头或许会辩称比特币同样没有任何代币销毁消耗场景,并且 Together AI 提供的 25% 推理折扣证明了这种网络补贴正在惠及现实用户。然而,这个 25% 的折扣本质上正是通过在二级市场上抛售 PEARL 代币来买单的。矿工挖出代币,立即将其在市场上砸盘变现为美元,然后将折现后的美元让利给 AI 推理用户。这本质上是价值从代币内部疯狂流出补贴现实客户,而不是外部真实资金流入推动代币买盘。在 AI 推理服务真正实现以 PEARL 进行定价或结算之前,现实中 AI 使用量的持续暴增,只意味着二级市场上砸向买盘的抛压会越来越沉重,而绝非买盘增多。更致命的是,由于背后的商业实体 Pearl Research Labs 是直接通过收取美元来赚取推理收入的,因此即便 PEARL 代币价格暴跌归零,这家商业公司本身依然可以活得非常滋润。这也暴露出项目目前毫无竞争护城河可言,因为任何竞争对手随时都可以直接分叉比特币代码并接入自己的有用功证明机制,而最终客户依然只会用法币美元完成付款。
第三,即便 Pearl 未来最终宣称拥有了“超越比特币的算力总量”,这绝不意味着它的网络比比特币更加安全。全球几乎所有具备比特币挖矿能力的 ASIC 专用矿机目前都已经在全力挖掘比特币,任何潜在攻击者如果要发动攻击,就必须自行设计制造或斥巨资收购庞大的硬件机群,而一旦攻击成功导致网络崩溃,这些专用矿机将瞬间沦为废铁并彻底失去价值。然而,Pearl 运行的却是整个 AI 行业通用的标准化数据中心 GPU,目前全球可供随时租赁的云端通用 GPU 算力规模,远远超过了当前正在挖掘 PEARL 的算力总和。这与 2018 年至 2020 年间以太坊经典(Ethereum Classic)、比特币黄金(Bitcoin Gold)和绿币(Vertcoin)频繁遭遇 51% 双花攻击的悲惨历史如出一辙:这些小型网络由于采用通用硬件,其算力随时可以被攻击者从更庞大的外部通用计算市场中轻易租赁并对网络实施降维打击。不仅如此,比特币矿工目前每天仅从区块出块补贴中就能稳赚约 $3660 万美元,而 PEARL 矿工每天的总收入仅为约 $220 万美元。PEARL 的币价至少需要暴涨约 17 倍,其安全预算才能勉强看齐比特币,而且随着后续每个区块代币产出的大幅递减,维持该安全预算所需跨越的币价门槛只会变得越来越高不可攀。
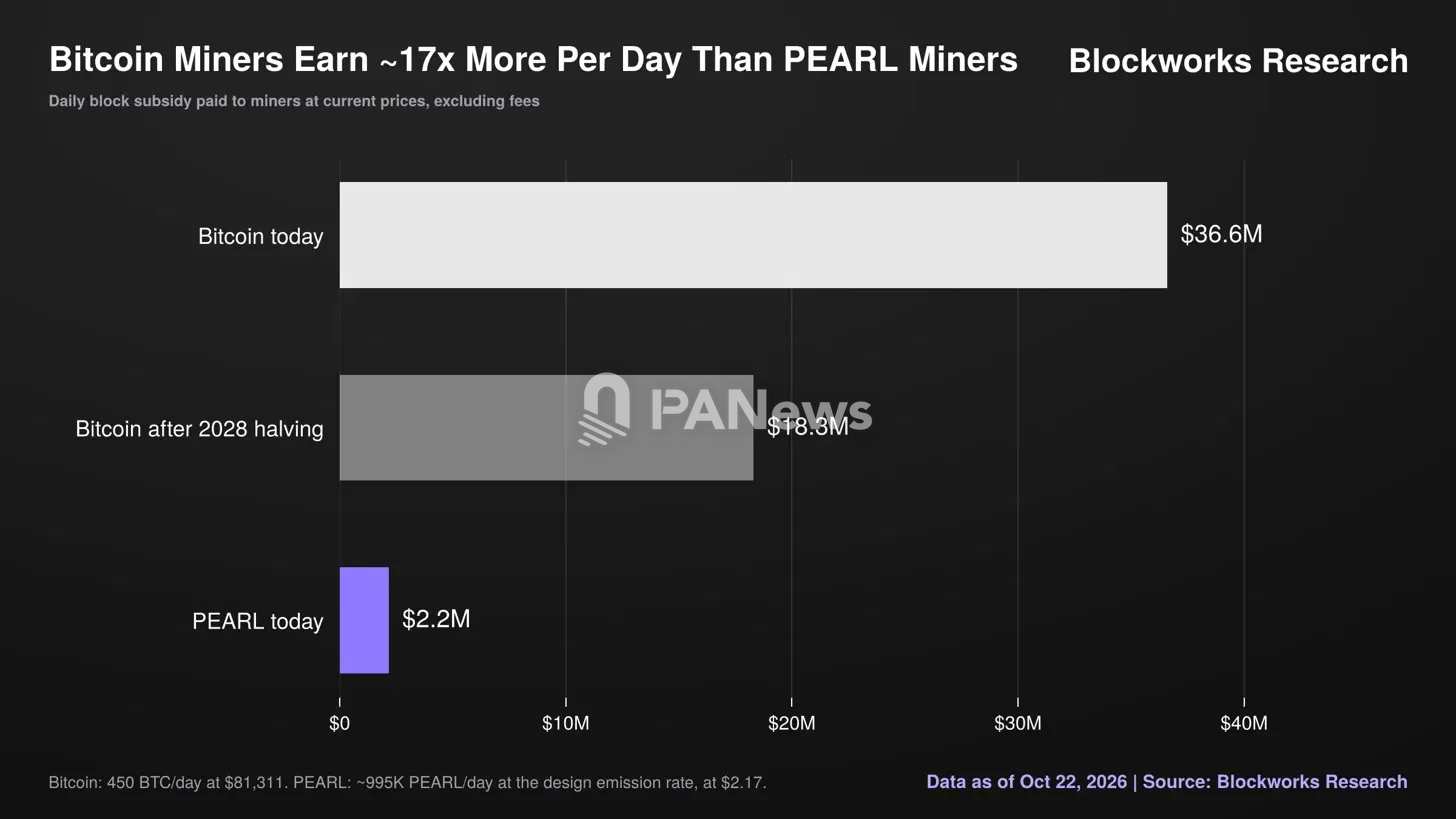
图 5:通用数据中心 GPU 可租算力规模与 PEARL 挖矿算力安全预算对比
第四,大零币(Zcash)早期的惨烈历史早已为这种模式的终局写好了注脚,尽管 PEARL 今天的状况尚未恶化到那般地步。从 2016 年 10 月 31 日到 2017 年 2 月 20 日短短数月间,ZEC 的币价从 $328 美元一路崩盘 91% 跌至 $29.80 美元,而在此期间其网络总市值却从约 $290 万美元诡异地膨胀至约 $2200 万美元。在这场浩劫中,网络总市值虽然膨胀了约 8 倍,但其流通代币供应量却在疯狂增发中暴涨了整整 84 倍,导致二级市场的代币持有者遭遇了灭顶之灾。我相信在当年,那些坚信不疑的狂热信徒脑海里也一定回荡着“早期比特币也有高通胀”的动听借口。
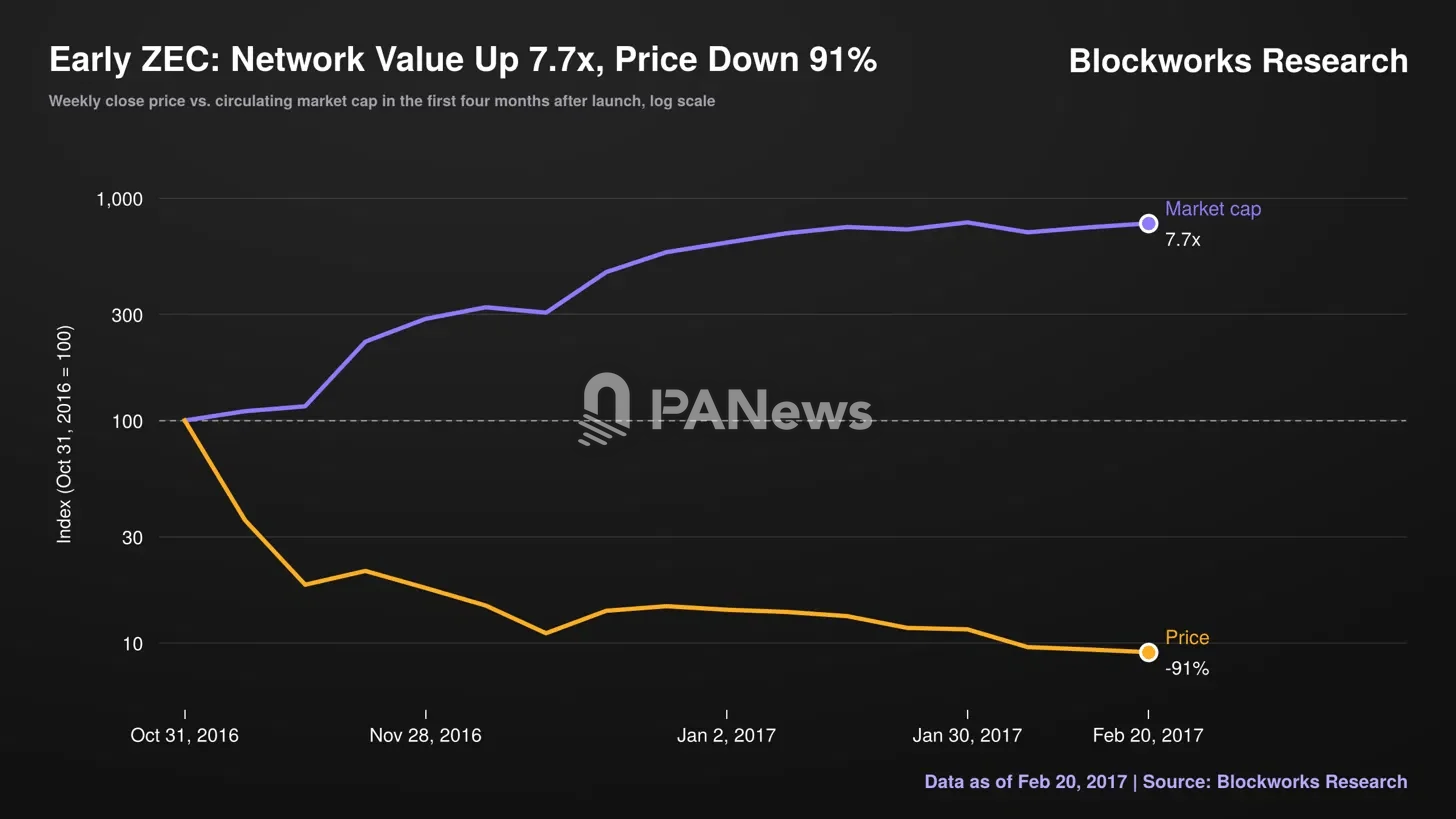
图 6:Zcash 早期高通胀周期中市值膨胀与币价暴跌的残酷背离历史
尽管存在上述所有显而易见的基本面硬伤,但不幸的是,当今的加密市场在很大程度上依然习惯于根据情绪与叙事来对代币进行定价,而非依托严谨的基本面(尽管这种定价逻辑正在悄然发生改变)。因此,鉴于我或许只是站在了所谓的“中庸理性曲线”(Mid-curve)上,PEARL 代币短期内或许依然能够继续狂飙上涨;但在它狂飙突进的同时,我依然会坚定地站在场外,为它那千疮百孔的糟糕基本面大声疾呼。