


原文来自 Saurabh Deshpande
编译|速递侠@Odaily星球日报
我一直在想一个问题:既然永续合约(perp,perpetual futures 的简称)已经这么好用,加密市场为什么还需要期权。我反复回到同一个答案上——时间。你可能认为比特币三个月后会更高,但一笔加了杠杆的 perp 明天就可能被强平。买一张看涨期权(call)给你的判断留出了更多喘息空间。你仍然可能亏掉你付出的全部,但一个糟糕的下午不会把你赶出这个仓位。
这让我们开始追问:为什么链上期权到现在还是这么小。我们去试着买了几次,检查了流动性,也看了此前那么多尝试为什么都失败了。大部分原因最后都归结到同一件事——卖出期权到底值不值得这么麻烦。永续合约交易所可能改变这一点,它们能给卖方一个可以对冲的地方,也能给卖方带去已经在那里的交易者。这篇文章讲的就是:这件事为什么可能成立,还有什么没解决,以及谁会受益。我们还会探讨几种能给卖方提供激励的设计。
过去几周,我一直在玩 Papertrade。这个平台由庄家(house)承接每一笔交易的反方向,你每亏掉 1 美元,就铸造出相应数量的 PAPER——这个代币能分到庄家手续费收入的一部分。用代币补偿亏损的做法让我想到:如果这套东西用在期权上会是什么样子,因为期权这个品类至今还没有跑出一个爆发式的成功案例。
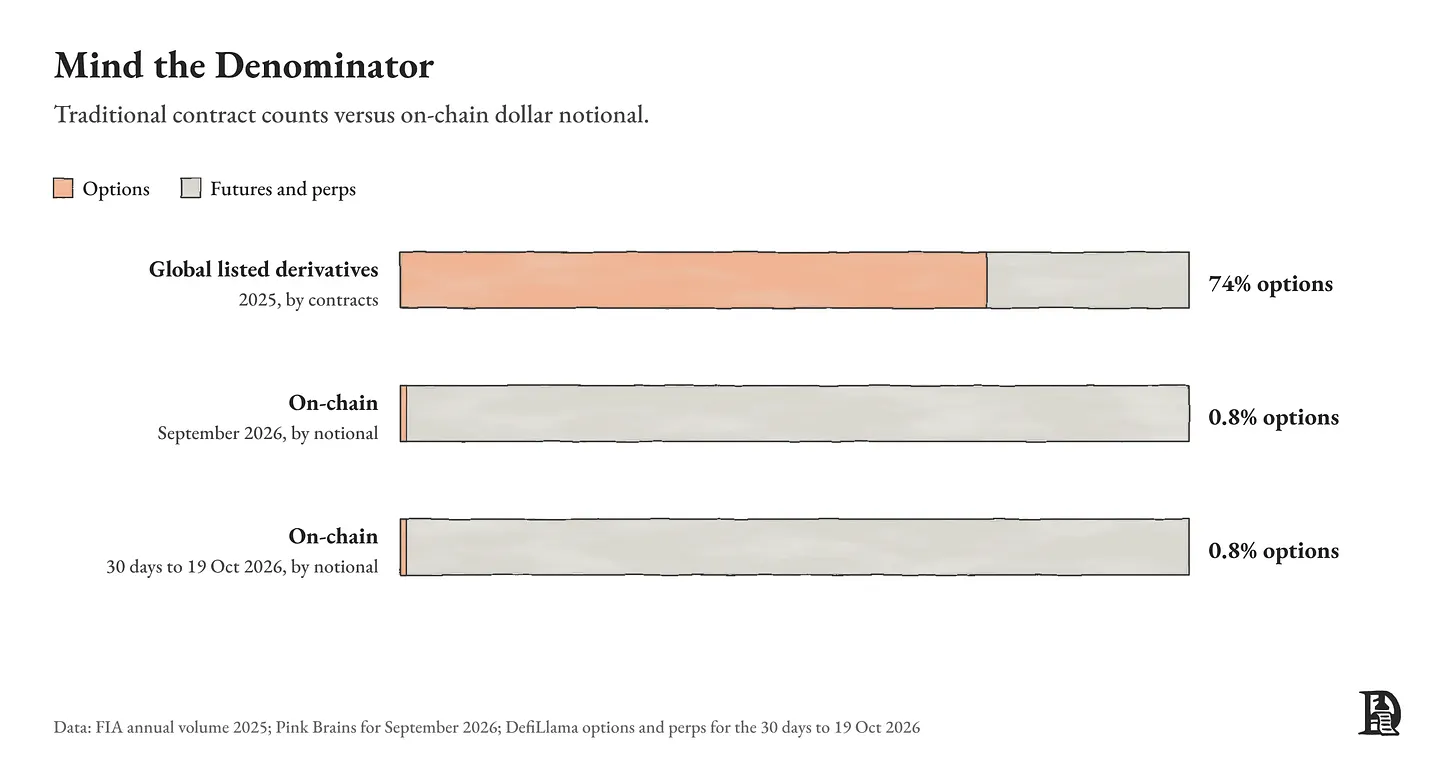
一张 perp 让你选择价格能对你不利到什么程度。它从来不让你选择你可以错多久。期权可以。2025 年 7 月,我们在文章中提出期权会跟随 perp 上链,并可能在三年里增长一百倍。十五个月过去,期权仍不到 perp DEX 成交量的 1%。而在传统市场,期权的成交量大约是期货的三倍。
这是关于加密期权现状的系列文章中的又一篇。
在这篇里,我量化了一笔 perp 对一个「判断对但出手早」的交易者造成的代价;解释了为什么下一波链上期权会长在 Hyperliquid 这类 perp 市场旁边;盘了盘谁在做什么;以及成交量真正起来之后,哪些协议受益最大。简短的回答是:谁掌握对冲,谁受益。值得持有的三个位置是——Hyperliquid 作为对冲市场的房东,Derive 作为别人拿来搭东西的引擎,Paradex 作为承接大宗交易的柜台。然后我们勾勒了两个可能把缺失的卖方引进来的项目。
一个把期权放进 Metric 的 LP 池里,另一个是期权版的 Papertrade。
方向对,路线错
一笔 perp 有多经常杀死一笔本该赚钱的交易?我们取了 BTC 从 2018 年 1 月到 2026 年 10 月的每日收盘价,把每一天都当作一个可能的做多入场点。我们只保留那些在 7 到 180 天后收在入场价之上的交易——也就是交易者判断正确的那些——然后检查 BTC 在持有过程中是否跌到足以强平 5 倍、10 倍或 20 倍 perp 的程度。
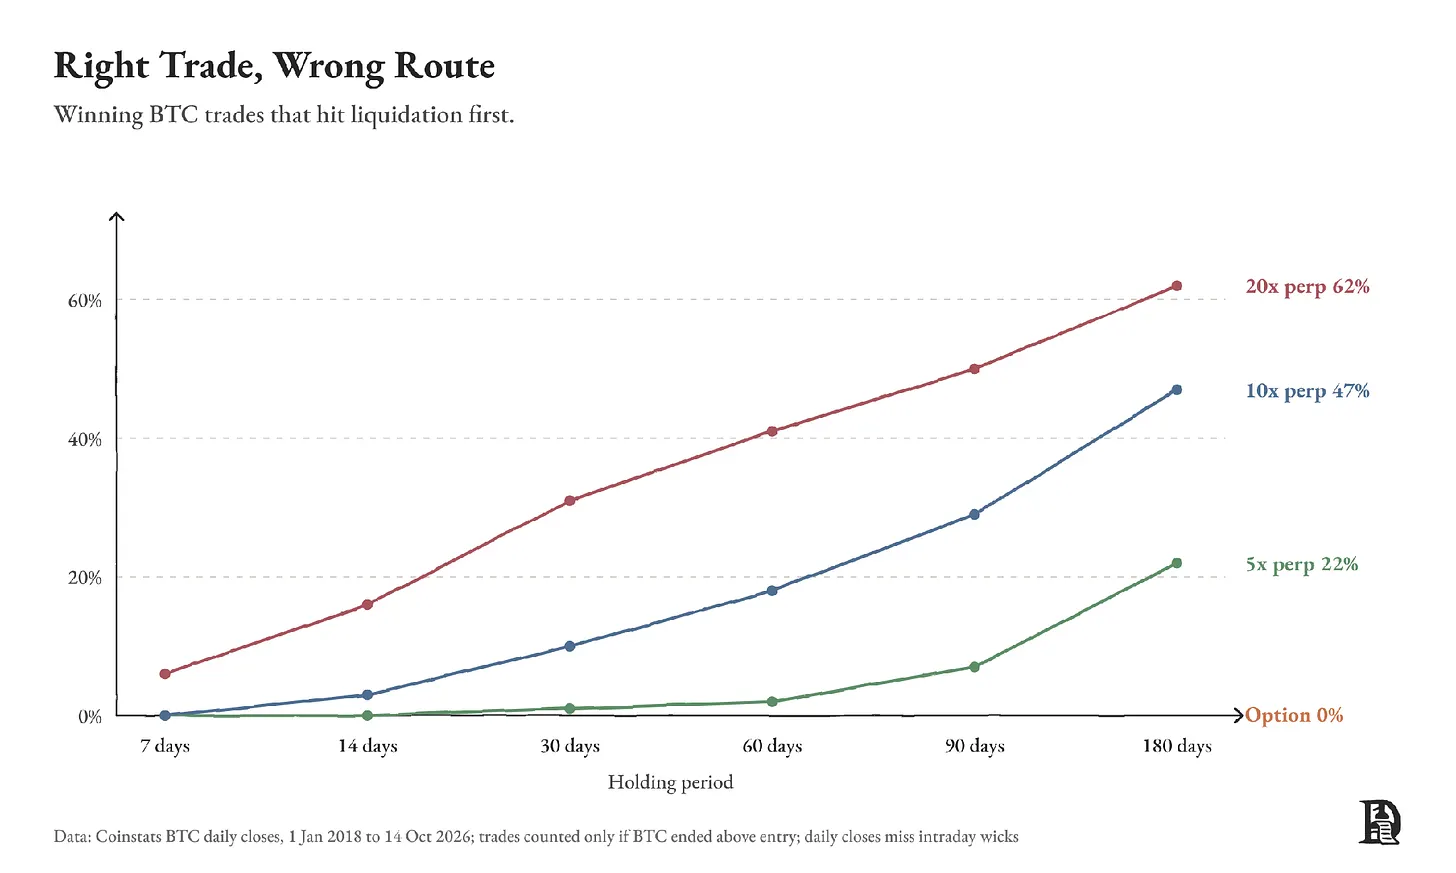
一笔 10 倍 perp 在 180 天里有 47% 的概率被强平,90 天里是 29%,60 天里是 18%。买一张覆盖同样时间窗口的期权,在到期前不会被平掉。日线收盘价也漏掉了盘中的插针,所以真实概率可能更高。今年 3 月,我们在 Bringing the World On-Chain 里写过:方向性资金压倒性地选择了 perp。以小时计的交易至今仍然如此。但一个判断需要越久才能兑现,perp 就越可能被止损或被强平。
我们复盘了 2025 年 10 月 10 日。UTC 时间 12:00,我们开了三笔各 1,000 美元的 BTC 多单。第一笔是 10 倍 perp;第二笔是用同样 1,000 美元买入的 30 天期 call;第三笔还是那个 10 倍 perp,但配了一张 7 天期、行权价在入场价下方 5% 的看跌期权(put),权利金从那 1,000 美元里出。
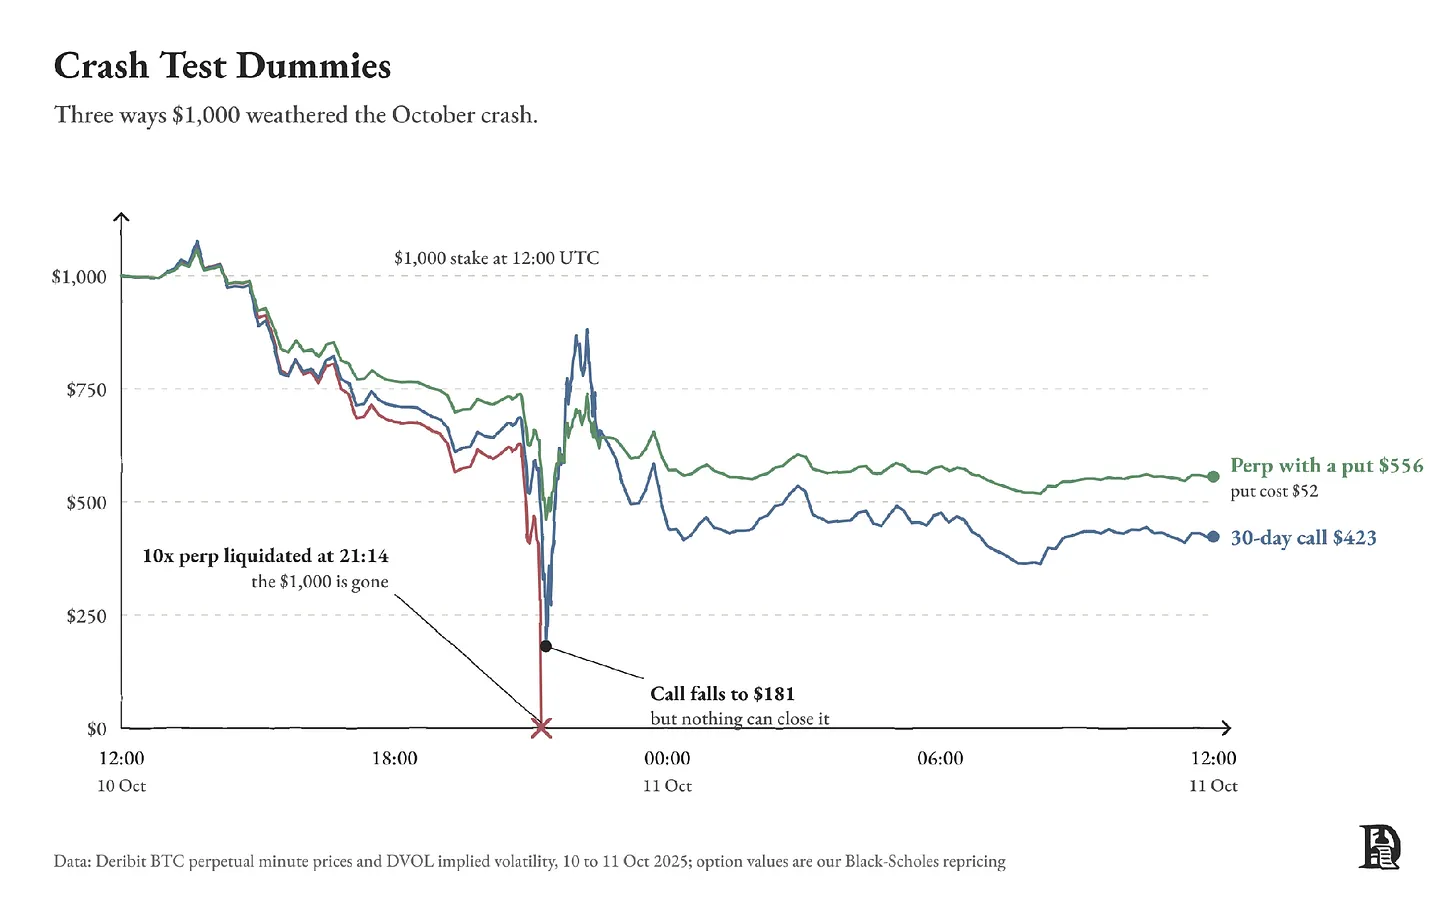
perp 仓位在 21:14 被强平。那张 call 在最低点跌到 181 美元,但不到一小时就回到了 800 美元上方。那张 put 花了 52 美元,让这笔 10 倍多单在暴跌中活了下来。我们用 Deribit 的价格在八个资产上重复了这个测试,结果一致。
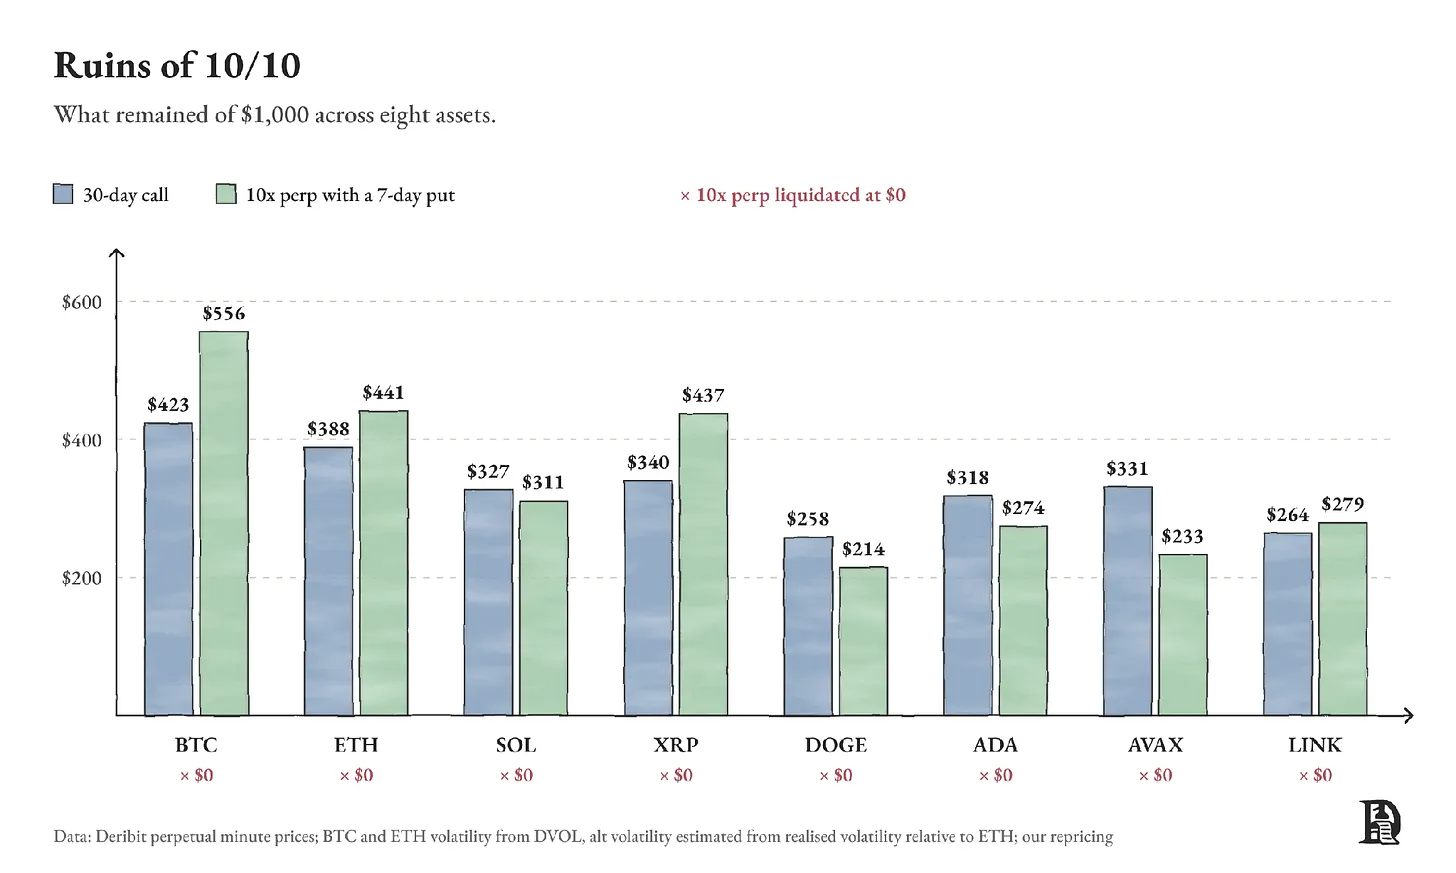
在小币上,这份保护要花掉 1,000 美元中的 250 到 340 美元,因为它们的期权定价里含着高得多的波动率。
菜单上什么都有
传统金融和加密正在互相借用对方的东西,方式有三种。
第一,传统金融在进口加密的工具。 CME 现在全天候交易加密期货和期权。Hyperliquid 的 perp 价格出现在 Bloomberg Terminal 上,Hyperliquid 的政策部门和 trade.xyz 已经就 pre-IPO perp 向 SEC 申请规则。Polymarket 在 9 月为美国以外用户上线了 perp。
第二,加密在进口传统金融的资产。 在 Hyperliquid 上,你可以把标普 500、Nvidia、黄金和原油当作 perp 来交易,一天里的任何时刻都可以。在 Everything is a market 里我们说过,国债、股票、算力和注意力都会上链交易。业内任何人都能看出,每一种重要资产最终都会上链。而 perp 正是这一切正在发生的方式。3 月 23 日,trade[XYZ] 的 WTI 和 Brent 原油 perp 单日合计成交 23 亿美元。现在有一张挂钩 Nvidia H100 GPU 每小时租赁费率的 perp,还有一张挂钩宝可梦卡牌指数的 perp。CME 和 ICE 正在等 CFTC 批准上市算力期货。
随着可交易的价格越来越多,人们会想要不同的交易方式。有人可能用 GPU perp 去赌算力短缺。一家敞口暴露在同一价格上的 AI 创业公司,可能只是想为下个季度更高的账单买一份保护。
买入期权让这家创业公司可以用一个已知的金额买到这份保护。如果租赁费率涨到约定水平之上,期权赔付。如果费率下跌,创业公司享受更便宜的算力,只损失权利金。而 perp 同时给了卖出这张期权的人一个可以用来对冲的工具。每一个新的 perp 市场,都会在自己旁边腾出一个期权市场的空间。
第三,传统金融的工具现在服务加密自己的资产。 4 月,BlackRock 比特币 ETF 期权的未平仓合约(open interest)攀升到 276 亿美元,超过了 Deribit 上 BTC 期权的未平仓合约。同期,Coinbase 以 29 亿美元收购了 Deribit。
同一个交易场所最终可能同时提供现货、perp、期权和二元期权(binary),标的从比特币到股票、大宗商品无所不包。谁先做到,谁就能吸走大部分流量。我们认为加密起步在前,有两个原因。
上市是一个软件决定。 IBIT 在 2024 年 1 月上线,但它的期权要到当年 11 月才开始交易,等的是交易所、清算所和 SEC 逐一签字。Hypercall 在 2026 年 6 月 3 日挂出了 SpaceX 的期权,比 SpaceX 在 Nasdaq 上市早九天,用的是 Hyperliquid 的 pre-IPO perp 作为参考价。
这个市场从不关门。 Hypercall 让你在周日也能交易 Nvidia 和 SpaceX 的期权,因为用来对冲它们的 perp 在周日也在交易。美股交易时段之外的价差会宽 1.5 到 2 倍。但传统交易场所在那个时段根本不提供 Nvidia 期权。
perp 的崛起是链上期权能遇到的最好的事,因为 perp 正是期权卖方对冲的地方。perp 市场越深,在它上面卖出期权就越便宜。每一个新的 perp 市场,都是一个潜在的期权市场。
链上期权为什么一直做不起来
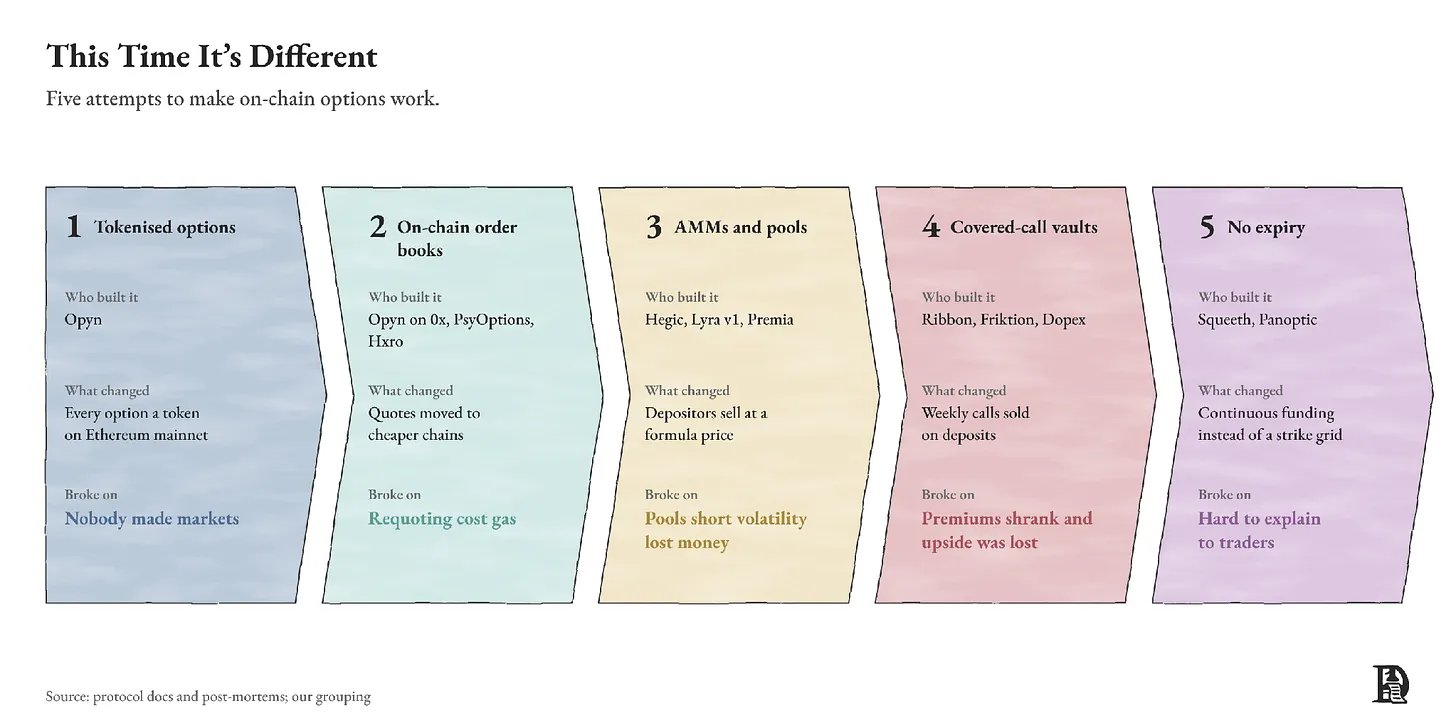
2019 年以来,几十个协议试图把期权带上链。几乎全部关停、转型,或者几乎没有成交。我们在 Trading Optionality 里逐代梳理过,这里给一个简版。期权比 perp 难上得多,有三个原因。
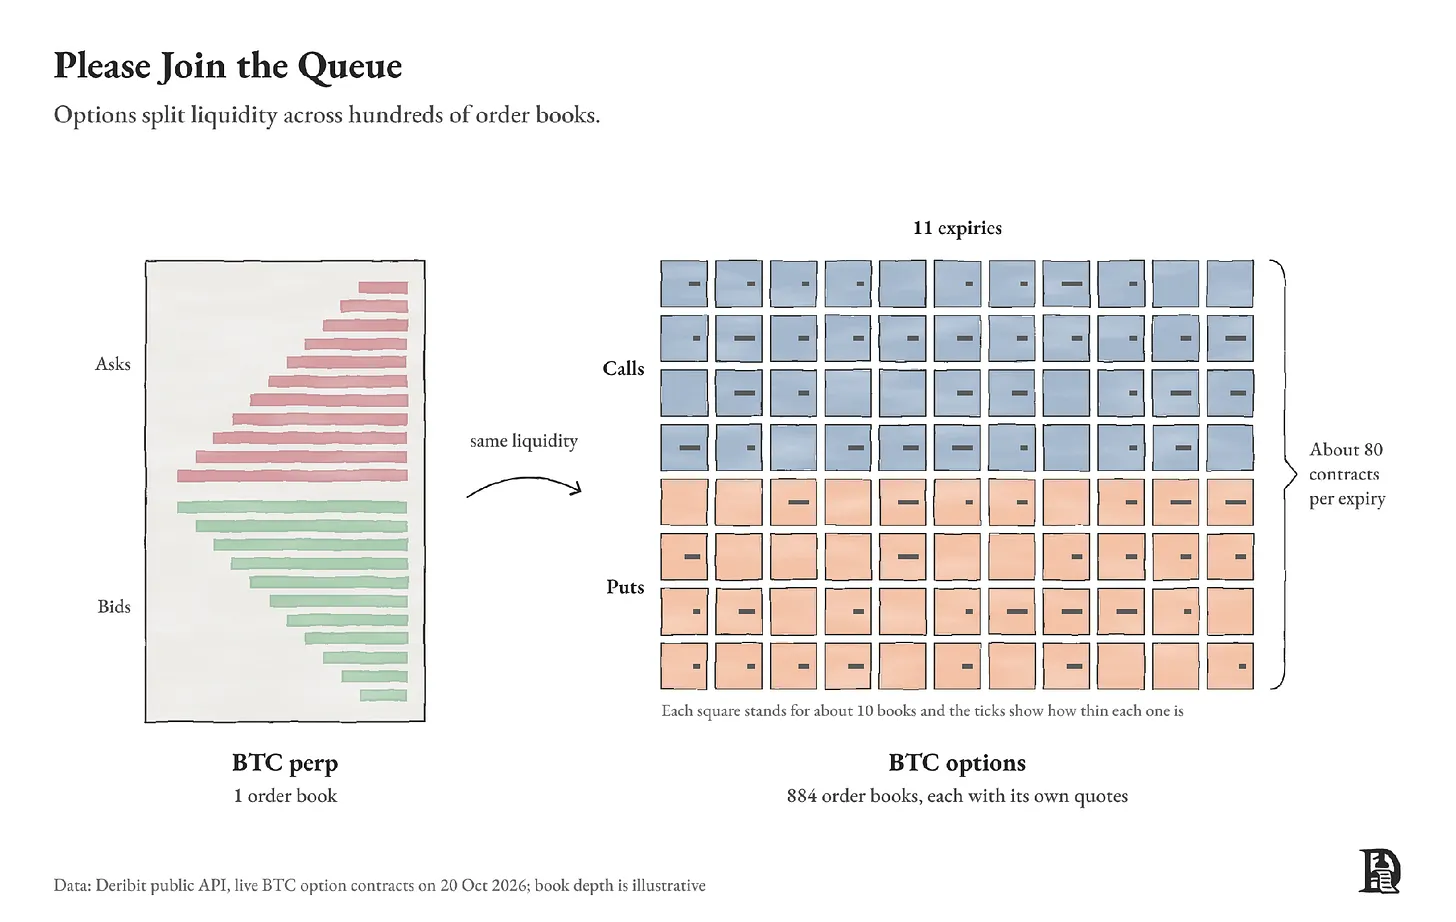
流动性被拆散到一个资产上百个订单簿里。 BTC 的 perp 只有一个订单簿。Deribit 挂了跨 11 个到期日的 884 个 BTC 期权,每一个都必须有人全天候报价。
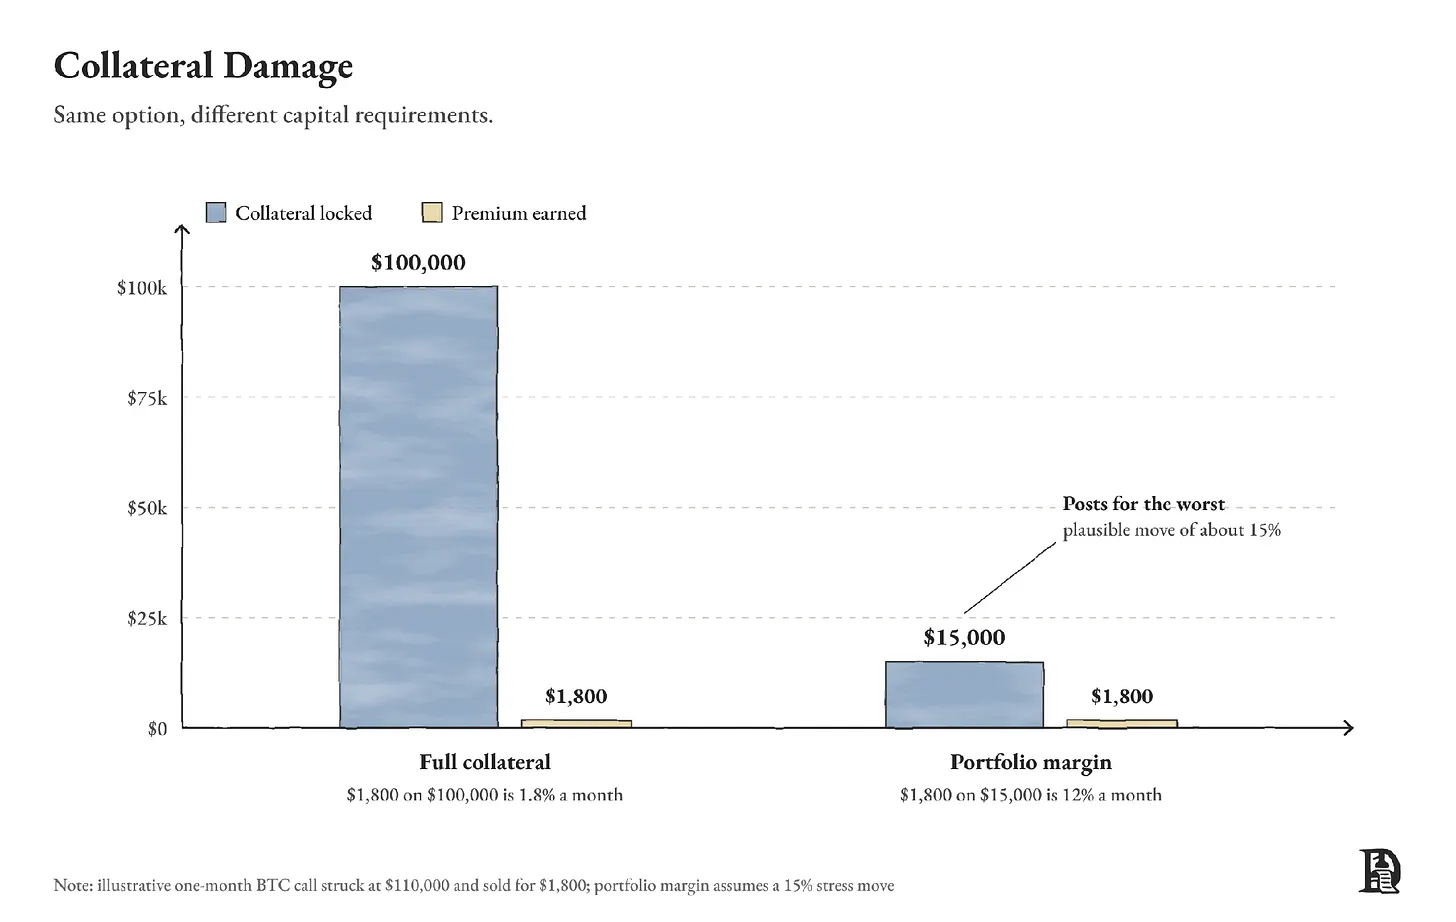
卖出要占用资金。 早期协议要求卖方锁定他们理论上可能欠下的最大金额。卖出一张 1,800 美元的 11 万美元 BTC call,意味着要锁住 10 万美元,去赚每个月 1.8%。没有专业做市商会接这笔生意。
今天的平台是怎么解的
今天跑得通的这些平台,共享同一套基础设计。订单在链下撮合,所以更新报价不花钱。抵押品、保证金和结算留在链上,所以你始终掌握自己资金的控制权。
但一个更好的设计仍然必须给出一个卖出的理由。最强的理由,是同一个账户里有一份便宜的对冲。还记得那个要锁 10 万美元才能卖出一张 1,800 美元 BTC call 的卖方吗?
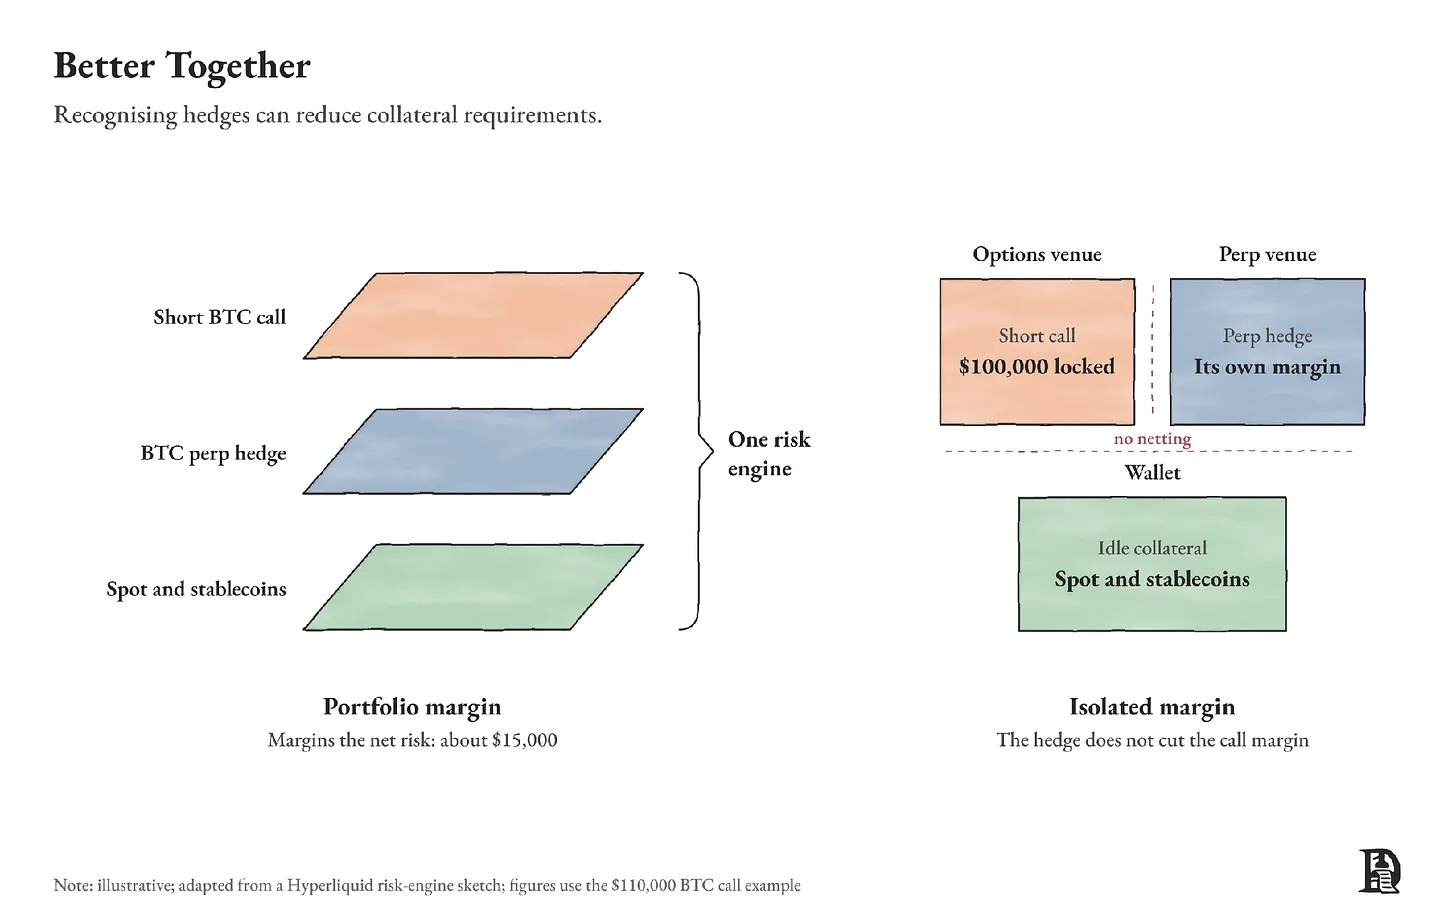
组合保证金(portfolio margin)引擎会计算所有仓位的最大可能亏损,再据此算出所需的抵押品。如果最坏的合理波动是 15%,卖方只需要交大约 1.5 万美元,而不是 10 万美元。权利金仍然是 1,800 美元,于是锁定资金的回报率从每月 1.8% 跳到大约 12%。
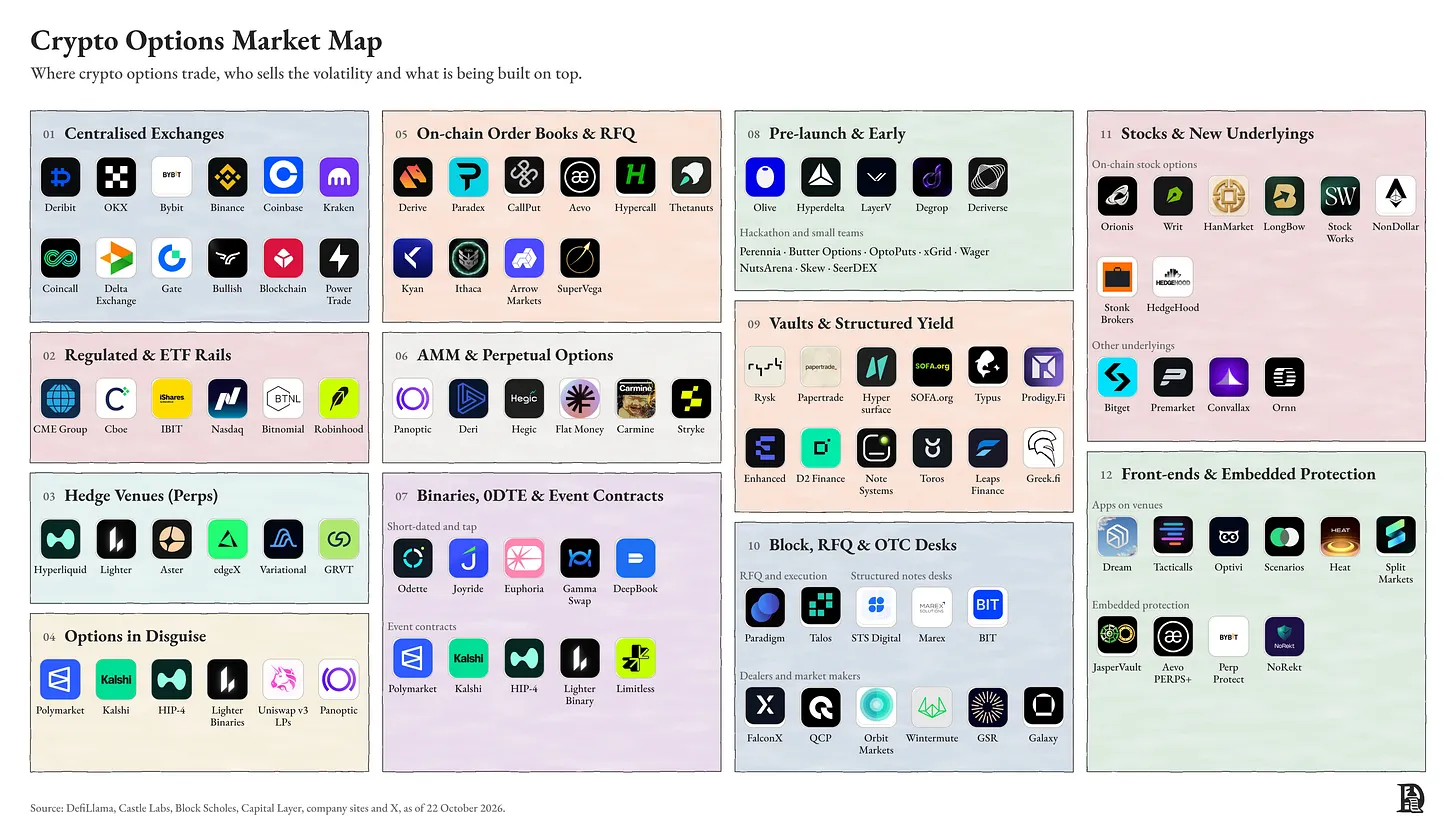
这就是为什么我们认为期权会在 perp 流动性已经存在的地方起飞,而今天那就是 Hyperliquid 和 Lighter 这类平台。Hyperliquid 上的期权卖方能同时拿到三样东西,这是其他链上场所凑不齐的。
第一是深度。Hyperliquid 有链上最深的 perp 订单簿,而且 builder codes 让任何应用都能接进去。
第二是一个账户。卖出一张 put 的交易者可以复用抵押品去开 perp 多单,现货、perp 和事件合约共用同一个风险引擎。这是相较前辈最关键的一项改进。第三是用户,而同时握有流动性、用户和分发渠道的平台,往往能留住自己创造的价值。
Hypercall 是第一个建在这套基础上的期权平台。一个卖给你 Nvidia call 的做市商,可以在同一个账户里买到 Hyperliquid 上的 Nvidia perp,而这份对冲会降低那张期权所需的保证金。它的创始人估计,报价 perp 的做市商数量是报价期权的 10 到 100 倍。Hypercall 给了这批 perp 做市商一个也去报期权的理由。
其他平台各自找到了不同的卖方。
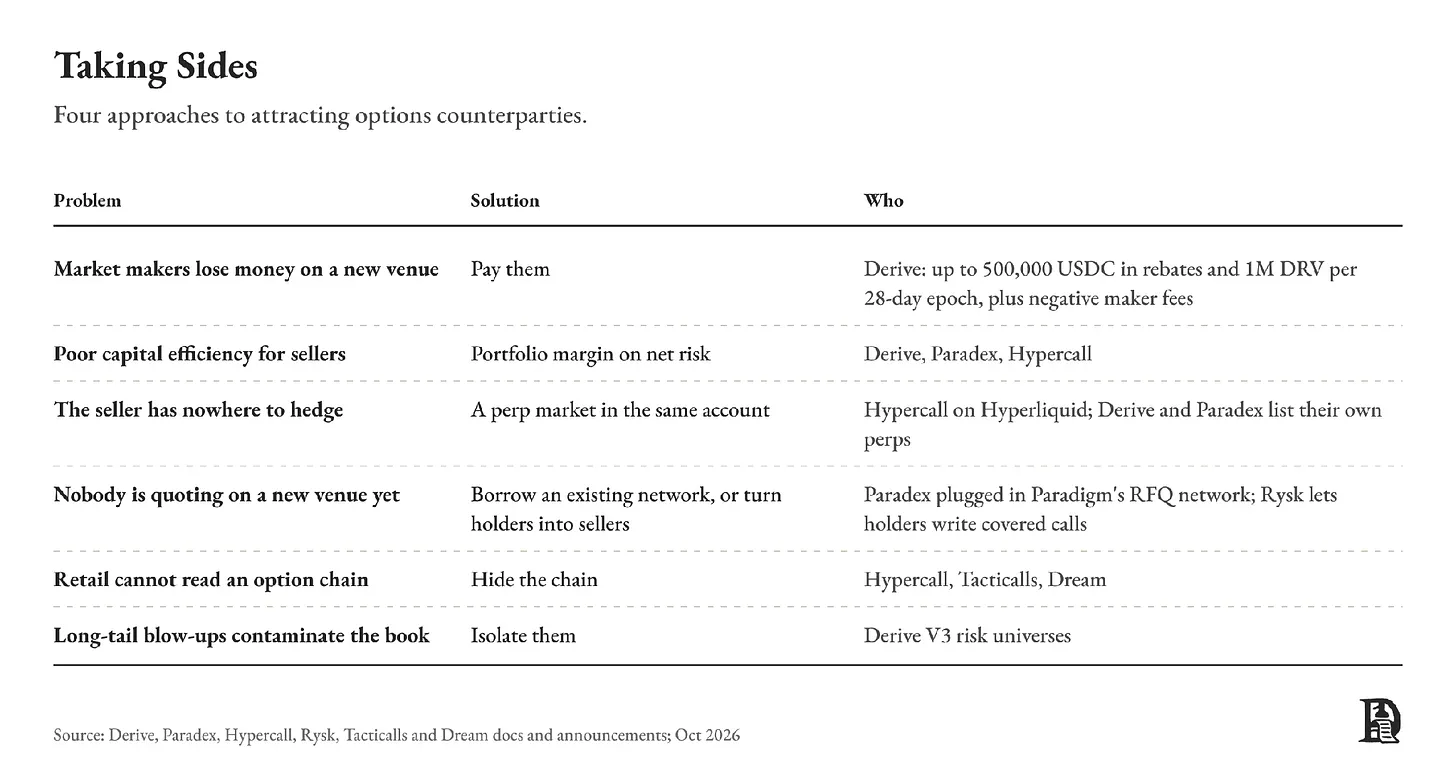
Paradex 借它的卖方。9 月 15 日,它接入了 Paradigm 的网络,后者处理 Deribit 大约四分之一的大宗交易。其日期权成交量在一周内从不到 300 万美元跳到 5,870 万美元,但未平仓合约到 10 月 14 日从超过 2.5 亿美元降到大约 9,600 万美元。做大宗交易的人为一笔交易而来,然后就走了。
Rysk 把持有人变成卖方。你存入 HYPE、BTC 或 ETH,向白名单做市商卖出备兑看涨期权(covered call),换取前置的权利金。截至 10 月 14 日的 30 天里它做了 1.48 亿美元名义金额,但当这些 call 的买方给自己在 HYPE 上的风险敞口设了上限之后,成交量就停滞了。
架在这些平台之上的前端则把行权价表格整个藏了起来。Dream 让你用 Apple Pay 充值,选一个方向和仓位大小,然后替你把期权买好。建在 Derive 上的 Tacticalls 提供三击下注和跟单。更简单的包装能把用户拉进来。但当底下的订单簿是空的时候,它造不出一个卖方。
挂出来了,但有多少流动性?
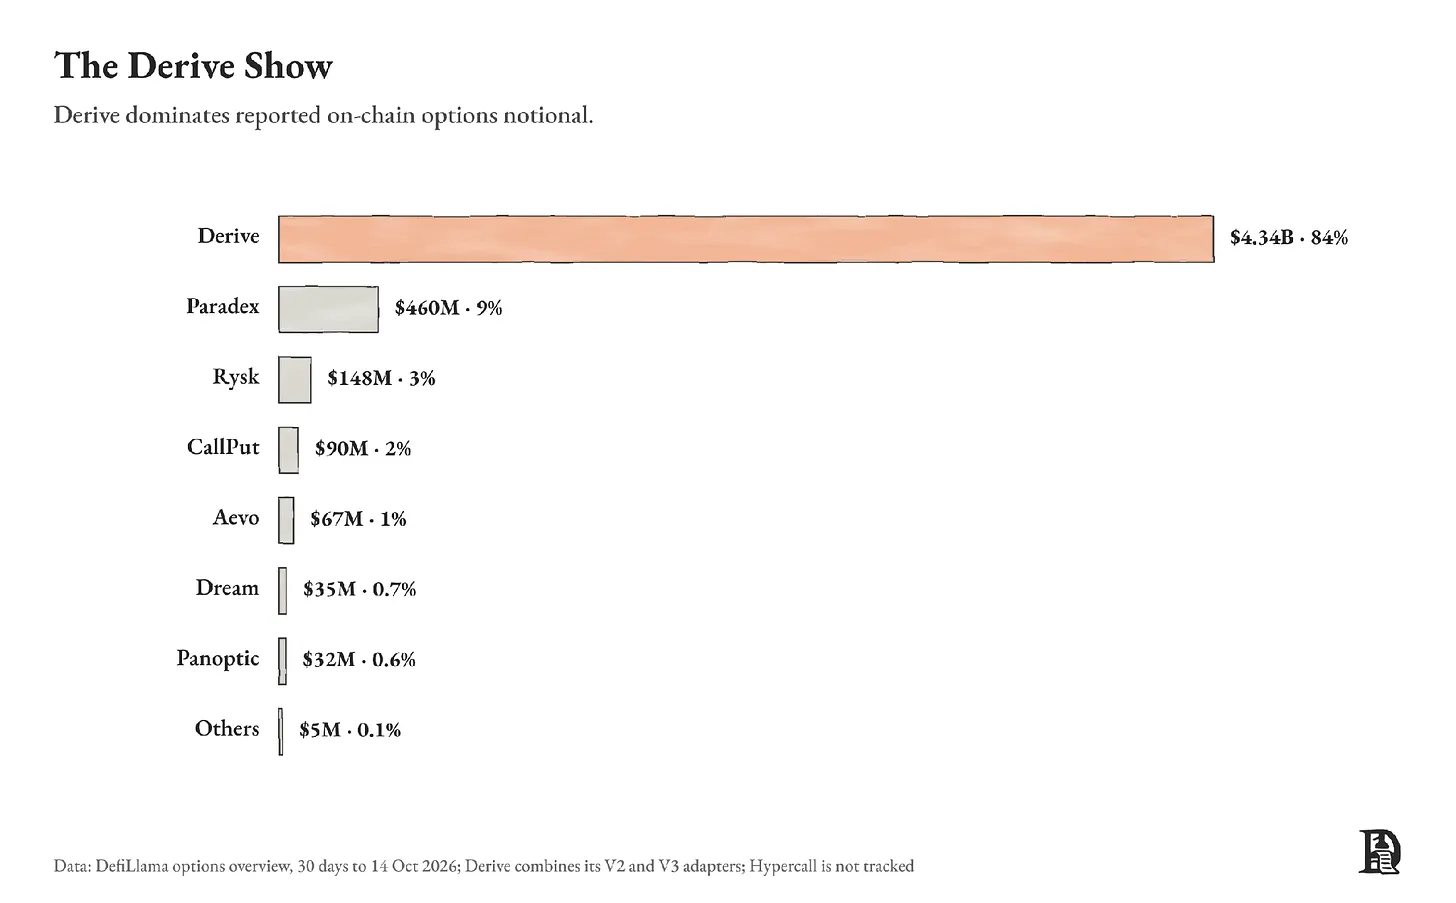
2026 年 9 月是链上期权有史以来最好的一个月。名义金额大约翻倍到 50 亿美元,权利金增长三分之一到 8,500 万美元,未平仓合约峰值接近 25 亿美元。这仍然只有 Deribit 当月成交量的大约 7%。其中大部分经由 Derive。
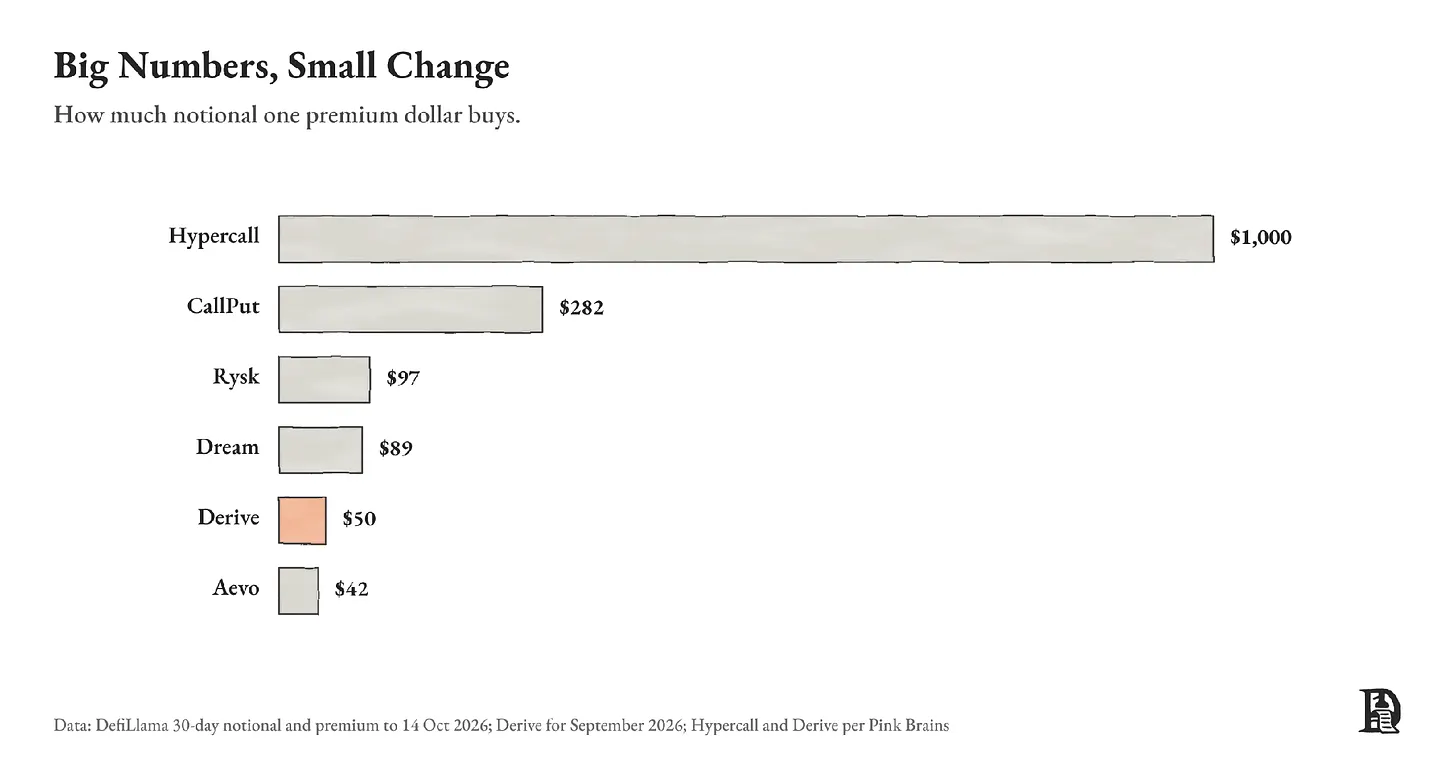
第一,波动率。 标普 500 一年的波动大约 16%,BTC 是 43%,所以它的期权便宜得多。
第二,合约本身。 远离现价的短期限 call,成本只占面值的零点几个百分点。
第三,奖励。 当 Hypercall 每天发放 1,000 美元 HYPE 时,名义金额涨了 50 倍,而权利金几乎没动,说明交易者很可能在买最便宜的合约去拿奖励。Derive 才是交易者为真期权敞口付钱的地方。
Derive 的盘口够好吗?10 月 19 日晚上,我们把 Derive 和 Deribit 上挂出的每一张 BTC 和 ETH 期权都拉了一遍,剔除深度虚值合约和三天内到期的。Deribit 在纳入统计的 346 个行权价上全部有买价和卖价。Derive 在 206 个上有双边报价。在 Derive 确实报价的地方,它的卖价与 Deribit 相差在 0.2% 以内,买卖价差约为期权价格的 3.8%,Deribit 是 2.6%。
在 2025 年 7 月发布的 Trading Optionality 里,我们发现 Derive 的价差经常是 Deribit 的 2 到 5 倍。此后这个差距显著收窄了。
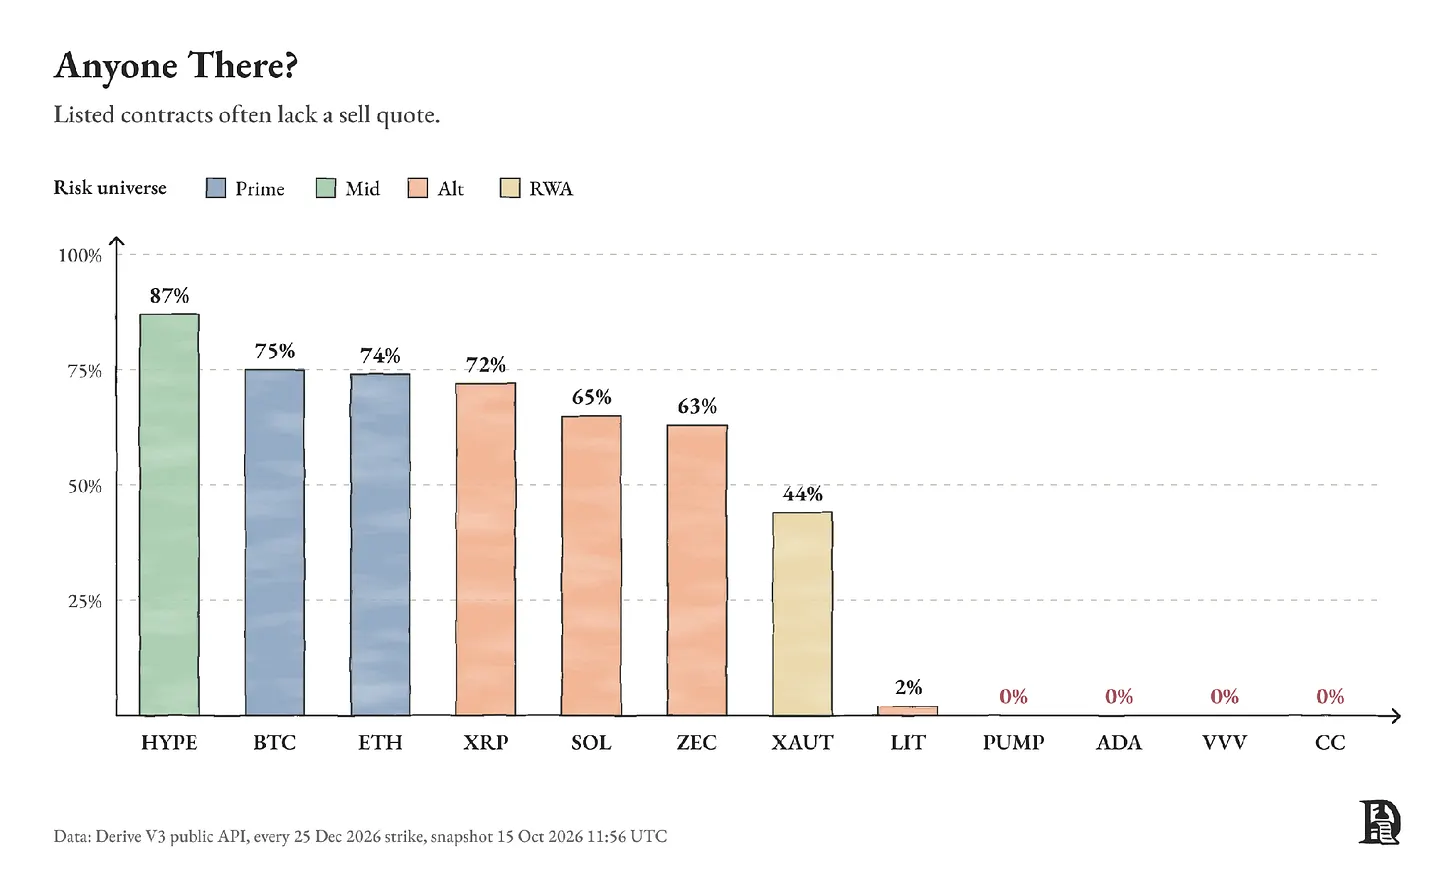
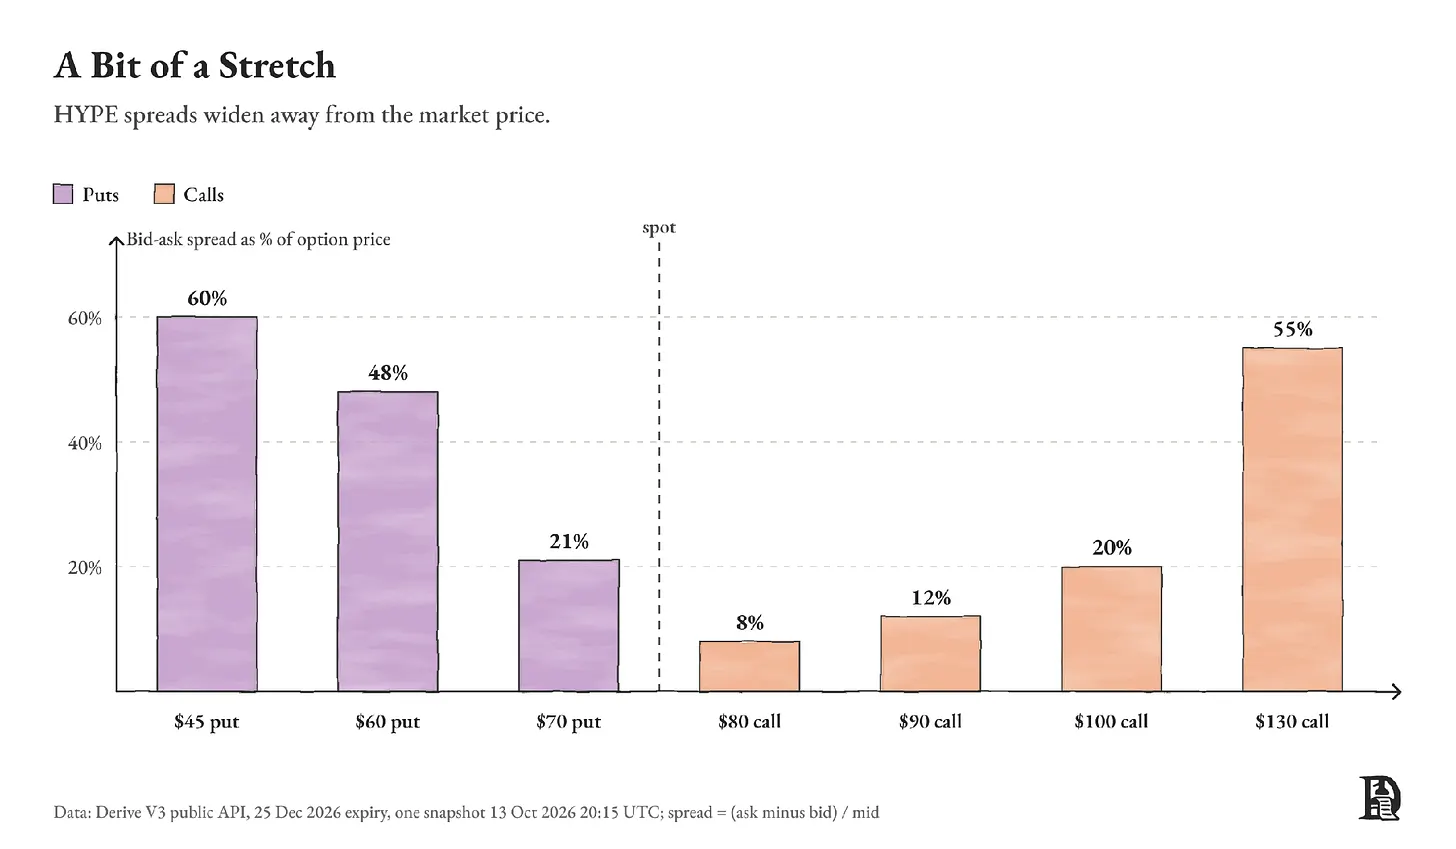
离开 BTC 和 ETH,就是另一个故事了。Derive 挂了 12 个资产的期权,我们从它的公开 API 里拉出了每一个 12 月 25 日到期的行权价。
留给到期的时间
在传统市场,2025 年成交了 886.5 亿张期权合约,期货合约是 306.4 亿张。链上这边,截至 2026 年 10 月 19 日的 30 天里,期权做了 49 亿美元名义金额,perp DEX 是 6,270 亿美元。大约是 0.8%。
我们大多数人其实已经持有期权了,只是没这么叫。如果你的房贷允许提前还款,你就持有一张针对银行的 call。保险是一张 put。员工股票期权是以薪水形式发放的 call。每一种都对应一个具体的需求,而这些需求在今天的加密市场里全都存在。
我们并不预期链上期权能达到传统金融的比例,因为加密对期权的一部分需求已经被别的产品满足了。预测市场在卖二元版本,现在 perp 平台也在卖。10 月 19 日,Lighter 上线了 BTC 和 ETH 的二元期权。
即便如此,链上期权还剩三块需求:
传统金融无法快速上市的资产。 HYPE、pre-IPO 公司、GPU 租赁费率,以及周日也能交易的股票和原油。
传统金融服务不到的用户。 美国以外的任何人,没有券商账户的任何人,想用 1 美元交易的任何人。我们在 It's All Derivative 里就指向过印度的散户期权文化——在那里,周度期权占 NSE 成交的 95%。
嵌进其他产品里的期权。 挂在一笔 perp 上的下行保护,给财库做的备兑看涨,给贷款做的清算保险。链上,一个期权可以通过 API 被装进任何应用。
新市场里的老赢家
要回答这个问题,最简单的办法是跟踪一笔期权交易产生的手续费去向。
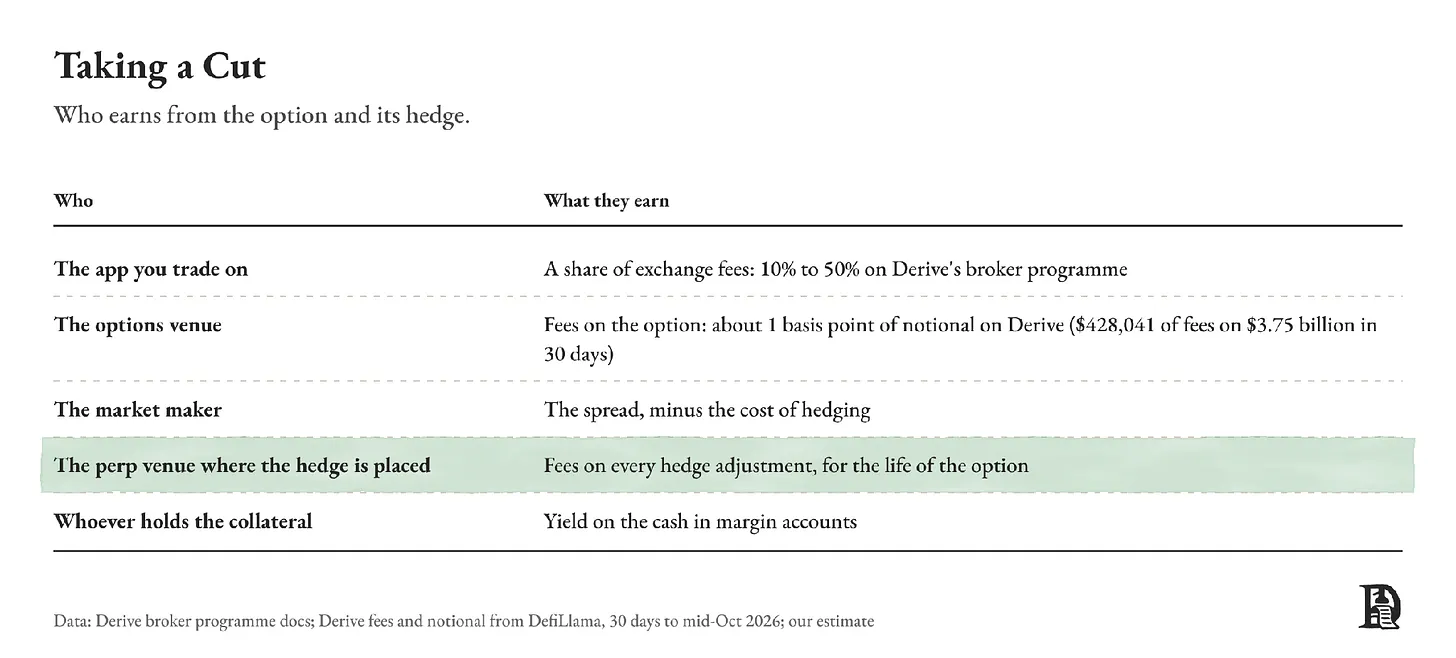
房东,比如 Hyperliquid ,握着对冲市场、保证金账户和用户,HIP-4 的二元合约已经共用同一个账户。它的 HIP-4 合约是为「有界的类期权工具」设计的,这意味着它们可能反过来吃掉 Hypercall 自己的市场。无论哪种情况,对冲的成交量最后都落在 Hyperliquid 上。
促成期权交易的引擎 是一个显而易见的押注。Derive 有最深的盘口、一个风险引擎、一批专业用户,以及随 V3 一起提供的、别人可以在上面搭东西的 API。如果钱包、金库和 agent 把它们的期权流量路由过来,Derive 就会成为链上期权的后端。如果没有,它就还是一个靠补贴维持流动性、只有一个公开做市商的交易场所。
大宗柜台,比如 Paradex ,握着 Paradigm 的机构流量。这对大额交易有价值,而为这笔流量而来的做市商同时也把盘口做得更深,惠及所有人。
不给卖方提供对冲手段的平台已经在丢地盘了。在品类规模增长四倍的同时,Aevo 的期权业务萎缩了 90% 以上。孤立的期权产品,很难打得过那些能和 perp、现货等其他原语组合的产品。我们很可能会在期权上看到类似 builder codes 的采用方式——一个平台承载流动性,众多前端共用。
市场已经在为其中一种结果定价了。Citrini Research 的「Breaking The Wall」组合把 10% 配在 DRV 上,而 DRV 今年涨了超过 1,000%。10 月 22 日,DRV 市值约 3.9 亿美元,而截至 10 月 20 日的 30 天里净收入为 48.6 万美元,折合年化收入的约 66 倍。
Derive 要长成那样需要什么?假设链上期权做到 perp 成交量的 5%。perp 在 10 月的成交量预计约 6,600 亿美元。5% 就是大约 330 亿美元的期权名义成交量。如果 Derive 保持大约 80% 的名义份额,按它约 1.1 个基点的费率算,年化手续费约 3,500 万美元,相当于按今天市值算的约 11 倍费用。所以 DRV 的价格押的是:整个品类再长大约六倍,同时 Derive 守住份额——而 Hyperliquid、Lighter 和 Paradex 在追同一批流量。
把期权放进流动性池
卖方不必全部来自期权平台。Metric 是一个 DEX,它的活跃池子运作方式很像 Uniswap 的集中流动性。LP 把流动性放在现价上下的 bin(价格区间)里,每当交易者用到他们的 bin,就赚到价差。区别在于 bin 的区间是怎么定的。在 Uniswap 上,LP 的区间是固定的,只有交易能推动价格,所以 LP 必须随着市场移动不断重设区间。
在 Metric 上,策展人(curator)接入一个价格提供方,通常是预言机(oracle),bin 则被设定为围绕这个参考价的百分比区间。价格移动,bin 跟着移动。截至 10 月 21 日的 30 天里,Metric 用大约 1,200 万美元的存款做了 44 亿美元成交量。
如果这些池子报出期权价格会怎样?Metric 的文档里,把带波动率输入的 Black-Scholes 列为价格提供方的可选模型之一。策展人可以拿一条实时的波动率数据,给一个代币化的 ETH call 定价。
看一个例子:行权价 2,600 美元、10 月 30 日到期的 ETH call。假设 ETH 在 2,430 美元附近、隐含波动率接近 50%,Black-Scholes 给出的价格大约是 18 美元。如果 ETH 涨到 2,500 美元,同一张 call 大约值 35 美元,而所有 bin 都跟着往上移。而且因为 Metric 的池子会经过 0x、1inch、CoW Swap 和 PancakeSwap 这类聚合器路由,交易者可以像买任何其他代币一样买到期权代币,用的还是他们已经在用的 swap 前端。
问题在于,这样虽然能瞬间分发,但资金效率不高。
每一个行权价和到期日都会是自己的代币和池子。举例来说,行权价 2,600 美元、10 月 30 日到期的 ETH call,在到期时向持有人支付 ETH 高于 2,600 美元的部分。下一个到期日要再创造全新的一套代币。Deribit 上的做市商从一个保证金账户里报出几百个工具的价格。在 Derive 上,按标准规则卖出这张 2,600 美元的 call 需要大约 330 美元保证金,这还没算对冲带来的抵扣。而卖出一张全额抵押的 2,600 美元 call,要锁住 1 个 ETH(约 2,430 美元)去赚 18 美元。每个 Metric 池子还需要自己的库存,所以五个行权价乘以两个到期日,就是十笔各自独立的资金。
所以解法在谁发行这个代币。假设由 Derive 来发。Derive 已经允许卖方交保证金并在 perp 上对冲,所以如果你通过它卖出那张 2,600 美元的 call,你只需拿出大约 330 美元,而不是一整个 ETH。Metric 则可以继续做它擅长的事:给代币定价,并把它推到交易者面前。
期权版 Papertrade
回到 Papertrade。用代币激励亏损,快速吸来了资金和交易者。这正是链上期权缺的东西。期权缺少给卖方的激励。
那么期权版 Papertrade 长什么样?一个庄家金库(house vault)按挂出的行权价卖出 call 和 put。当一张期权到期归零时,其买方按自己损失的权利金比例铸造庄家代币,而质押代币的人赚取庄家的盈余。
期权买方通常是频繁亏损的。从 2018 年 1 月到 2026 年 10 月,买入一张行权价高于市价 10% 的周度 BTC call 的买方,在 87% 的周份里亏掉了权利金。Papertrade 自己显然是把它做出来的最佳候选。区别在于:杠杆更高的 perp 交易者通常被一个很小的波动就强平了,而期权买方会一直持有到到期,所以庄家必须收取合理的权利金,而不能只靠强平赚钱。
问题在于,一个卖 call 的庄家会在几个月里小赢,然后在市场朝任意方向大幅波动时一次输掉大的。我用 BTC 历史做了一次冷启动建模。一个池子从零开始,每周卖出行权价高于市价 10% 的 call。在这个模拟里,庄家每 10 万美元 BTC 平均收取约 1,300 美元权利金,定价比这些 call 的平均成本高出 50%。在 12% 的周份里(458 周中的 57 周),BTC 收在行权价之上,庄家平均赔付约 6,900 美元。所以净额是:庄家每张 call 收约 1,300 美元、平均赔付约 860 美元,净赚约 440 美元。
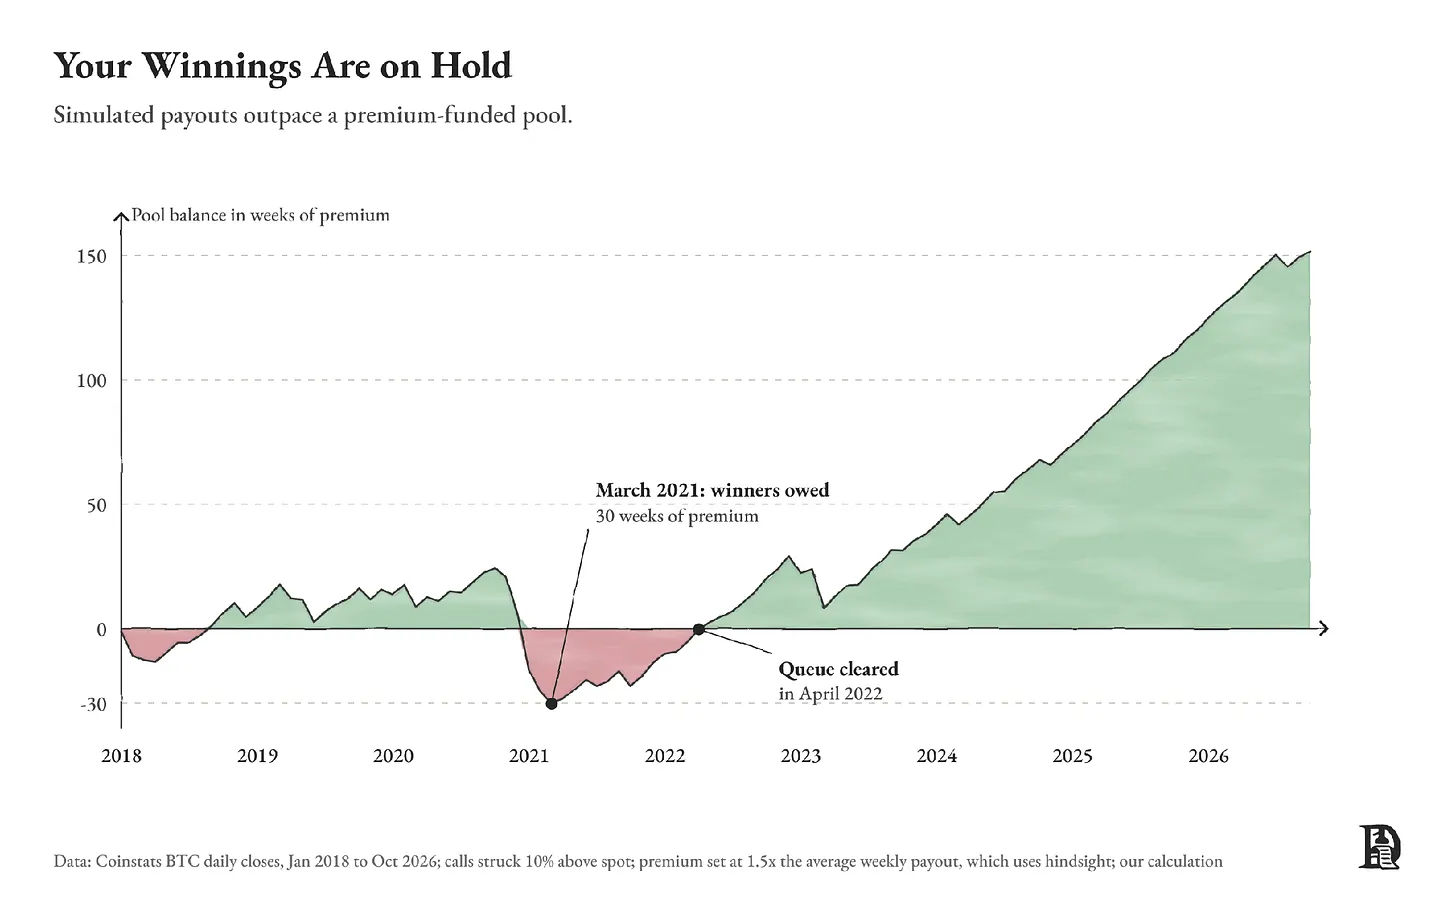
这个设计必须把队列缩到最短。在好周份里赚取庄家盈余的质押者,应该在坏周份里承担它的亏损,这样赢家能按时拿到钱,而不是排队等着。庄家还应该在已经存在的 perp 上做对冲。随着 BTC 向行权价上涨,它在 Hyperliquid 上买 BTC perp。于是在一个波动很大的周份里,对冲能支付它欠赢家的大部分。
当我给同一个模拟加上每日对冲后,最糟的周份成本从 20 周的权利金收入降到约 10 周,而且在 2021 年那轮让赢家被欠 30 周收入的上涨行情里,池子从未陷入负债。我们那篇讲串关(parlays)的文章对预测市场提出过同一个观点:必须有人充当中央流动性管理者。
第二种可能的设计是:庄家不只卖出,而是承接每一笔交易的反方向——想卖的交易者,它买;想买的交易者,它卖。当买卖双方匹配时,庄家是平的,赚走价差,因此它只需要对冲和为不平衡的那一侧提供资金。
问题出在代币上。如果两边的亏损都铸造代币,一个交易者可以在一个账户买入一张 call,又在另一个账户卖出同一张 call,他知道两边必有一边亏。代币必须按每个账户在单个到期日上的净亏损来铸造,而且价差要宽于代币的价值。这跟今天在 Papertrade 上部分对冲自己仓位的做法类似。
有理由认为,这一轮链上期权的尝试有可能活下来。卖方有了更深的对冲市场、更好的资金使用方式,以及更多触达买方的路径。激励能帮助启动。而当奖励缩水、市场转向时,卖方能否赚到足够多、继续报价,这仍然是一个开放的问题。
但地基比前几次尝试时更牢了。如果它们撑住,会有更多交易者能够给自己愿意等一个判断兑现多久这件事标上一个价格。加密已经让买杠杆变得容易。下一个可能是时间。
还在等着被证明是对的,