


作者: Owen, GO2MARS的WEB3研究
本文将对世界杯过后的预测市场生态进行深度解析,对其当下市场格局和行业趋势进行深度研判,并对主要的套利盈利策略进行分析。
一、引言
2026 年是预测市场快速扩张的一年。世界杯带来了大量新增用户,行业的驱动力也从少数选举和赛事,扩展到覆盖全年的常态化交易。
进入 10 月以来,行业有三条主线受到集中关注:
•Kalshi 的合规进程持续推进,联邦与州之间的管辖权之争进入最高法院阶段;
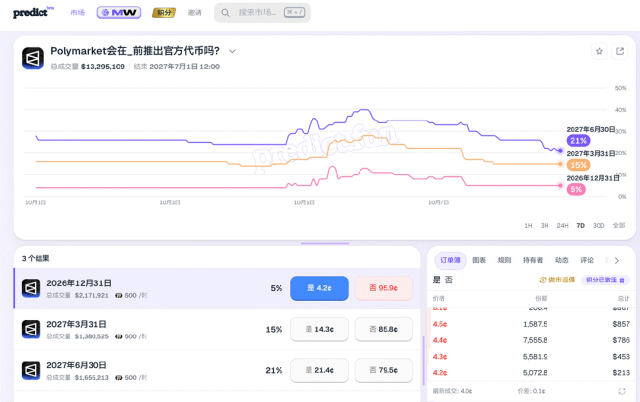
• Polymarket 发币进程反复,创始人在 Token 2049 前后的表态未给出明确时间表,市场对其年内发币的定价仅为5%(如下图);
• Predict.fun 创始人表示将在数周内发币,该项目被视为年内最受关注的空投之一。
图:Polymarket 发币时间的市场预期
近期讨论最集中的却是 Opinion。Opinion 是 BNB 链上的预测市场,由 YZi Labs 领投,一度被视为币安生态内对标 Polymarket 的核心项目,在 3 月 TGE 前吸引了大量积分参与者和散户。
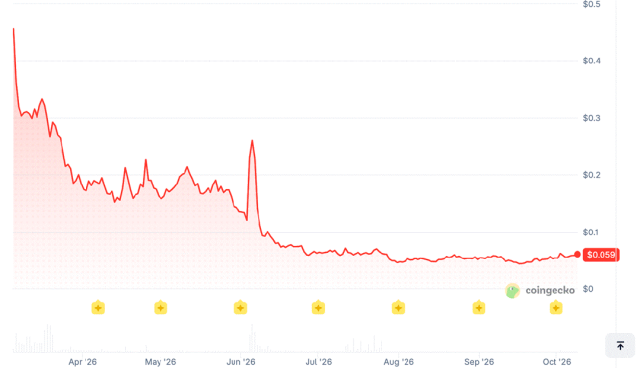
TGE 之后的走势超出了参与者的预期。空投总量占 23.5%,但 TGE 时仅解锁 3.5%(占总供应量),其余在 7 个月内线性释放;项目方还在 TGE 前后削减和清退了部分积分,不少参与者的所得不及投入成本。此后币价持续走低,9 月已接近历史低点,较历史高点下跌超过 90%。
图:OPN 代币价格走势(2026年 3 月至 10 月)
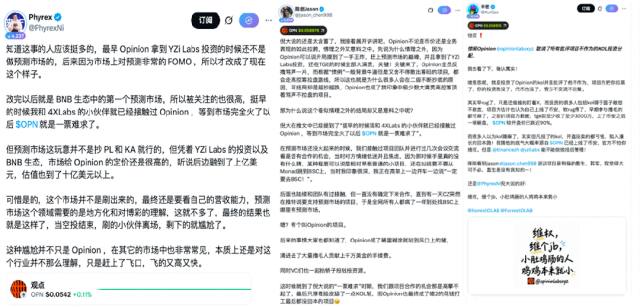
10 月 4 日,三位头部 KOL 公开批评项目方;次日,三人被移出群组,同时其在 KOL 轮中的份额被项目方收回(如下图)。社区对此反应冷淡,原因是半年前积分参与者的空投被大幅削减时,同样没有人公开发声。
事件热议的背后,体现出的行业叙事的火爆——预测市场毋庸置疑是 2026 年关注度最高的赛道,其热度并没有随世界杯结束而消退。其形态正由单一的博彩平台,向信息聚合机构和金融基础设施延伸。
本文将基于此,对世界杯过后的预测市场生态进行深度解析,对其当下市场格局和行业趋势进行深度研判,并对主要的套利盈利策略进行深度剖析。
二、市场现状:世界杯后需求延续,双寡头格局基本形成
2.1 用户需求:世界杯之后并未退潮
此前市场中有一种判断,认为预测市场只是世界杯带动的短期行情,赛事结束后需求会迅速回落。世界杯后两个月的数据不支持这一判断:7 月成交小幅回落,9 月即创历史新高(如下图)。
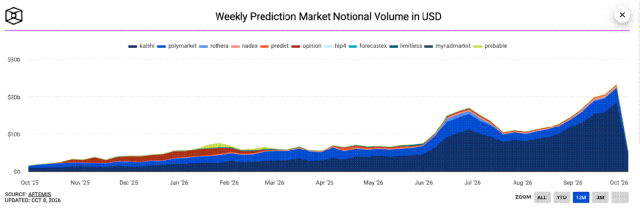
对 8 月到 9 月的变化可以做增量拆解。据 DeFiRate 统计,8 月名义成交约 505.5 亿美元,9 月升至约 776.5 亿美元,增加约 271 亿美元,增幅 54%。
表:2026 年 7 至 9 月主要平台名义成交额(亿美元)
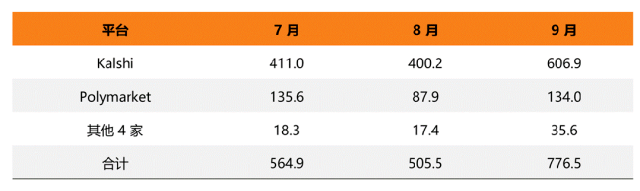
上述数字按名义成交额统计,即每份合约按 1 美元面值计数,与用户实际支付的资金不同。如果按实际支付资金计,9 月约 207.8 亿美元,较 8 月仅增长 23%,不到名义增幅的一半。
将上述增量逐项拆解可以发现,271 亿美元的金额其实主要来自于三项,而其中所占大头的,正是来自“串关(Parley)”。
-
Kalshi 串关:约 178 亿美元,占增量的 66%。串关(Parlay)是把多场比赛打包成一份合约,例如同时押三支球队获胜,全部猜中才能兑付 1 美元,错一场即归零。这类合约中奖难度高,单价往往只有几美分到十几美分,花 1美元可以买下多份,按面值统计则记为数美元成交。据DefiLlama 统计,串关占Kalshi 名义成交的比例从2025 年11 月的1.7% 升至2026 年 8月的46.5%,9 月中旬接近六成。因此 Kalshi 9 月名义成交增长 52%,实际支付资金仅增长 21%。
-
新入口:约 64 亿美元,占增量的24%。Polymarket 9 月成交增加 46 亿美元,增量全部来自美国站,美国站单月成交翻了一倍多,国际站略有下滑。Novig、Robinhood 旗下的 Rothera 等新平台合计贡献约 18 亿美元。这些平台直接面向美国用户,有的嵌在用户熟悉的券商或博彩应用中,进场几乎没有门槛。
-
新赛季单场比赛:约29 亿美元,占增量的11%。9 月初 NFL 与美国大学橄榄球同时开季,Kalshi 普通单场合约的成交随之回升。串关所押的多为橄榄球,新平台上最活跃的也是体育赛事,新赛季构成了本轮增长的底色。
图 52026 年 8 月至 9 月名义成交增量拆解
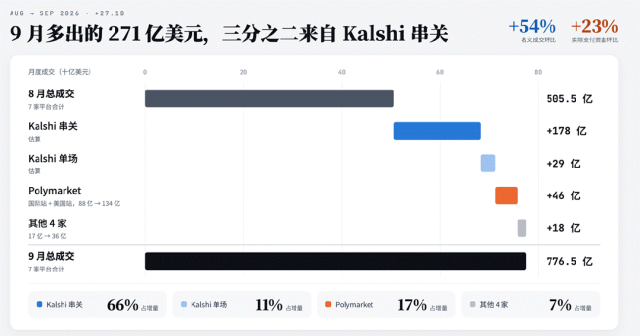
综合来看,世界杯留下的主要影响是用户教育和渠道普及,新增用户没有随赛事结束而流失。除串关外,各平台新开的入口(Hyperliquid、Robinhood,以及币安生态内的 Predict.fun)和新赛季,都在持续带来增量。行业的驱动力从选举、世界杯这类单一大事件,扩展到全年的泛体育赛事,周期性明显缩短。
2.2 行业格局:双寡头局面基本成型,Kalshi 处于领先地位
按 DefiLlama 统计的近 7 日成交额,前十名平台合计 37.0 亿美元,其中 Kalshi 占 61.9%,Polymarket(国际站与美国站)占 32.7%,两家合计 94.6%,其余 8 家合计 5.4%。
图 预测市场平台近 7日成交额占比(前十名)
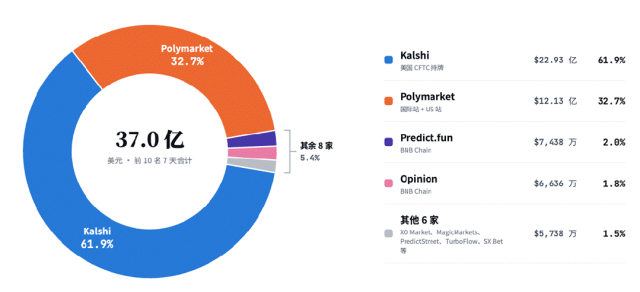
两家的相对体量取决于统计口径。按 DefiLlama 的实际成交口径,Kalshi 约为 Polymarket 的 1.9 倍;按含串关面值的名义口径,9 月 Kalshi 的成交额(606.9 亿美元)约为 Polymarket(134.0 亿美元)的 4.5 倍。
两家平台的题材结构经历了趋同和再分化(如下图所示):
图:Kalshi 与 Polymarket 品类结构:世界杯前后趋同(2026 年 1、3、5、7 月)
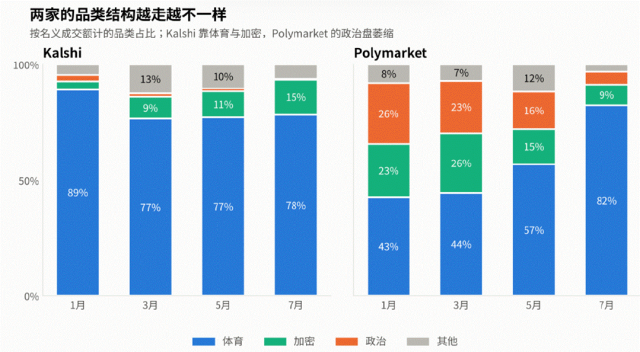
图:Kalshi 与 Polymarket 品类结构:9 月重新分化
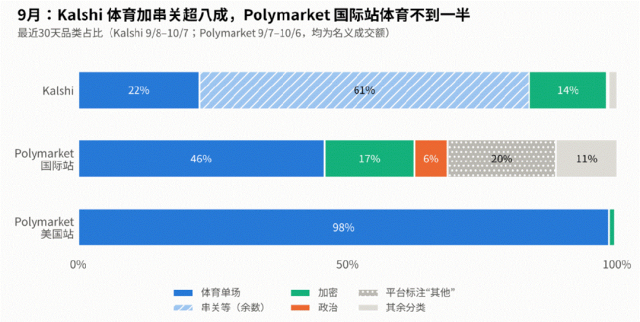
数据来源:平台公开数据,Go2Mars 研究院整理;按名义成交额计的品类占比
-
世界杯之前,Kalshi 体育占比在 77% 至 89% 之间;Polymarket 体育占 43% 至 57%,加密与政治各占 15% 至 26%,三类题材并立。
-
世界杯期间,Polymarket 向体育集中,7 月体育占比升至 82%,与 Kalshi 的 78% 接近,两家题材趋同。
-
世界杯之后,分化再次出现。Kalshi 大范围推广串关,9 月体育单场占 22%,串关等占 61%,体育相关合计超过八成;Polymarket 分成国际站和美国站两个板块,美国站 98% 为体育单场(已开始串关推广),国际站体育单场仅占 46%,其余为加密、政治和其他题材,并已开始串关试点。
据此,两大平台的发展方向已经明确:Kalshi 集中在体育赛事,几乎不再关注政治类合约,同时体育串关占据大部分份额;Polymarket 的美国站几乎全是体育单场,国际站则保留加密、政治等更广泛的题材。
2.3 新兴平台:规模有限,机制各异
除两大顶尖平台外,当前的新进入者包括币安系的Predict.fun、Opinion,永续交易所 Hyperliquid 的 HIP-4 事件市场,以及 Robinhood 与 Susquehanna 合资的 Rothera。
表:预测市场主要新进入者概览
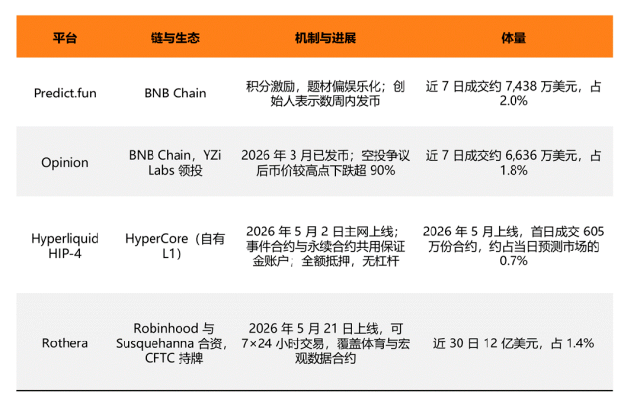
从体量看,Predict.fun 与 Opinion 作为排名第三、第四的市场,累计交易量合计占比不足 4%,与两大巨头差距明显,但各类新兴预测市场平台,在产品设计上更为多样,创新主要集中在两方面:
-
机制创新。如引入永续合约甚至进一步引入杠杆,使事件合约可以与永续合约共用保证金(HIP-4 即采用这一设计);另如允许用户自行创建盘口,发展出面向社交网络的预测市场(SocialFi+Prediction)。
-
题材拓展。以 Predict.fun 为代表,其题材更偏向娱乐和社会热点,通过多样化的盘口吸引新用户,甚至可以实时上线“孙宇晨与景甜”的事件这类热点话题预测。
基于以上分析,当下行业格局存在显著的三点特征。
第一,预测市场已不再依赖特殊事件的短期炒作,正在形成新型交易所的雏形,而世界杯的最大作用是完成了用户教育和普及。
第二,行业格局基本固化,Kalshi 与 Polymarket 合计占 90% 以上的成交,Kalshi 明显领先。
第三,两家平台的题材都以体育为主,但路径不同:Kalshi 依靠体育串关,Polymarket 的国际站保留了加密、政治等更多元的内容。
三、行业叙事的演进:从博彩到金融基础设施
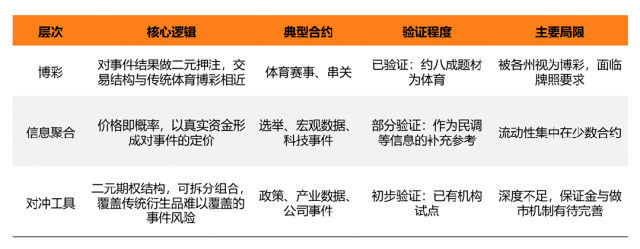
预测市场的发展方向是成为新型交易所,其叙事则经历了三层演进:先被视为博彩,再被视为信息聚合工具,最终指向对冲工具与底层金融基础设施。
3.1 三层叙事:博彩、信息聚合与对冲工具
第一层是博彩。预测市场的底层交易与体育博彩接近,在当前市场中约八成盘口与体育赛事有关,而与传统体育博彩的差别主要在牌照。美国的持牌渠道把这类需求纳入期货框架管理,由此引发了联邦与州之间的管辖权之争(
第二层是信息聚合。价格对应概率,任何人都能看到市场对事件的定价,也能用自己的判断下注,信息优势从机构和内部人流向愿意承担风险的普通参与者。支持者常将其与民调对比,认为以真金白银形成的价格比问卷更快,也不易受话术影响。这一层的价值在选举、宏观数据和科技事件类合约上最明显,也是平台争取舆论与监管支持的主要理由。
第三层是行业一直强调的愿景,即成为底层金融基础设施。事件合约在结构上是二元期权,可以通过拆分与组合形成对冲工具。与普通期权相比,事件合约支付结构单一、单张金额小、可全天交易,适合对冲传统衍生品覆盖不到的政策与事件风险。当市场深度足够时,有望形成新型对冲平台;与永续合约结合后,资金效率还可进一步提高。
表:预测市场三层叙事对比
3.2 机构需求验证:客户的风险对冲试点
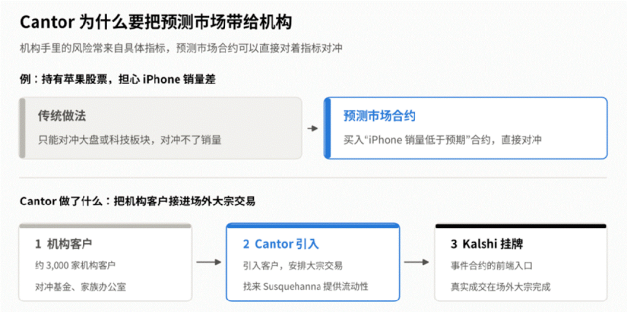
目前,B端机构客户在风险对冲一侧已有试点。2026 年 8 月 19 日,经纪商 Cantor Fitzgerald 宣布向约 3,000 家机构客户开放 Kalshi 事件合约,客户包括对冲基金和家族办公室,Cantor 向他们开放更精准的事件合约,当做资产对冲服务。而这一试点涉及两个重要问题:
第一,预测市场为什么适合做风险对冲?事件合约可以对应具体的单一风险。以持有苹果股票为例,对冲下跌风险时不必对冲整个北美科技板块,只需买入iPhone 销量不及预期的合约。同样的逻辑可用于AI 产业链,例如英伟达芯片销量、OpenAI客户数。机构不必再通过做空ETF 或一篮子科技股,以市场Beta 间接对冲,可以直接针对个股层面的Alpha 风险。
第二,Kalshi 能否承接这样的交易?即流动性和深度是否足够。为此,Cantor 引入做市商Susquehanna Predictions 提供机构规模的报价与流动性。大宗交易在 Kalshi 平台之外按单一价格协商成交,机构也可以提出针对特定风险的定制合约。
图:Cantor 将预测市场引入机构客户的路径
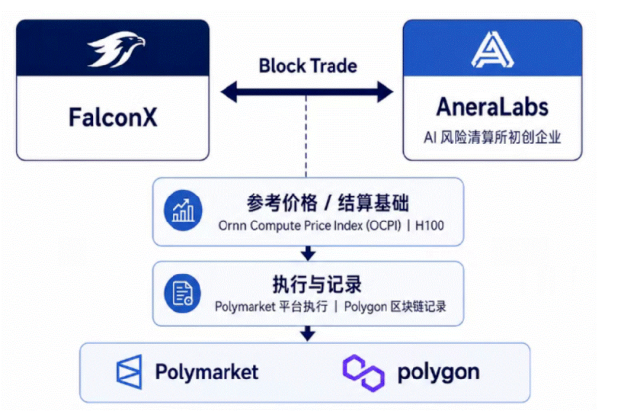
类似的对冲交易也发生在 Polymarket。2026 年 6 月 2 日,Polymarket 完成首笔链上机构大宗交易,交易双方为 FalconX 与 AneraLabs,内容是一笔与英伟达 H100 算力价格挂钩的六位数美元对冲,以 Ornn 算力价格指数(OCPI)结算。这件事我们在往期文章《 当算力本身成为交易资产—— 从算力期货到算力美元 》中有详细分析。
图:Polymarket 上的算力价格对冲大宗交易
据此可以得出三点判断:
第一,B 端机构对事件合约的对冲需求已经验证。Cantor 与 Kalshi、FalconX 与 Polymarket 两个案例都得到了验证。
第二,现阶段订单簿深度不足以承接大额对冲,机构交易主要依靠场外协商成交的大宗交易完成。
第三,平台现阶段的角色是合约设计、清算与合规,流动性主要来自专业做市商。而对预测市场平台来说,通过与做市商深度合作,探索为特殊资产建立即时流动性,是吸引B端机构客户的主要方向。
3.3 资本与监管:估值上行与合规博弈
叙事演进和机构试点推动资本持续加注,但需要正视的一点是:目前行业的进展仍受制于监管合规。
资本定价。两大平台自 2025 年起被持续上调估值。Kalshi 的估值从 2025 年 6 月的 20 亿美元升至 2026 年 5 月的 220 亿美元,Polymarket 从 12 亿美元升至 2026 年 4 月的约 150 亿美元。据媒体报道,两家都在洽谈新一轮融资,估值分别约 400 亿美元和 200 亿美元以上。
图:Kalshi 与 Polymarket 的估值进程
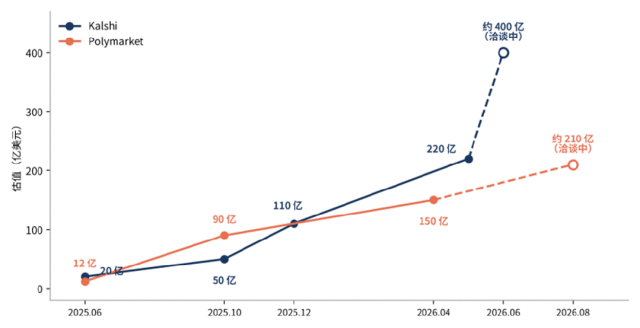
相比之下可以发现:Kalshi 的估值涨幅更大,融资节奏也更密,体现出 Kalshi 更被资本市场认可和看好。但另一方面,最新一轮融资迟迟无法达成协议,这其实受限于当下的监管合规态度。
监管的主要变量是联邦与州之间的管辖权之争,目前尚无共识。争议的起点是 Kalshi 的体育合约该归谁管:
Kalshi 是 CFTC 注册的合约交易所,主张体育合约属于联邦《商品交易法》下的互换,联邦法律优先,州赌博法无权管辖;
各州认为这类合约本质是体育博彩,必须取得州牌照。双方因此在多个州诉讼,联邦法院和州法院各有案件。
表:Kalshi 美国监管合规进程表
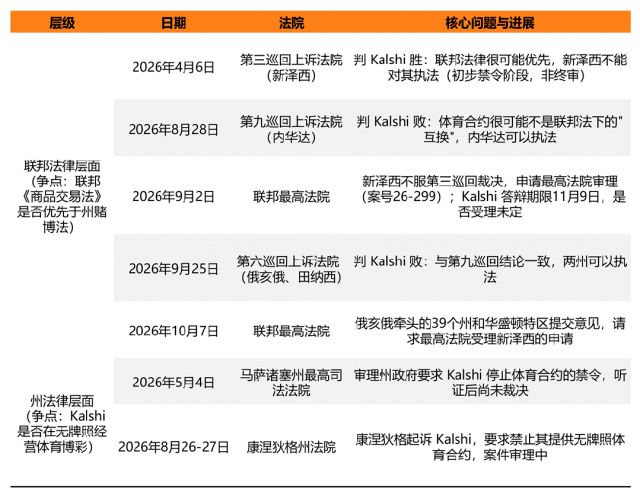
联邦法院这一线,法院的判断出现分歧。同一个联邦法律问题在不同巡回得出相反结论,最高法院有了介入的理由。新泽西作为第三巡回的败诉方,9月2日向最高法院提交调卷申请,39个州随后联名支持受理,Kalshi 的答辩期限是11月9日,而最后是否受理要在这之后才有定论。
州法院这一线也在同步推进,主要是对 Kalshi 提起起诉。马萨诸塞、康涅狄格等州直接以州法起诉Kalshi,由本州法院审理,Kalshi以联邦优先作为抗辩。这类案件的结果也会影响最高法院将来要面对的局面。
联邦行政层面,CFTC 明确站在预测市场平台一侧。2026 年 4 月,CFTC 起诉亚利桑那、康涅狄格和伊利诺伊三州,主张自己是预测市场的唯一监管者,州政府的限制应被联邦法律排除。
综上,目前的美国联邦行政和立法层面还没有给出定论,在形成全国范围内的通行法律之前,Kalshi 在各州的经营合法性仍将存在差异。
四、技术运转:价格形成、结算机制
预测市场的技术层可以拆成三个环节:份额如何产生(抵押与铸造),价格如何形成(撮合),结果如何确认并兑付(预言机与结算)。
4.1 技术底层:以事件合约的生命周期为例
预测市场的合约是二元事件合约:事件发生,每份 Yes 兑付 1 美元;事件不发生,兑付 0。一份合约从产生到兑付,经过抵押铸造、撮合交易、事件发生、预言机裁决和赎回五个环节。
图:事件合约的生命周期
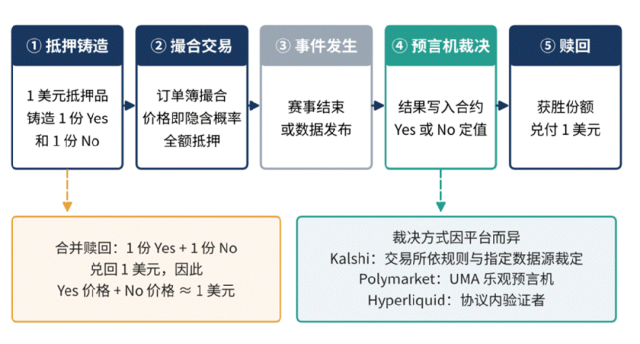
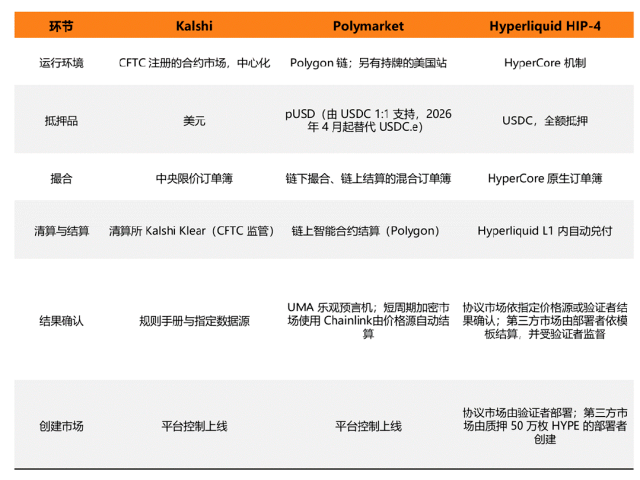
底层架构上,主流平台有三条路线(下表所示)。Kalshi 最接近传统交易所,撮合、清算和裁决都由持牌实体完成,用户以美元入金,代价是准入受监管和州法影响。Polymarket 采用混合架构:撮合在链下完成以保证速度,成交与资金结算上链,仓位以ERC-1155 代币记录。Hyperliquid则把事件合约直接放进自己的交易引擎,与永续合约、现货共用账户。
表:主要预测市场平台技术路线对比表
4.2 价格形成机制
价格即概率,由完整集合锚定
每份合约的价格在 0 至 1 美元之间,对应市场隐含概率,25 美分即 25% 的概率。价格受完整集合机制约束:1 美元抵押品可以铸造 1 份 Yes 与 1 份 No,反过来也可以把一组 Yes 与 No 合并赎回 1 美元。如果 Yes 与 No 的价格之和低于 1 美元,买入两者再合并即可获利;高于 1 美元则反向操作。套利行为把二元市场中两者之和锚定在约 1 美元。
多结果事件中,Polymarket 把互斥结果设为负风险(neg risk)组合:恰有一个结果为 Yes,其余为 No,各结果的 Yes 价格之和同样被锚定在 1 美元附近。5.1 节的价格加总套利,就是对这一锚定偏离的回收。
订单簿:成交价与显示价
订单簿是主流平台采用的价格发现方式。以 Polymarket 为例,页面显示的价格是买一与卖一的中间价,当买卖价差超过 0.10 美元时,改为显示最新成交价。实际成交时,买方按卖价、卖方按买价成交。当两张互补订单撮合时(例如Yes 买价0.60 与No 买价0.40),1 美元抵押品铸造一组完整集合,Yes 与 No 分别交付给两位买家。
手续费方面,Polymarket V2 之后由协议在撮合时按市场设定,吃单手续费随价格变化,公式为 fee = C × feeRate × p × (1 − p),其中 p 为成交价格,C 为成交份数,feeRate 为各市场的费率系数;挂单方不收费。手续费因此在50 美分附近最高,向 0和 1两端递减。
图:吃单手续费随合约价格的变化(示意)
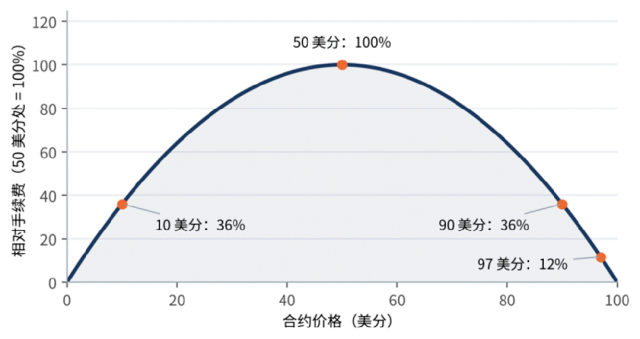
数据来源:Polymarket 官方文档(V2迁移说明),Go2Mars 研究院测算
AMM:另一条路线
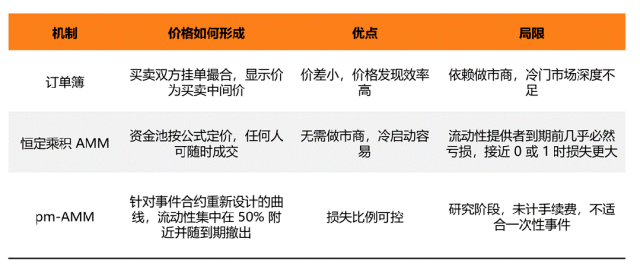
订单簿依赖做市商持续报价,新开或冷门市场常常没有人挂单。AMM 用资金池和公式代替报价,任何人都可以随时成交。早期预测市场项目(如Gnosis 的Omen)采用恒定乘积AMM,但这类机制并不天然适合二元事件合约:事件合约的价格随概率和剩余时间变化,流动性提供者几乎必然在到期前亏损,价格接近 0或 1时,被套利者拿走的价值(LVR)尤其大。
Paradigm 在 2024 年 11 月提出的 pm-AMM 针对这一问题:假设事件结果服从布朗运动(如比分差),使预期 LVR 占池子价值的比例保持恒定,流动性集中在 50% 概率附近,并随到期逐步撤出。该研究的适用范围是比赛这类信息持续进入的事件,不适合一次性事件,且分析未计入手续费。目前主流平台仍以订单簿为主,AMM更多用于长尾市场的冷启动。
表:预测市场三类定价机制比较
抵押与资金效率
预测市场采用全额抵押:买入 Yes 付出的价格就是最大亏损,卖出等价于买入 No,不存在保证金不足和爆仓。好处是结算安全、对手方风险低;代价是资金占用。对长期合约而言,投入的资金要等到事件结算才能收回,价格会被资金成本压低,这也是第五部分中长期合约年化收益偏低的原因。平台因此用奖励补偿占用:Polymarket对部分长期市场发放最高约4% 的持仓奖励,Kalshi也对账户资金和持仓支付浮动利息。
机构资金对资金占用更敏感。2026 年 9 月 22 日,Kalshi Klear 向 CFTC 申请对符合条件的事件合约采用基于风险的保证金:抵押品按预期的短期风险计算,不再等于最大可能亏损。申请仅面向机构(期货佣金商、清算会员等),范围限于长期的经济、金融、政治和商业合约,体育、文化等仍保持全额抵押,目前处于45 天审查期,尚未生效。Hyperliquid的路线不同:事件合约与永续合约共用同一保证金账户,但事件合约本身无杠杆、无清算。
4.3 预言机与结算
结算裁决决定合约最终兑付什么,是预测市场技术链条中争议最多的一环。
表:三种结算裁决方式比较表
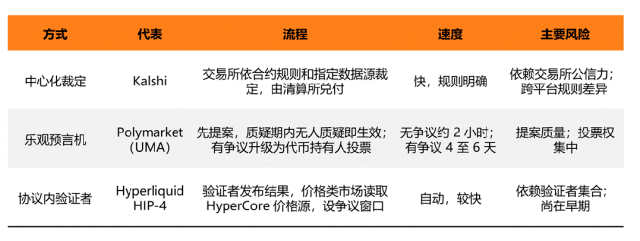
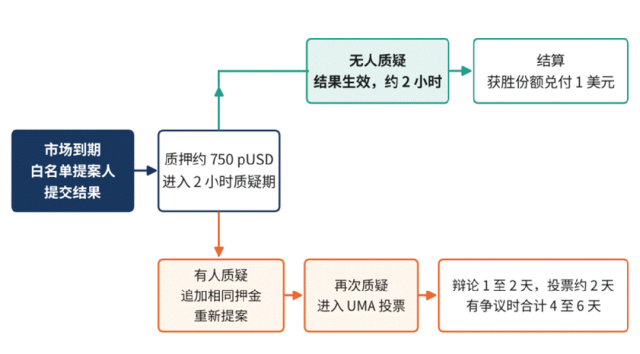
Polymarket 的流程如下图:提案人质押约 750 pUSD 提交结果,进入 2 小时质疑期;无人质疑则结算;有人质疑则重新提案,再次被质疑则交由 UMA 代币持有人投票,辩论 1 至 2 天、投票约 2 天,合计 4 至 6 天。
图:Polymarket 的 UMA 乐观预言机结算流程
这套机制暴露过两类问题:
第一是提案质量:旧版 OOV2 下,经验不足的提案人常提前提案,既丢失押金,也使市场延迟结算。2025 年 8 月,UMA 通过 UMIP-189,Polymarket 迁至 MOOV2,只有白名单地址可以提案,初始名单为 37 个地址。
第二是投票权集中:2025 年 3 月,一名 UMA 大户利用投票权影响了某个市场的裁决,Polymarket 称之为前所未有的治理攻击。
另一方面,对短周期的加密价格市场,Polymarket 改用 Chainlink 价格源自动结算,不再依赖人工提案。
而Hyperliquid 则自 2026 年 5 月 25 日起,由验证者借助自动化新闻源软件发布链下事件的结果,整个流程闭合在 Hyperliquid L1 内,不依赖UMA、Chainlink或Pyth。
4.4 拓展方向:事件合约与永续合约的融合
永续合约是没有到期日、通过资金费率锚定现货价格的衍生品,是加密市场流动性最强的产品。事件合约有到期日,成交集中在赛事和事件节点,而目前的两类产品出现三条融合路径:
表:事件合约与永续合约的三条融合路径
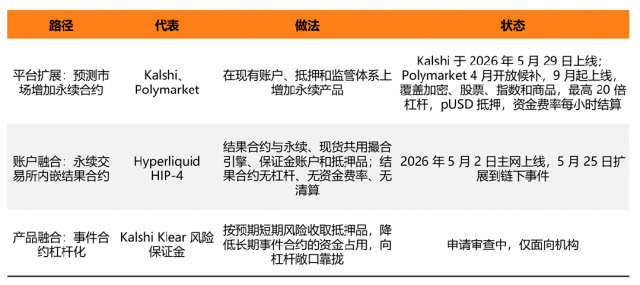
融合的原因主要有两点。对平台而言,永续合约的成交持续,不依赖赛事周期,可以弥补事件合约成交的脉冲特征;对交易者而言,结果合约与永续合约共用保证金,可以用事件合约对冲永续头寸面临的事件风险。
值得指出的一点是:更深一层是事件合约本身的永续化。由于事件合约价格有界,到期收敛到 0 或 1,没有连续的现货价格可供锚定,资金费率难以直接套用。所以目前业内目前正在探索以概率指数作为永续合约的标的,或在同一账户内与永续头寸组合保证金。这一产品形态是预测市场最前沿的探索和发展方向。
五、收益策略
预测市场已成为套利与量化交易研究的前沿领域。近年已有多篇论文研究其中的定价偏差和套利机会,金融学与资产定价领域也开始讨论这些策略。
评价收益时,以长期持有作为参照。Polymarket 部分长期市场的持仓奖励最高约为年化 4%;同时在 “耶稣再临市场” 买入 No 并持有到期,折合年化约 5.4%。这类收益几乎不承担判错风险,所以:策略的年化收益至少要高于这一区间,占用资金才有意义。
表:代表性预测市场平台套利收益策略
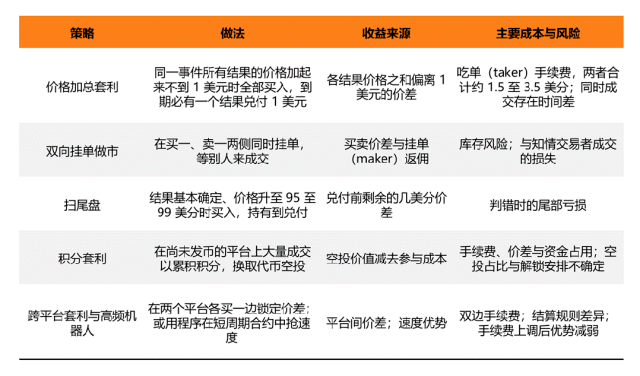
5.1 价格加总套利
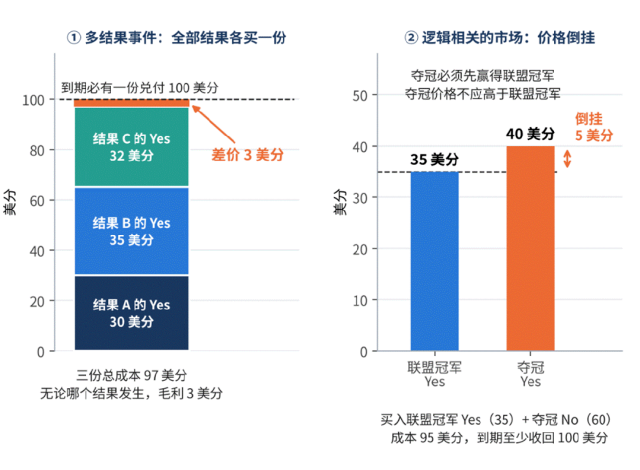
一个事件的所有结果里,只有一个会兑付 1 美元,其余归零。因此把全部结果各买一份,无论哪个发生,都能收回 1 美元。如果买入的总成本不到 1 美元,差额就是不依赖结果的利润。
举例来说,某事件有三个互斥且穷尽的结果,Yes 的卖价分别是 30、35 和 32 美分,合计 97 美分。三份全买,最后必有一份兑付 1 美元,毛利 3 美分,约 3.1%。这类价差多出现在多结果事件,因为各结果的订单簿相互独立,价格容易偏离。二元市场中,Yes 与 No 的互补订单会被撮合引擎直接配对,价差很难持续。
逻辑相关的市场之间也有类似机会, 即同时关注几个先后具有互斥或者逻辑顺序的盘口。例如:某队夺冠必须先赢得联盟冠军,前者的价格不应高于后者,出现倒挂时就有利可图。
图:价格加总套利思路图
5.2 双向挂单做市
做市是在买一价和卖一价两侧同时挂单。例如 Yes 的买一价为 49 美分、卖一价为 51 美分,做市者在 49 美分挂买单、51 美分挂卖单,两边各成交一份,即赚取 2 美分价差。这 2 美分来自吃单方:吃单方为即时成交,买入时按 51 美分付价,卖出时只拿 49 美分,价差是他们为立即成交付出的代价。
价差同时补偿做市者承担的两类风险。
一是库存风险:只有一侧成交时,手中会留下单边头寸,价格朝不利方向移动就会亏损
二是逆向选择:掌握消息的交易者会专挑做市者的报价成交,此时报价已经过时,做市者等于按旧价接单。
同时,平台往往也对挂单方另有激励。Polymarket 对挂单不收费,并按类别将 15% 至 25% 的吃单手续费返还给做市商;Kalshi 多数合约同样不对挂单收费。返还资金同样来自吃单方,目的是鼓励挂单、加深盘口,上述风险仍由做市者自己承担。
5.3 扫尾盘
扫尾盘是在结果已基本确定、价格升至 95 至 99 美分时买入,持有到兑付,赚取剩余的几美分。以 97 美分买入 Yes 为例:到期兑付 1 美元,扣除约 0.2 美分手续费,单笔净赚约 2.8 美分,净回报约 2.9%。
单笔回报只有 2.9%,但持有时间短、资金回笼快,可以反复投入。把单笔回报简化为单日操作,按一年内可重复的次数折算,即得年化收益,折算方法为2.9% × 365 ÷ 剩余天数。如果剩余30 天,年化约35%;剩余90 天约11.7%,180天约5.8%,365天只有2.9%。35%的前提是全年都能找到剩余30 天、价格97 美分的合约,属于理论上限。
图:扫尾盘的年化收益与平台内长期持有收益
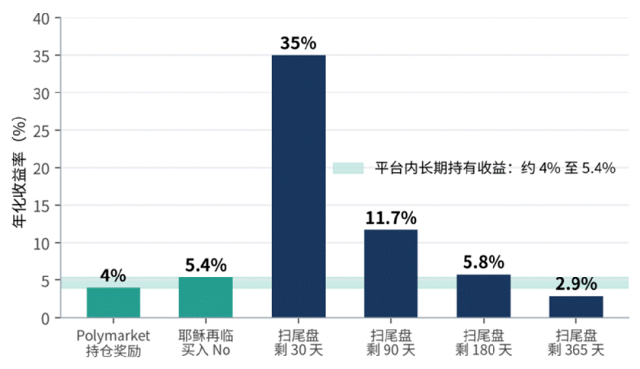
上图同时标出两个长期持有的参照:Polymarket 部分长期市场的持仓奖励最高约年化 4%,在“耶稣复活再临”市场买入 No 并持有到期约年化 5.4%。
距兑付越远,扫尾盘的年化收益越低:剩余约半年时与这两项参照相当,因此这一策略更适合剩余时间短的合约。
而扫尾盘的风险集中在尾部:判错一次损失 97 美分,而每次获胜只赚约 2.8 美分,需要约 35 次获胜才能补回。另外,Polymarket 的结果一旦进入 UMA 争议,资金还要多占用 4 至 6 天,结果也可能改判。
5.4 积分套利:以 Predict.fun 为例
积分套利赚的是预期中的代币空投,而不是交易本身。Predict.fun 每周向用户发放 Predict Points(PP)。官方文档说明,积分大部分归提供流动性的挂单方:挂单需达到最小规模,买卖价差低于阈值,且双边挂单的奖励最高;交易和持仓也有积分。市场预期积分将兑换为代币空投,官方尚未公布发币安排。
积分的成本因角色而异。手续费由吃单方支付,官方基础费率为 2%,价格不高于 50 美分时约为 2%,价格越高越低;挂单方不收费,部分市场还可获得吃单手续费25% 至30% 的返还(试行至10 月底)。挂单方的成本因此主要是库存风险和逆向选择,吃单方的成本则是手续费。
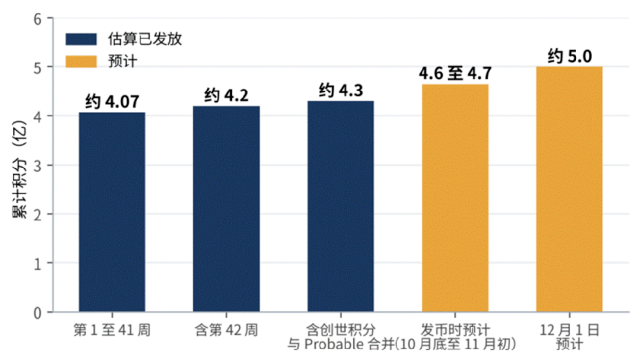
单个积分值多少钱,取决于积分总量、空投占比和发币后的估值。据 Odaily 估算,积分累计约 4.3 亿,发币时预计增至 4.6 亿至 5 亿。
图:Predict.fun 积分累计发放量的估算
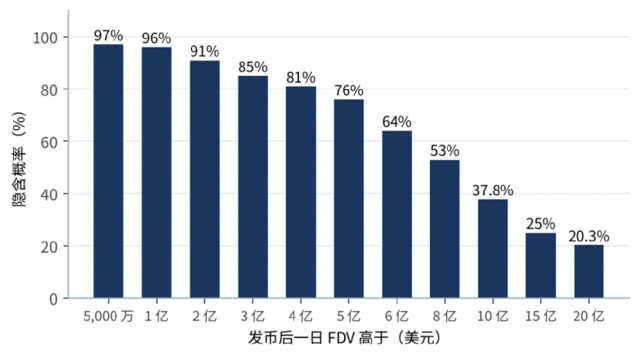
发币后一日的完全稀释估值(FDV)在 Polymarket 上有对应市场,下图为其隐含概率分布(含是否发币的概率):FDV 高于 8 亿美元的概率约 50%,高于 10 亿美元约 38%。空投占比官方尚未公布,Odaily 假设为 5% 至 20%。按 8 亿美元 FDV、5 亿积分计,每个积分约值 0.08 至 0.32 美元。
图:Predict.fun 发币后一日 FDV 的隐含概率
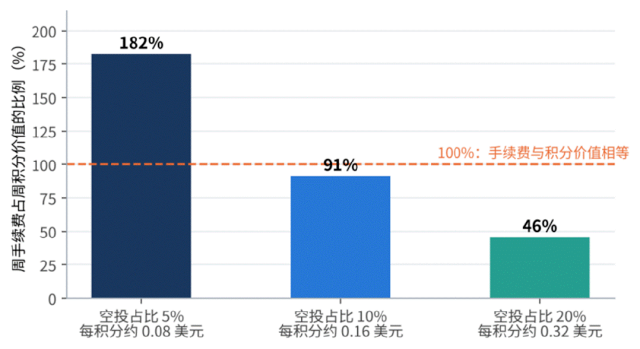
每周发放约 1,000 万积分,对应价值约 80 万至 320 万美元;DefiLlama 显示 Predict.fun 近 7 日的手续费约 146 万美元。空投占比为 5% 时,周手续费约为积分价值的 1.8 倍;10% 时约为 0.9 倍;20% 时约为 0.5 倍。空投占比超过约 9%,积分价值才高于手续费。这一比较把全平台的手续费与全部积分价值相比,而吃单方分到的积分只占其中一小部分,实际回报低于图中。
图:手续费占每美元成交额积分价值的比例
但需要指出的一点是,目前所有的策略数字皆为估算。最终的结果取决于项目方的空投占比和解锁安排。在最终空投计划发放之前,谁也不能保证Opinion 的反撸和空投份额缩减的事情不会重现。
5.5 跨平台套利与高频机器人
跨平台套利的原理和价格加总套利相同,只是两笔交易分在两个平台:同一事件在 Polymarket 买入 Yes,同时在 Kalshi 买入 No,总成本低于 1 美元就能锁定利润。例如 Yes 报价 51 美分、No 报价 45 美分,合计 96 美分,毛利 4 美分。
但这类价差通常只有几美分,扣除双边手续费后所剩不多。更大的风险在于结算规则:两个平台对同一事件的判定标准可能不同,规则不一致时,两笔交易有可能同时亏损。
类似的做法还可以引入高频机器人,抓取同一时间、不同平台间的价差,利用平台间的时间差,以及利用平台间的预言机报价差异,进行高频、快速的套利。
六、趋势研判
基于以上分析,我们对预测市场的下一阶段做出五点判断。
第一,世界杯后需求常态化但并为萎缩,后续对于增量的衡量要看实付资金。世界杯结束后需求没有退潮,9 月成交创历史新高,驱动力从选举、世界杯这类单一大事件,扩展到全年的泛体育赛事。不过 9月名义成交增长54%,实付资金只增长23%,串关把面值放大了。此后衡量平台规模,应以实付资金或实际成交为准。
第二,竞争的焦点从平台转向入口。Kalshi 与 Polymarket 合计占近 7 日成交的 94.6%,格局短期难以改变。新进入者的增量主要来自嵌入已有的账户和渠道:Rothera在Robinhood 内,HIP-4在永续账户内,Cantor面向机构客户。对新进入者来说,渠道的价值高于自建一个交易场所。
第三,监管决定行业的上限。联邦巡回法院在联邦法是否优先于州法上出现分歧,第三巡回支持Kalshi,第九、第六巡回判其败诉,最高法院是否受理要在11 月 9日的答辩期限之后才能确定。在全国统一的规则形成之前,Kalshi在各州的经营合法性会继续分化,融资进度也受其影响。
第四,机构级 B 端客户的需求已经十分明显,预测市场有望承担对冲平台和金融基础设施的角色。Cantor向约3,000 家机构客户开放Kalshi 的事件合约,FalconX与AneraLabs 在Polymarket 上完成了与算力价格挂钩的链上大宗对冲交易,两个案例都来自真实的风险对冲需求。事件合约可以对应单一的具体风险,机构不必再通过整个板块或ETF 间接对冲。需求已经出现,能否承接取决于深度和资金效率。
第五,资金效率是承接 B 端需求的前提。事件合约全额抵押,资金占用高,订单簿深度也不足以承接大额对冲,现阶段主要靠场外大宗和专业做市商完成。Kalshi Klear 申请的风险保证金,以及预测市场与永续合约的融合,目标都是提高资金效率。我们判断,事件合约会先在大宗和定制合约中成熟,再回到订单簿。
七、结语
世界杯过后,预测市场的需求没有退潮。用户教育已经完成,体育赛季和新入口仍在持续带来增量,Kalshi 与 Polymarket 合计占去九成以上的成交,行业格局已经成形。
需求站稳之后,行业的上限由两件事决定:
-
一是合规:最高法院如何处理 Kalshi 的案件,将决定持牌平台能否在全国范围内扩张体育合约。
-
二是机构化:Cantor 与 Kalshi、FalconX 与 Polymarket 的案例说明B端客户的对冲需求已经出现,而能否承接需求并规模化,要看盘口深度和资金效率能否跟上。
观察这两件事的进展,实付资金、盘口深度和结算争议率比名义成交额更可靠。而在这两件事得到解决后,预测市场才有可能走完三层叙事的最后一步,从体育赛事的博彩平台,成长为风险定价的金融基础设施,成为未来金融世界不可分割的重要部分。