


a16z 公布第七版消費級 AI 百大榜首度,揭露付費者高度集中,前 1% 的人就占了近兩成支出。流量榜也漸趨固定,下一步的變數在各分高價方案、個人代理,以及廣告與交易抽成。
(前情提要:
a16z 最新 AI 百大應用榜單:ChatGPT 穩坐龍頭,平台品牌卡位戰正式開打
)
(背景補充:
OpenAI dots、Meta Muse、Grok Bot 怎麼選?三大全天候 AI 代理價格、入口、安全分析
)
本文目錄
Toggle
每 月在 AI 上平均刷卡 903 美元 的那群人,僅占付費者的 1%,卻貢獻了近兩成的觀測支出。付費者的中位數,一個月才花 25 美元。a16z 在 10 月 5 日公布第七版 Top 100 Gen AI Consumer Apps 。這一版首度加入 YipitData 的美國消費者刷卡支出排名,結論很直接:
消費級 AI 用的人很廣,付錢的人很少,付錢的人又極度集中。
流量榜本身已經沒什麼新鮮事,這一版新上榜僅 11 款,是七版以來最少。
榜單藏不住的錢
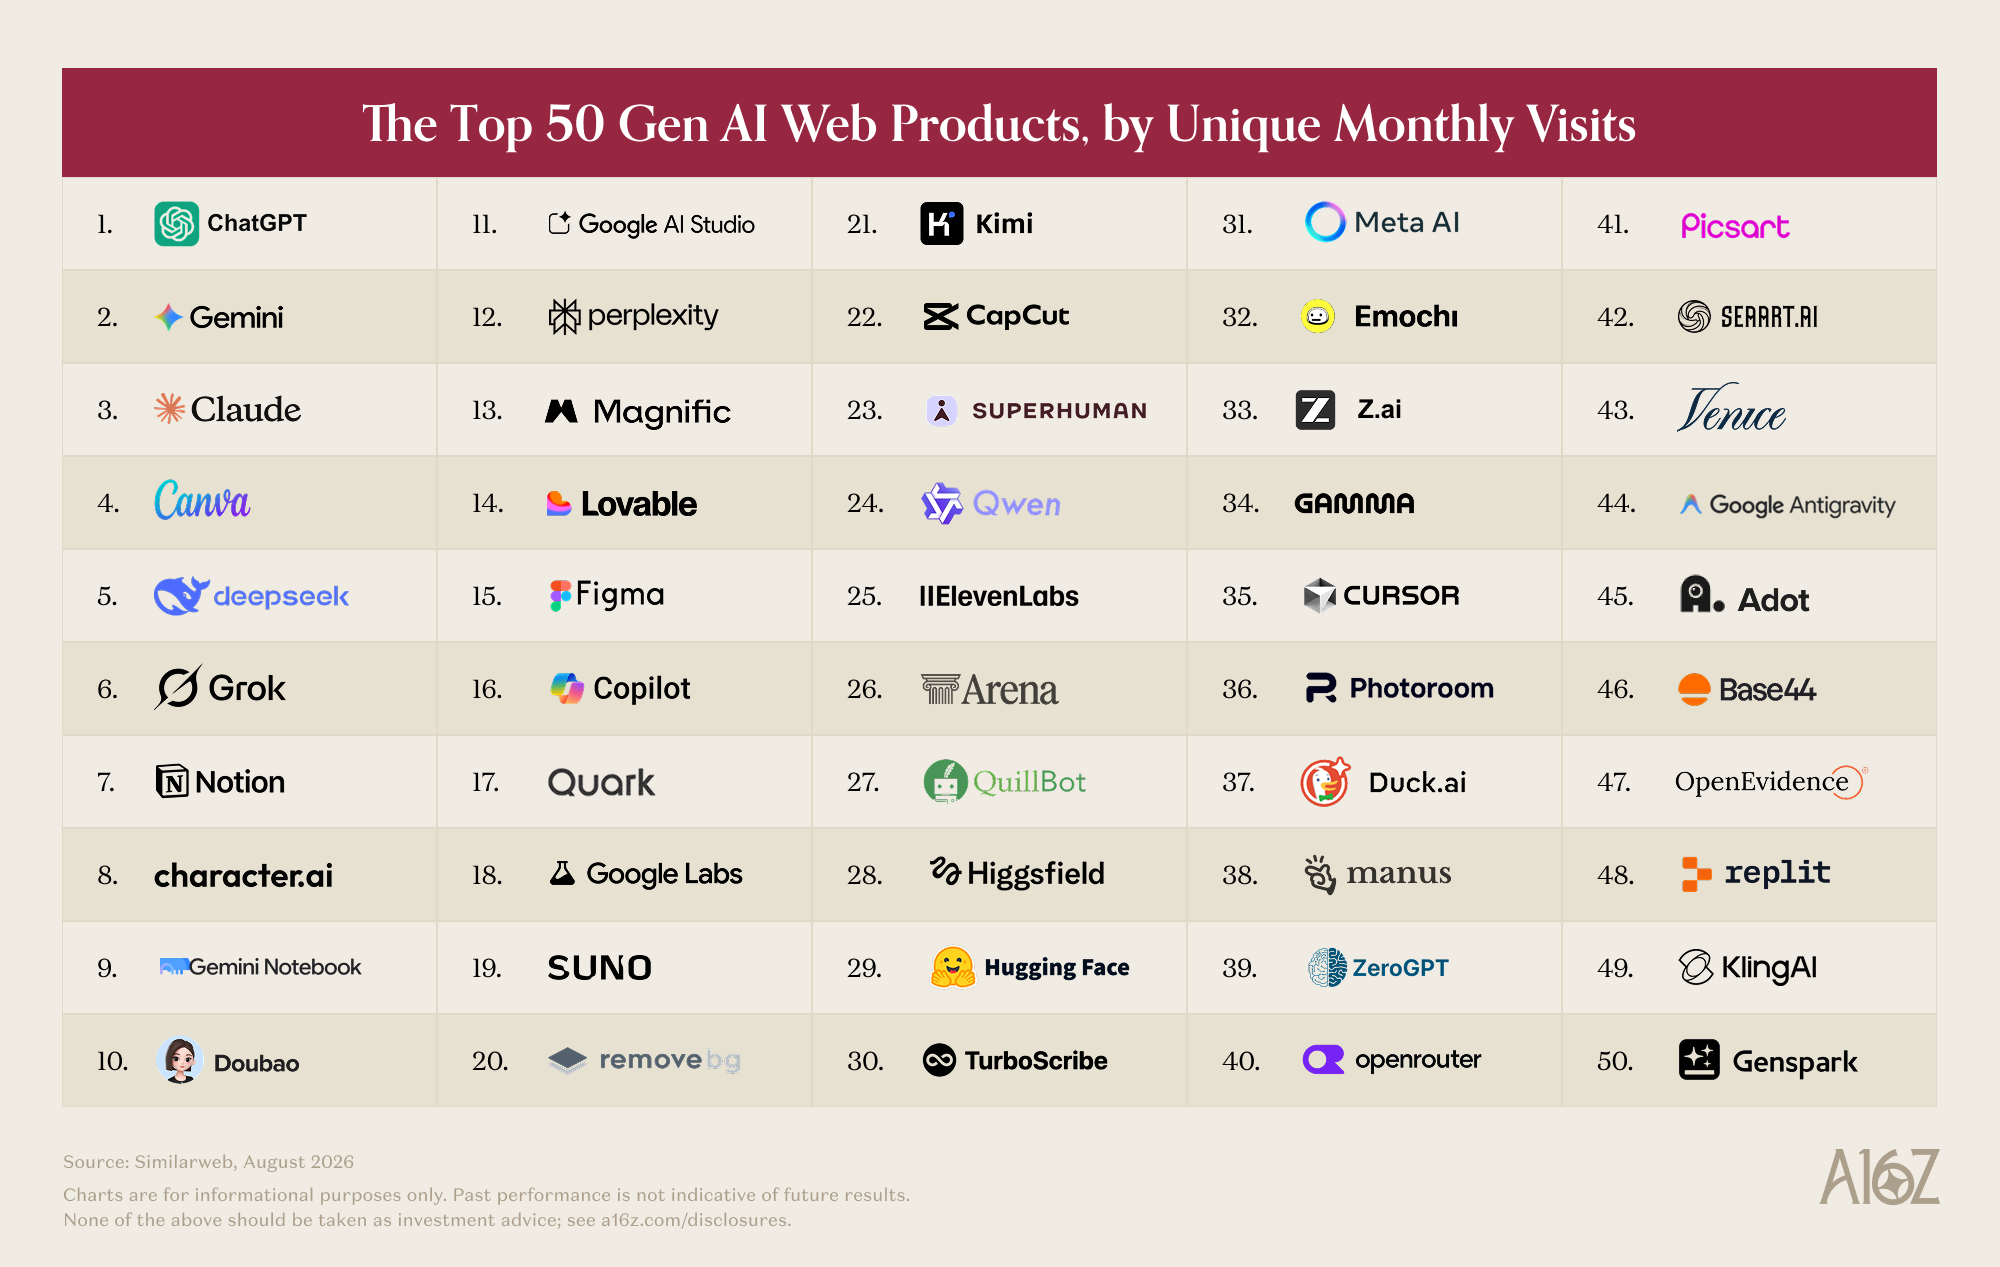
依 Similarweb 的 2026 年 8 月數據,網頁版前十名依序是 ChatGPT、Gemini、Claude、Canva、DeepSeek、Grok、Notion、Character.ai、Gemini Notebook 與豆包。ChatGPT 的造訪量約為 Gemini 的 2 倍,上一版是 2.7 倍;行動端月活躍用戶的差距仍是 2.5 倍。
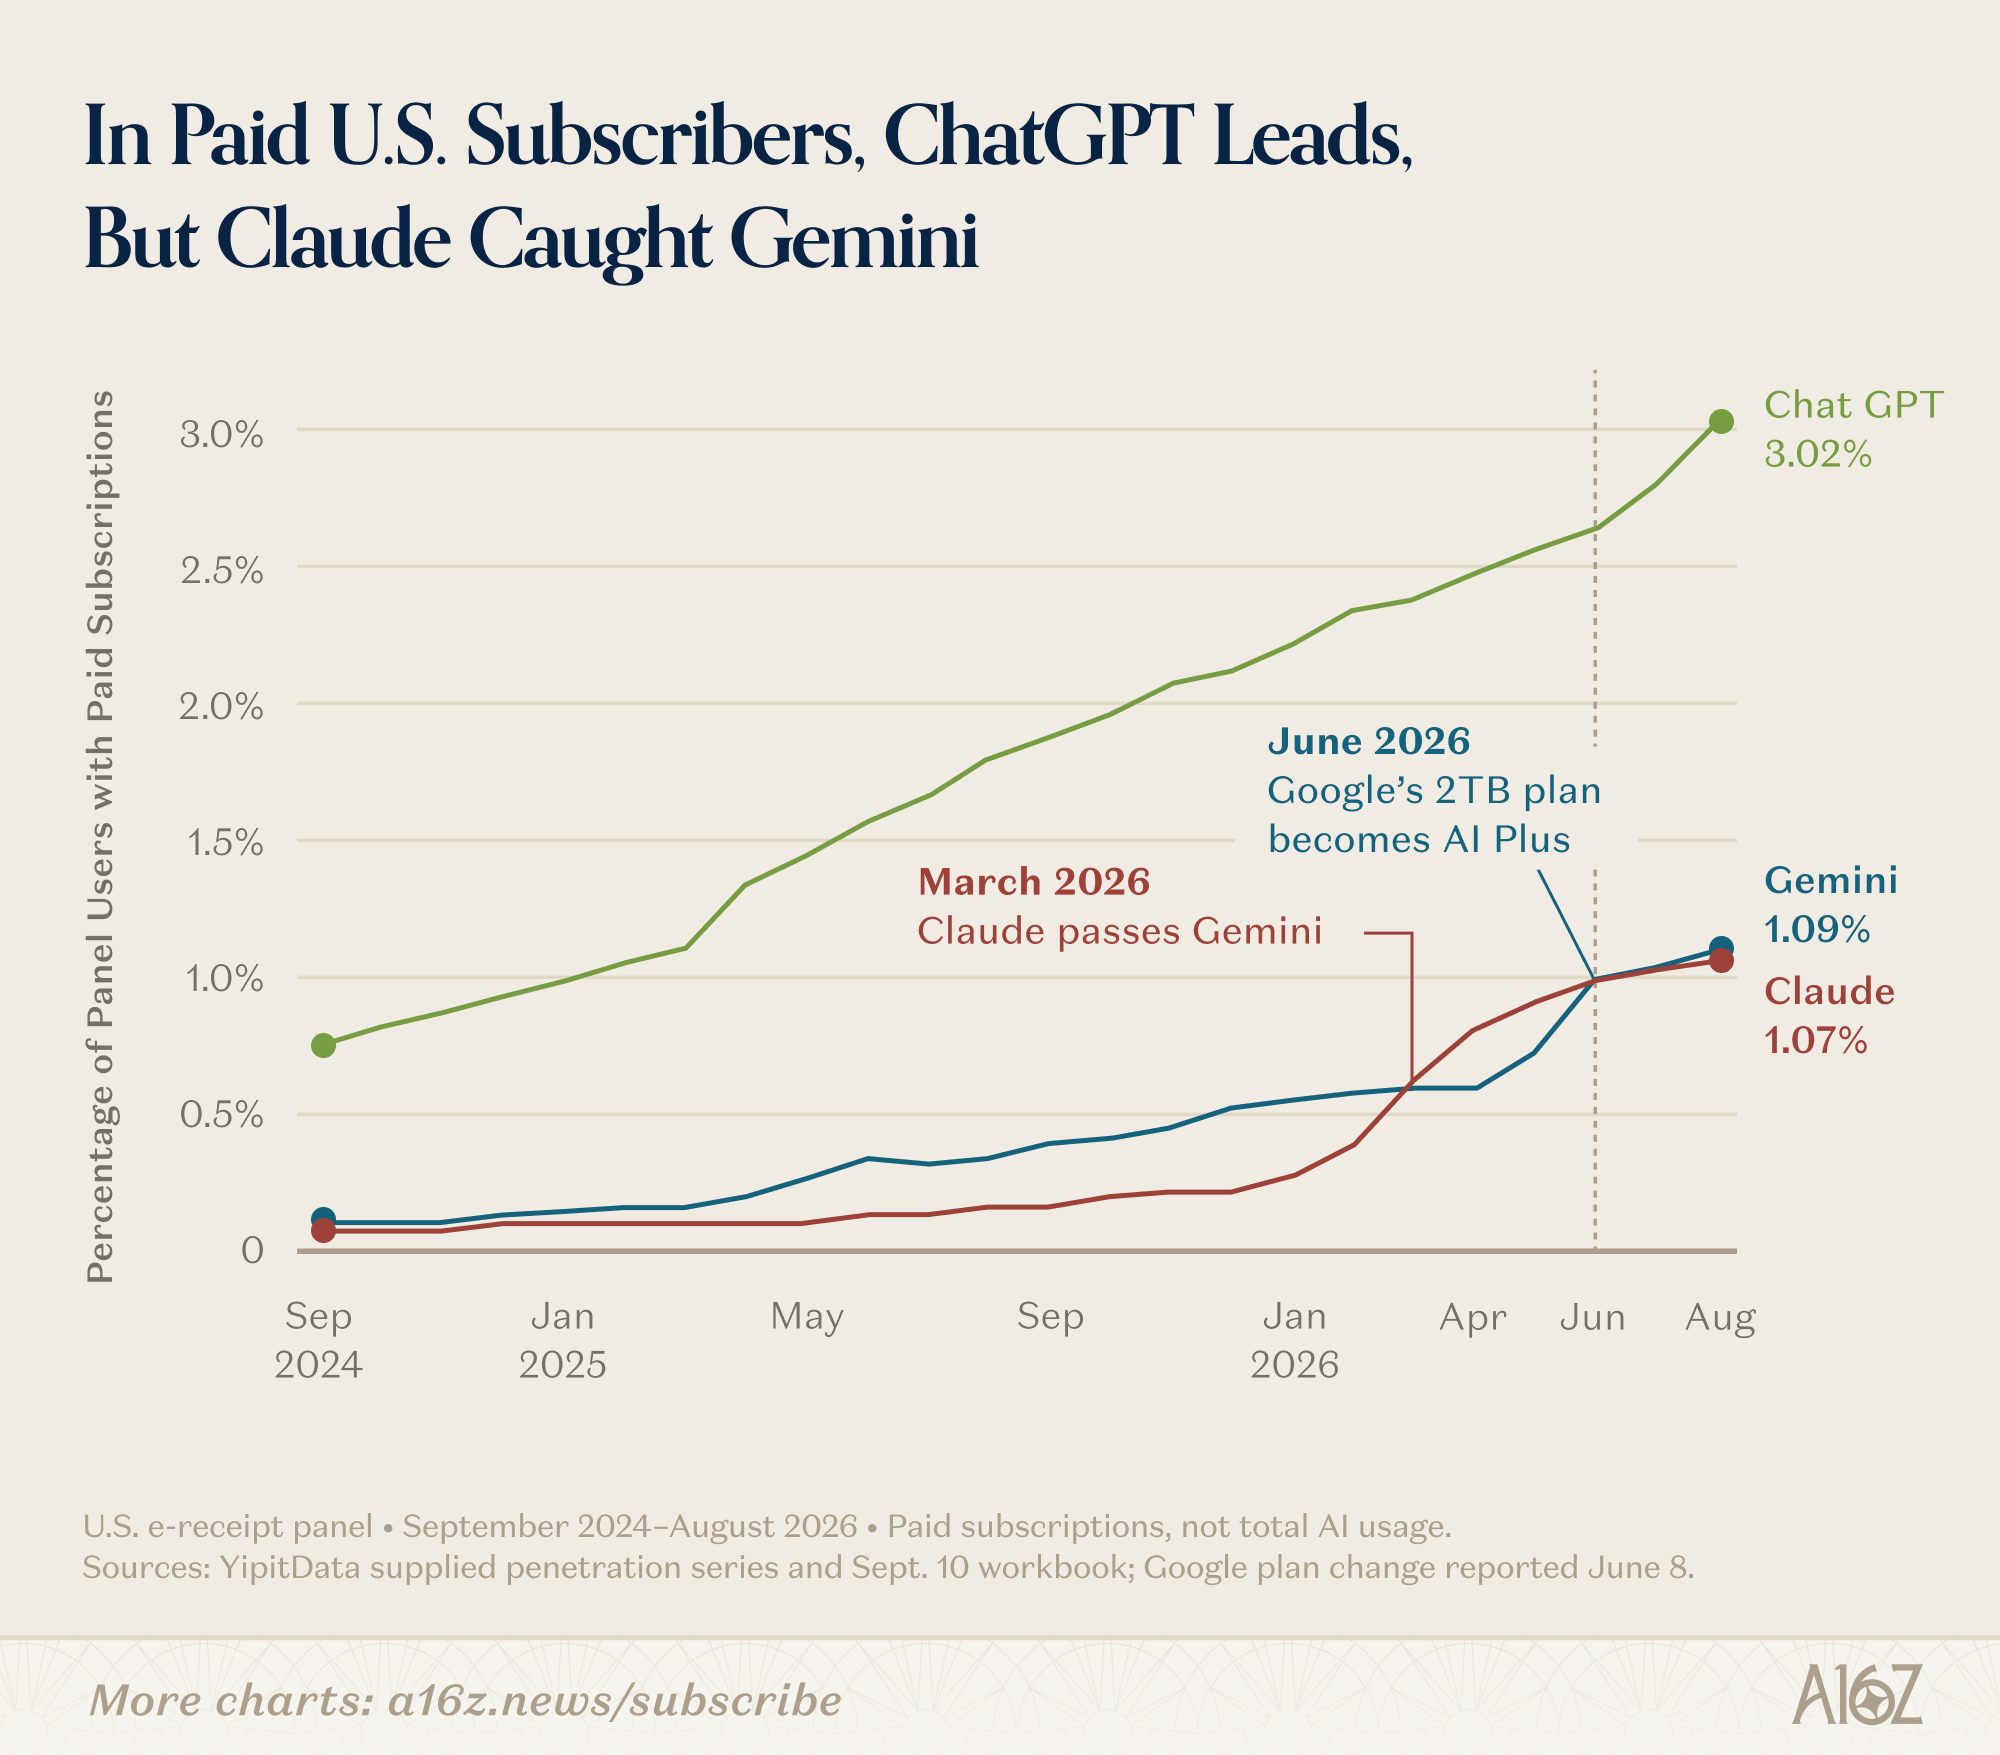
差距縮小最明顯的是付費:ChatGPT 的美國消費者付費訂閱數是 Claude 或 Gemini 的 3 倍,上一版是 Claude 的 8 倍、Gemini 的 4 倍。Claude 今年稍早在美國消費者訂閱數超車 Gemini,Google 把舊有付費用戶併入 AI 方案後,兩者並駕齊驅。
高價方案帶出這一版最有意思的發現:支出遵循冪律分布,簡單來說就是,少數人貢獻了大部分的錢。
前 1% 付費者占觀測支出的 19.5% ,比後 50% 付費者合計的 16.6% 還多,前 10% 約占一半。前 1% 平均每月刷卡 903 美元,18 個月成長 80%;中位數付費者每月 25 美元,幾乎沒有成長。付費買一款 AI 產品的人,僅 13% 還會再買第二款。
這群人更像 prosumer,也就是把軟體當生產工具買的重度個人用戶。a16z 指出,前 1% 的支出偏向 n8n、fal、Manus 這類自動化與開發工具,以及 Higgsfield、Figma、HeyGen 這類創作工具。
支出榜前五名是 OpenAI、Anthropic、Canva、Superhuman 與 Higgsfield。前 50 名中有 29 家沒出現在網頁或行動流量榜,三張榜都上的僅 7 家:ChatGPT、Claude、Suno、Perplexity、Photoroom、Canva 與 Notion。
數字的邊界
不過這份榜單有三處要特別提醒。
第一是數據本身。支出數據僅限美國,來自 YipitData 的樣本而非普查,a16z 自己寫明不應解讀為公司總營收。Gemini 的營收無法與 Google 其他消費者營收可靠切分,沒有列入支出榜,OpenAI 與 Anthropic 領先的排名因此少了一個重要對手。
成人向產品也從這一版起排除,a16z 說若計入,會占網頁流量榜兩成以上。
第二是利益關係。a16z 的 官網投資清單 列有 OpenAI、xAI、Cursor、ElevenLabs、Replit、Figma、OpenRouter、OpenEvidence、Character.AI 等榜上公司。文末免責條款也寫明,部分資訊取自第三方,包括 a16z 旗下基金的投資組合公司,且未經 a16z 獨立查證。
第三是故事比榜單更新。Claude 在夏天轉弱:YipitData 的全球桌面樣本顯示,7、8 月日均工作階段數下滑,美國樣本則顯示新增訂閱放緩、退訂率上升。ChatGPT 在 7 月推出 GPT-5.6 Sol、Terra、Luna 與 ChatGPT Work 後重新加速。
個人代理的數字更要打折。Instinct 據報在仍採邀請制時,三週就突破 10 萬用戶。創辦人 Noah Shinn 稱,40% 的用戶會在三週內連結信用卡,開始購物後每月平均透過 Instinct 花 1,300 美元,年化交易額已超過 10 億美元,一半來自旅遊。
Meta 的 Muse 在 9 月 9 日推出,據報首週日活躍用戶 25 萬,不到一個月下載破 500 萬,目前僅限美國與加拿大。但 Threads 當年在這兩個市場,前 22 天下載就超過 1,500 萬。
訂閱之外的出路
這些數字重要,是因為消費級 AI 幾乎全靠訂閱與用量計費。a16z 統計 44 款 AI 原生網頁產品,84% 提供付費訂閱,64% 有用量計費或加購點數,有廣告的僅 14%,有交易抽成的僅 2%,變現方式可複選。
對照上一個網路世代:2025 年廣告占 Meta 營收的 97.6%,占 Alphabet 的 73.2%。當年用戶是商品,如今用戶是付費者,而付費者就那麼一小群。a16z 認為,這很可能限制了更深的消費者採用。
不過轉向也已經開始。OpenAI 表示,ChatGPT 廣告年化營收在 8 月達到 10 億美元,週活躍用戶 12 億。個人代理則可能走交易抽成,也就是用戶透過 AI 買東西,業者從中抽一筆分潤。Instinct 與 Muse 都說未來會收,不過目前都還沒收。
代理要抽成,得先過商家這關。a16z 提到,Amazon 在不到兩週內就切斷 Muse 的存取,Shopify、Instacart、OpenTable、Expedia 等則簽了官方串接。
我的判斷是,訂閱把市場切成兩半。一半是願意為產出付錢的重度用戶,人數極少,卻撐起約一半的支出;另一半是天天在用、卻沒有付費理由的多數人。廣告與抽成補的正是後者,代價是 AI 的推薦動機會變複雜:用戶付費時,它替你工作;靠廣告與抽成時,它還得替商家算帳。
?相關報導?
a16z 警告「AI代理不看廣告」會直接下單:2910億美元網路廣告將毀滅
97% 營收來自廣告的 Meta 開新業務線:祖克柏要把 AI 賣給企業
ChatGPT 放大招:月費額度可訂閱其他 App,Vercel、Notion 首波 16 個夥伴加入
ChatGPT Pro 500 美元方案值得升級嗎?多數人大可不必
ChatGPT 廣告機制解剖:對話即標籤、四重加密 Token、商家 SDK 回傳,OpenAI 廣告棧已成形