


「トークン化株式」という言葉自体は、もう珍しくありません。株価に連動するトークンや、実際の株式を裏付けにしたオンチェーン商品はすでに登場しています。
2026年9月17日、米証券取引委員会(SEC)は「Innovation Exemption」と呼ばれる条件付きの免除措置を公表しました。対象は、米国の主要市場で取引される株式をトークン化し、AMMと流動性プールを使ってオンチェーンで売買する市場です。免除措置は公表から5年間で、SECは実際の運用や市場参加者からの意見を今後の制度検討に使うとしています。
今回の対象は株価だけを再現する商品ではありません。SECは配当を受け取る権利や議決権を含め、同等のクラスの従来株と同じ権利を持つことを条件にしています。
「株をトークンにした」という話は以前からありました。今回違うのは、株主としての権利を持つトークン化証券を、暗号資産のDEXで使われてきたAMMで取引するところまで制度の対象にしたことです。
「トークン化株式」でも中身は違う
Robinhood EuropeのClassic Stock Tokensは、原株そのものを保有する商品ではありません。Robinhood Europeとのデリバティブ契約で、原株の価格を追跡します。Robinhoodの説明でも、購入者は原株を所有せず、議決権など一部の株主権を持たないとされています。
Krakenなどで扱われるxStocksは構造が異なります。原株で1対1に裏付けられ、SolanaやEthereumなどのネットワーク上で発行されます。対応するウォレットへ移し、DeFiで担保や流動性提供に使うこともできます。一方で通常の株主と同じ議決権や原株に対する法的請求権はありません。配当の経済的利益は、保有数量を調整する仕組みで反映されます。
SECが今回対象にしたTokenized NMS Stockは、この2つとも異なります。ここでいうNMS Stockは、米国のNational Market Systemの対象となる株式です。第三者がトークン化する場合も対象になり得ますが、元の株式と同等の権利を持つ必要があります。第三者が自ら発行した証券で原株の値動きだけを再現するような商品は対象外です。
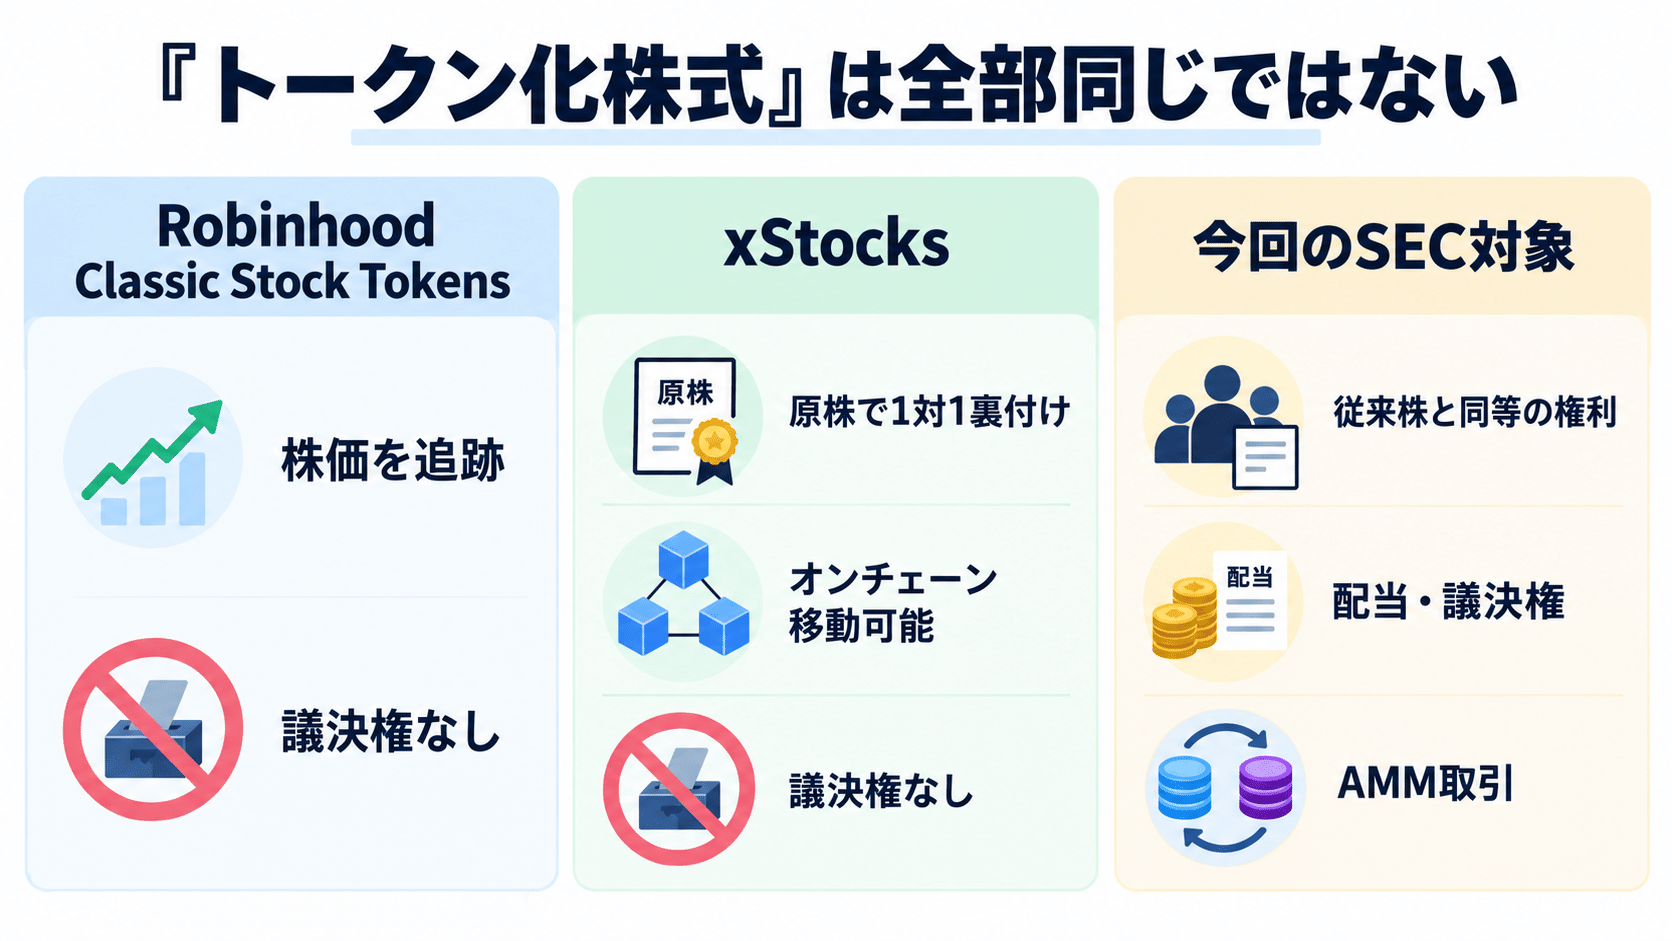
既存の株券をそのまま許可型AMMへ移す制度ではありません。「株価に連動するトークン」と「株主としての権利まで備えたトークン化証券」は、同じトークン化株式という言葉でも構造が異なります。
株の売買にAMMを持ち込む
通常の株式市場では、買いたい価格と売りたい価格を注文として出し、それらを市場でマッチングさせます。AMMでは流動性提供者が資産をプールへ入れ、利用者はそのプールを相手に資産を交換します。価格はプール内の資産量などに応じて自動的に変動します。
今回の制度では、この仕組みを提供する市場をTokenized Securities Venue(TSV)と呼びます。SECは条件を満たすTSVについて、証券取引法上の「exchange」の定義から一時的に免除しました。さらに、トークン化株式をAMMへ供給する一定の流動性提供者についても「dealer」の定義から条件付きで免除しています。
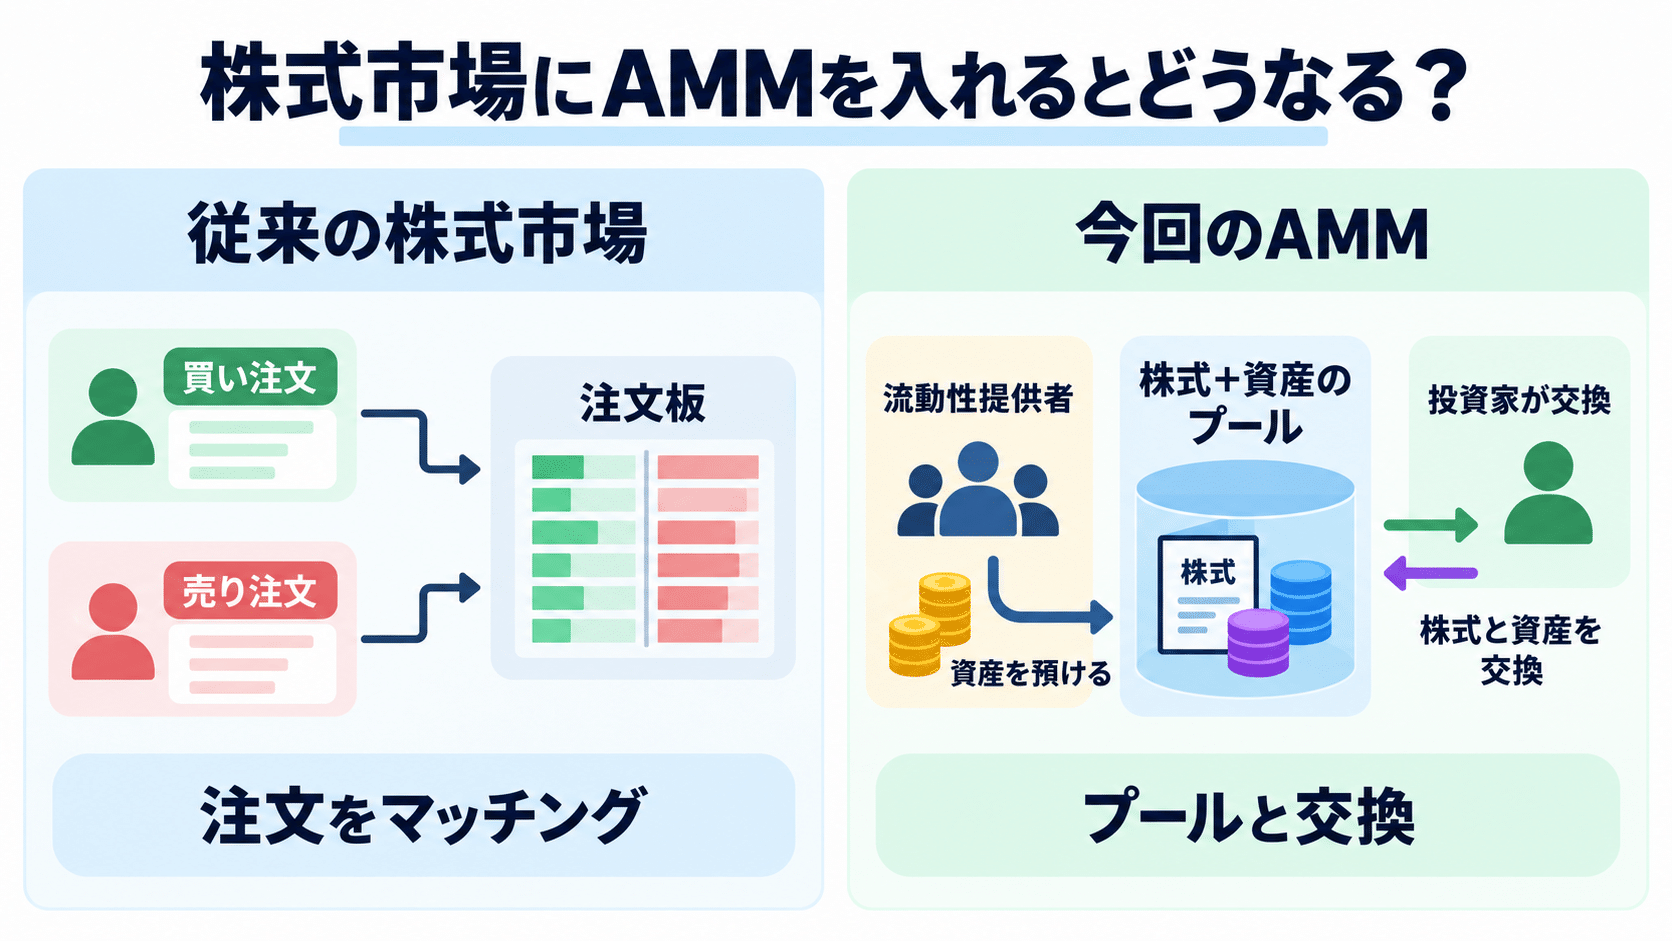
取引ペアはトークン化株式同士だけに限られません。SECの命令では、証券に該当しない暗号資産や一定の決済用ステーブルコイン、トークン化されたマネー・マーケット・ファンドなどとの組み合わせも想定されています。
RWAでは資産をブロックチェーン上に発行したこと自体が話題になりがちです。今回SECが対象にしたのは、その先にある「どこで、どう売買するか」という市場の部分です。
公開チェーンでも、誰でも参加できるわけではない
AMMや流動性プールと聞くと、ウォレットを接続すれば誰でも参加できるDEXを連想しますが、TSVはその形ではありません。
AMMを利用できるのは、TSVが確認した参加者に限られます。一方でTSVが使うスマートコントラクトは監査可能かつ公開され、誰でも閲覧・利用できる公開型ブロックチェーン上に置くことが条件です。つまりブロックチェーン自体は開かれていても、AMMで株式を取引できる参加者は制限されます。
公開型のブロックチェーン上にスマートコントラクトを置きながら、取引参加者には資格確認を求める構造です。暗号資産のAMMをそのまま証券市場へ移すのではなく、AMMという取引方式と既存の証券市場のルールを組み合わせています。
第三者が企業の株式をトークン化する場合には、原株の発行企業への事前通知も必要です。企業側が所定の手続きで異議を申し立てれば、そのトークン化株式をTSVで取引することはできません。この免除は新規発行を認めるものではなく、対象は既存のNMS株式をトークン化したうえでの取引に限られます。
出来高は原株の0.25%が上限
取引量には明確な上限があります。
Tokenized NMS Stockは、既存の米国市場で使われている区分に沿ってTier 1とTier 2に分けられます。Tier 1は最大75銘柄で、各銘柄の取引量は原株の前月平均日次出来高の0.25%まで。Tier 2は最大250銘柄、2.5%までです。関連するTSVがある場合は、その取引量や銘柄数も合算して判定されます。
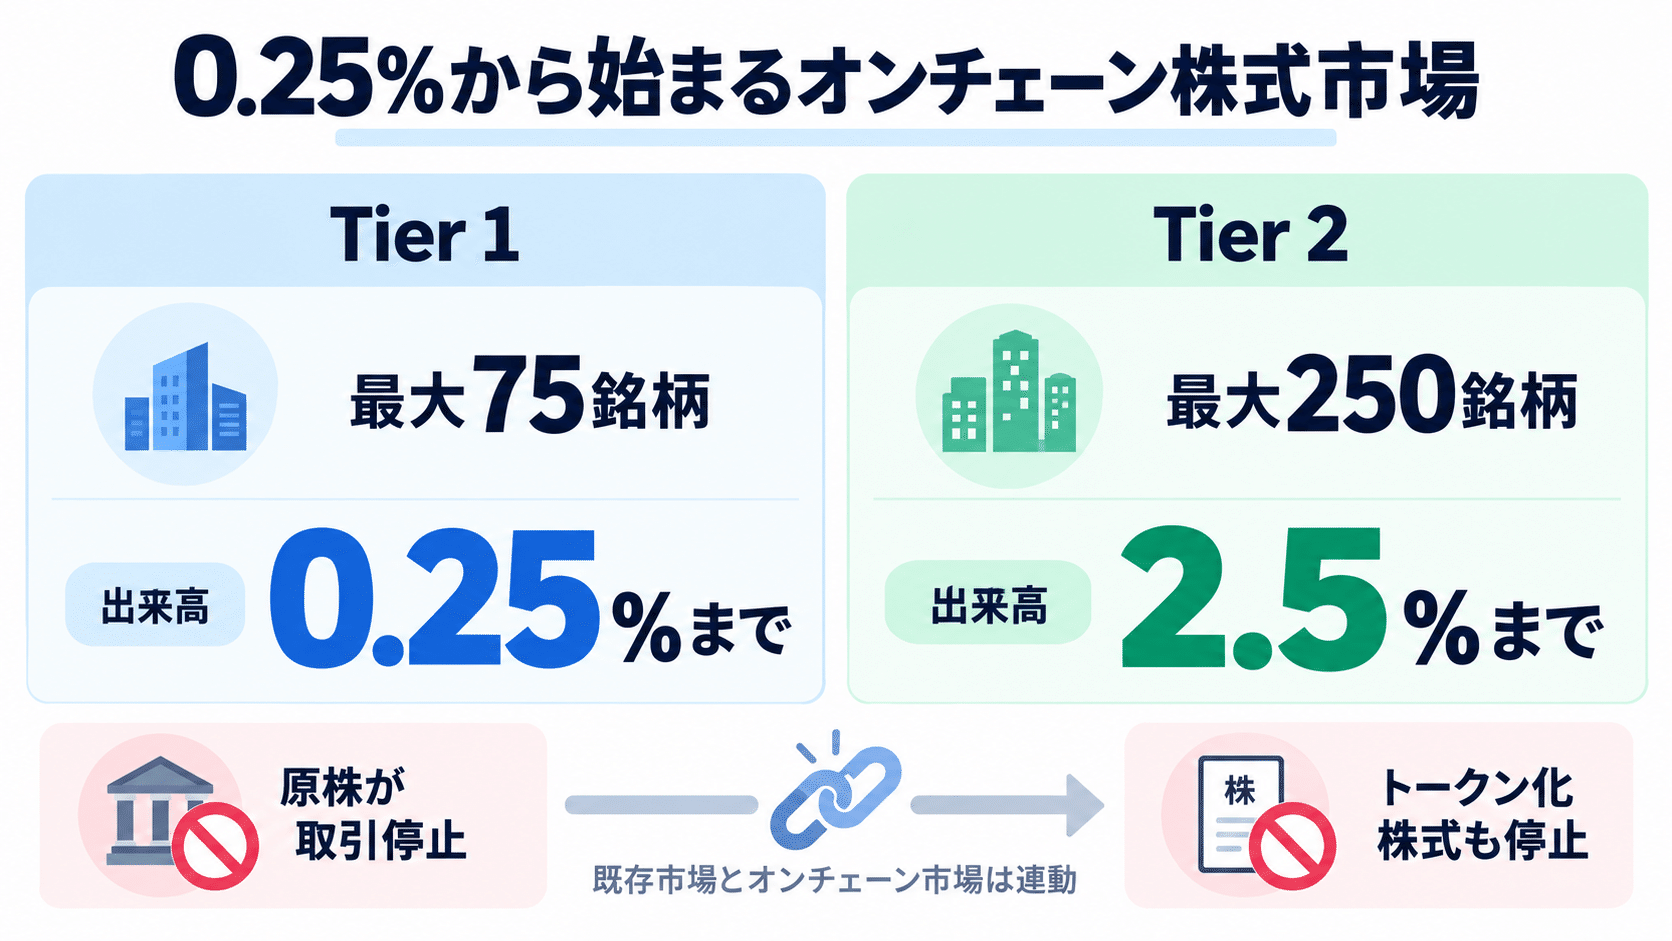
SECはこの銘柄数と出来高の制限を、TSVでの取引が既存市場へ与える潜在的な影響を抑えるためのものと説明しています。AMMでは流動性プールの資産比率などをもとに価格が形成されるため、オンチェーン側と従来市場側で価格がずれる可能性もあります。
原株が主要市場で取引停止になれば、該当するトークン化株式も同時に取引を止める必要があります。ブロックチェーン上にあるからといって、原市場と切り離して動き続ける仕組みではありません。
5年間という期間も恒久的な制度として完成したことを意味しません。SECは今回の措置を暫定的で対象を絞ったものと位置づけ、今後のルール作りを検討するための実運用や意見を集めるとしています。
「トークン化した」で終わらない
トークン化株式という名前だけでは、商品の中身を説明できなくなっています。
原株の価格に連動するのか。実際の株式で1対1に裏付けられているのか。配当や議決権まで従来株と同じなのか。外部ウォレットへ移せるのか。誰が取引できるのか。注文板を使うのか、AMMで売買するのか。同じ「トークン化株式」でも設計はかなり違います。
SECが今回対象にしたのは、「株をブロックチェーンに載せられるか」という部分だけではありません。株主としての権利を持つ証券をAMMで取引したとき、既存市場とどう共存させるかまで条件に入れています。そのために発行企業の異議申立て、参加者の確認、出来高上限、原株と連動した取引停止といった仕組みが置かれました。
今回の制度を基準にすると、RWAの違いは「何をトークン化したか」だけでは表せません。そのトークンが何の権利を持ち、どこを移動でき、誰がどんな市場で売買できるのか。同じ資産をトークン化していても、ここが違えば商品や市場の性格も変わります。
SECが設けた5年間の枠組みは、株式のトークン化が「発行」の話だけではなく、その先の「市場をどう作るか」まで制度の対象になった事例です。
※本記事は、公開情報をもとに暗号資産・ブロックチェーン関連ニュースを整理した一般的な情報提供であり、特定の有価証券や暗号資産の売買を推奨するものではありません。
参考文献
U.S. Securities and Exchange Commission, “SEC Issues ‘Innovation Exemption’ to Facilitate the Trading of Tokenized NMS Stock and Request for Comment”, September 17, 2026
https://www.sec.gov/newsroom/press-releases/2026-90-sec-issues-innovation-exemption-facilitate-trading-tokenized-nms-stock-request-comment
U.S. Securities and Exchange Commission, Release No. 34-106402, “Order Granting Temporary Conditional Exemptive Relief…”, September 17, 2026
https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
Robinhood Europe, “Classic Stock Tokens FAQ”
https://robinhood.com/eu/en/support/articles/stock-tokens-faq/
Kraken, “xStocks frequently asked questions”, Last updated September 18, 2026
https://support.kraken.com/articles/xstocks-faq