

作者: Jon Ma ,Artemis CEO,前 Insight Partners 软件风投、Whale Rock 投资者
编译:谷昱,ChainCatcher
亲爱的爸爸:
Anthropic 明天将以约 85 美元/股的价格上市,市值达到 1.54 万亿美元。你问我是否应该投资。
我已经从事投资 10 多年,职业生涯始于 Insight Partners 的软件 VC,最近则是在 Whale Rock 担任公开市场及私募股权投资者。
我甚至为 Anthropic 建立了两个财务模型并在 Twitter 上广泛传播,分别是关于 Anthropic 在 2030 年达到 1 万亿美元 ARR ,以及在 AI 恐慌后建立的 Anthropic 在 2030 年达到 8000 亿美元 ARR 。
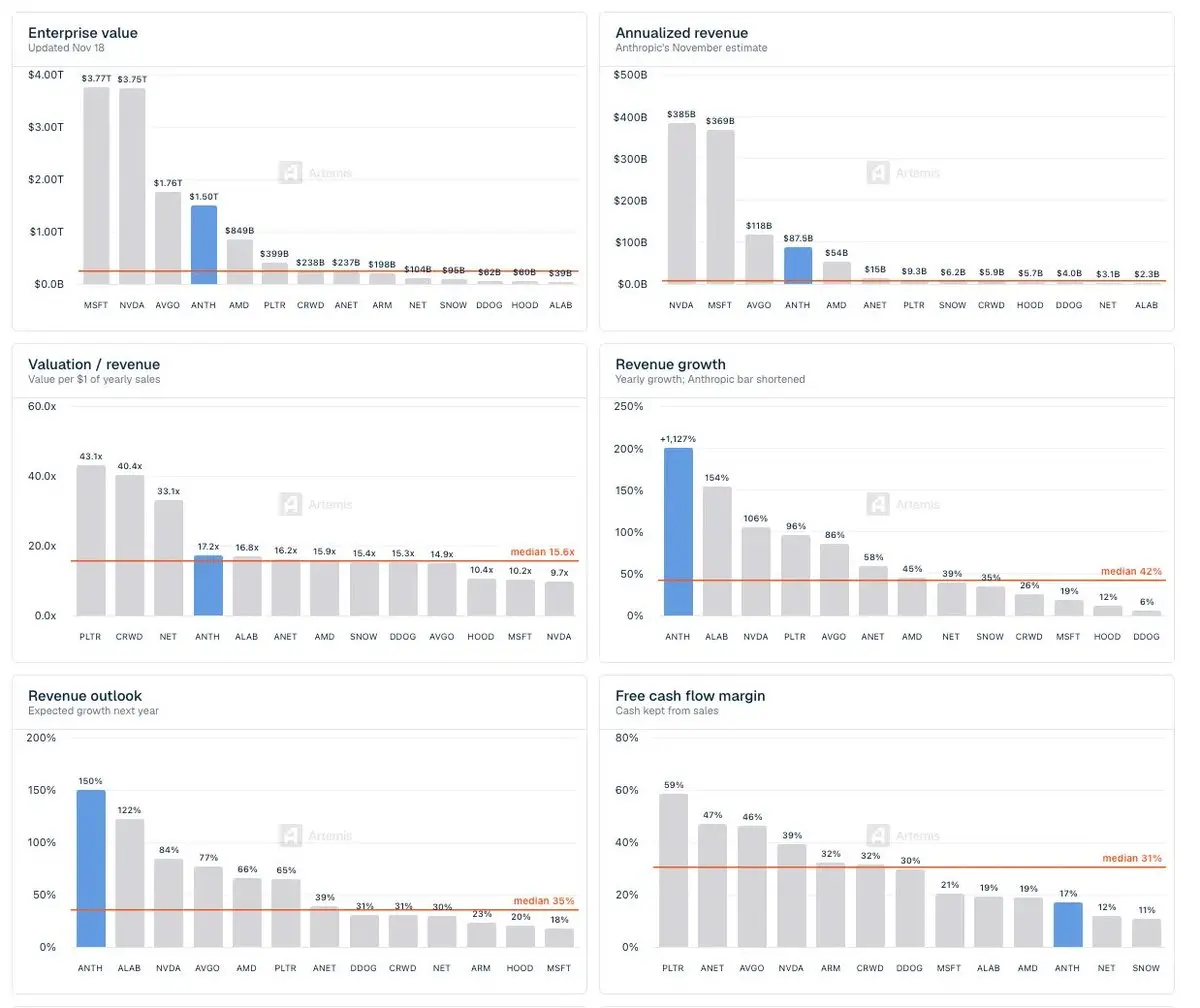
在我 10 年的投资生涯中,没有一家公司像 Anthropic 一样。它不仅是有史以来增长最快的公司……
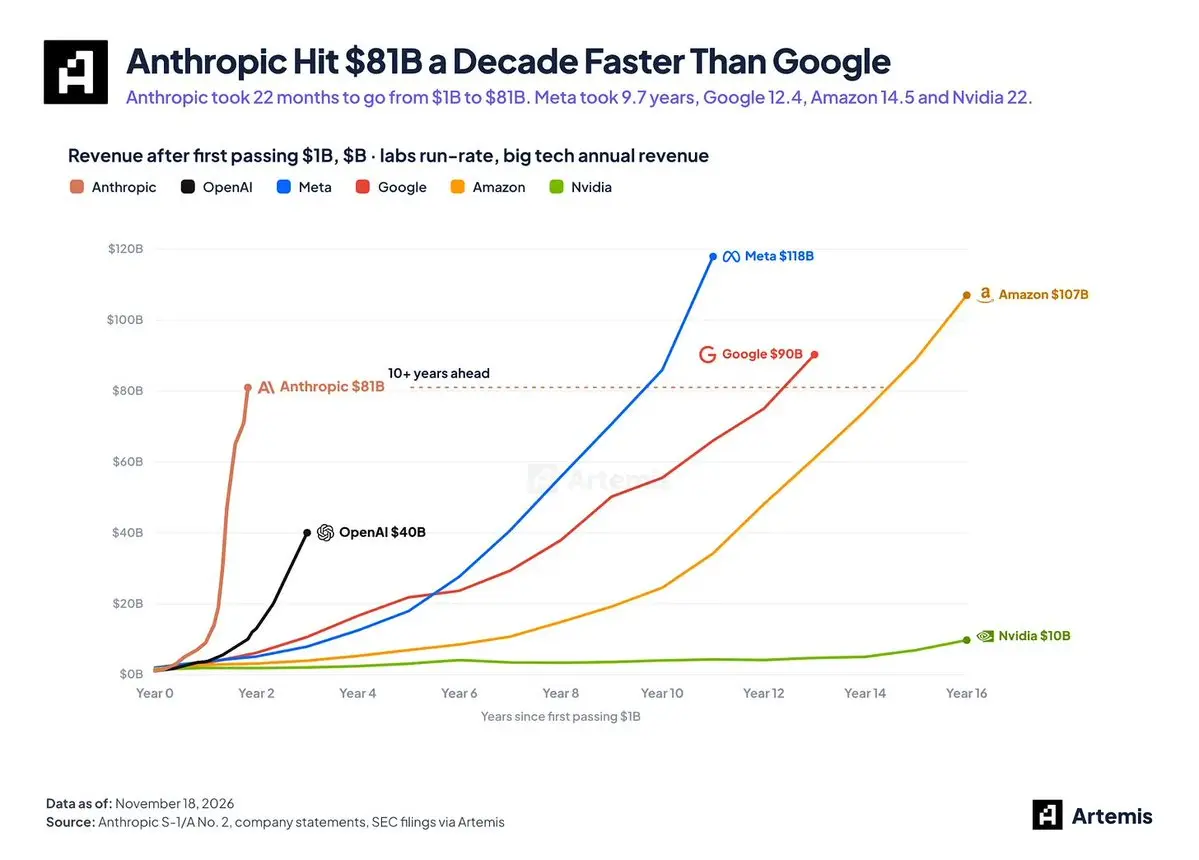
……而且这也是有史以来第一次出现这样一家上市公司:不仅实现了 10 倍的增长(公开市场中最快),仅凭一个垂直领域(编程智能体 Coding Agents)就实现了 800 亿美元的 ARR,并且在 IPO 之际,它仍然是一个具有 10 倍上涨空间的超大赌注(moonshot bet)。
最不可思议的部分在于联合创始人 Dario、Danielle 及其团队。我意识到 Anthropic 的联合创始人受其使命的驱动程度,远大于对赚钱的渴望——这一使命就是让 AI 系统与人类价值观保持一致。
他们的有效利他主义根基和以使命为导向的方法,不仅将使 Anthropic 成为世界上最有价值的公司,而且也会因此变得更加安全。
以下是我认为 Anthropic 在未来 4 年内将成为一家市值 10 万亿美元公司的核心逻辑,以及我选择投资的原因——前提是其定价不超过 160 美元/股且估值不超过 3 万亿美元。
Whale Rock 的 Alex Sacerdote 曾教导我们要寻找处于 S 曲线早期的投资机会。
从定义上讲,智能体在企业中“真正取代员工”的采用曲线上绝对处于早期阶段。
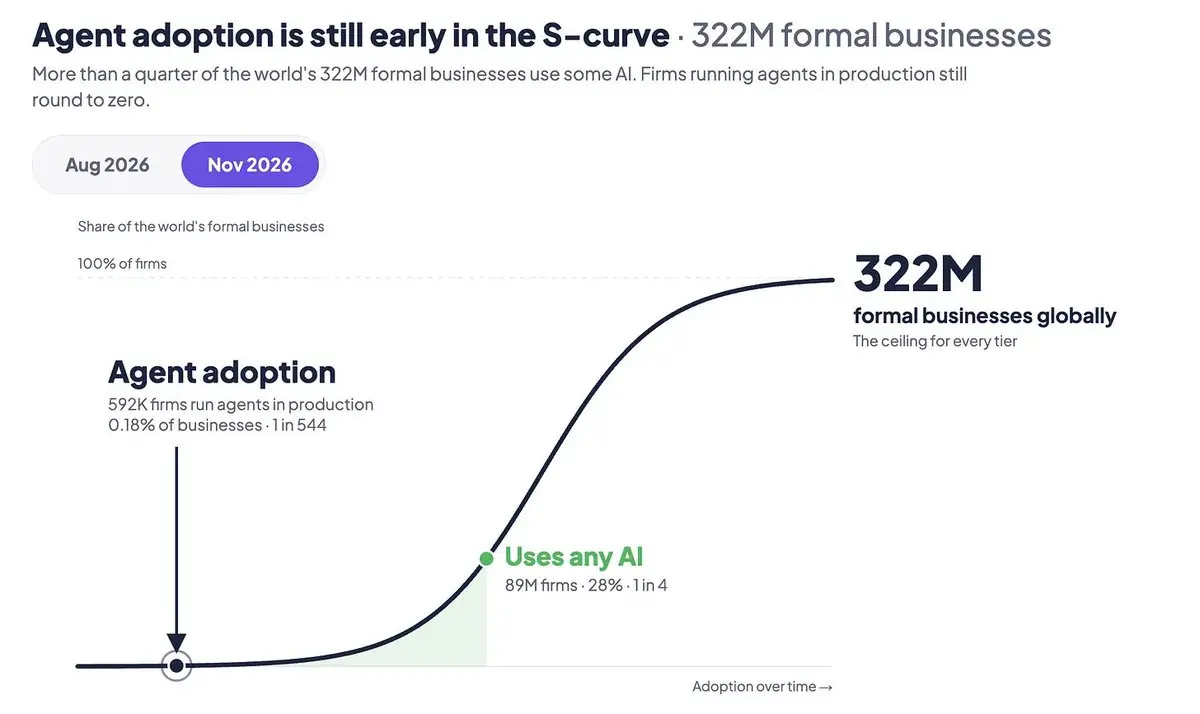
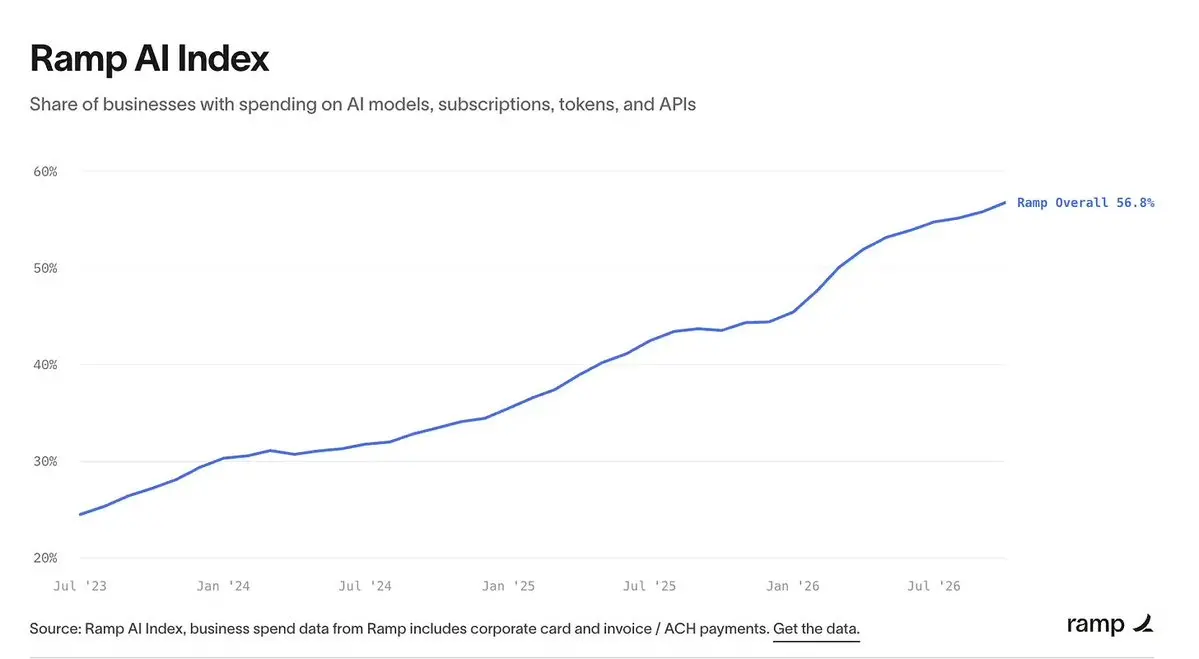
是的,根据 Ramp 的数据,美国大多数企业都在为某些 AI 付费(截至 2026 年 10 月为 56.8%),但平均每月支出仅为 15 美元,相当于 Claude Pro 计划 的费用。
在今年 2026 年 1 月,我开始在 Artemis 使用 Claude Code。作为一名非技术背景的 CEO,我第一次……能够仅凭输入想要构建的内容,就利用智能体端到端地交付产品。
我之前花费数年时间搭建的上一家初创公司 Public Comps ,现在仅用几分钟就重新构建完成了。
在 Artemis,我们的全职员工人数从 25 人缩减到 8 人,而且借助来自 Claude Code / Codex / Devin 的编程智能体,我们的交付速度反而更快了。
我们今年在代币(Token)上花费了 40 万美元,其中 92% 的支出流向了 Anthropic。到 2030 年,大多数企业都会像 Artemis 一样,将预算花在代币而非人员编制(headcount)上。
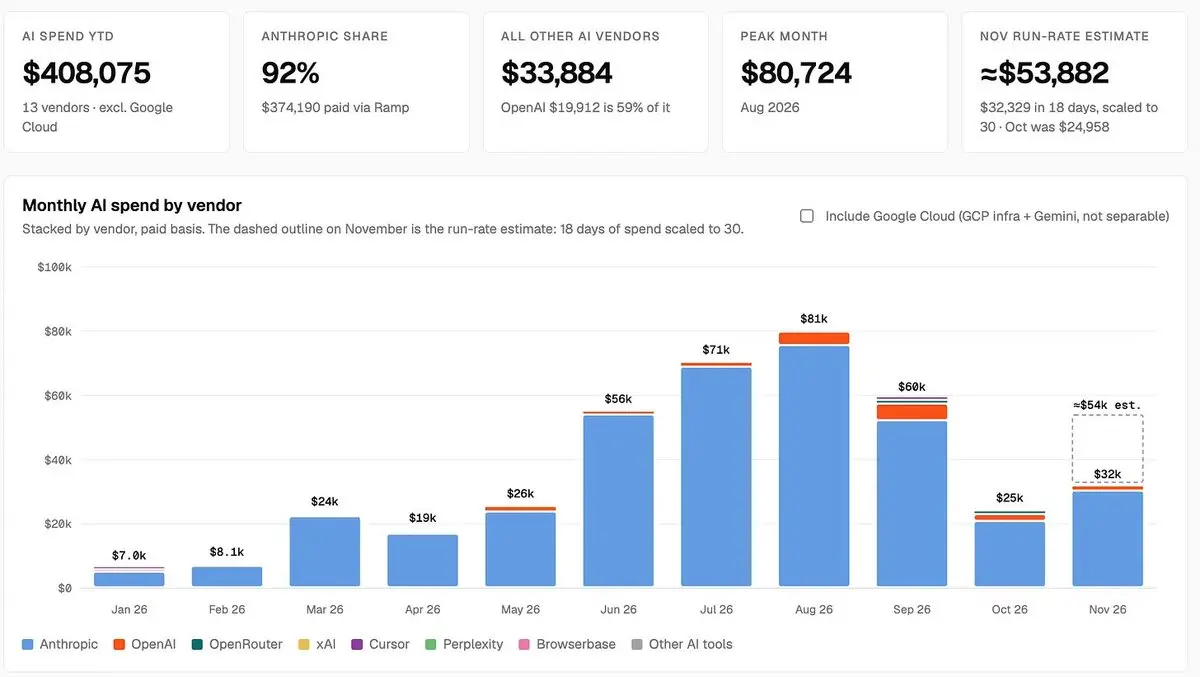
我们也尝试并使用过像 GLM 和 Kimi 这样的开源模型,但依然持续为贵 5 到 10 倍的 Anthropic / OpenAI 模型买单,因为这些前沿模型在工程和金融任务中的表现确实更胜一筹。
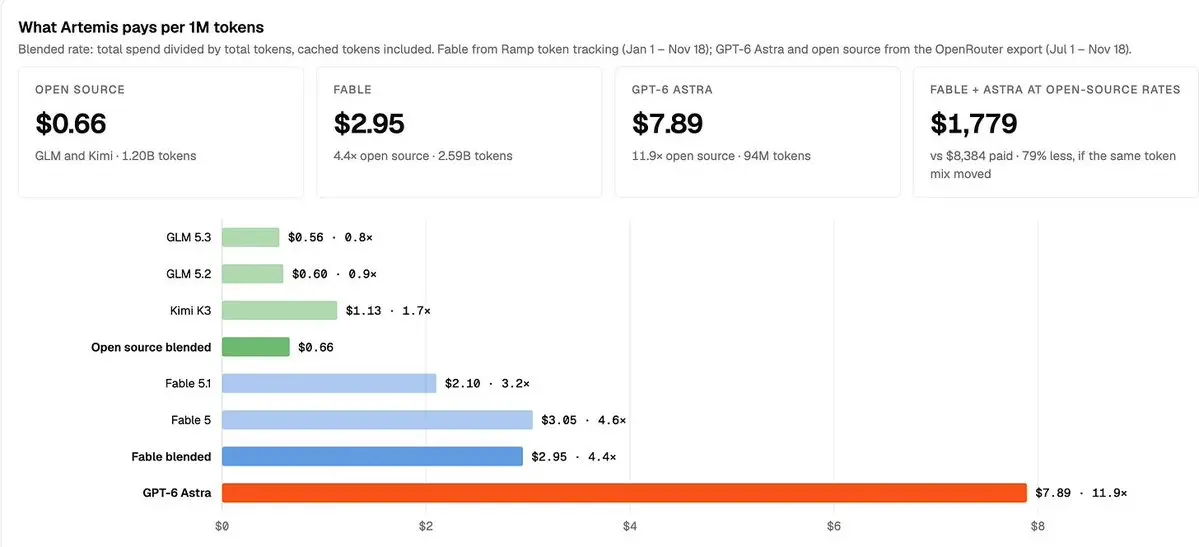
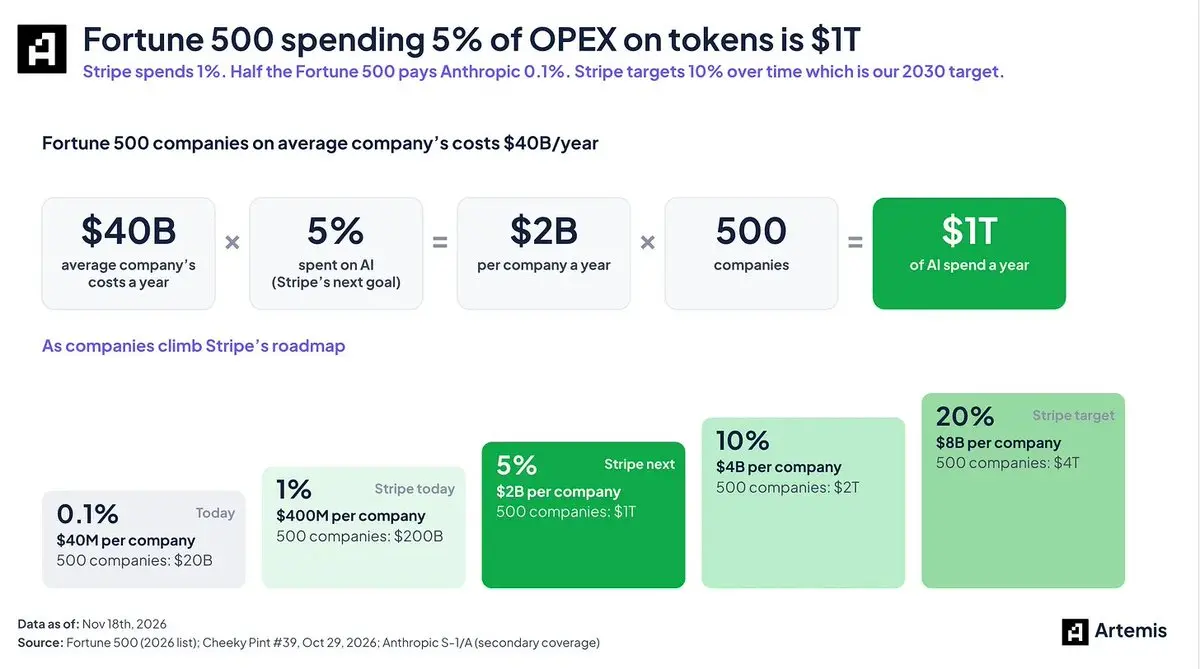
Anthropic 主要通过编程(!)实现了 810 亿美元的 ARR,而这仅仅基于财富 500 强企业将其年度预算的 0.1% 用于代币支出。实现 10 倍增长至 8000 亿美元的路径非常清晰。
领先的金融科技公司 Stripe 将其年度预算的 1% 用于代币,并预计随着时间推移这一比例将接近 10%。如果财富 500 强将其营业费用(OPEX)的 5-10% 用于购买 Anthropic / OpenAI 的代币,单单财富 500 强企业每年就会产生近 1-2 万亿美元的 AI 支出。
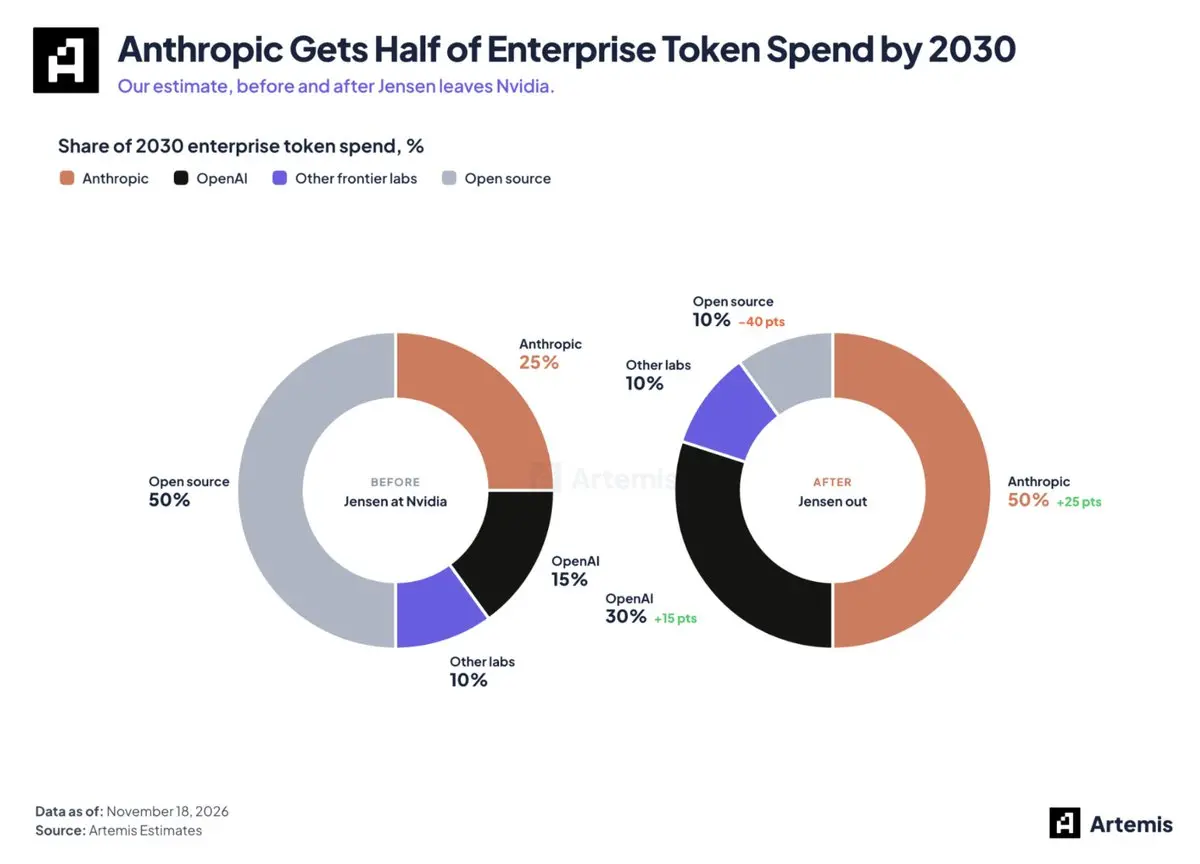
我们认为,随着 Jensen 离开英伟达(NVIDIA),通过英伟达支持的其他美国前沿实验室或中国开源实验室给 Anthropic 带来的竞争将会减少。随着开源威胁的降低,我们认为企业在 AI 上的支出至少有一半将流向 Anthropic。
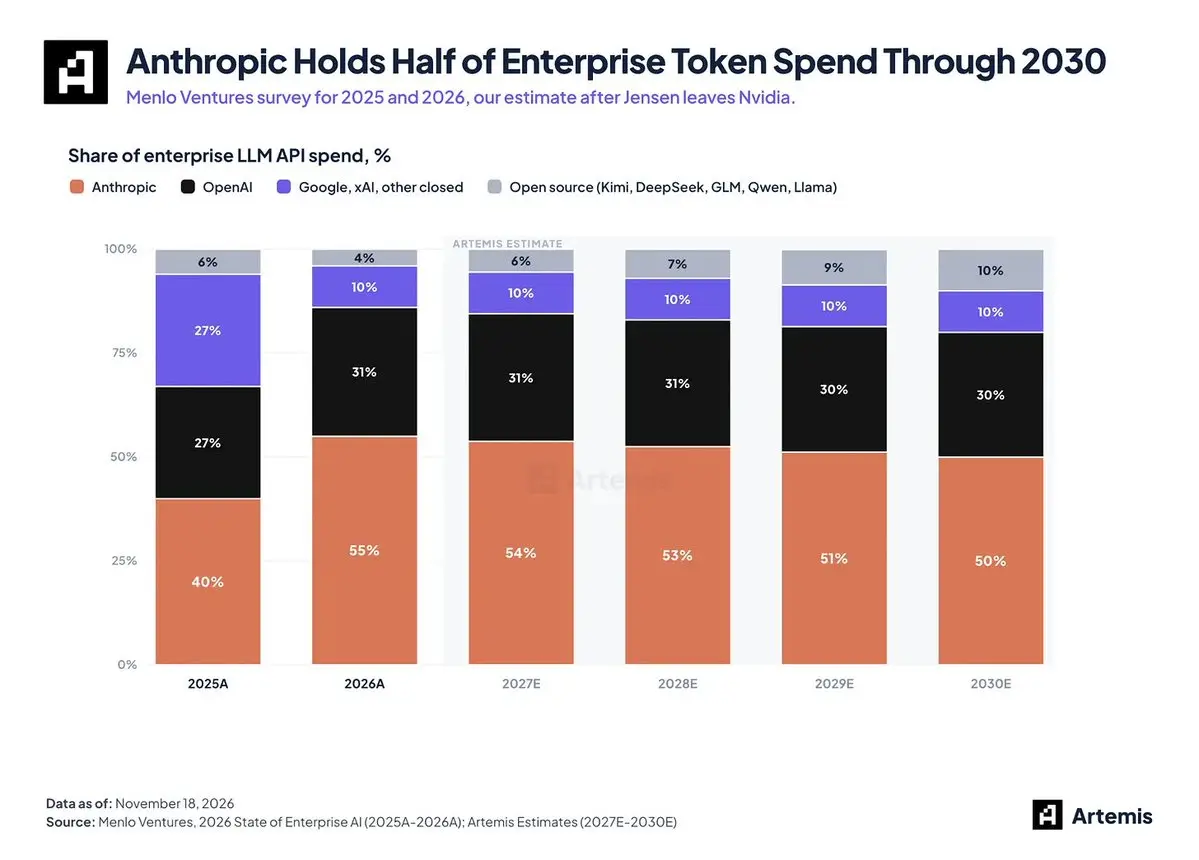
简而言之,Anthropic 将成为企业核心的智能提供商,到 2030 年占据企业 AI 支出 50% 以上的市场份额。我们保守估计,2030 年至少有 2 万亿美元的 ARR 支出,这甚至还没有考虑药物研发(如果 Anthropic 找到了攻克癌症的方法)以及其他我们今天甚至不知道或尚未在其财务报表中体现的新垂直领域(例如芯片设计)。
面对来自英伟达 Nemo 和 GPU 对开源实验室支持的潜在威胁减弱,以及推理和新云(neocloud)市场可能疲软的局面,Anthropic 作为前沿实验室和企业获取推理的核心途径,将从中受益。与此同时,对于代售 Anthropic 代币的超大规模云厂商,Anthropic 也获得了更多议价筹码(其 40% 以上的收入来自 AWS / GCP / Azure,且抽成比例仅为 10-15%,随着这些厂商需要依赖 Anthropic 模型来服务其企业客户,这一抽成比例可能会继续下降)。
时代级的企业事后看来总是显得很便宜。
如果 Anthropic 以 85 美元/股的价格上市,对应估值为 1.5 万亿美元,那么在收入层面上,与公开市场上风头正盛的科技企业相比,它实际上是很便宜的。
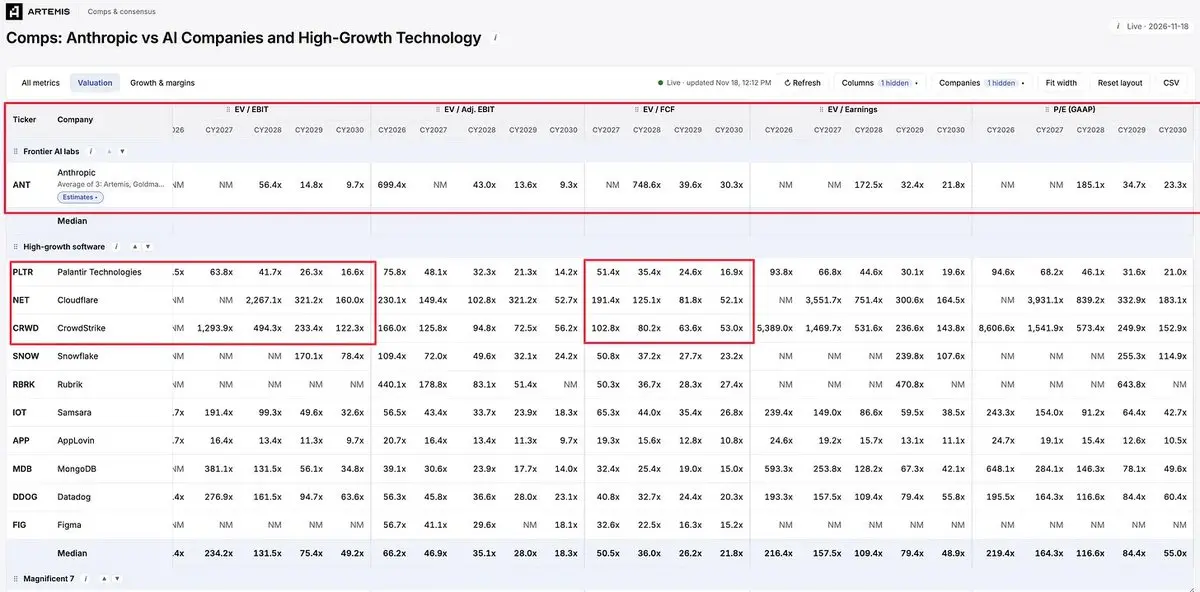
当前的可比公司估值(11/18)意味着 Anthropic 的交易倍数仅为 2027 年预期收入的 9.8 倍、2028 年预期收入的 5.0 倍以及 2029 年预期收入的 3.2 倍(根据 Artemis + 高盛 + MBI 估算)。
而对于像 Palantir、Cloudflare、Crowdstrike 这类高增长软件公司,其交易倍数大约为 2027 年预期收入的 27-33 倍、2028 年预期收入的 20-27 倍以及 2029 年预期收入的 10-18 倍。
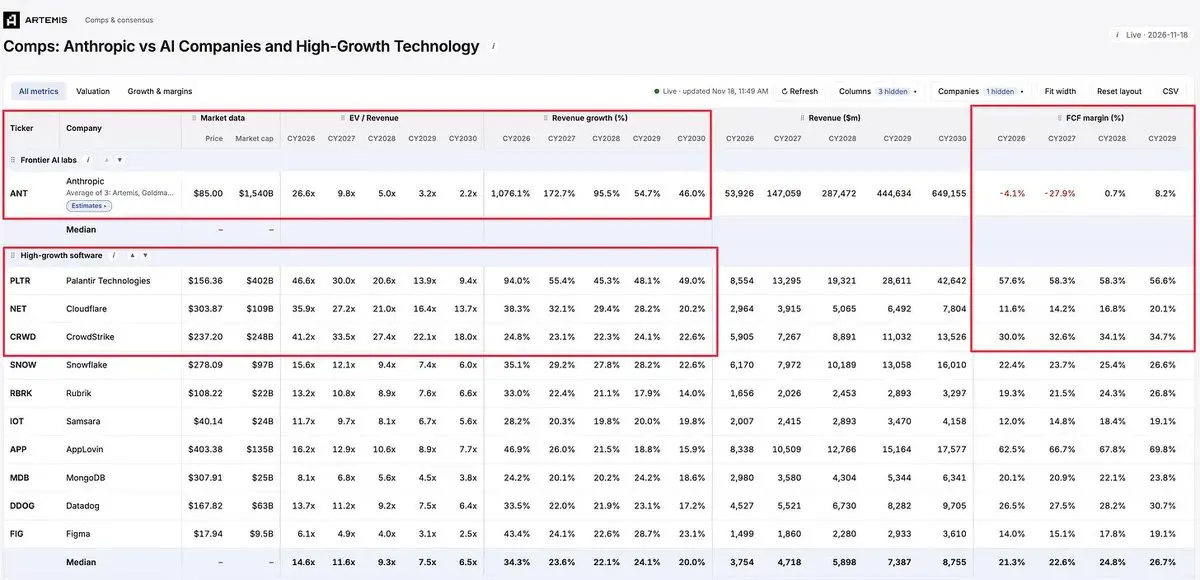
不同之处在于,在 2029/2030 年实现自由现金流之前,Anthropic 未来几年将在 Anthropic Direct 业务以及自建数据中心上消耗大量现金。
自由现金流和盈利情况更难预测,但即便如此,以不到 2030 年预期 EBIT(息税前利润)10 倍的估值来看,Anthropic 的定价也并不算离谱(假设 20-30 倍的 EBIT 估值倍数可能带来翻倍或两倍的增长空间)。
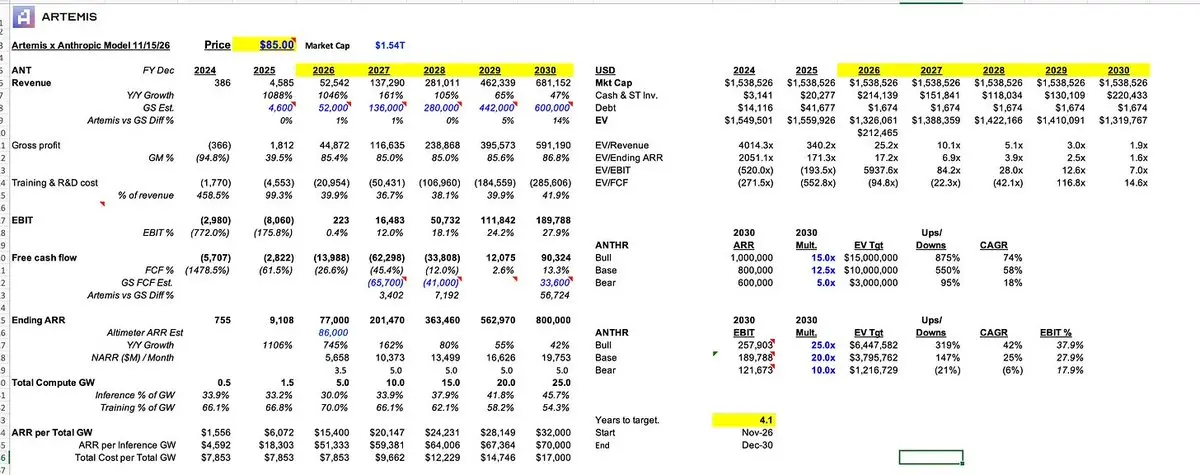
这是我对 Anthropic 未来 4 年发展的财务模型。老实说,我们可能仍然低估了它的增长曲线。请注意,相对于高盛对收入和自由现金流的估计,我们的假设并不激进。
根据我们预测的 2030 年 8000 亿美元 ARR 以及 12 倍的 ARR 倍数,它在 2030 年的市值将达到 10 万亿美元。
以下是核心假设:
1. 收入:
2030 年的 ARR:根据 Menlo Ventures 的调查,企业 AI 支出从 2026 年预计的 1800 亿美元 ARR 增长 10 倍,达到 2030 年的 1.8 万亿美元。财富 500 强在 OPEX 中的代币支出从 0.1% 提高到 10%,智能体采用率从不到 1% 提高到 10% 以上。需要说明的是,我们并未计入与 Anthropic 合作的 Ode(企业服务抽成)、药物研发/生命科学等其他领域……我们仅测算了替代/增强知识工作的代币支出。那些新业务线很容易在 2030 年为 ARR 再增加 5000 亿美元。
市场份额:Anthropic 在 2030 年占领企业 AI 支出的 50%——我们认为 Anthropic 和 OpenAI 形成双头垄断格局。
2. 成本:
Anthropic 算力假设:
2030 年每个推理吉瓦(GW)对应 700 亿美元 ARR(Altimeter 预测 2026 年第四季度为 860 亿美元 ARR)。
得益于 Anthropic Direct 以及直接拥有/租赁数据中心,每个 GW 的成本为 170 亿美元——耗资更少,上线速度更快。
到 2026 年底已锁定 5 GW,另有 11 GW 已确定,Anthropic 还需要额外的 14 GW 来支撑 2030 年 8000 亿美元的 ARR。
按照所需的 14 GW 每 GW 100-150 亿美元计算(资本支出更少,每 GW 成本更低),为了支撑 2030 年 8000 亿美元的 ARR,还需要投入 1500 亿至 2000 亿美元。凭借 IPO 后超过 2000 亿美元的资金储备,Anthropic 将有能力支持后续的建设扩张。
3. 修正:
在我们 2026 年 9 月的模型中,曾预测 Anthropic 在 2030 年实现 1 万亿美元 ARR,随后进行了下调。
自那时起,由于 AI 安全限制以及来自 Astra 的竞争,收入显著放缓。
随后 Anthropic 推出了 Opus 5.5,以及最新的 Fable 和 Mythos,其模型驱动的增长态势重回正轨,但出于保守考量,我们仍将其 2030 年的预期维持在 8000 亿美元 ARR。
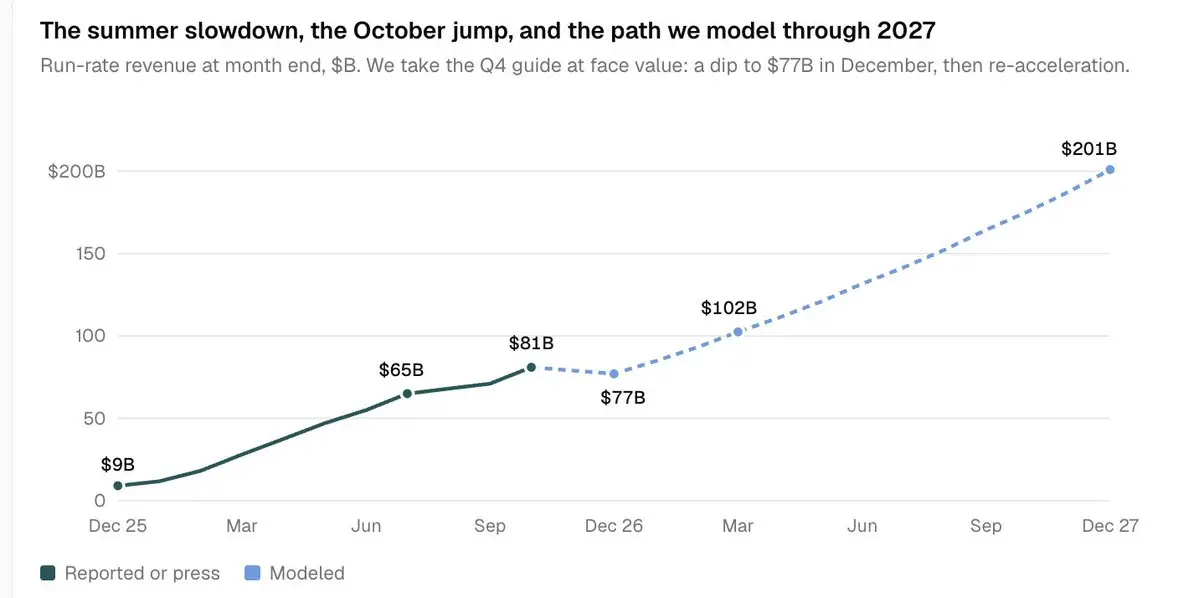
过去几周市场存在诸多担忧:
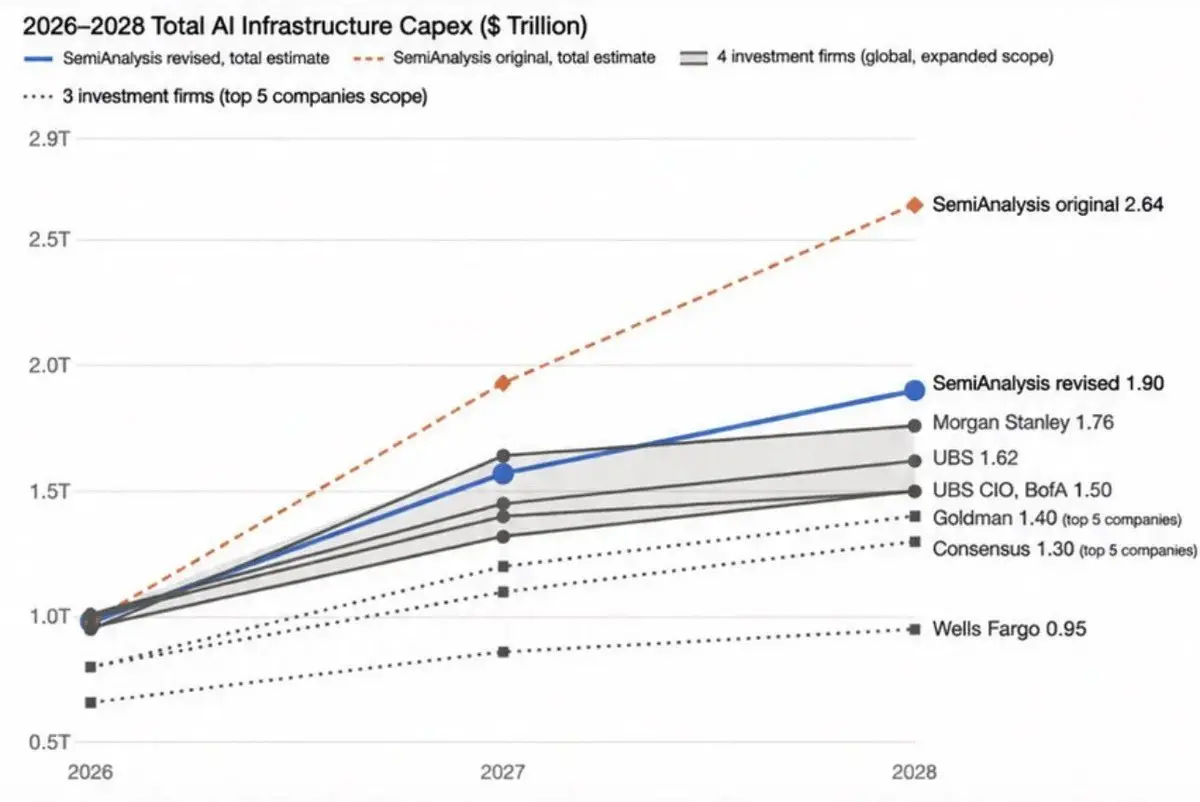
首先是民主党赢得众议院/参议院且德克萨斯州州长翻蓝后,有关 AI 数据中心建设的担忧;根据 SemiAnalysis 的修正,市场担忧数据中心建设将推迟 6 个月,从 2027 年下半年推迟到 2028 年上半年:
Jensen 从英伟达辞职的消息也引发了 AI 投资者的恐慌,他们担忧流向 AI 初创公司、新型实验室(neolabs)和新型云厂商的资金规模,而这些主体往往是前沿模型的核心消费方。
这两起事件对 Anthropic 而言都极其有利。
Jensen/英伟达的局面削弱了针对 Anthropic 的开源空头逻辑。开源阵营失去了获取英伟达芯片的渠道,现在需要完全依赖华为或其他芯片来进行蒸馏和训练。
AI 资本支出将向 Anthropic 和 OpenAI 集中,随着前沿/开源实验室和新型云厂商从英伟达获得的资金减少,Anthropic 和 OpenAI 将获得更便宜、更有利的合作交易。
在排除政府监管的前提下,Anthropic 将在未来 5 年内拥有双头垄断地位,Jensen 事件最终对 Anthropic 是利好的。
尽管 Anthropic 经历了惊人的崛起,但其收入下滑也可能非常迅速。
以下是几大空头逻辑:
40% 以上的收入依赖分销商:近一半的收入来自 AWS Bedrock、MSFT Foundry、Gemini Agent Platform——如果 OpenAI Astra 拥有明显更好的模型,企业可能会迅速从 Anthropic 转向 OpenAI(或其他提供商),收入可能会随之滑落。
代币走向平庸化(商品化):开源模型在华为芯片上运行良好并绕过出口管制,导致 Anthropic 失去定价权。
创始人风险:创始团队表现出强烈的使命感,作为一家公共利益公司(Public Benefit Corporation),其使命有可能凌驾于股东利益之上。IPO 后人才流失:研究人员变得极其富有,可能缺乏继续改进前沿模型的动力。
Jensen 重返英伟达:这将消除 Anthropic 面临开源竞争减少这一核心利好。
IPO 时机风险:Anthropic 可能会在其巅峰期上市,随着 12 月收入见顶回落,Anthropic 将至少面临持续 3 年以上的自由现金流为负。
政府将 AI 实验室国有化:如果 Anthropic 的收入达到万亿美元级别,且实际就业受到冲击、大量岗位被智能体取代,政府可能会对 AI 实验室征收国家税,甚至决定将其收归国有。
缺乏专注度:一家公司如何既尝试为企业构建智能以运营自动化工程师,又尝试攻克癌症?目前 Anthropic 涉足的产品领域面过宽。
3 周前,我还认为英伟达将成为全球第一家市值 10 万亿美元的公司。
然而,Meta 的 Muse 日活跃用户(DAU)刚刚突破 1000 万。而且你和我一直在讨论你使用 Muse 的频率越来越高了!
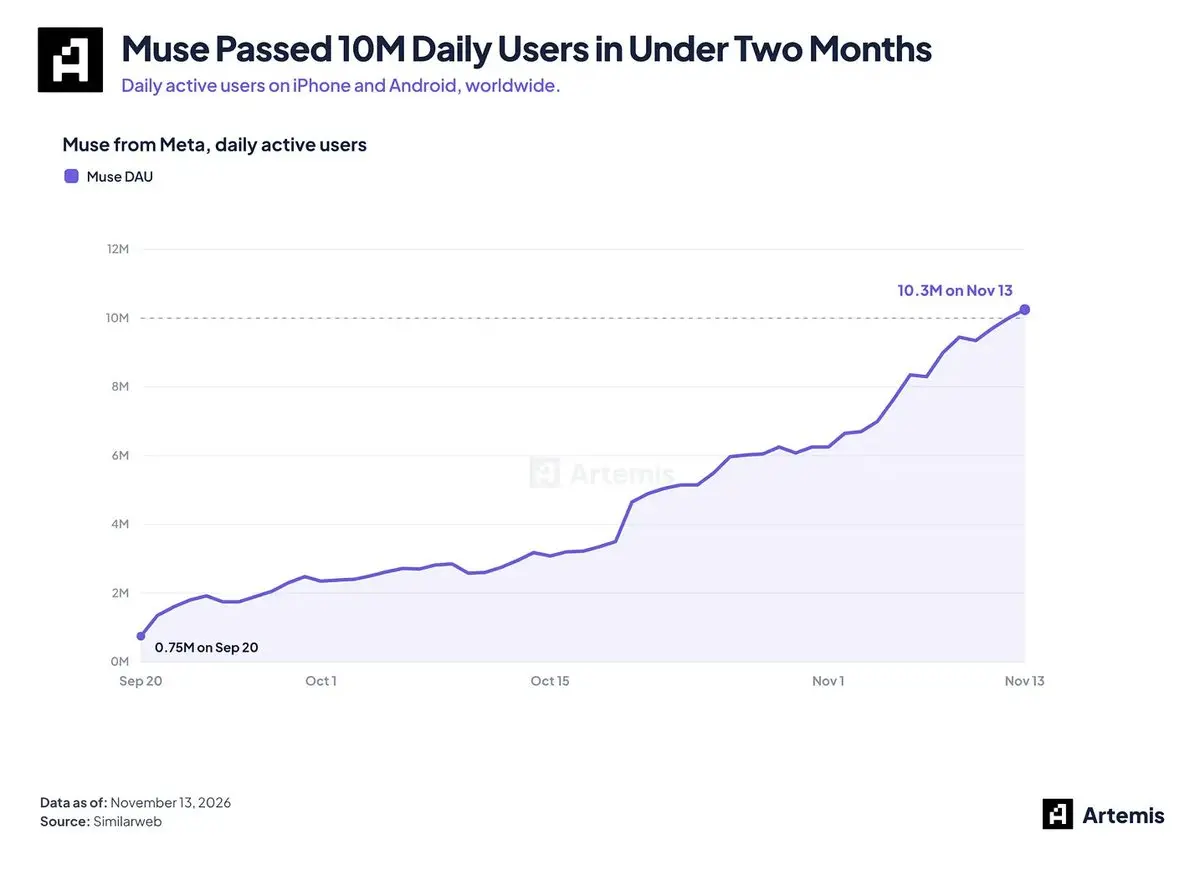
市场显然正在将共识押注从 2026 年初/中期的 AI 基础设施/瓶颈层(新型云、GPU、CPU、内存)转向 Meta(Muse)、SpaceX(Grokbot)等 AI 应用层。
Anthropic 既涉足芯片设计与数据中心建设,又掌控着技术栈中最有价值的部分——前沿模型和代币(像 Artemis 这样的企业愿意为此支付 100 倍以上的溢价),同时还拥有消费者和企业使用的应用,例如 Claude Code、Claude Cowork、Duet(Muse 的竞争对手)。
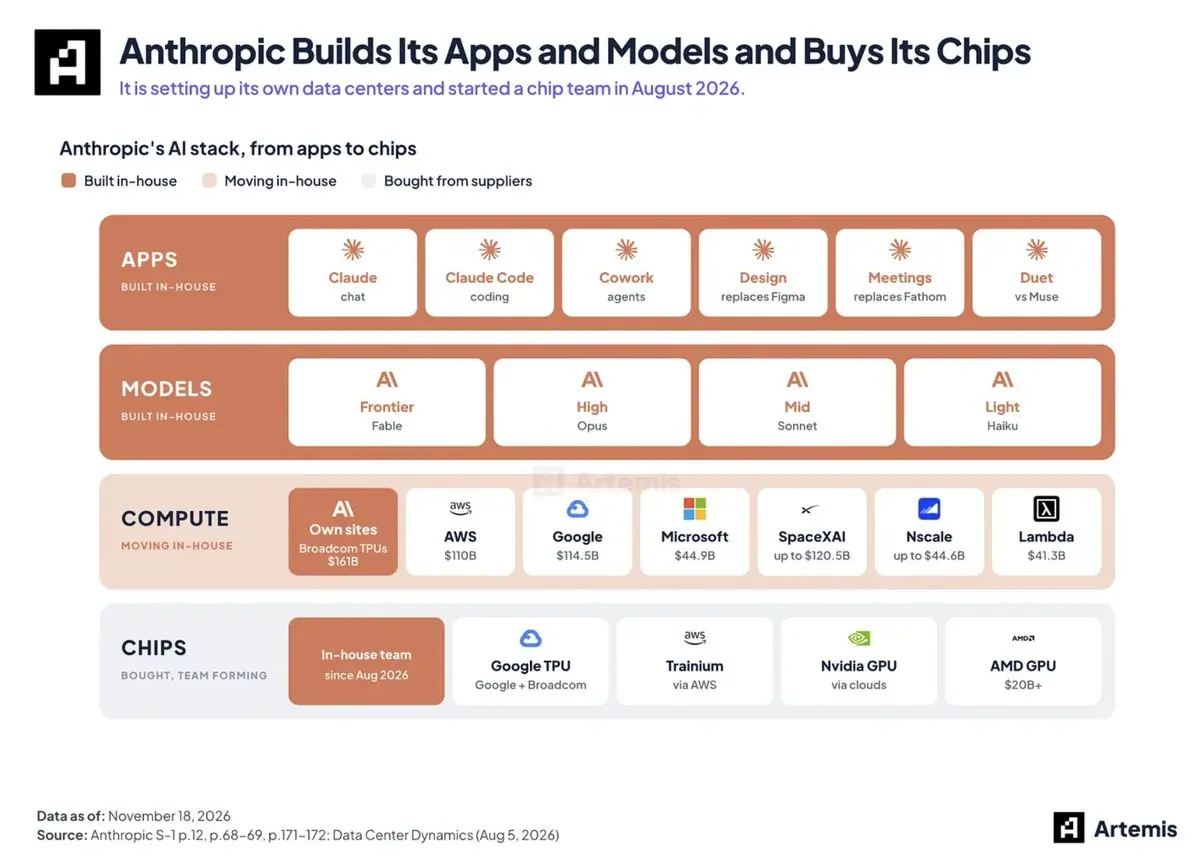
市场将开始蜂拥涌向 AI 应用,而其中绝大多数将由 Anthropic 提供动力支持。
我们认为,第一家市值 10 万亿美元的公司不会诞生于 AI 数据基础设施层,而是产生于全球消费者或企业用来替代或增强知识工作、并能够持续累积价值的 AI 应用领域。
我们认为这家公司就是 Anthropic。
爱你的,
Jon