

ETHGas 正把以太坊區塊空間包裝成可事先預訂的資產賣給華爾街,銀行能自行挑選驗證者、並在交易送出前完成制裁篩查,但驗證者跳票目前零賠償,合格驗證者更僅約佔全網 5%,且尚無銀行實際在正式環境落地。
(前情提要:
以太坊核心開發者警告:Paradigm與華爾街正在消滅去中心化與開源精神
)
(背景補充:
開發者必讀|如何落實區塊鏈的抗審查?
)
本文目錄
Toggle
以 太坊的區塊空間正被包裝成一種可以事先預訂的資產。區塊空間交易專案 ETHGas 正在開發機構級區塊空間(Institutional Blockspace)服務,讓銀行與交易公司能預先保留以太坊的區塊空間、自行挑選由哪些驗證者處理交易,並在交易送出之前完成制裁合規篩查,而交易最終仍留在以太坊公開網路上結算。
這套服務的賣點是確定性。對在以太坊上搬動大筆資金的機構來說,交易什麼時候被打包、由誰打包,往往比手續費高低更關鍵;ETHGas 把這件事從鏈上不可控的競價過程,搬到鏈下事先約定。該公司 官方網站 把機構級區塊空間定位為受監管金融與公開以太坊之間的信任層,訴求是在不逼機構另建私有鏈的前提下,提供可稽核、可舉證的合規路徑。
不過這套機制目前有個明顯缺口:驗證者若沒有履行出塊承諾,現階段不需要支付任何賠償。ETHGas 創辦人 Kevin Lepsoe 受訪時表示,目前賠償金額設定為零,公司還沒遇過重大問題,但讓市場決定合理價格的機制已經存在。換句話說,機構買到的是一紙承諾,違約成本暫時掛零。
另一個變數是有多少驗證者願意加入。Lepsoe 指出,目前符合資格的驗證者大約只佔以太坊全網 5%,目標是在年底前拉高到 20% 至 30% 以上。合格集合愈小,機構等到一個可以出塊的驗證者就愈久。
根據與 Delphi Digital 十月報告 ,在 5% 覆蓋率的情境下,機構平均要等約 4 分鐘才會遇到一個合格驗證者出塊,1 分鐘內出現的機率只有 23%;覆蓋率若拉高到 30%,平均等待時間可縮短到約 40 秒。Lepsoe 也提醒,該表是模型推估而非即時數值,但邏輯成立:合格驗證者的集合愈小,等待就愈久。
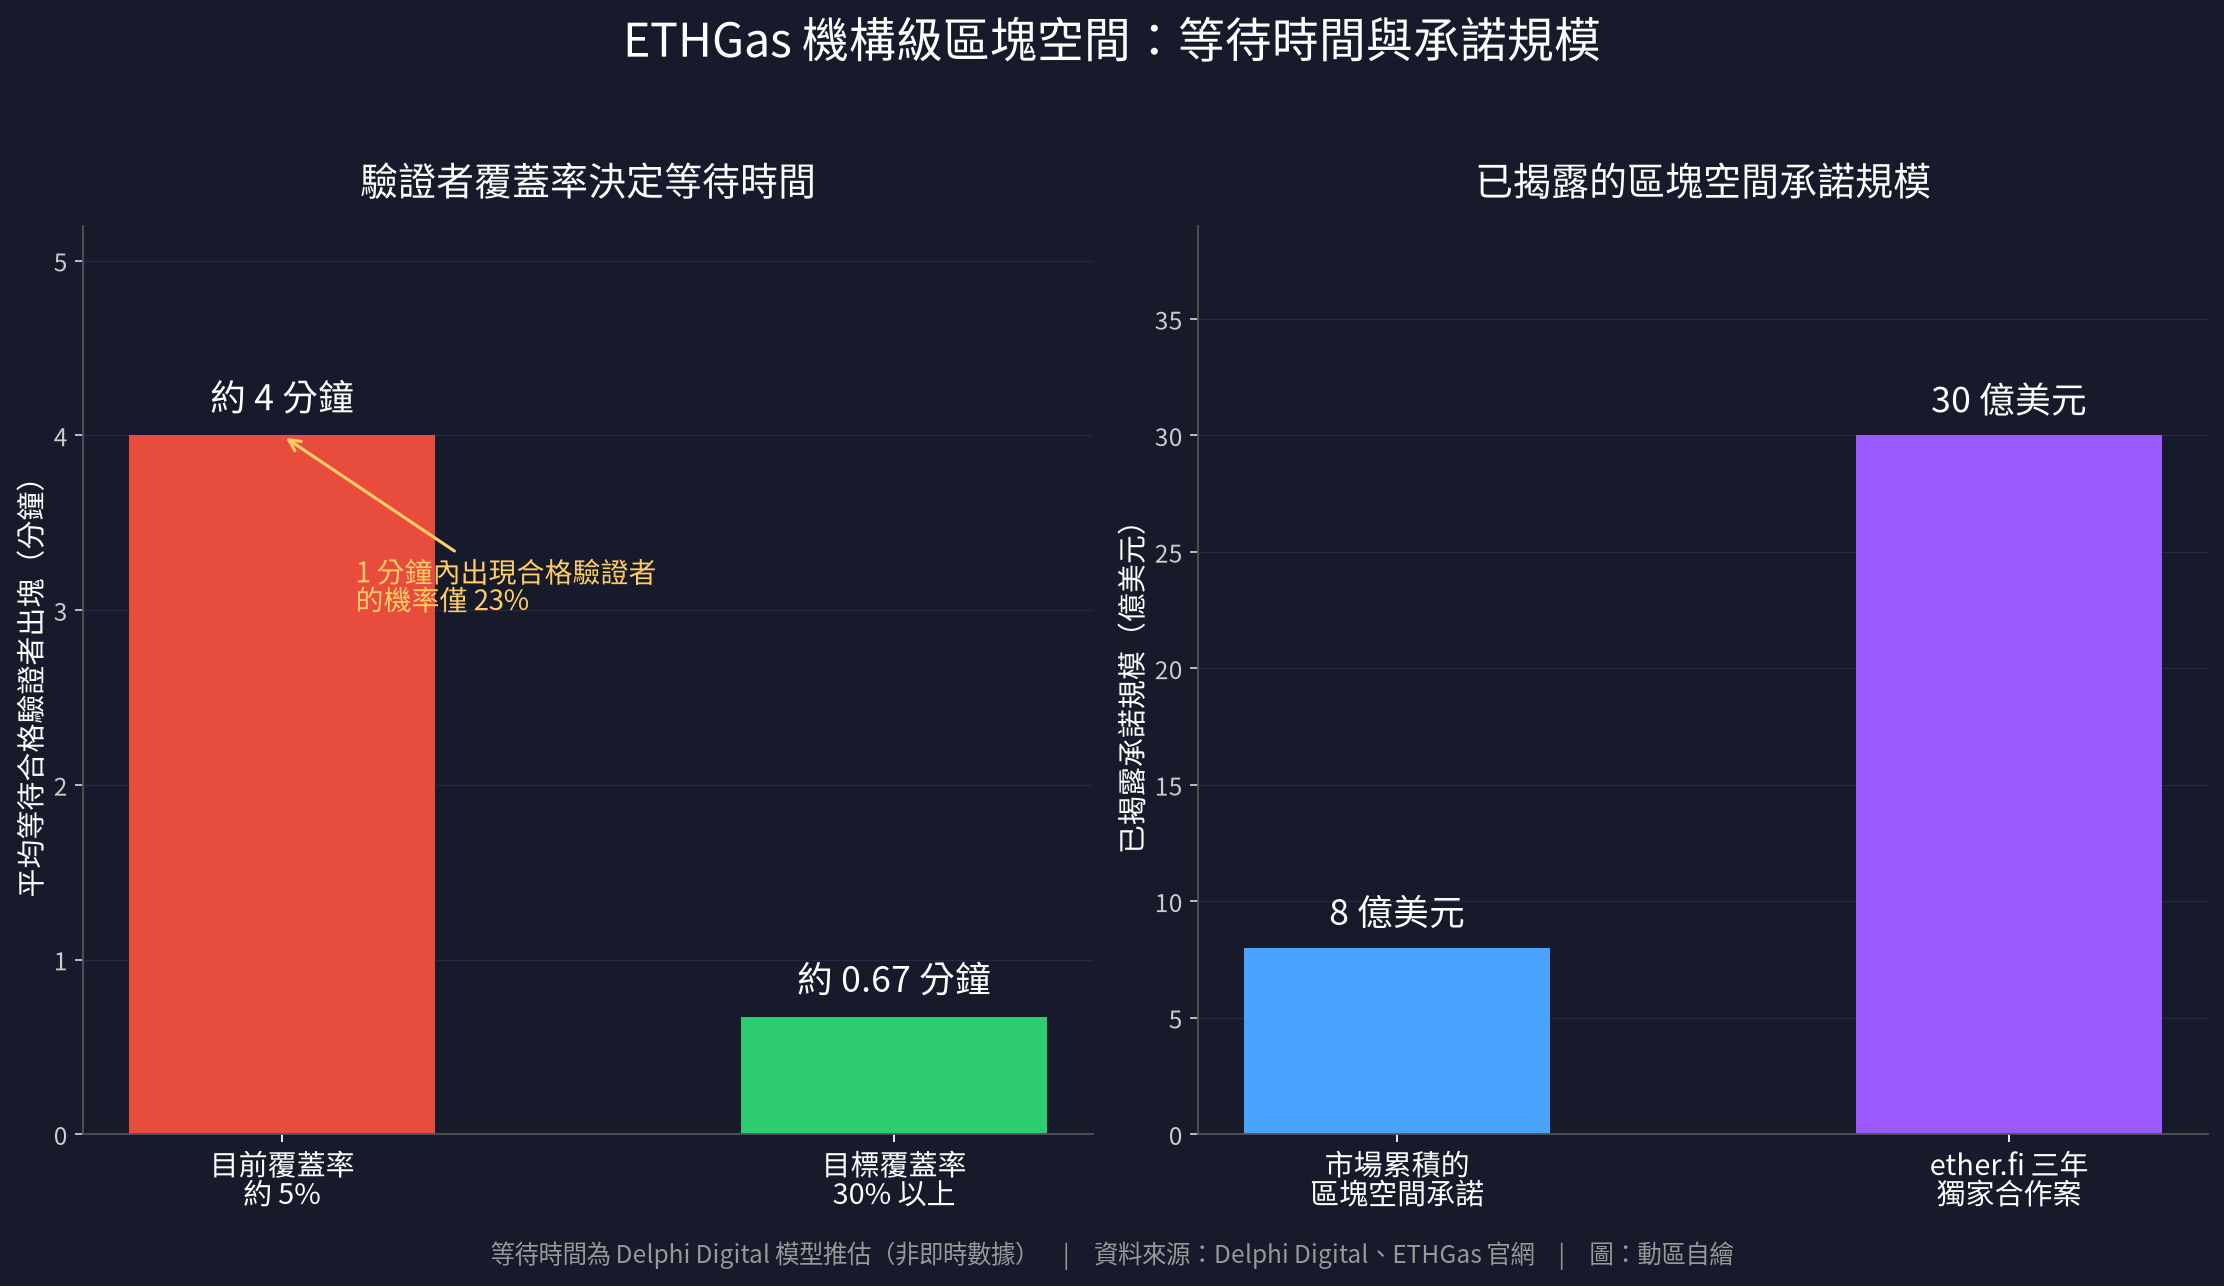
同一份報告也揭露服務目前的規模:市場上已累積約 8 億美元的區塊空間承諾,另有一筆為期三年、涉及約 30 億美元以太幣的合作案,物件是流動性質押協議 ether.fi,其中包含獨家使用 ETHGas 預確認(preconfirmation)平台。
值得注意的是,Lepsoe 與 Delphi 報告都沒有點名任何一家銀行已在正式環境使用機構級區塊空間。對一個主打機構就緒的服務來說,這是最現實的信任門檻:技術與合約可以先到位,但真正把生產環境的資金搬上鏈,才算完成驗證。
制裁篩查、交易排序、驗證者問責,全部搬到上鏈之前
依 ETHGas 官方說明 ,機構級區塊空間的核心控制有三層:制裁感知的納入篩查,讓機構事先排除受制裁位址;交易排序的保護,避免大額交易在公開記憶池被搶跑;以及驗證者問責,機構可指定由一組可辨識、且經過註冊與控制措施的驗證者處理交易。
相較於把交易丟進公開記憶池、事後再補合規舉證,這套設計把三件事上游化,在區塊被產出之前完成。對機構來說,這解決了合規只能事後補救的痛點;但對以太坊原本標榜的中立與抗審查特性,則是一道新的拉扯:當進入某條車道的資格取決於身份、註冊地與控制措施,區塊空間就開始出現層級。
華爾街的兩條路:另建私鏈,還是留在主網
Lepsoe 的答案是把機構資金留在公開網路上。他形容,目前機構常見的做法是另建一條 L1 或 L2,人人都在許可制環境裡,流動性被切成好幾塊;他寧可把這些資金帶到以太坊,而不是看著它們在別處築起高牆花園。他也強調服務是選擇性加入,不會過濾其他人的活動,每個區塊仍照以太坊原本的共識規則結算。
亞洲機構的態度,可以從 ETHGas 團隊的出差紀錄看出端倪。官方 部落格 指出,團隊在 ETHTokyo Week、Korea Blockchain Week 與 TOKEN2049 新加坡場期間,密集接觸日本、韓國的銀行、證券與上市公司;其中東京一場約 300 人的機構峰會上,三井住友日興證券(SMBC Nikko Securities)的代表也參與了機構 DeFi 座談。這些機構問的問題已經不是要不要碰以太坊,而是怎麼在上面跑真正的金融業務。
後續觀察:違約成本、覆蓋率與誰先進生產環境
第一個觀察點是違約賠償能否從零往上定價。目前的設計把價格交給市場決定,但在合格驗證者只有 5% 的階段,機構願不願意為一紙零賠償的承諾付費,本身就是疑問;覆蓋率能否在年底達標,將直接決定這個市場有沒有流動性。
第二個是去風險化與去中心化之間的折衷。機構要的是可舉證的合規與可預期的排序,以太坊社群要的是中立與抗審查;把篩查與排序搬上鏈前,等於在主網上切出一條有門檻的車道。若這條車道日後擴大,是否反過來稀釋主網的無許可特性,會是社群必須持續追問的問題。
第三則是對亞洲金融機構的參照價值。這起案例說明,機構採用公鏈的瓶頸已不在吞吐量,而在確定性與問責機制;當託管、結算與法遵責任都被要求可稽核,自建許可鏈與接入這類機構車道,會是同一道習題的兩種答案,而誰能先把法遵成本壓到可接受的水位,誰就決定了機構資金往哪邊走。
?相關報導?
以太坊 Hegota 升級最大亮點?研究員提議納入「FOCIL 機制」,終結 MEV 集中化審查風險
Vitalik 喊話:以太坊 2026 年 Gas 上限再漲 5 倍,但低效操作要罰 5 倍!
V神最新撰文:加快交易確定時間的三種解法、Layer 2的未來在哪?