

作者:Jae,PANews
曾被视为“以太坊收益引擎”的LRT(流动性再质押)协议,正在经历一场集体转型。
9月29日,LRT龙头ether.fi的一纸公告,给再质押市场浇上了一盆冷水。这家一度被视为赛道标杆的协议宣布,将在本季度末正式剥离再质押业务,全面转向Neobank(加密新银行)。CEO Mike Silagadze直言:再质押已缺乏有意义的收益机会,还伴随着不可忽视的安全风险,退出是理性选择。
截至9月30日,整个流动性再质押市场总锁仓量约14.5亿美元,但一周内全赛道产生的协议收入仅约10万美元。
ether.fi不是第一个转身的,也不会是最后一个。流动性再质押赛道的五大头部协议Kelp、Renzo、Swell、Puffer、Bedrock都在接连撕下单一的“LRT标签”,开始了一场关乎生死存亡的二次创业。
Kelp:被黑客改写的一年,从赚息差到卖流动性
作为仅次于ether.fi的头部LRT协议,Kelp的转型带着强烈的被动色彩。
4月18日的跨链桥攻击,是Kelp也是整个LRT市场的黑天鹅。攻击者通过伪造跨链消息,凭空释放了约11.65万枚rsETH,价值约2.93亿美元。这场事故不仅重创了Kelp的资产负债表,也给整个行业敲响了再质押业务的安全警钟。
劫后余生的Kelp开始主动拉紧战线。5月,其宣布收缩rsETH的跨链版图,集中支持安全性、生态集成度更高的网络,陆续关闭了多条链上的rsETH桥接。更早之前,与Kelp同属KernelDAO生态的BNB再质押产品Kernel提前清盘,新存款自3月起就全面暂停。
不过,Kelp并没有退出收益市场,而是换了一条赛道: 从出售 “再质押收益”,到出售“短期信用流动性”。
重心转向了两大新业务:策略金库Gain和稳定币KUSD。 其中,KUSD是一个新产品,目前暂未上线。据官方披露,它是一种面向机构的短期结算流动性工具,机构获得短期限的资金用于支付、汇兑、跨境结算,完成交易后偿还并支付利息,收益主要来自真实的结算活动。
被盗后,Kelp的TVL从接近15亿美元下滑至目前的11亿美元出头,跌幅约25%。即便如此,除ether.fi以外,Kelp仍是LRT赛道TVL最高的协议。今年以来,Kelp的累计毛收入为2,652万美元然而,其巨额毛收入中绝大部分都是需要分配给用户的ETH质押以及EIGEN代币奖励,真正归属于协议的可支配占比仅5%。因此,协议利润仅为141万美元。
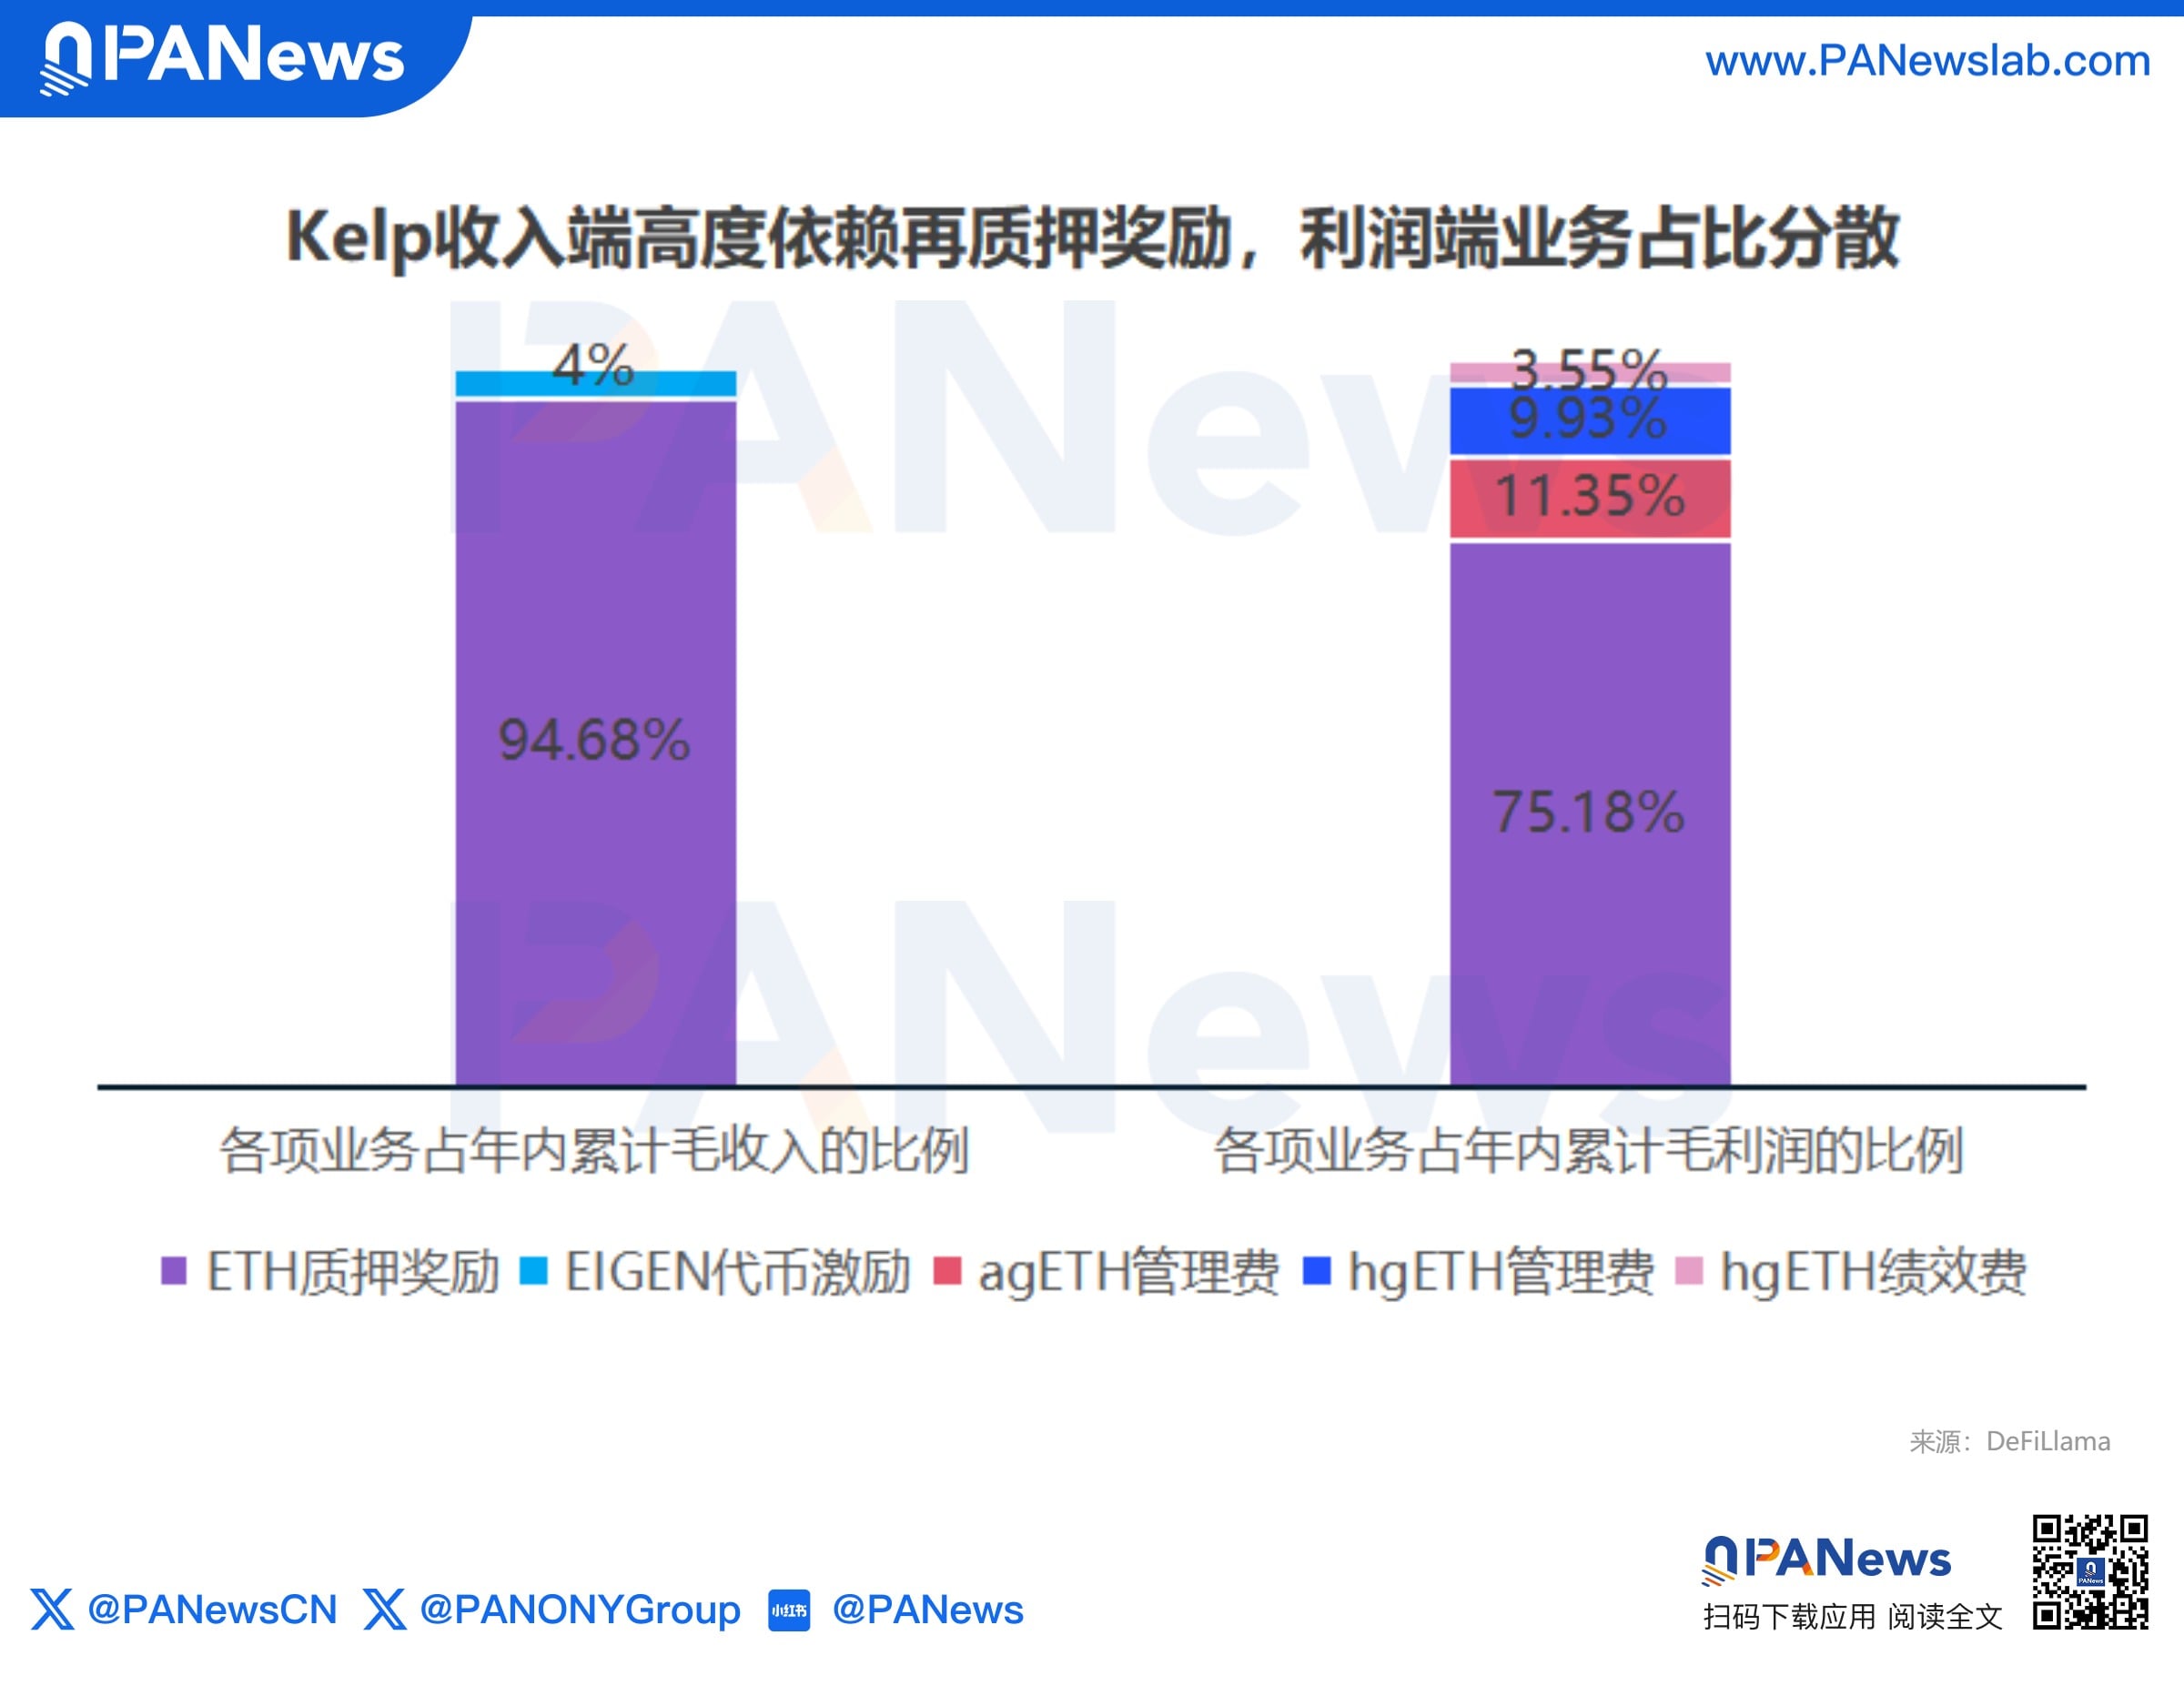
值得注意的是,agETH、hgETH等Gain系列产品的管理费留存率为100%,而且TVL仅约3,000万美元。可以说,策略金库用约2.5%的TVL、1.3%的收入占比,却创造了近25%的利润。
Renzo:从LRT发行方转向链上结构化产品
相较于Kelp的被动求变,Renzo则是主动转型。
9月9日,Renzo Protocol正式更名为Renzo Finance,定位从“LRT协议”升级为 “链上结构化收益平台”。产品体系拆成了三大模块:质押套件(Staking Suite)、储备金库(Reserve Vaults)、企业套件(Enterprise Suite)。
名字更迭的背后,是商业逻辑的切换。 过去ezETH是绝对主力,所有业务都围绕发行LRT展开;如今,LRT将逐渐转变成一层资产入口和存量底盘,增长的重心会转移到主动管理的结构化收益产品上。
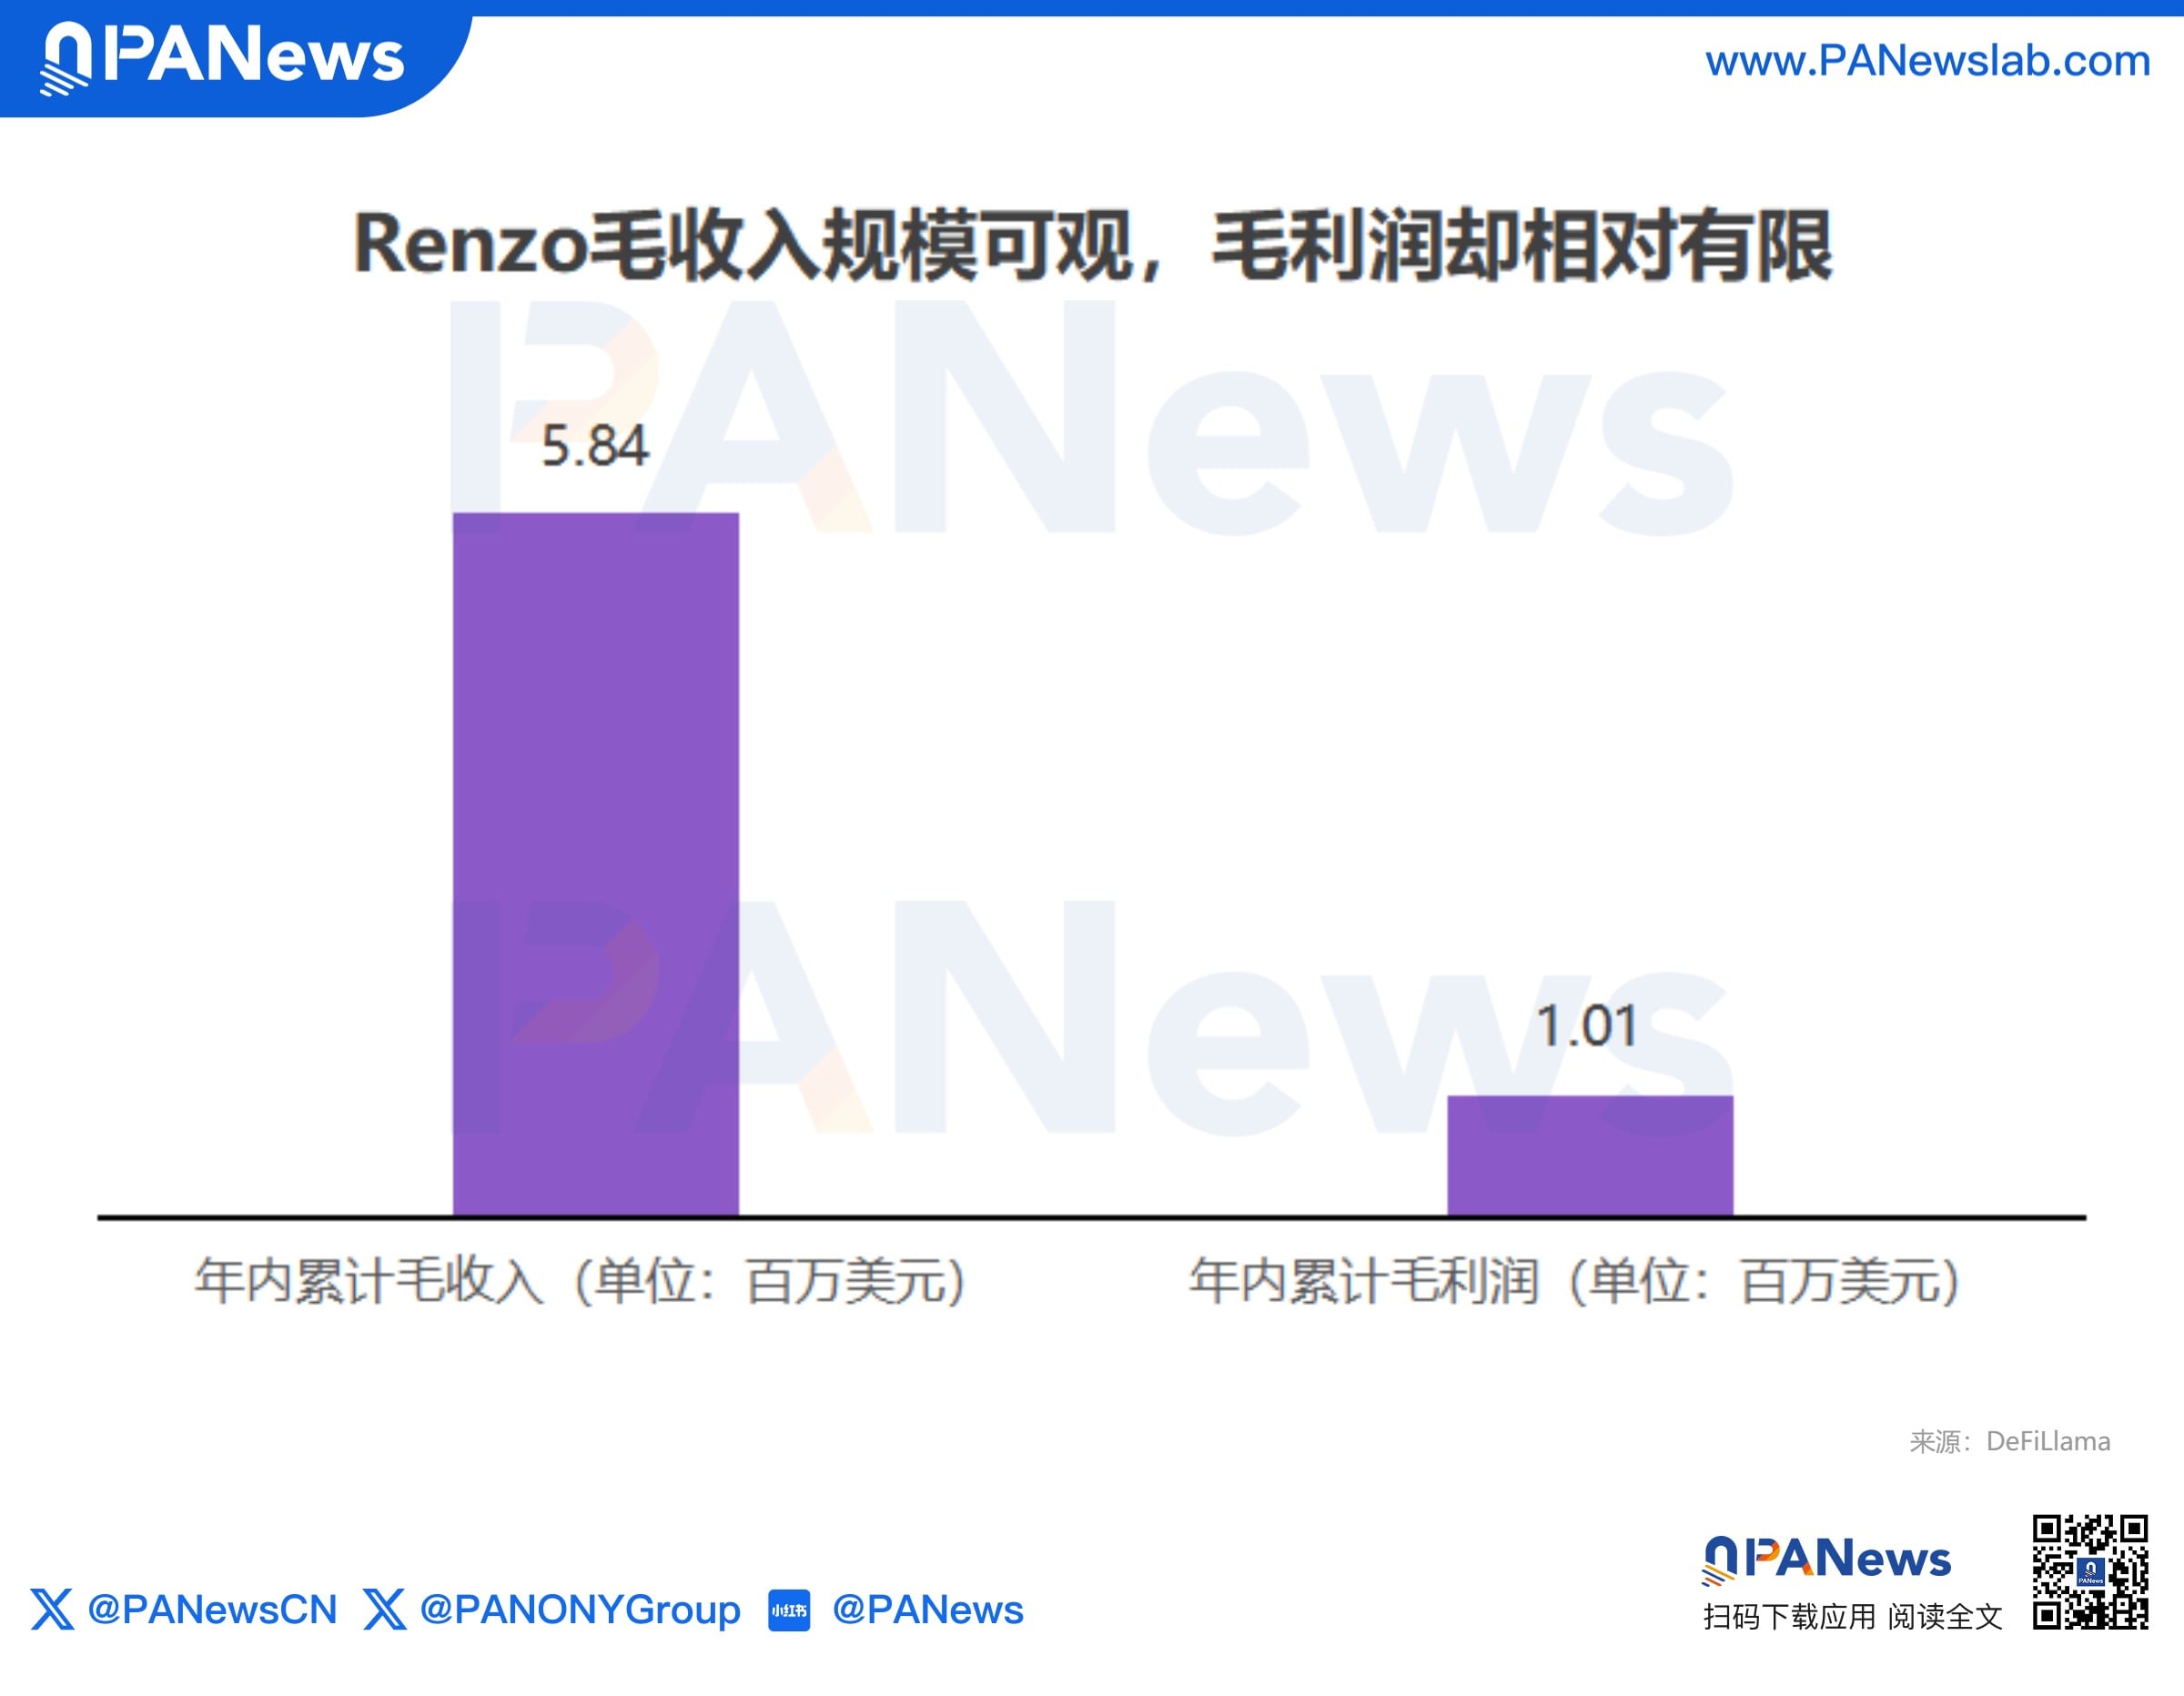
今年以来,Renzo的累计毛收入为584万美元,毛利润为101万美元。协议收入体量具备一定规模,但盈利转化效率偏低。
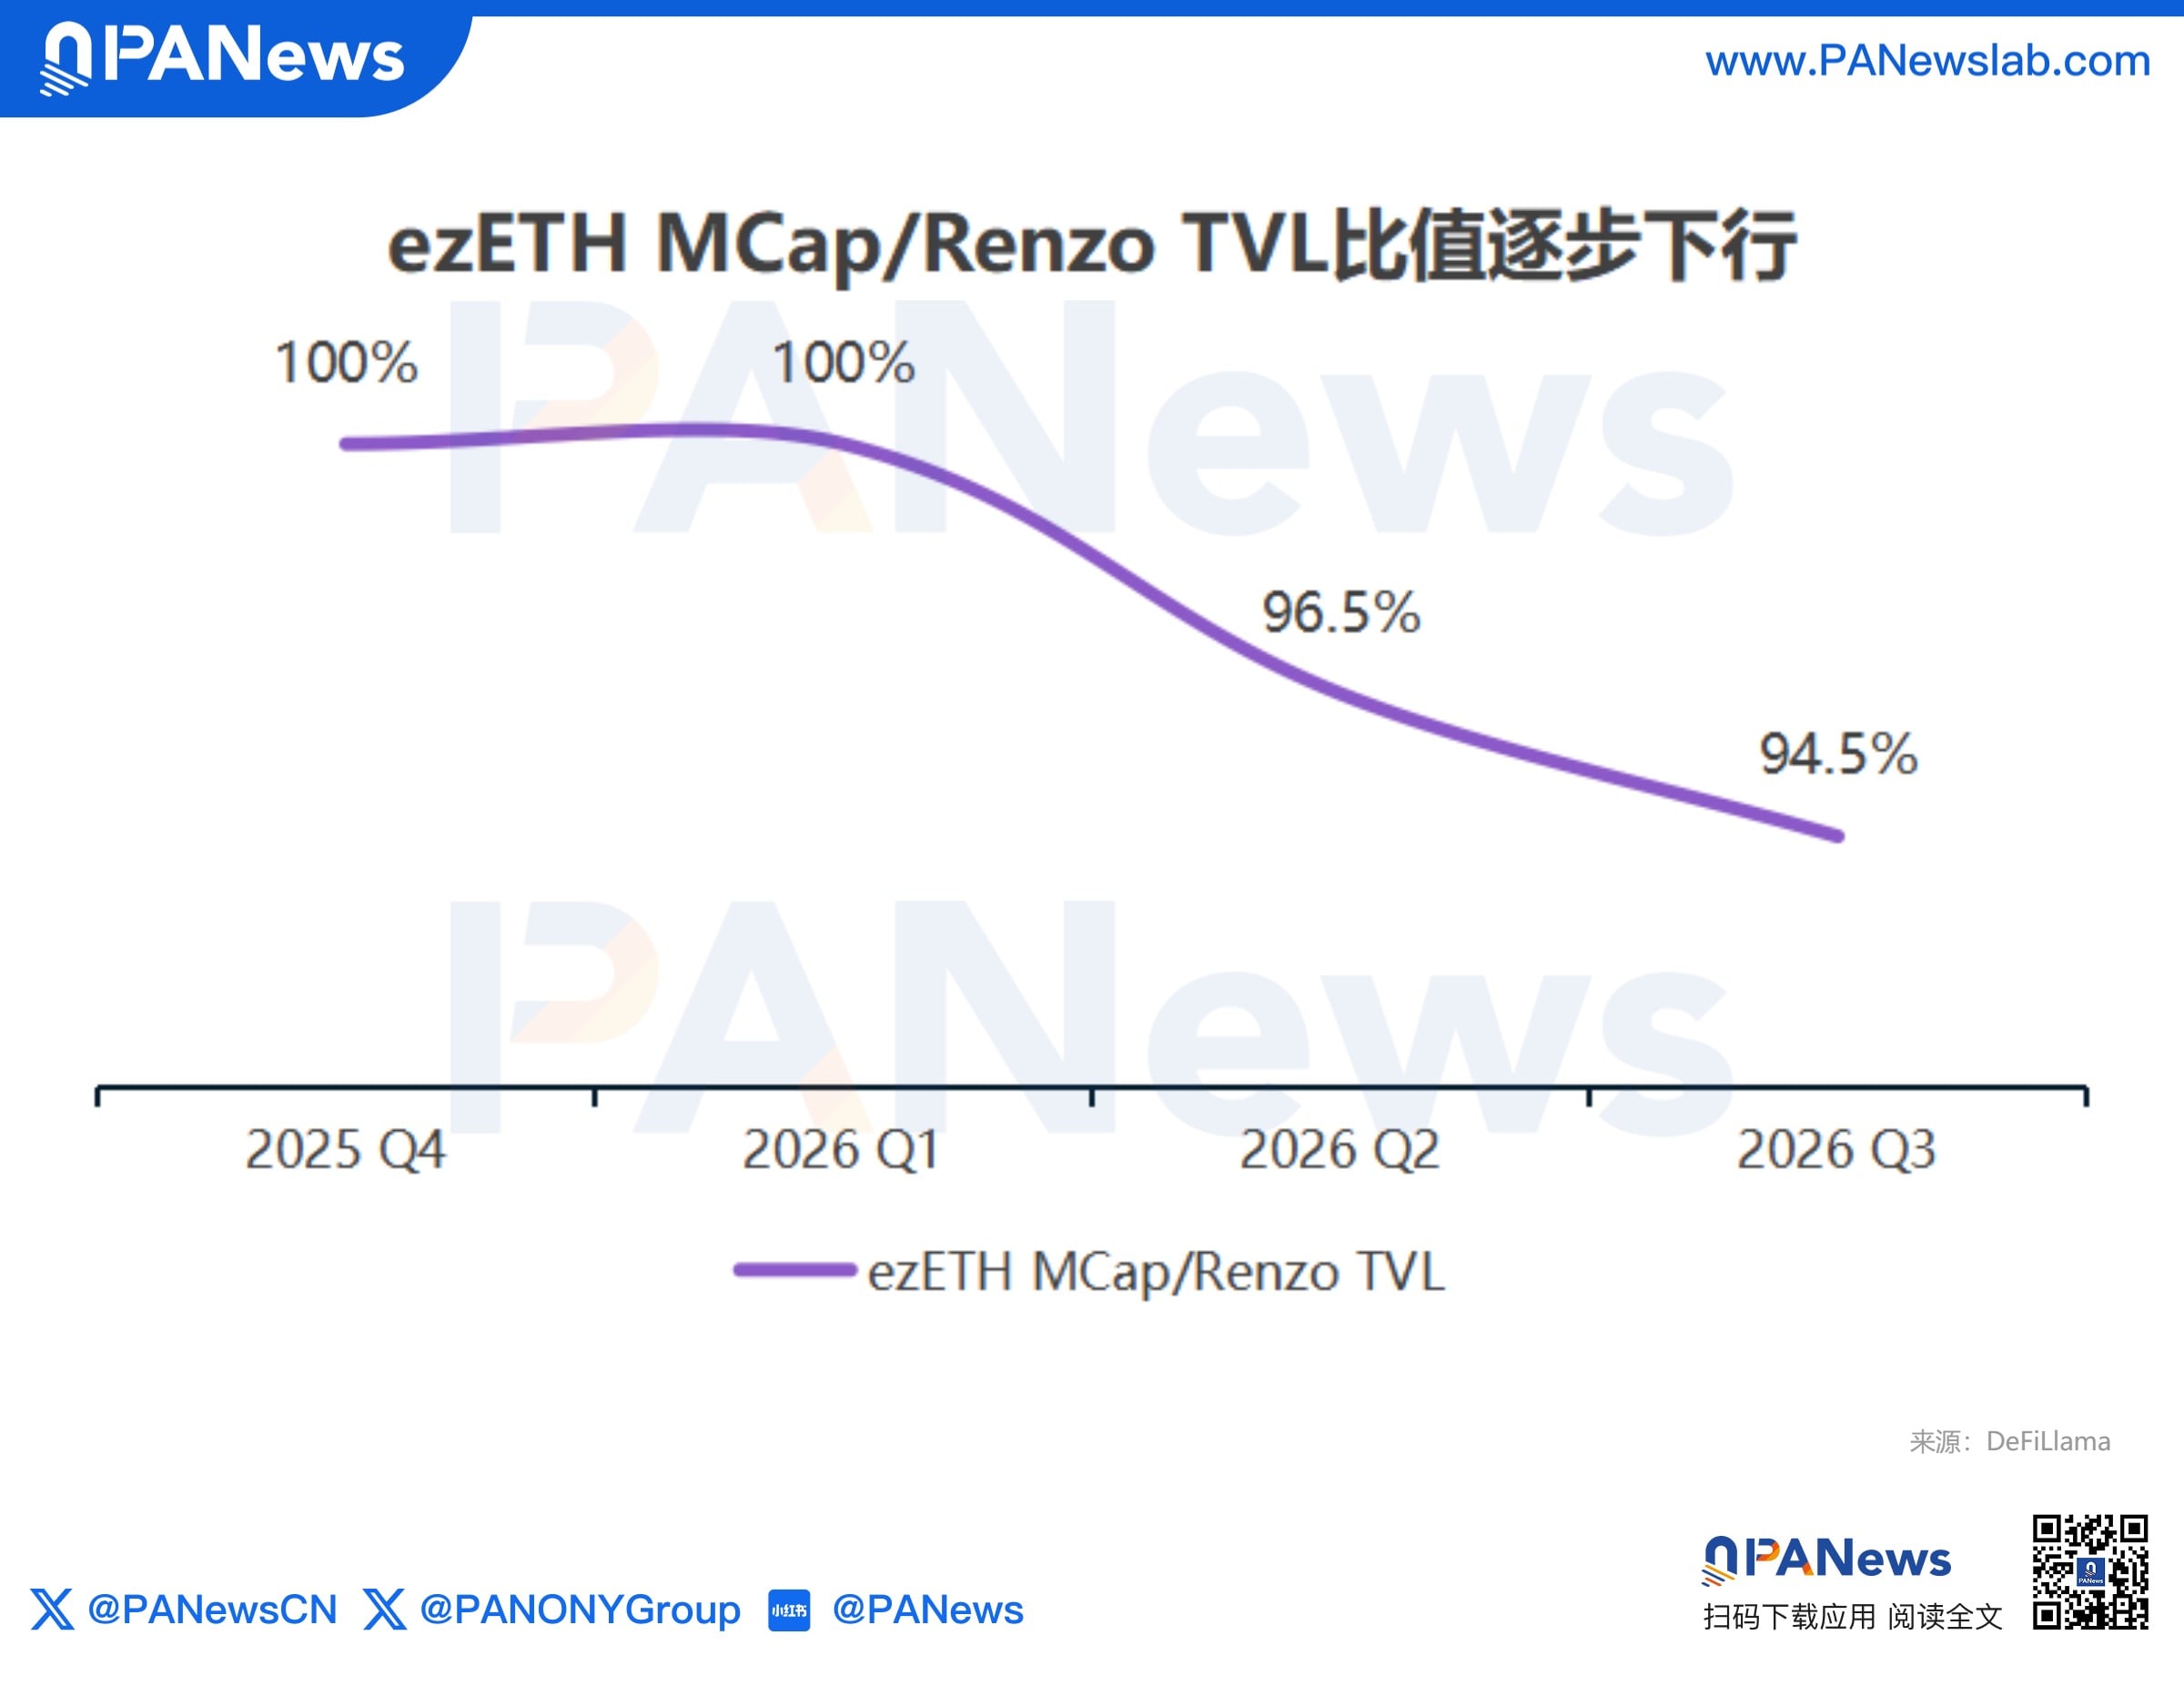
另外,自去年Q4以来,ezETH市值与Renzo TVL的比值持续走弱。虽然占比仍然保持在极高的水平,但目前已下行至 94.5%,表明协议的增长主力已非ezETH。
转型的动作也在密集落地。更名同一天,Renzo在Hyperliquid上线了Delta中性基差收益金库“Renzo Basis”,专门捕获资金费率与现货基差之间的套利机会;一周后,协议又宣布将扩张到Robinhood Chain上的Lighter,布局链上股票永续的基差交易。
本质上, 这类似于传统资管行业的“结构化产品”模式: Renzo充当策略管理人,筛选、构建不同风险收益特征的交易策略,打包成标准化的金库产品供用户认购,赚取管理费与业绩报酬。ezETH不再需要承担所有的增长使命,它只是其中一种底层资产。
Swell:关掉L2,押注AI交易终端
Swell的转型动作最为激进。
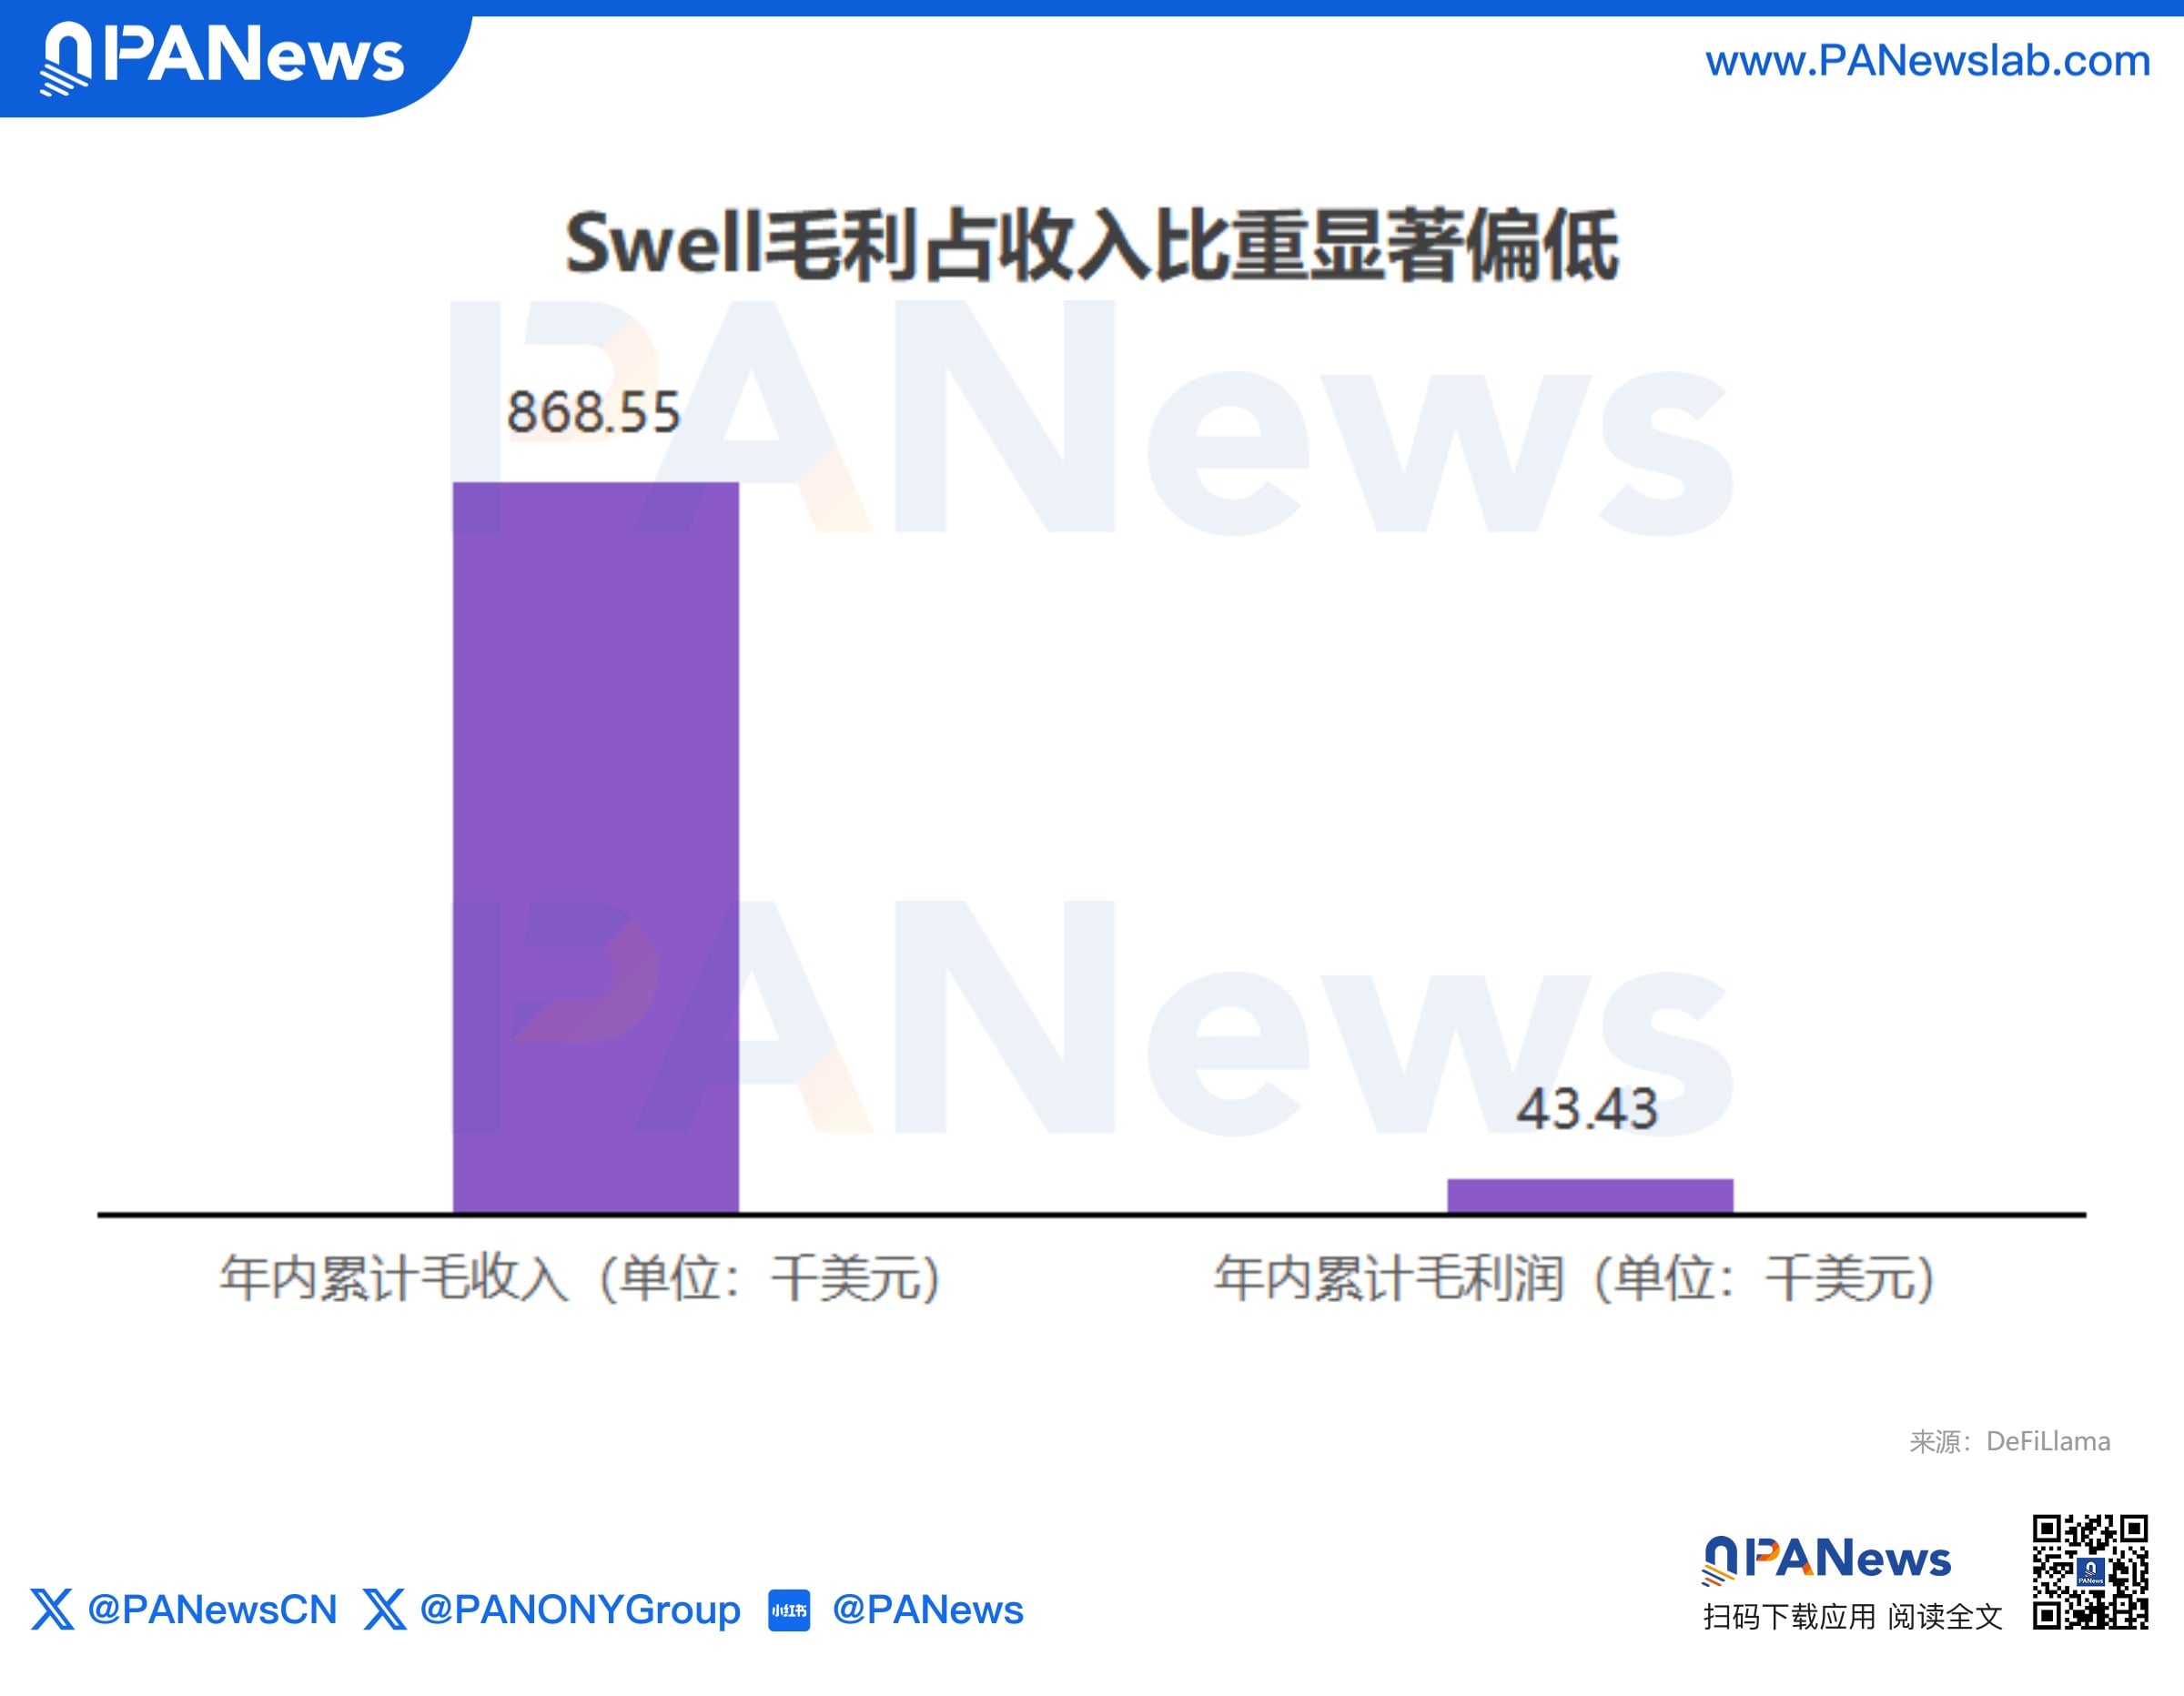
今年以来,Swell的累计毛收入为86.86万美元,毛利润仅4.34万美元。成本端对收入形成较强侵蚀,表明协议收入转化能力偏弱,盈利质量承压。
实际上,Swell早于4月28日就宣布关闭Swellchain。这条基于Optimism Superchain打造、曾被寄予 “再质押专用链”厚望的Layer 2,上线不到一年便宣告夭折。团队解释称,再质押生态成熟速度远低于预期,同时以太坊的L1扩容和低交易费用也降低了部署L2的必要性。与其在红海里耗着,不如把工程和业务资源都集中到团队的另一条业务线Faro上。
而Faro,已经和LRT没有任何关系了。
Faro是一个搭建在Hyperliquid上的非托管AI交易智能应用。它聚合链上数据、社交情绪、市场指标等多维度信息,生成交易策略,并允许用户直接通过Hyperliquid一键执行交易。
简单来说, Swell正在从“提供收益资产”转向“提供交易服务”。 收入模型也从赚质押利差,变成了赚订阅费、交易执行费,以及未来的生态价值捕获。
只是转型仍处早期,Faro能否将在Hyperliquid上的交易量变现为协议的现金流,依然有待验证。
Puffer:跳出收益内卷,下注以太坊执行基建
当同行都在资产端和用户端寻找增量时,Puffer选择了向下扎根: 深入以太坊的基础设施层,转型基建服务商。
目前,Puffer的产品矩阵已覆盖LRT、机构服务(Puffer Institutional)、预确认(Preconf)以及UniFi Based Rollup四大模块。LRT 业务还在,但主要面向机构客户的一个基础配置。3月12日,Puffer与受监管数字资产平台Anchorage Digital达成合作,为机构提供合规的pufETH投资渠道,走起了To B路线。
更值得注意的是UniFi Based Rollup。 Puffer摒弃了行业普遍采用的中心化排序器方案,推出由以太坊L1验证者直接执行交易排序的Rollup架构,从底层消除了跨链可组合性障碍和中心化排序器的审查风险,实现了L2与L1之间原生的原子级交互与即时提款。
9月23日,Puffer宣布与Google Cloud达成战略合作,由后者担任其Preconf Gateway系统的企业级网关运营商,为交易提供亚秒级预确认服务;一周过后后,Puffer于9月30日再度携手Anchorage Digital,为Puffer UniFi引入机构级托管与结算基础设施。这标志着, Puffer正在从单一的LRT协议,进化成以太坊执行层的基建的服务商。
今年以来,Puffer的累计毛收入为114万美元,毛利润为5.72万美元。质押奖励几乎不贡献利润,说明协议实际盈利主要依靠各类服务费。
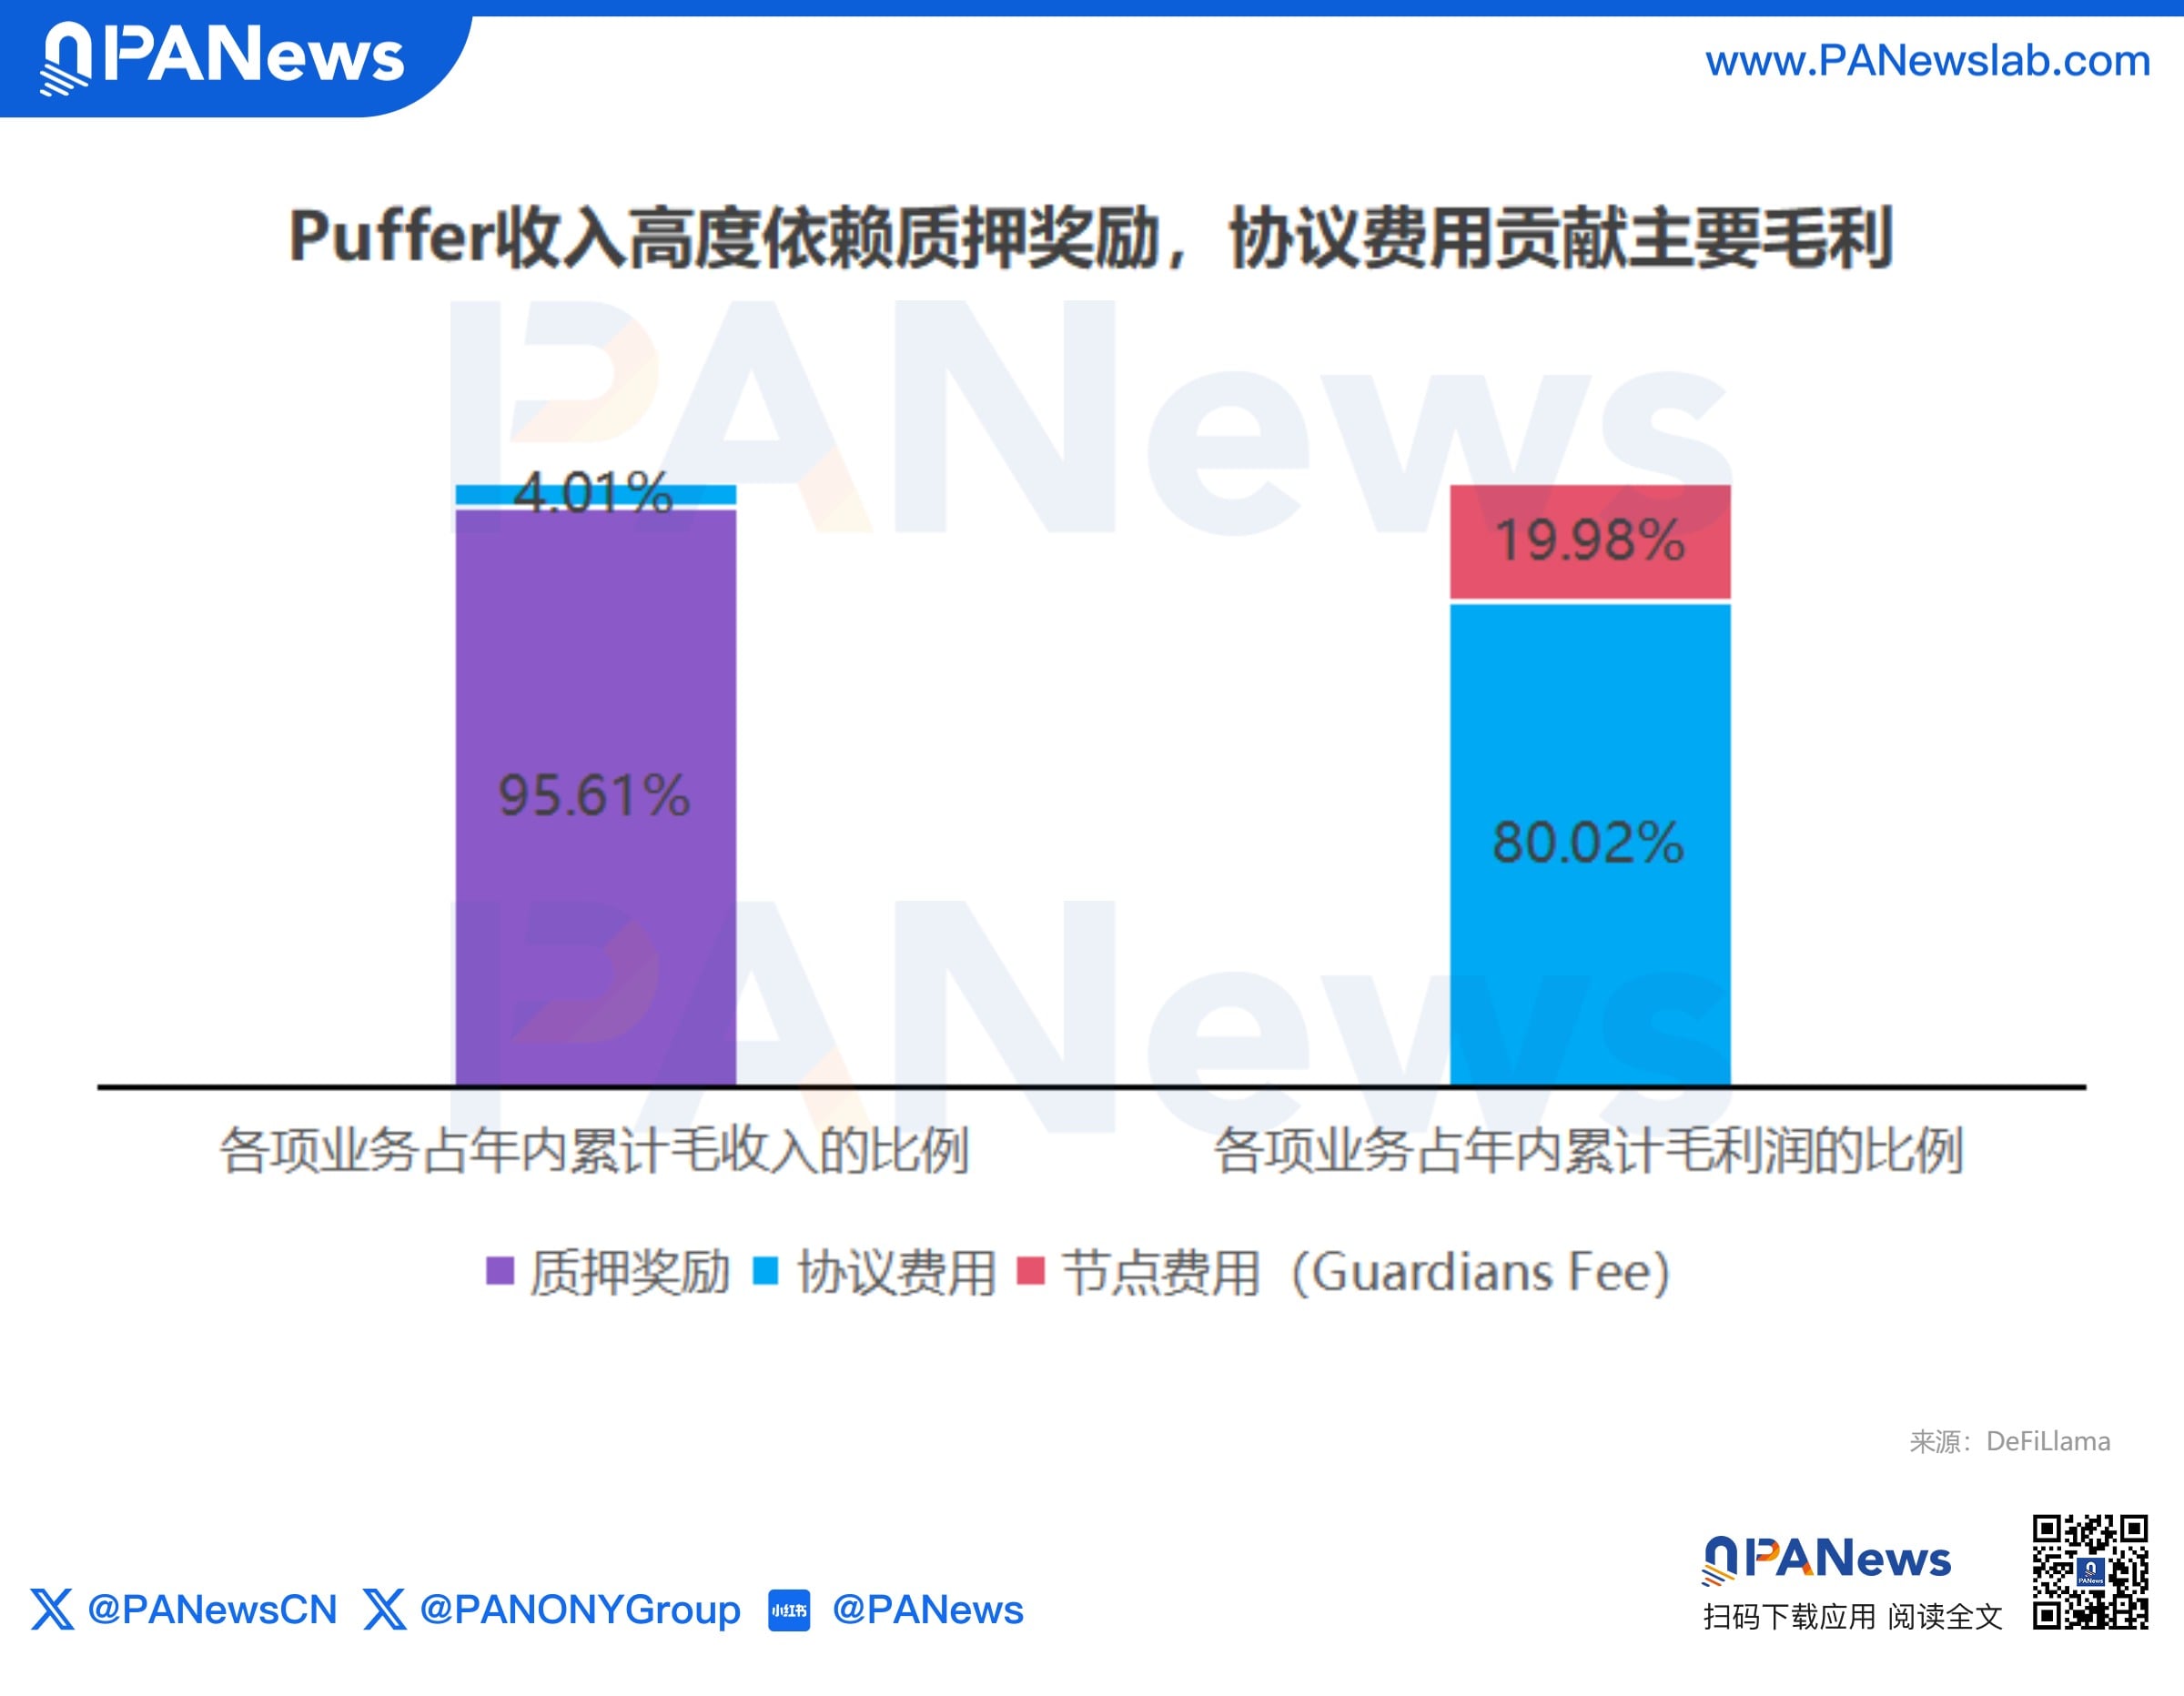
再质押业务的利润基本为零,但如果成为交易平台、AI Agent、机构支付的清结算基础设施,收入来源就会从微薄的服务费,扩展到排序费、预确认费用、基建费用等多个来源。
当然,基建的故事讲起来容易做起来难。转型的投入期远未结束,商业化兑现仍需时日。
Bedrock:用比特币重构收益引擎,逃离以太坊周期
Bedrock则另辟蹊径,走上了一条资产大迁徙的路,用比特币替代以太坊,构建起独立的收益体系。
在所有头部LRT协议中,Bedrock完成了最彻底的资产重心置换。如今,其官方叙事几乎全面转向BTC,ETH早已不是主角。
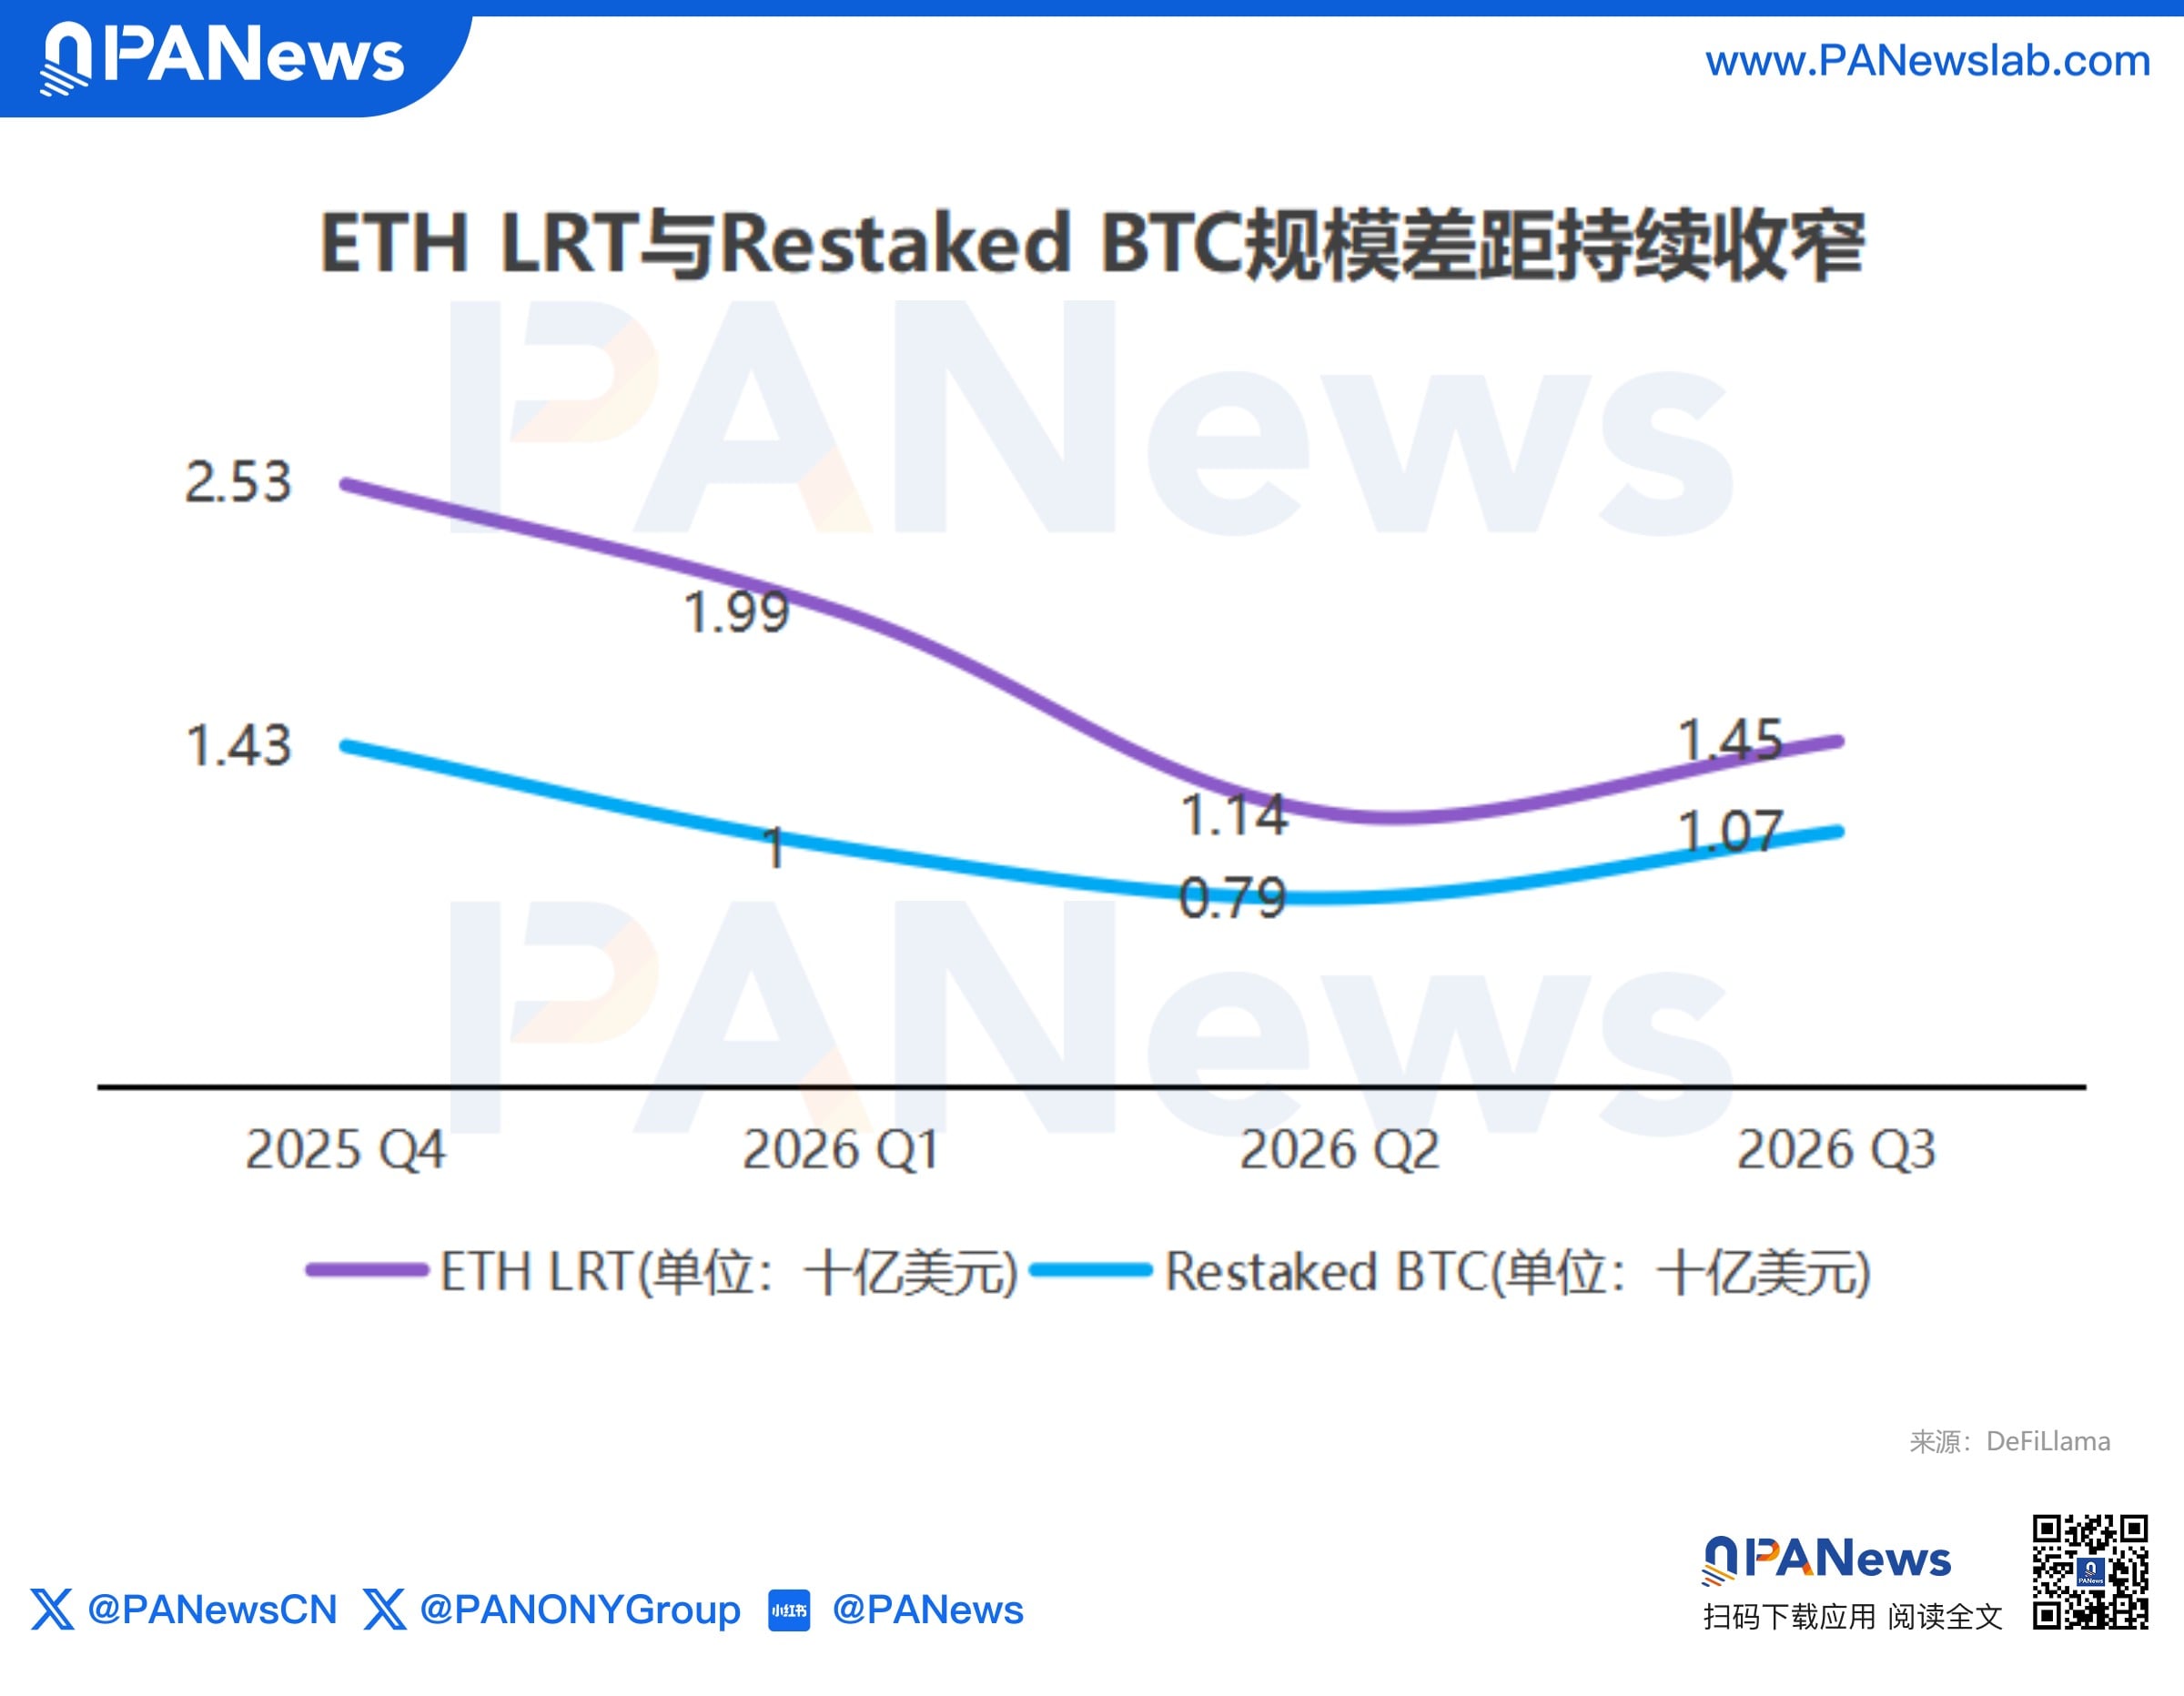
DeFiLlama数据显示,Restaked BTC赛道TVL已超过10亿美元,ETH LRT赛道约14亿美元。此消彼长,二者的规模差距正在持续缩小。
回到Bedrock,在其4.08亿美元的TVL中,uniBTC独占3.79亿美元,占比接近94%,成为其最重要的资产入口;曾经的主力产品uniETH TVL仅剩2,750万美元,沦为副线产品。
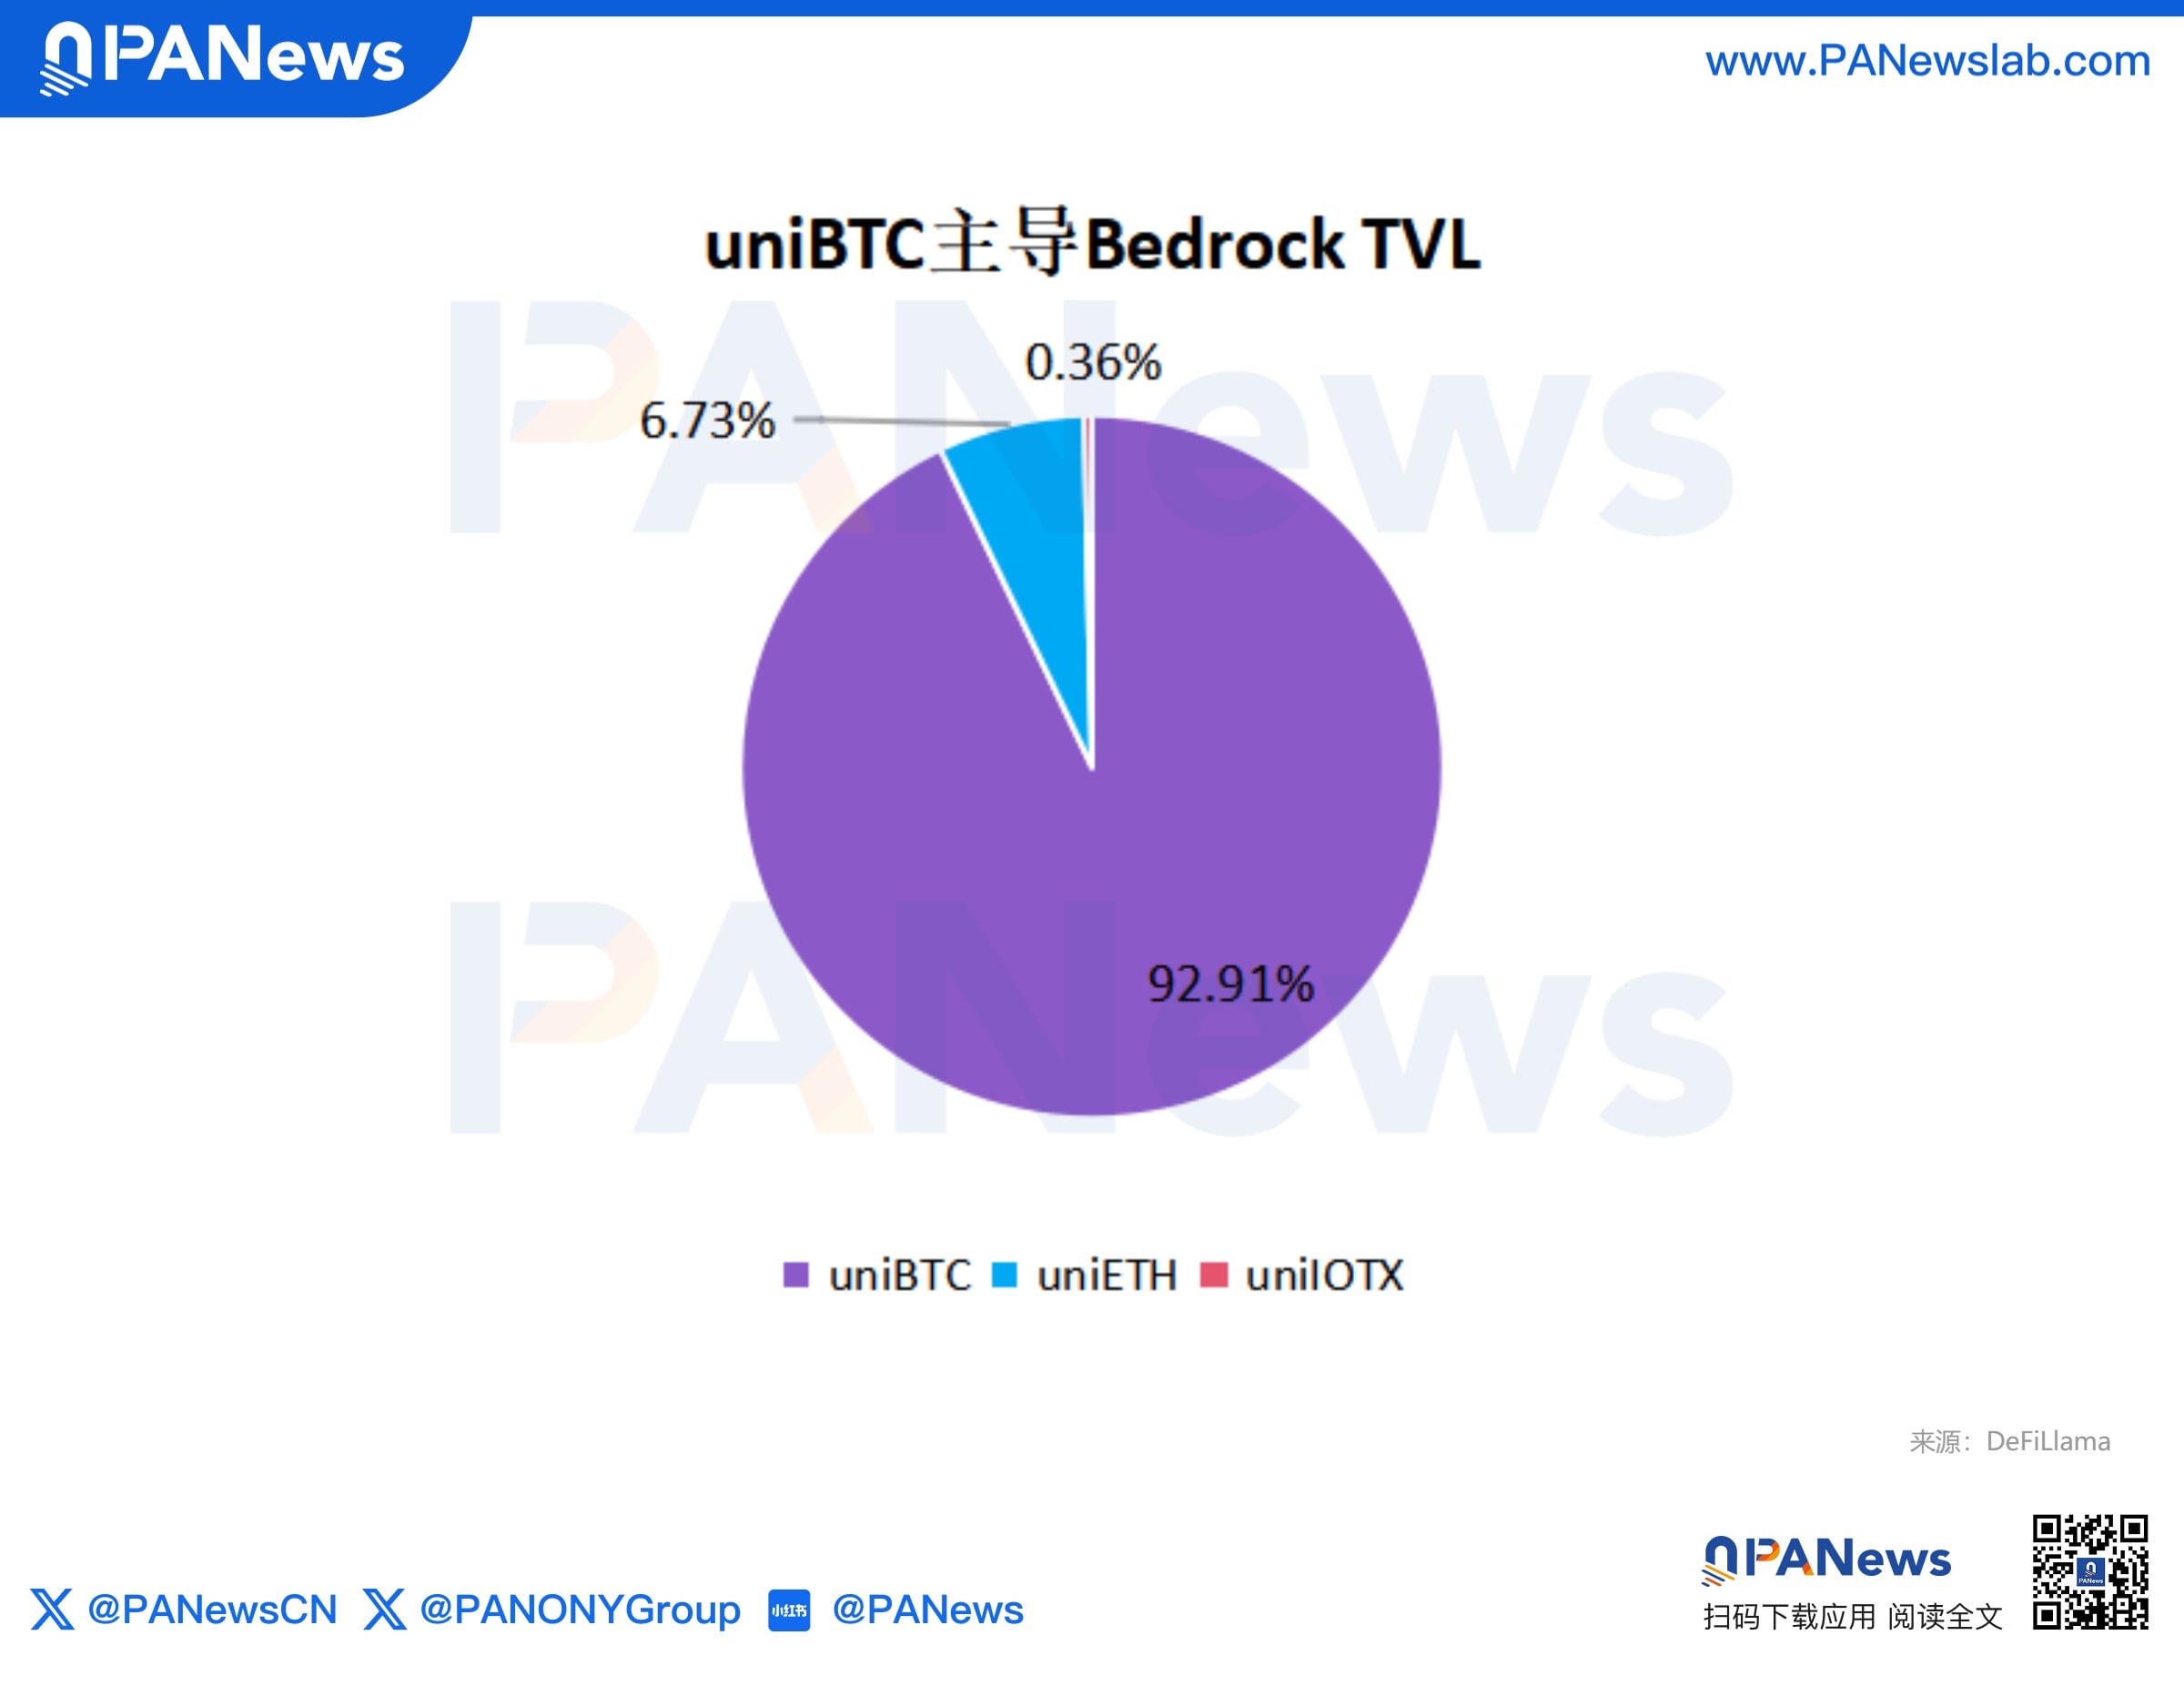
6月24日,Bedrock上线的2.0版本更进一步明确了战略方向:打造比特币资本的“智能收益引擎”(Smart Yield Engine)。通过收益金库(Yield Vaults),将比特币资本配置到机构信贷、Delta中性基差、DeFi、RWA等多元策略中,试图构建起独立于以太坊周期的盈利壁垒。
有意思的是, Bedrock的收入与利润的支柱依然是uniETH质押业务。 今年以来,协议的累计毛收入为64.78万美元,毛利润为7.68万美元。虽然uniBTC赎回费在利润端贡献显著高于其在收入端的占比,具备更高的盈利转化弹性,但协议的收入与利润仍然高度依赖uniETH质押奖励。
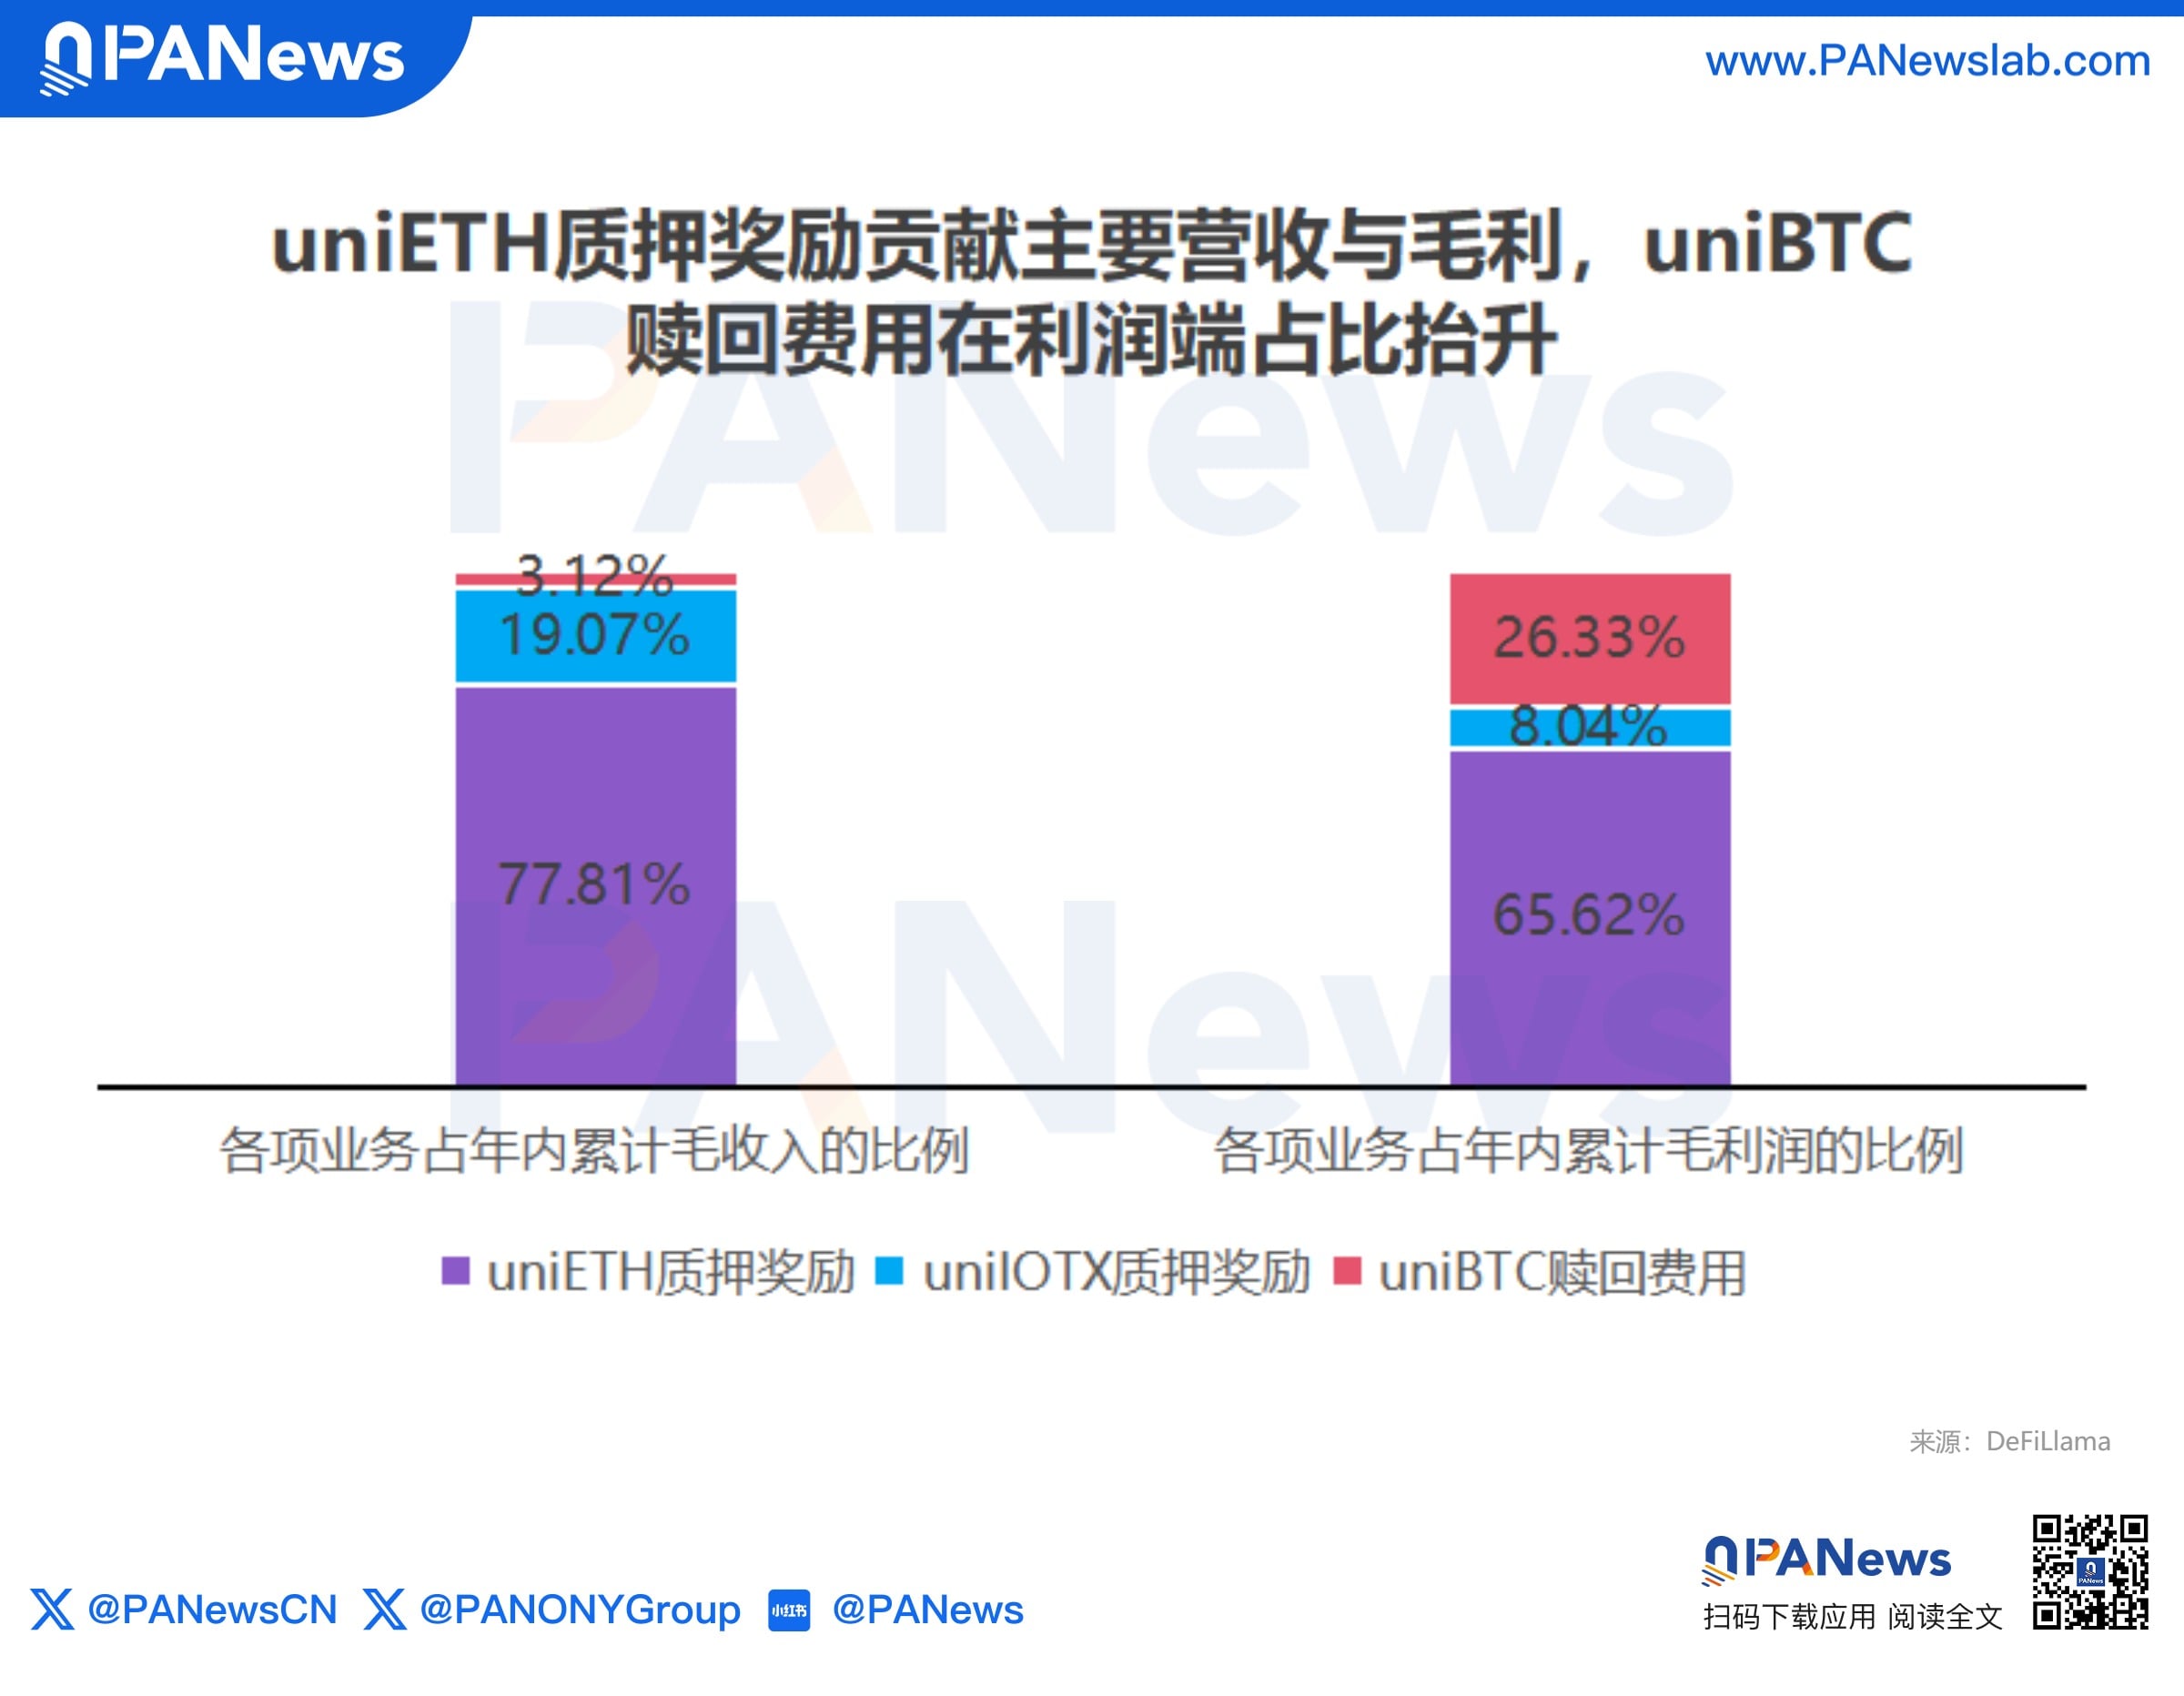
横向对比来看,沦为副线的uniETH反倒用更少的TVL赚取了更多的收入和利润,主打产品uniBTC则略显不及预期。Bedrock下一阶段需要解决的难题或许将是, 如何让uniBTC产生类似uniETH的“盈利杠杆效应”。
五家协议的共识:把LRT从“产品”变成“资本入口”
五个头部玩家,五条转型路径,方向各异,但底层逻辑高度一致。
第一, 收益率逻辑发生变化。 过去LRT的卖点是“三重收益”:基础质押收益+再质押收益+积分空投。而当AVS(主动验证服务)的需求不及预期、积分激励退潮、罚没风险上升,额外收益已经无法覆盖新增风险敞口,靠收益吸引锁仓的增长模型就走到了尽头。
第二, 协议开始从资产发行转向资产管理。 Renzo的结构化金库、Kelp的Gain策略金库、Bedrock的比特币收益金库,本质上都是想赚“用户资本配置的管理费/业绩报酬”。单位资本的收入效率,将取代TVL,成了新的观察指标。
第三, 基础设施成为另一条变现路径。 Puffer押注Preconf预确认与Based Rollup基建,Swell转向AI交易终端,两者都是跳出“锁定资产”的逻辑,转向“处理交易、服务订单、输出能力”的基建需求。收入的天花板,不再受限于质押收益率,而是取决于交易规模和产品渗透率。
简单来说,LRT正在退化成一道底层的资本入口: 用户资金通过再质押获得基础收益和可组合性,协议则通过上层的结构化产品、信贷、交易与基建服务创收。
新周期的故事都在追求“可解释的现金流”。