

作者: 见微知著杂谈
我们以2024年每盎司2,000美元的行业最高黄金展望起步,当时感觉已接近极限。2025年年中,我们深入研究黄金,再次提出行业最高展望,为我们的预期增加了近2,000美元/盎司。二月份,我们认为找到了到2030年达到6,100美元/盎司的路径。此后,利率预期已从1-2次降息转向多次加息。
在本报告中,我们重新审视黄金与利率之间的关系,评估美国财政部和美联储对通胀不断演变的立场,并考察潜在的加息周期可能如何影响金价。
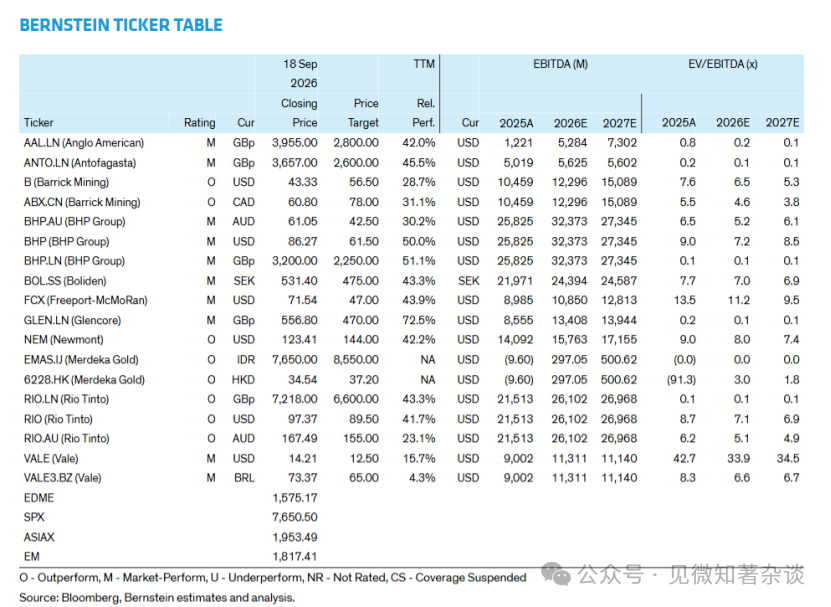
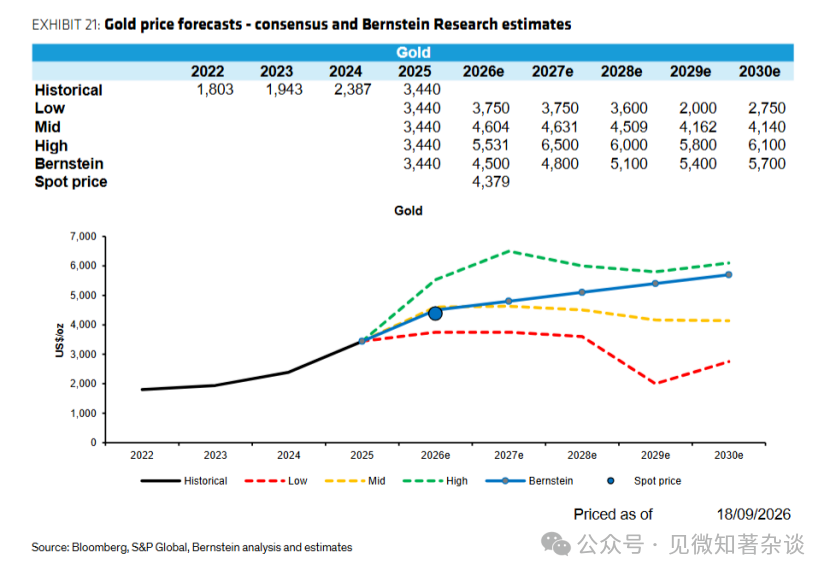
我们将2030年金价预测下调至5,600美元/盎司,但强调了一个发现: 黄金可以在实际利率缓慢上升的环境中上涨——这正是我们目前似乎所处的发展轨迹 。
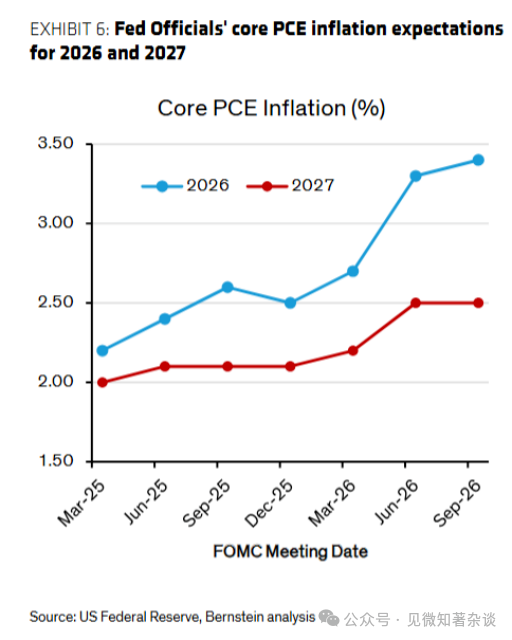
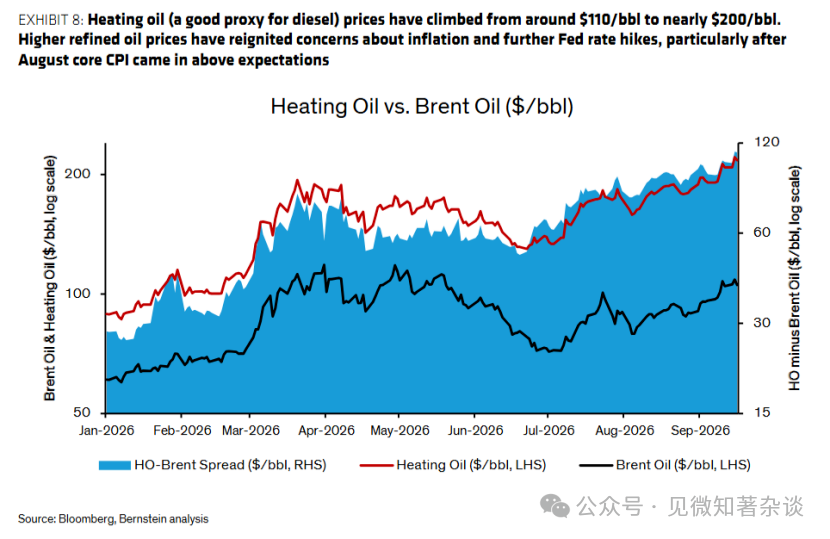
中东战争以及乌克兰对俄罗斯炼油厂的袭击推高了柴油价格(图表8),加剧了通胀压力。美联储在6月份上调了通胀预期,并在最近的联邦公开市场委员会会议上再次上调(图表6)。
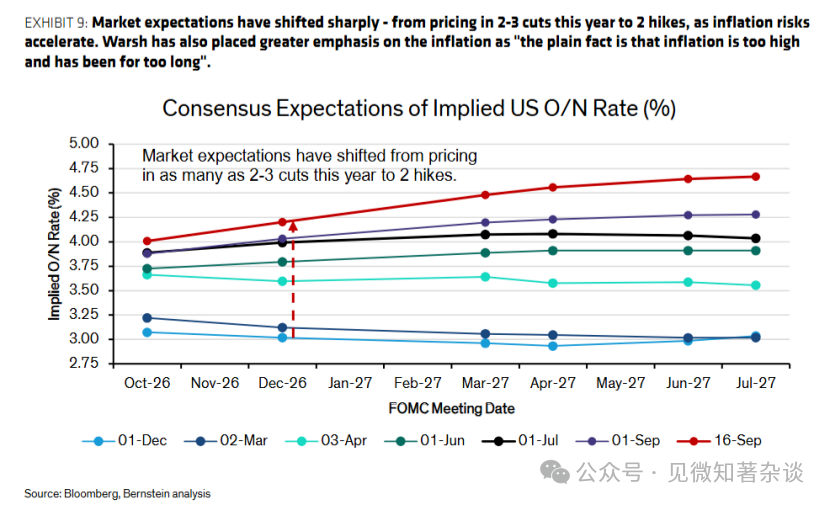
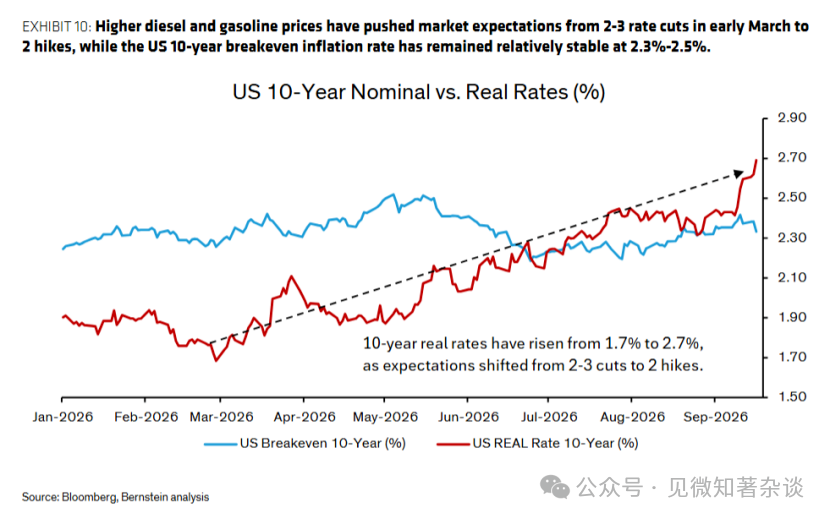
因此,市场预期已从年初的1-2次降息转向2027年之前的2-3次加息(图表9)。实际利率相应上升,从3月初的1.7%升至当前约2.7%(图表10)。
特朗普认为美国利率应为1%或更低;贝森特希望长期利率下降;而沃什则希望遏制通胀。
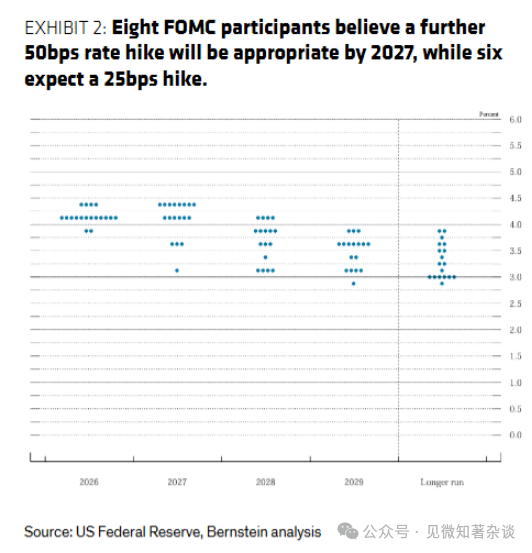
到目前为止,沃什似乎处于主导地位,美联储已加息,并暗示到2027年可能还会进一步加息(图表2)。绝大多数联邦公开市场委员会参与者认为至少再加息25个基点适当。
从历史来看,黄金与实际利率呈负相关,这种关系在黄金ETF资金流动中同样明显 (图表14)。然而,尽管实际利率大幅上升,黄金ETF持仓量在8月基本保持平稳(图表15)。
部分数据甚至显示,在最新联邦公开市场委员会会议之后持仓量有所增加。这与2023年至2025年期间黄金的表现相呼应,当时金价在实际利率上升的背景下持续攀升(图表1)。
黄金还出人意料地挺过了上周的加息,整周仅微幅上涨。综合来看,近期的ETF流动趋势和黄金在联邦公开市场委员会会议后的价格表现表明, 即使市场已预期的2-3次加息得以实现,黄金仍可能保持韧性 。
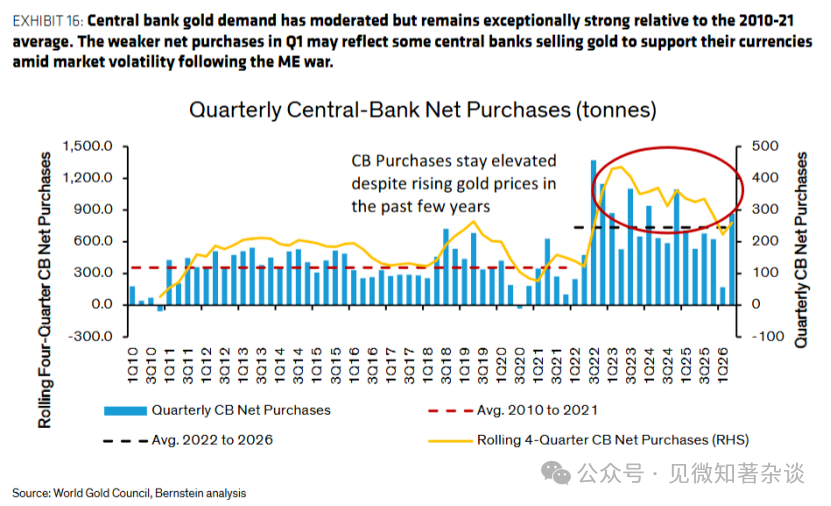
我们依然认为, 各国央行尚未完成将储备从美元及其他七国集团货币分散至黄金的过程 (图表16)。多个拥有可观外汇储备的国家,包括中国、日本、沙特阿拉伯、韩国、新加坡、巴西、墨西哥和阿联酋,黄金占总储备的比例仍不足10%(图表13),未来仍有充足的增持空间。
哪些因素可能出问题?央行购金放缓仍是最主要的风险。
全球精炼产能持续受限可能使柴油及其他成品油价格维持高位,在2027年进一步加剧通胀压力。这可能反过来推动进一步的加息预期和更高实际利率,历史上均对黄金ETF的资金流入造成压力,尽管今年这一关系显著减弱。最后,如果特朗普在中期选举中失去国会多数席位,投资者可能会认为地缘政治风险降低,从而削弱对黄金的避险需求。
一、美国利率的未来
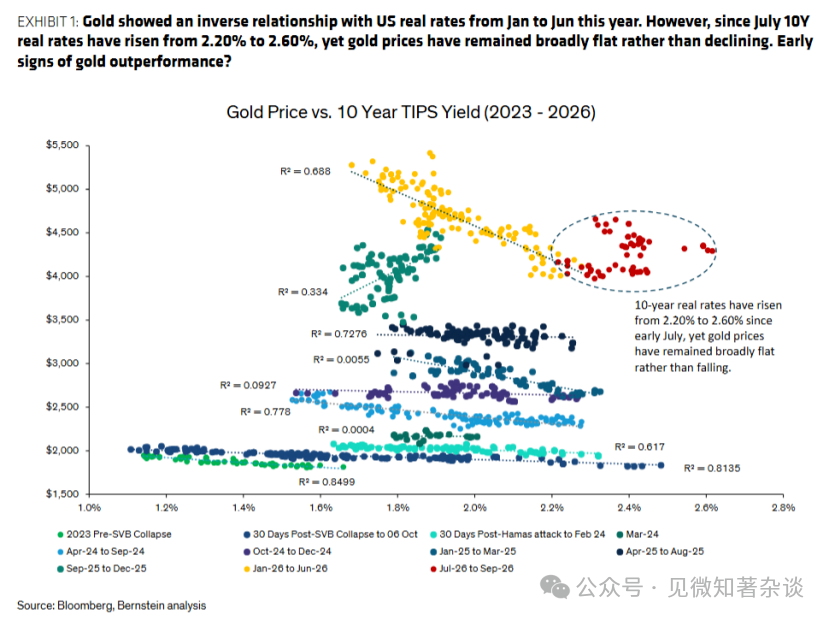
黄金与实际利率存在明确的负相关关系 (图表1)。自2023年以来,由于避险情绪(硅谷银行倒闭、以色列/哈马斯冲突)和央行购金带来的驱动,黄金价格重新评级,这一关系可能不再简单。
因此,除了持续的央行购金之外,美国利率的未来可能是我们黄金牛市理论中第二个最重要的变量。
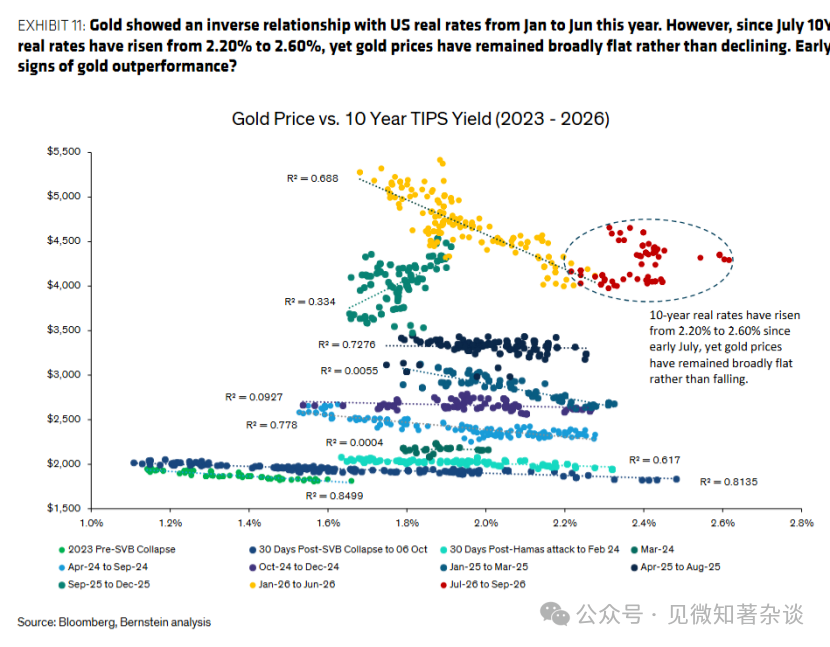
图表1:黄金价格 vs. 10年期通胀保值债券收益率(2023-2026)
今年1月至6月,黄金价格与美国实际利率呈负相关。但自7月以来,10年期实际利率从2.20%升至2.60%,黄金价格却基本持平而非下跌。这是黄金价格表现超出预期的早期信号吗?
特朗普希望降低利率。
在最近的加息决定之后,特朗普评论称:“美国的利率应该为1%,甚至更低,因为我们显然是世界上最优质的信用……降低美国的利率,而且行动要快!”然而,他随后又公开支持了与其有长期私人关系的沃什,同时指责更广泛的联邦公开市场委员会。现任美联储理事会成员包括前主席杰伊·鲍威尔(总统曾批评其未及时降息)以及理事丽莎·库克(特朗普曾寻求将其解雇)。
贝森特希望长期利率下降。
美国财政部8月19日宣布,将其长期国债回购规模扩大一倍,从每次20亿美元提高至至少40亿美元,涵盖10至30年期债券,时间从9月9日持续至11月4日。宣布后的一天之内,贝森特进一步表示,操作规模可能超过40亿美元。8月24日,两位高级财政部官员称,财政部可以使用其通用账户(TGA)帮助为政府债券购买提供资金。收益率在8月19日最初下降,但到8月24日已回升至起始水平。
沃什则持相反立场,希望抑制通胀。
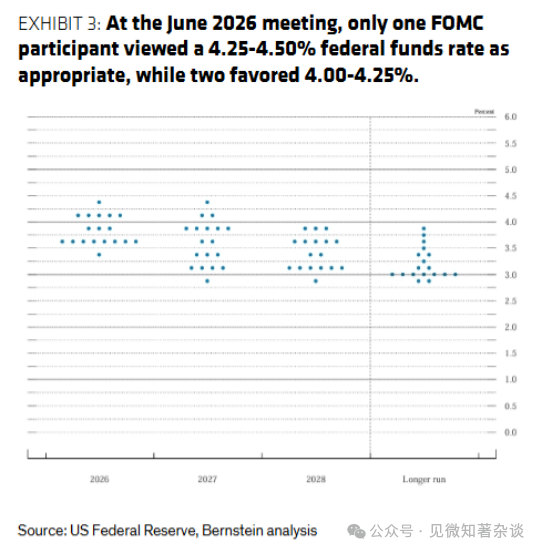
他强调,当前美联储最为担忧的是通胀,而非劳动力市场疲软。9月11日发布的CPI高于预期,再次证实了他的担忧。美联储在上周三加息25个基点,并官员们初步计划在2026年再次加息25个基点。在最新的点阵图(图表2)中,有八位联邦公开市场委员会参与者认为到2027年底前将联邦基金利率维持在4.25%-4.50%之内,远高于2026年6月仅有一位(图表3)。同时,还有六位倾向于4.00%-4.25%,远高于六月的两位。
图表2: 八位联邦公开市场委员会参与者认为到2027年再有50个基点的加息是适当的,六位预期加息25个基点。
图表3: 在2026年6月的联邦公开市场委员会会议上,只有一位参与者将4.25%-4.50%的联邦基金利率视为适当,只有两位支持4.00%-4.25%。
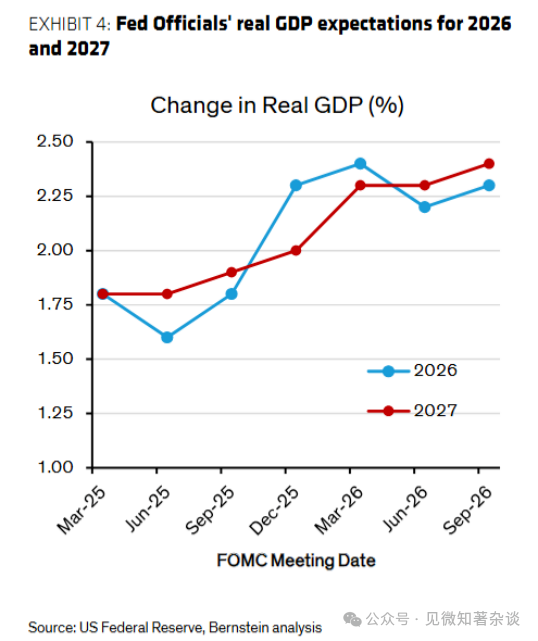
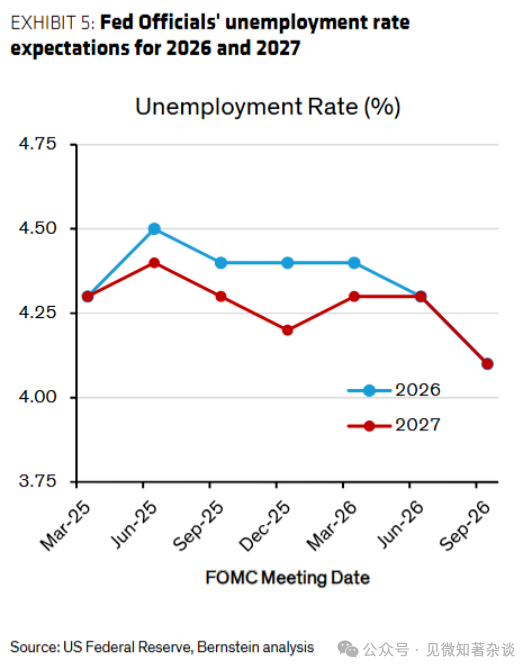
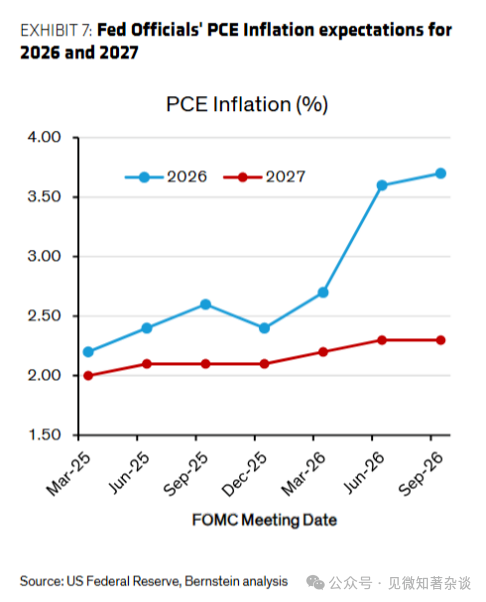
最新的GDP增长、失业率和通胀中位数预测(图表4至图表7)有助于解释点阵图的转变。 联邦公开市场委员会参与者将2026年和2027年的GDP增长预期较6月上调。更重要的是,他们现在预计2026年核心PCE通胀将达到3.7%(高于6月的3.6%),并在2027年保持在2.3%,而失业率预测则从6月的4.3%下调至4.1%。
如果炼油能力持续紧张(自3月初以来,柴油期货已上涨约90%,见图表8),2027年的核心PCE通胀预期可能进一步上调,从而可能推高点阵图预测。
图表4: 美联储官员对2026年和2027年实际GDP的预期
图表5: 美联储官员对2026年和2027年失业率的预期
图表6: 美联储官员对2026年和2027年核心PCE通胀的预期
图表7: 美联储官员对2026年和2027年PCE通胀的预期
图表8:取暖油 vs. 布伦特原油(美元/桶)
取暖油(作为柴油的良好代理指标)价格已从约110美元/桶攀升至近200美元/桶。成品油价格上涨重新引发了市场对通胀以及美联储进一步加息的担忧,尤其是在8月核心CPI高于预期之后。
将最新的点阵图与沃什的评论——他“很难”将当前利率描述为足以减缓经济的限制性水平——结合起来,我们与市场一样,认为2026年和2027年存在进一步加息的空间。
联邦公开市场委员会参与者认为到2027年最多再加息两次25个基点是适当的(图表2),而市场目前定价到2027年年中加息2-3次(图表9)。
图表9:市场对隐含美国隔夜利率的预期(%)
市场预期已大幅转变——从年初定价今年降息2-3次,转变为定价加息2次,因为通胀风险加速上升。沃什也更多地强调通胀,“事实是通胀过高,且已经持续太久了”。
更高的通胀预期推高了市场对联邦基金利率的预期,进而推高了实际利率(图表10)。虽然一些人将利率上升归因于对美国财政前景的担忧,但我们认为今年的变动主要是由更高的近期通胀预期驱动的。
图表10:美国10年期名义利率 vs. 实际利率(%)
更高的柴油和汽油价格推动市场预期从3月初的降息2-3次转向加息2次,而美国10年期盈亏平衡通胀率则相对稳定在2.3%-2.5%。
二、利率上升对黄金来说不是利空吗?
是的, 实际利率上升通常对黄金不利 ——我们预计利率将从现在开始上行——但是:
(1)我们仍然看到央行的需求在上升;(2)2026年7月和8月的ETF资金流入较为乐观。8月的ETF持仓量达到今年以来的最高水平,即便市场已经定价了更高的政策利率。
如图表11所示, 黄金和实际利率之间的关系并非线性 。
短期内(数天、数周),利率上升往往导致金价下行。但中期(数月)来看,即便面对利率上升,黄金也可能出现重新定价或保持持平。
例如,尽管10年期实际利率从7月初的2.25%升至9月的2.65%,金价仍从4,030美元/盎司小幅上升至近4,300美元/盎司。这在图表11中以红点表示。
图表11:黄金价格 vs. 10年期通胀保值债券收益率(2023-2026)
今年1月至6月,黄金价格与美国实际利率呈负相关。但自7月以来,10年期实际利率从2.20%升至2.60%,黄金价格却基本持平而非下跌。 这是黄金价格表现超出预期的早期信号吗?
三、央行购金
我们认为央行购金和黄金ETF购金是解释这一异常现象的两个变量。
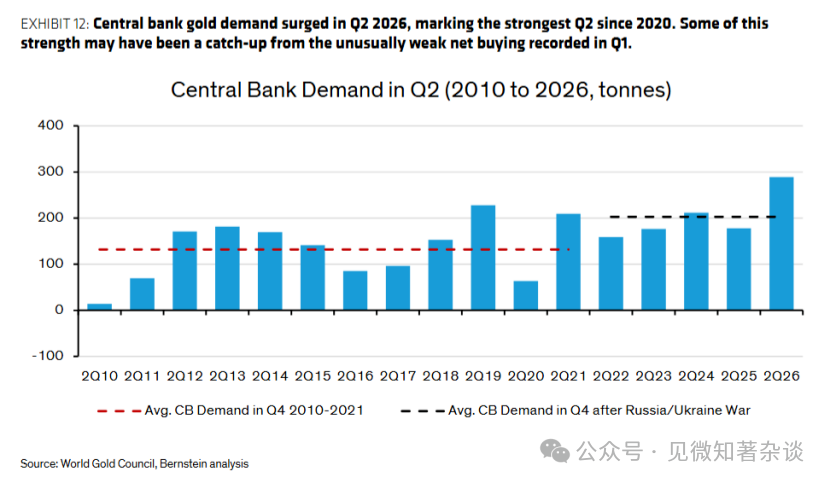
据报道,2026年第二季度央行需求表现强劲(图表12),可能归因于相对较低的金价。2026年第二季度均价为4,500美元/盎司,低于第一季度的4,873美元/盎司。由于三季度至今均价约为4,260美元/盎司,我们可能会在三季度再次看到强劲的央行需求。
图表12:第二季度央行需求(2010-2026年,吨)
2026年第二季度央行黄金需求大幅上升,是自2020年以来最强劲的第二季度。 部分强劲表现可能是第一季度异常疲弱的净购量暂时追赶所致。
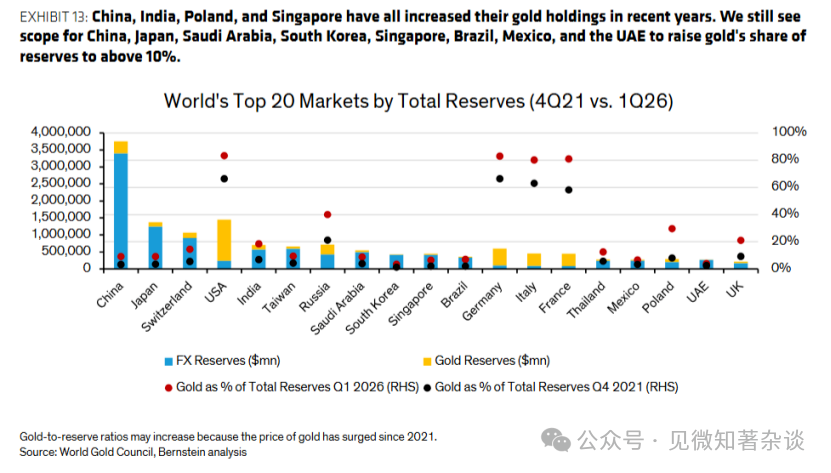
我们继续认为, 各国央行尚未完成将储备从美元及其他七国集团货币分散至黄金的过程 。多个持有大量外汇储备的国家,包括中国、日本、沙特阿拉伯、韩国、新加坡、巴西、墨西哥和阿联酋,其中黄金占总储备比例仍低于10%(图表13,2026年第一季度),未来仍有进一步增持的空间。
此外,世界黄金协会2026年央行黄金储备调查(于6月中旬发布)显示: 央行对黄金仍明确持乐观态度 ,与以往调查极为一致。约89%的央行预计未来12个月全球黄金储备将增加;而今年创纪录的45%央行表示将增持自身持有量——而大多数其他央行则预计维持现状,几乎无人预期下降。
其理由众所周知: 黄金在危机中表现坚挺,有助于投资组合多元化,并可作为通胀对冲工具。 此外,黄金正越来越多地被视为抵御地缘政治风险的工具,以及更广泛储备多元化的手段。储备偏好也在明显转变。约74%的央行预期未来五年美元持有量将下降,而黄金的份额将上升。欧元和人民币等其他货币预计基本保持稳定。
在资金来源方面则大致各占一半——约一半的央行计划通过使用本币的国内项目购买黄金,而约38%的央行则期望通过出售其他储备资产来为购金融资。
图表13:全球前20大储备市场(2021年第四季度 vs. 2026年第一季度)
中国、印度、波兰和新加坡近年都增加了黄金持有量。我们仍然认为中国、日本、沙特阿拉伯、韩国、新加坡、巴西、墨西哥和阿联酋有能力将黄金储备占比提升至10%以上。
四、ETF资金流动
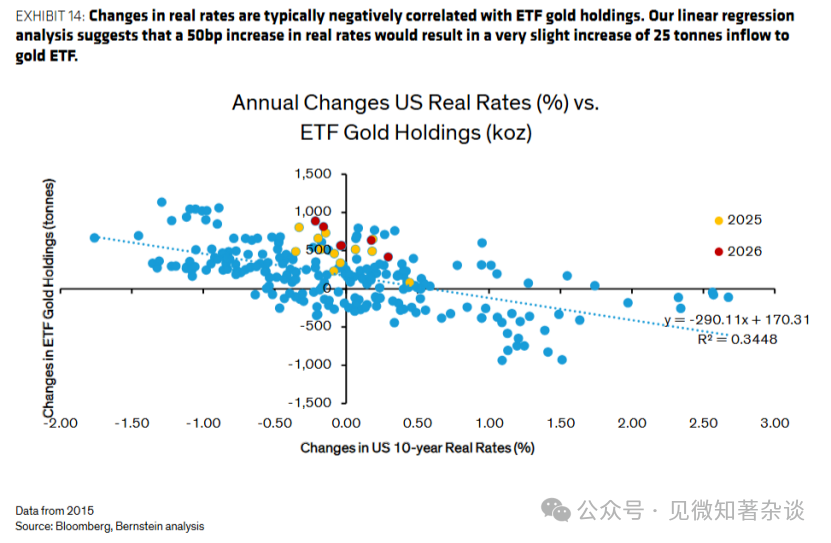
虽然ETF资金流通常与实际利率的变化呈负相关(图表14),但这种关系仍偏向正值 。
例如,我们的分析显示,实际利率保持不变仍将带来约170吨的黄金ETF资金流入。使用相同的回归框架,未来12个月美国10年期实际利率上升50个基点,仍意味着约25吨的温和流入,即每季度约6吨。
正如后文所讨论的,我们的价格预测更为保守,假设黄金ETF每季度流出约50吨,与2026年第二季度的ETF资金流出大致相当。因此,如果如以下回归分析所示,黄金ETF反而出现温和流入,我们的估计存在上行风险。
图表14:美国实际利率年度变化(%) vs. ETF黄金持仓变化(千盎司)
实际利率的变化通常与ETF黄金持仓呈负相关。我们的线性回归分析显示,实际利率上升50个基点仅会导致黄金ETF温和流入约25吨。
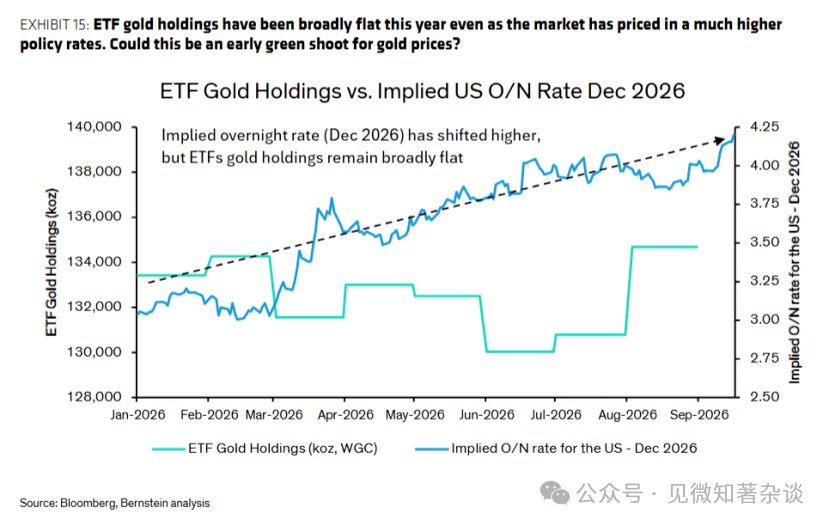
世界黄金协会的7月和8月ETF资金流动数据显示黄金ETF出现资金流入。事实上,尽管实际利率上升且市场对美联储进一步加息的预期升温,黄金ETF持仓量在8月仍达到了年内最高水平(图表15)。ETF需求的这种韧性可能有助于解释黄金在8月的强势,以及即使在美联储9月加息后金价仍能继续上行的能力。
图表15:ETF黄金持仓 vs. 市场隐含美国隔夜利率(2026年12月)
今年黄金ETF持仓基本保持平稳,即便市场已定价更高的政策利率。 这能否成为金价上涨的早期绿色信号?
五、重新审视我们的金价预测
与工业大宗商品不同, 黄金价格不是由传统的年度供需关系决定的 。相反,黄金的行为更像是一种货币,主要由实际利率和央行购买驱动(尤其是自2022年俄罗斯资产被冻结以来)。
从机制上讲,实际利率上升驱动ETF资金流出(图表14),进而拉低金价(图表16)。2022年至2024年年中出现的例外情况,是由于央行强劲购买所致。
图表16:央行季度净购买量(吨)
央行黄金需求有所缓和,但相对于2010-2021年的平均水平仍然异常强劲。第一季度净购买较弱可能反映部分央行在中东战争引发的市场波动中出售黄金以支持本国货币。
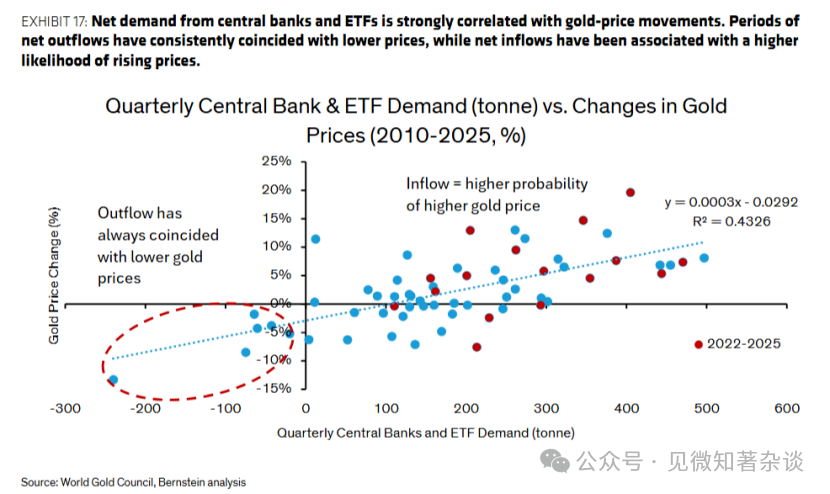
将2010年以来央行和ETF的季度净需求与金价变动进行对比,可以发现一个强劲的正线性相关关系(图表17)。
图表17:央行与ETF季度需求(吨)vs. 黄金价格变动(2010-2025年,%)
央行和ETF的净需求与黄金价格变动高度相关。净流出期持续伴随较低的价格,而净流入期则与价格上涨的可能性较高相关。
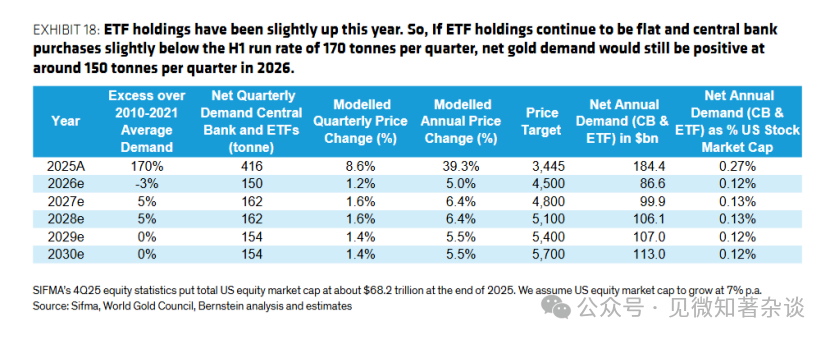
由于黄金ETF持仓(截至8月)基本保持平稳,即便市场已定价更高的政策利率,我们有理由预期ETF持仓年内将保持平稳。
假设央行季度购买量略低于2026年第一季度和第二季度的平均水平(约170吨),则2026年季度平均需求为150吨。将150吨的季度需求代入我们的线性回归模型,隐含2026年黄金平均名义价格约为4,500美元/盎司(图表18)。
随后我们假设,季度净需求在2027年和2028年逐步正常化,并在2030年前趋于稳定。应用上述净需求与金价变动之间的历史关系,我们得出2030年黄金价格预测为5,700美元/盎司。
最后,隐含的年需求金额约为1,000亿美元。虽然绝对值不小,但相对于全球金融市场的规模仍然很小(例如与美国股市市值相比)。
图表18: 今年ETF持仓略有上升。因此,如果ETF持仓保持平稳,央行购买量略低于上半年每季度170吨的节奏,2026年净黄金需求仍将为正值,约为每季度150吨。
从长期来看,美国财政赤字的持续扩大——部分受净利息成本上升(图表19)驱动——表明去美元化压力不太可能很快消散。这一结构性主题应继续为黄金需求提供支撑性的背景。
图表19:总赤字、基本赤字及净利息支出占GDP百分比
美国总赤字到2055年可能达到GDP的7.3%,净利息支出几乎翻倍(占GDP比重)。2055年净利息将占美国总赤字的74%。
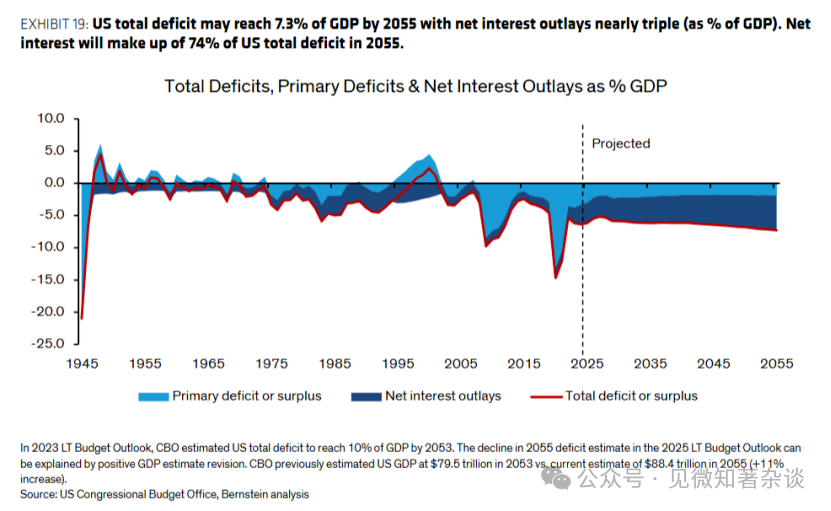
注:在2023年长期预算展望中,美国国会预算办公室(CBO)估计美国总赤字到2053年将达到GDP的10%。2025年长期预算展望中2055年赤字估计的下降,可以用GDP估计的正向修正来解释。CBO此前估计2053年美国GDP为79.5万亿美元,而当前估计2055年为88.4万亿美元(增长11%)。
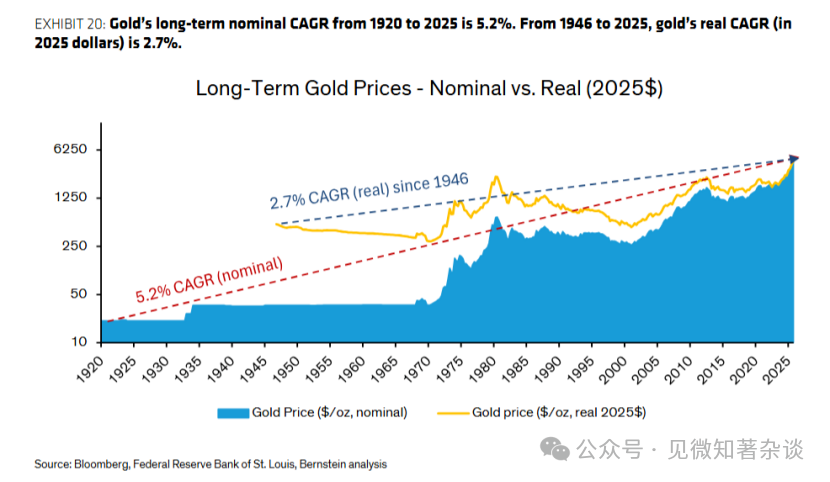
在图表18中, 我们估计黄金价格将从2026年的4,500美元/盎司升至2030年的5,700美元/盎司 ,意味着该期间年复合增长率为6.1%。这与黄金自1920年以来5.2%的(非常)长期名义年复合增长率基本一致(图表20)。
图表20:长期黄金价格 - 名义 vs. 实际(2025年美元)
1920年至2025年黄金的长期名义年复合增长率为5.2%。从1946年到2025年,黄金的实际年复合增长率(以2025年美元计)为2.7%。
图表21: 黄金价格预测——市场共识与伯恩斯坦研究预测
六、供给 vs. 地上存量
最后,提醒一点:大多数金属像大宗商品一样交易,但黄金像货币一样交易。黄金具有极高的化学惰性,数千年来一直被用作货币和价值储存手段。
黄金被广泛接受为价值储存手段,因为它供应有限,就像稀有的威士忌和陈年葡萄酒一样。几乎所有曾经开采出来的黄金仍然存在于地球表面某处(我们只是向太空发射了一点点)。
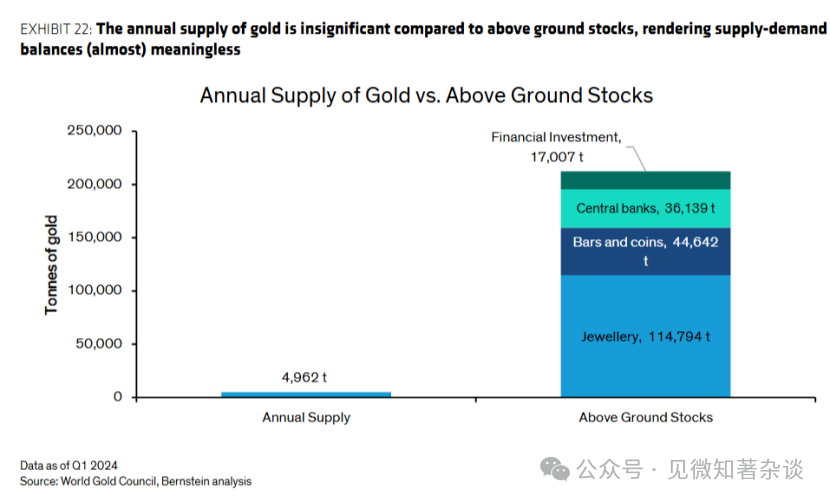
因此,相对于地上存量(图表22),年度矿产供应几乎微不足道,而大多数需求用于金融用途,例如央行储备。
图表22:年度黄金供应量 vs. 地上存量
年度黄金供应量与地上存量相比微不足道,使得供需平衡分析(几乎)失去意义。