

作者: 徐晨 Steven ,Payment 201
上周下半周在 阿拉木图 出差。
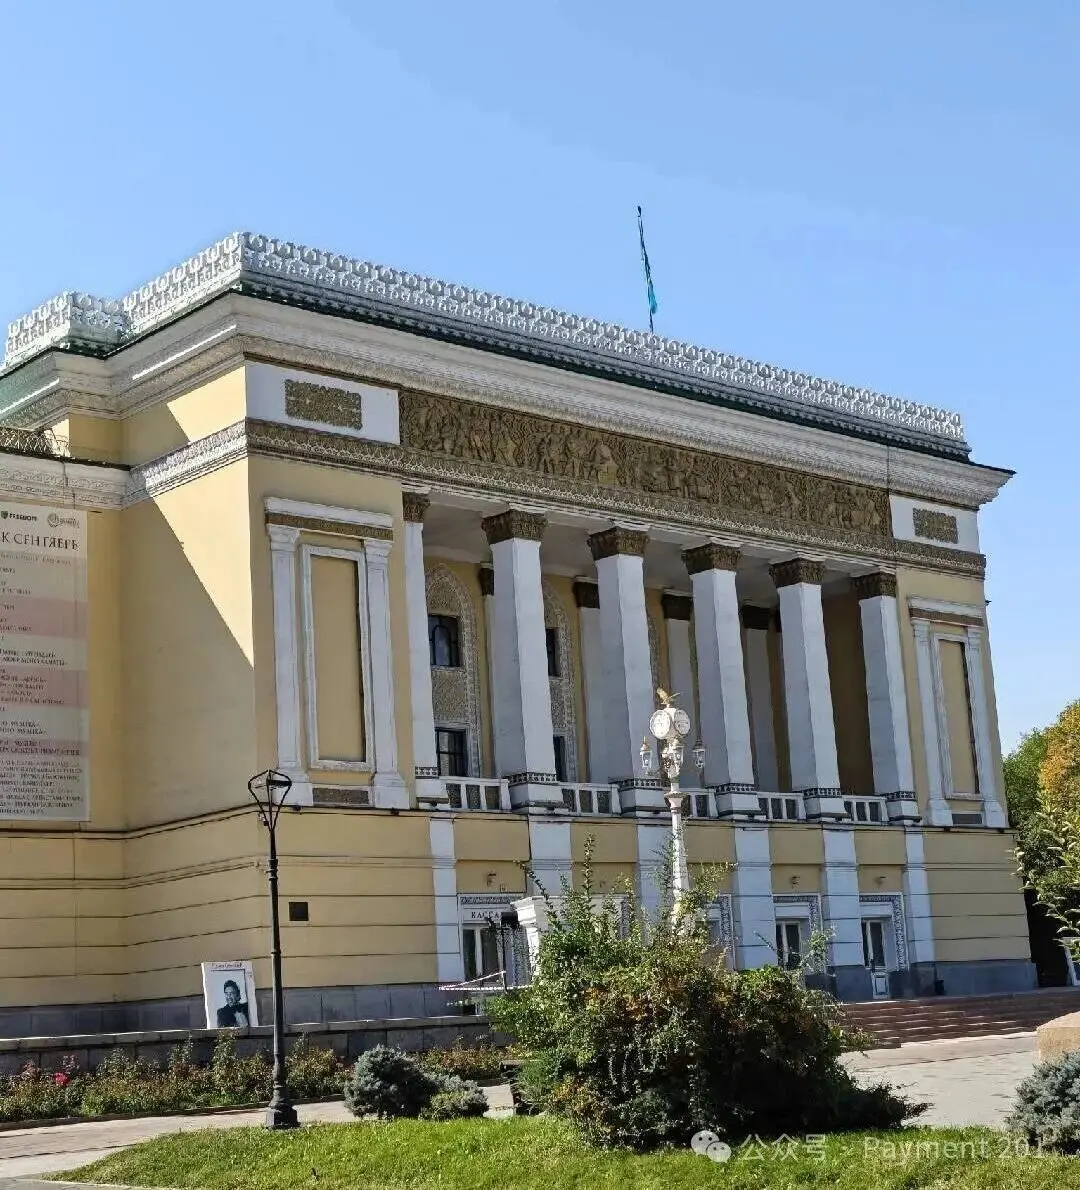
这也是我第一次到哈萨克斯坦,去之前我脑子里想象的,可能更接近金边或者越南一些城市的景象。真正到了以后,反而发现阿拉木图很干净,街道、建筑甚至整个城市的感觉,都有一点东南欧的味道。
但空气里又经常有一种灰尘感。
路很宽,到处都是新楼、道路和各种基础设施在建,但真正走在街上,又会觉得人并不多。
毕竟这是一个国土面积接近 270 万平方公里、人口却只有 2,000 多万的国家。
地太大,人太少。
截至今年 8 月,哈萨克斯坦人口大约 2,060 万。
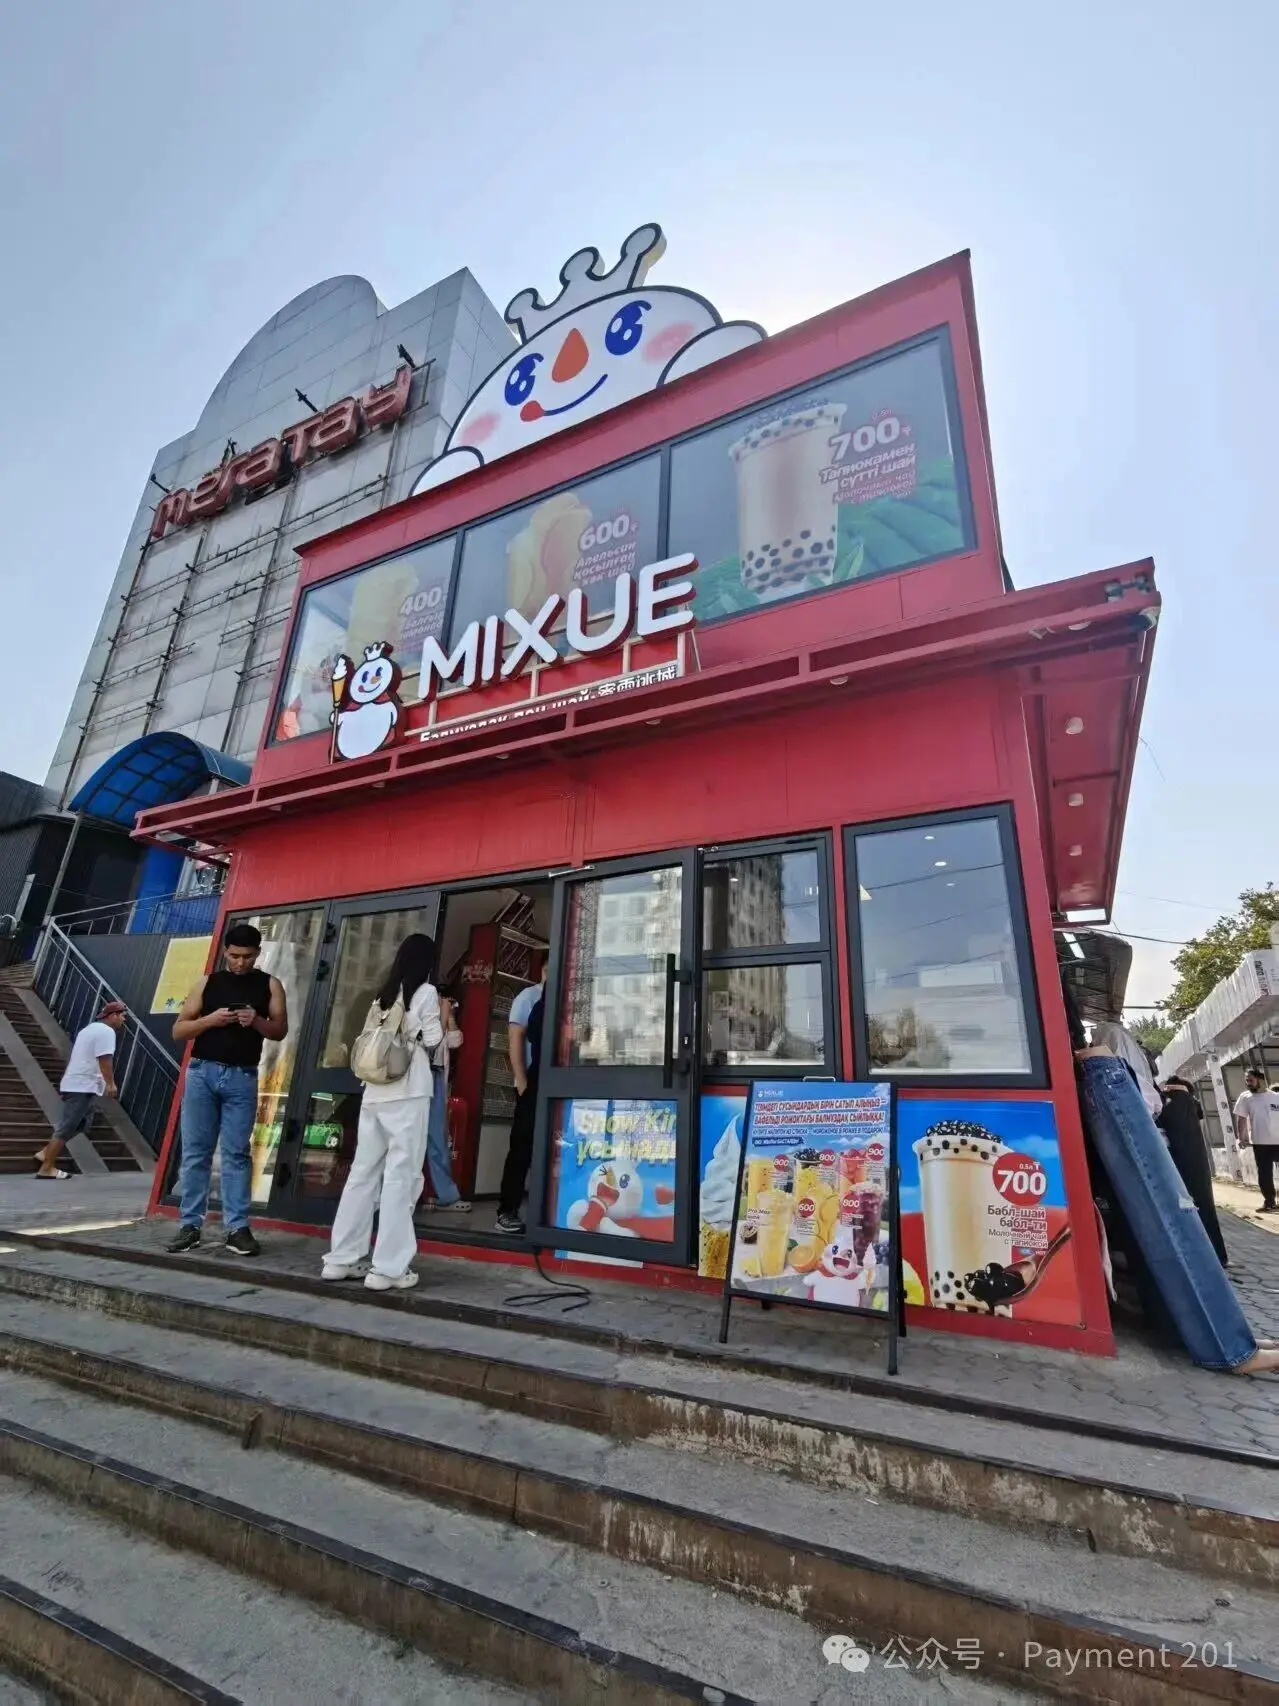
另外一个很直观的感受,是中国元素比我原来想象中更多。当然,也有可能有一点 幸存者偏差 。从乌鲁木齐候机开始,到落地阿拉木图,再到第二天开会,一路碰到不少中国人。有做基建的,有做矿产、能源和资源贸易的,也有做跨境物流和生意的。
中国和中亚之间的货、资金和人员往来,其实已经比很多国内支付从业者想象中深得多。
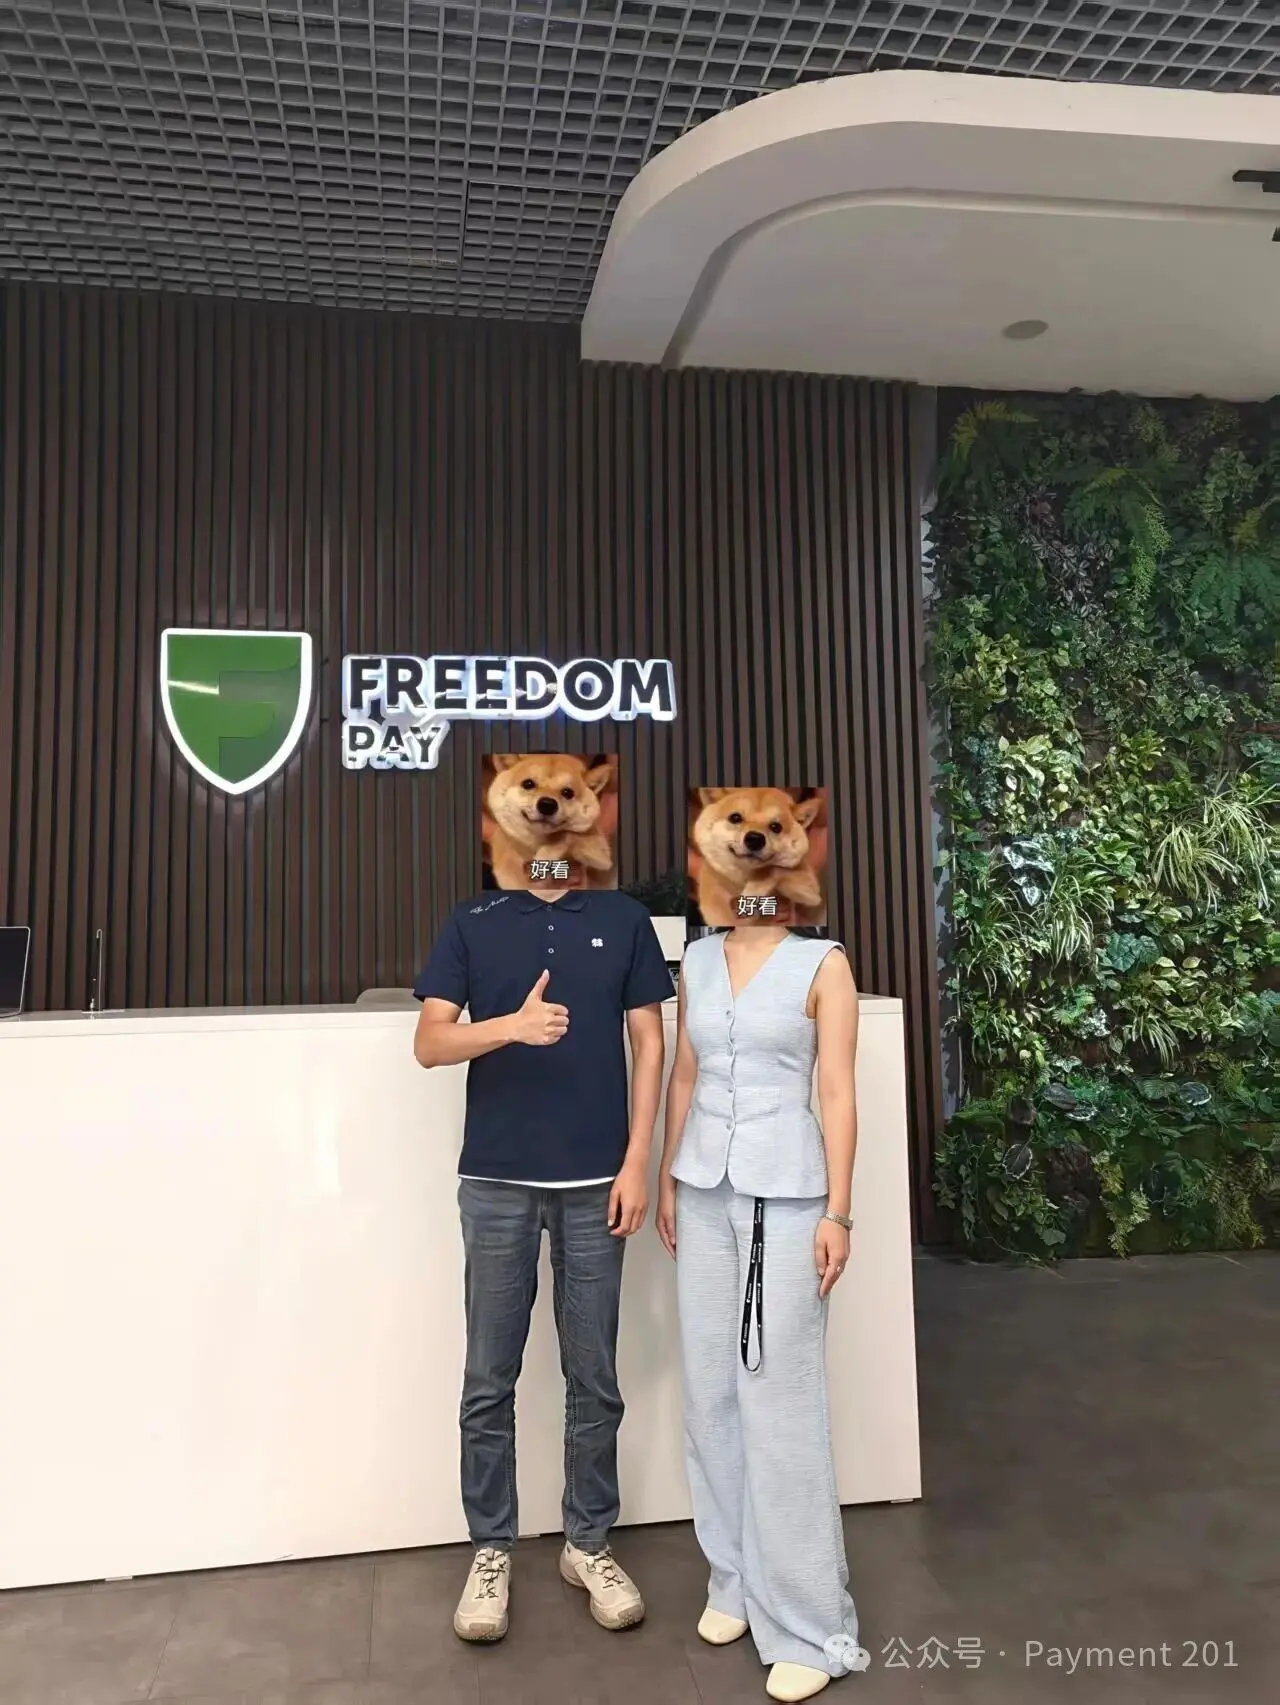
第二天一大早去了 Freedom Bank。
办公室也是很典型的互联网银行风格,有一点微众银行的感觉。Freedom Pay 团队在 Kaisar Plaza 办公,因为其大老板喜欢哈利波特,所以办公室按照Harry Potter内容来装修。
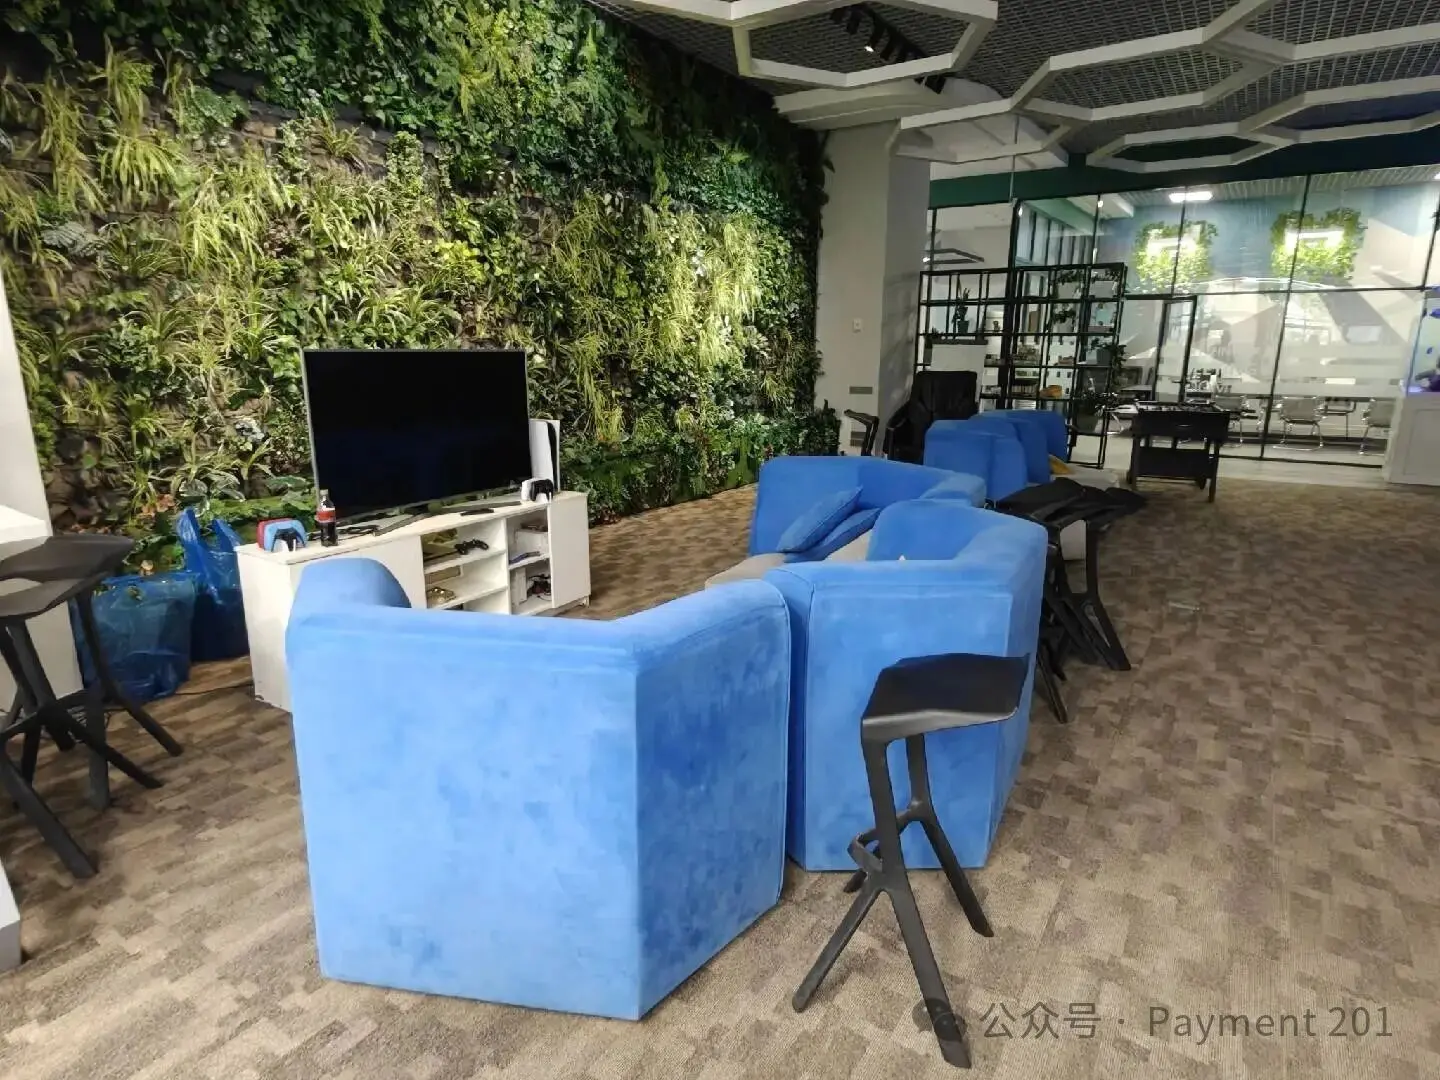
大家快速 catch up 了一下之前的业务合作,也聊了最近行业的变化,以及未来 哈萨克斯坦银行 和支付可能的发展方向。
这次去 Freedom 还有一个比较直观的感受:当地银行已经不太把 Mobile App 理解成过去那种“电子银行渠道”了,不只是查余额、转账、还信用卡。 而是在争夺真正的 Consumer Front-end 。
Kaspi 是这个模式最成功的玩家,但 Freedom,包括其他当地银行,也都在往 Banking + Payments + Lifestyle / Commerce 的方向走。换句话说,当地银行争的已经不只是 Deposit、Loan、Card。
大家在争的是: 谁能占住用户每天打开的那个 App。 这个细节其实很重要,后面再讲。
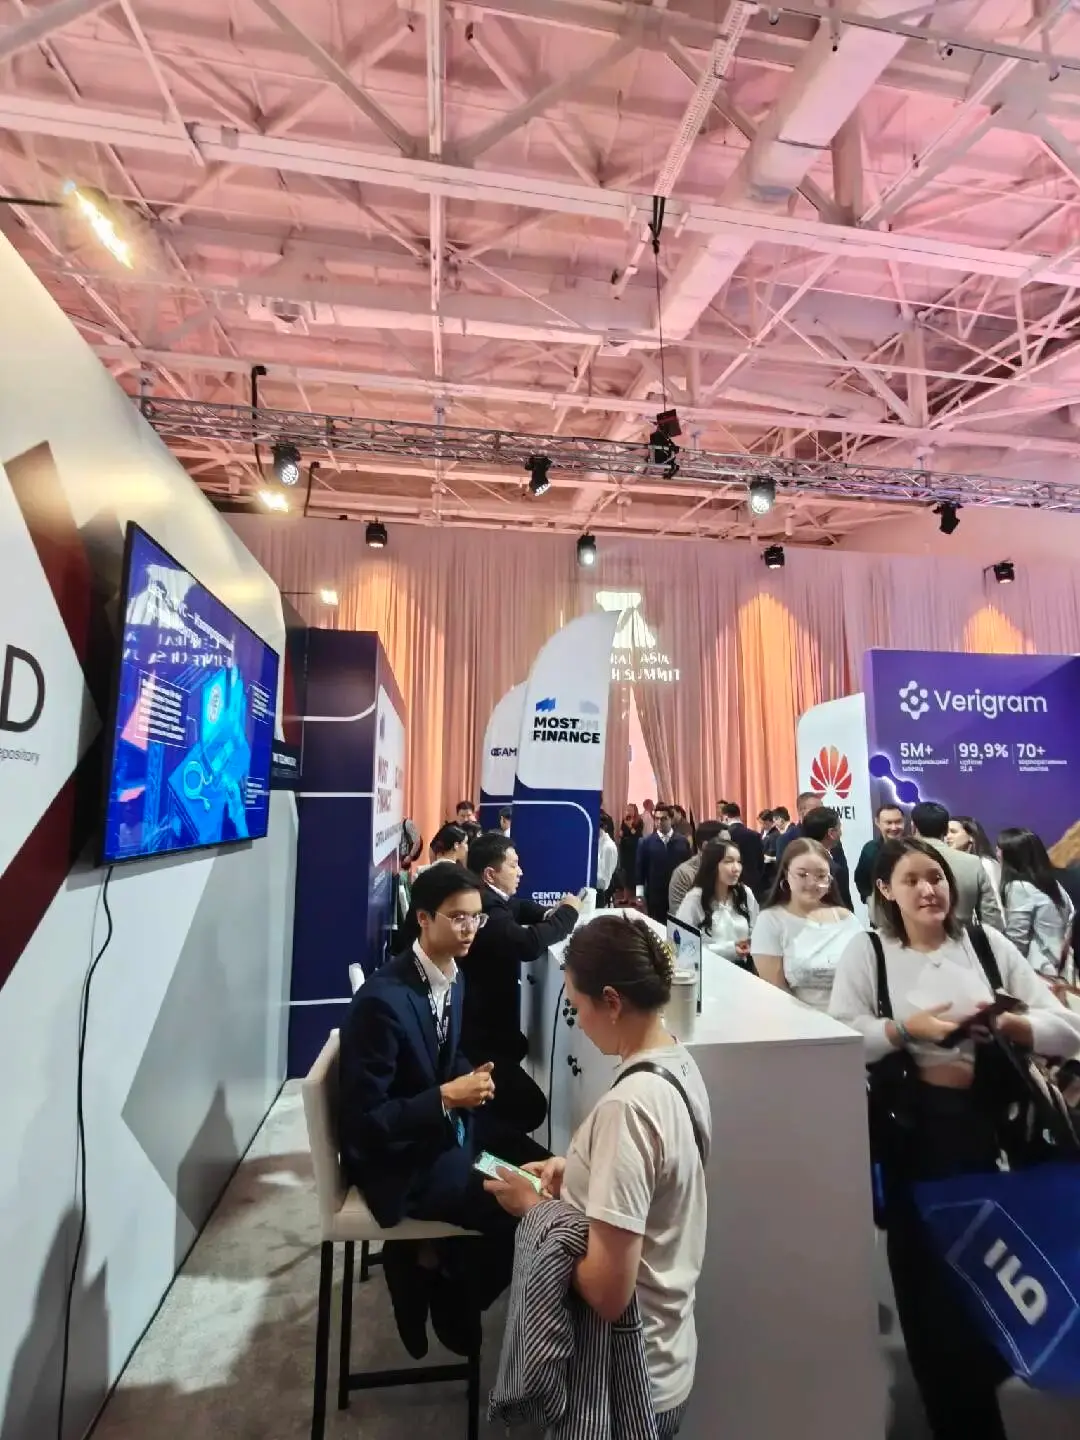
中午又快速去了趟 Central Asia FinTech Summit。会场在一个有点像美术馆的地方,Booths不算特别多,主要是一些 Local Exchange、Payment Company 和金融机构。Visa 倒是有一个挺大的 Booth,不过我路过的时候似乎没什么业务,几个人坐在那里打游戏。
我在会场随便找了几家机构聊了聊,交换了一些名片,也确实有一些意外收获。还碰到了银联国际的小伙伴,聊了聊发卡和汇款业务。
支付这个行业有时候很有意思。线上来回发十封邮件都说不清楚的事情,现场站着聊十分钟,大家大概就知道有没有可能合作了,剩下的,回来继续 follow up。
中午和朋友在附近吃了个饭,又开始 YY 未来几年支付行业到底还能做什么。
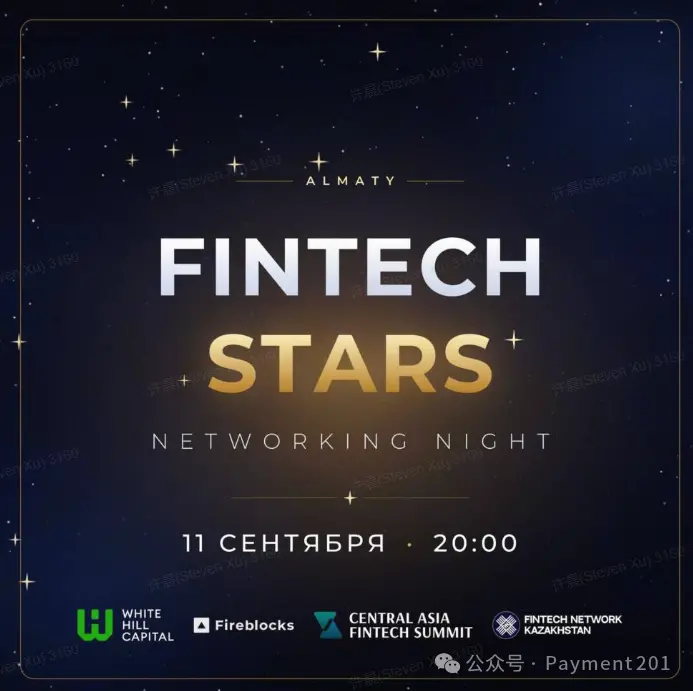
晚上参加了Almaty当天唯一一个Fintech Network活动。
Fireblocks 是 Host 之一,也被介绍认识了 Pave Bank、Tether(比心),以及几家中亚本地的 PSP 和 FinTech。
大家聊的东西也很“2026”。各种具体的业务和合作,绕不开:Stablecoin、Cross-border Settlement、Banking Infrastructure、On/Off-ramp,以及中亚这个市场接下来还会起来什么。
聊完一看,已经晚上十点。回去打开 Telegram,发现还有不少中亚社群里之前联系过的朋友在约线下见面。确实排不过来了。
虽然活动名字叫 Central Asia FinTech Summit,但现场其实也不只有中亚 C5 几个斯坦国。也碰到了来自 Caucasus 的朋友,比如格鲁吉亚。从支付和金融行业的视角,Central Asia 和 Caucasus 本来也经常会被放到一个更大的区域里看。
几天下来也顺便把当地该吃的吃了一圈。马肉、Home-made Bread、Draft Beer,还有格鲁吉亚 Grill。
阿拉木图的后劲真的有点大。
说回支付。
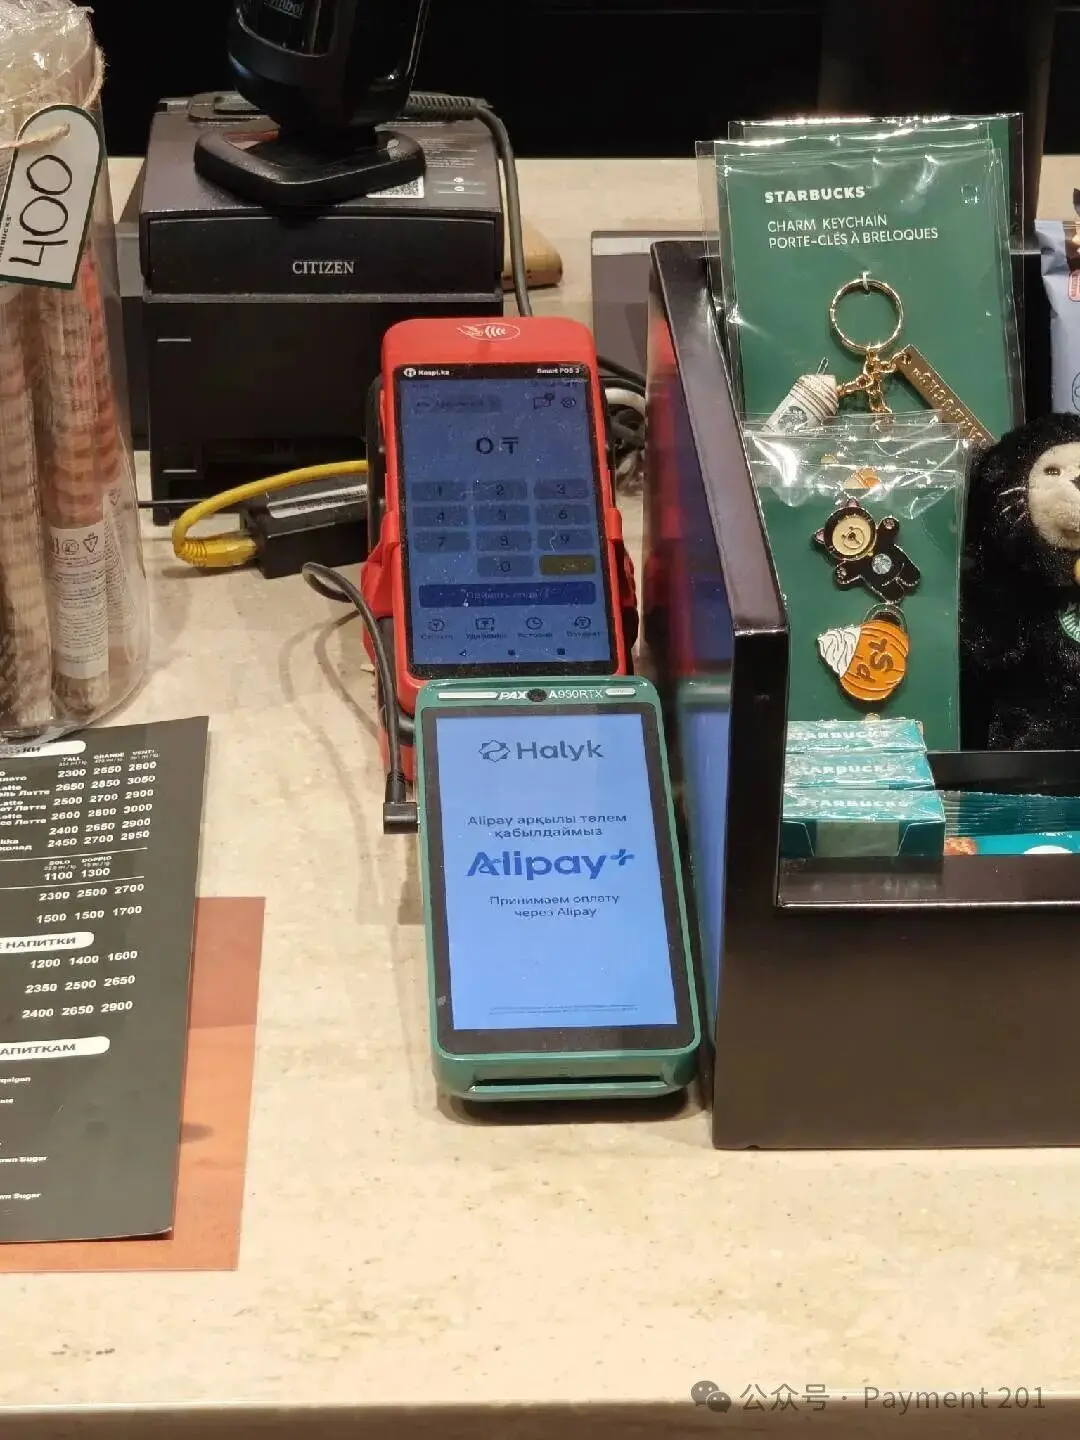
这次在阿拉木图,还有一个非常直观的体验:
全程没有使用现金。
吃饭、咖啡、商场以及各种日常消费,能刷卡的时候直接 Visa Card,部分场景也用了 Alipay+。整个 Payment Experience 比我出发之前想象得顺畅很多。
来之前我多少还是会有一点刻板印象:阿拉木图会不会 Cash 比例比较高?Card Acceptance 会不会不够?Local Wallet 会不会很多,而且互相割裂?
真正到了以后,至少在阿拉木图这样的核心城市,这些担忧基本没有出现。一个外国游客,只靠 Visa + Alipay+,日常生活基本已经可以 Cashless。
2026 年上半年,哈萨克斯坦居民一共完成约 71 亿笔、92.1 万亿坚戈 的非现金交易,平均每天超过 3,900 万笔。
但实际上,我这个游客看到的 Payment World,和当地人每天使用的 Payment World,其实不是一个世界。
游客看到的是:Visa / Mastercard / International Wallet。
本地消费者更熟悉的是:Kaspi / Bank App / QR / P2P。
再往下一层,又开始出现:
Interbank Instant Payment + Unified QR。
也正是从这里开始,哈萨克斯坦支付变得非常有意思。
中国过去十几年移动支付的发展路径,大家都很熟悉。支付宝、微信支付这样的 Third-party Wallet,逐渐站到了消费者和 Bank Account 之间。
银行账户还在下面,但 Consumer Front-end 被 Wallet 拿走了。
哈萨克斯坦却没有完全沿着这条路发展。
这里真正推动 Payment Digitalization 的,很大一部分力量,本身就是银行和银行系平台。
Banking App 不再只是一个账户管理工具。而是直接变成:超级APP。所以如果一定要给 Kazakhstan Payment 贴一个标签,我会更愿意叫它:
Bank-led Super App Market。
Kaspi 是这里最典型的例子。
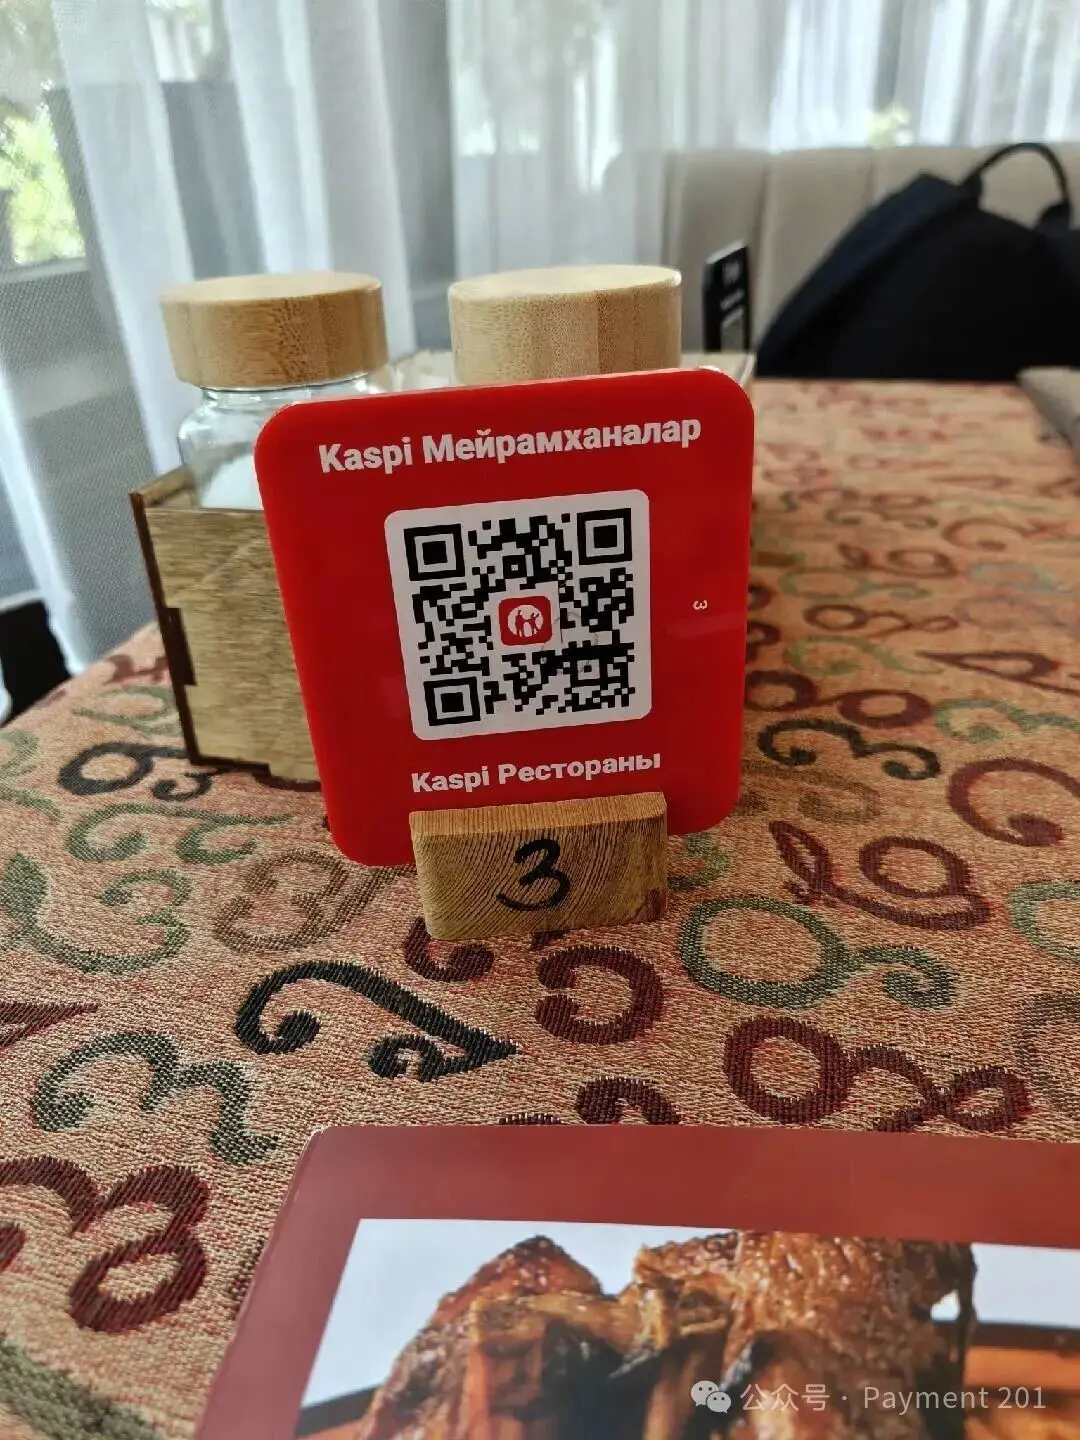
很多人第一次认识 Kaspi,会直接把它理解成:
“哈萨克斯坦支付宝。”
方便理解,但其实有点把 Kaspi 说小了。
Kaspi 不是简单做了一个 Wallet。
Consumer 端有 Payment、P2P、QR、Bill Payment、Marketplace、Travel、Installment;
Merchant 端又有 Kaspi Pay、Acquiring、QR、B2B Payment、Merchant Services。
Payment、Banking、Commerce 和 Credit 被全部塞进一个 Ecosystem。
但如果只是罗列这些产品,其实还是没有解释清楚 Kaspi 为什么强。
真正重要的是它背后的 Flywheel:
Consumer
↓
Payment
↓
Merchant
↓
Marketplace
↓
Credit / Installment
↓
More GMV
↓
Payment
消费者因为支付方便进来。Merchant 因为 Consumer 都在这里,也得进来。Merchant 越多,Acceptance Network 越强。Marketplace 又给 Merchant 带来更多交易。Installment 和 Consumer Finance 再进一步推动消费。
最后这些交易又重新沉淀回 Payment。
所以 Kaspi 真正的 Moat 从来都不是 QR。
而是: Consumer + Merchant + Payment + Commerce + Credit 形成的 Network Effect。
2025 年,Kaspi Payments Active Consumers 达到 1,460 万 ,全年 Payments TPV 达到 44.2 万亿坚戈 ,Payment Transactions 约 67.2 亿笔 ;QR 和 Card Payment 合计占 Payments TPV 的 69%。
放在一个只有 2,060 万人口的国家,这个密度非常夸张。
但我觉得 Kaspi 真正重要的意义甚至不是这些数字。
每天都发生。
Payment 就变成了这个 Relationship 里面最重要的高频入口。
所以某种意义上,Kaspi 已经不只是一个 Payment App。
它很接近一种:
Private Payment Infrastructure。
另外一个我觉得挺有意思的地方,是哈萨克斯坦并不是一个单纯的 Visa / Mastercard Market。
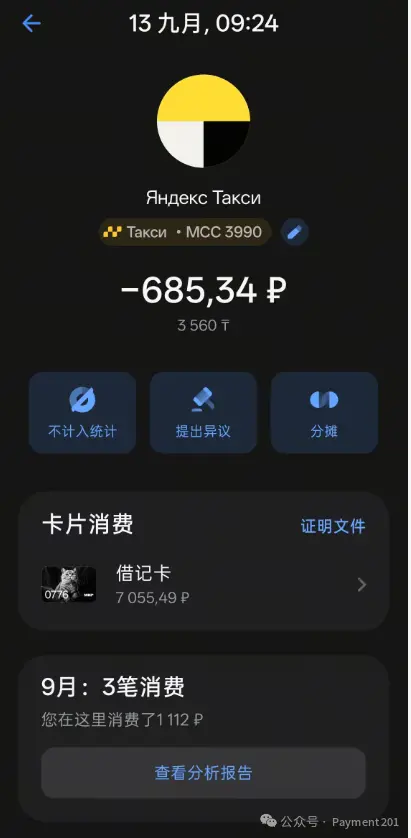
部分场景里, MIR Card 也可以被受理。
当然,这不意味着 MIR 在哈萨克斯坦已经全面覆盖,MIR Acceptance 明显还是取决于具体 Acquirer 和 POS Network,有些银行和终端网络仍然支持 MIR,有些已经暂停。
但恰恰是这个细节,让 Kazakhstan Payment 变得更有意思。
同一个市场里,你可能同时看到:Visa、Mastercard、UnionPay、MIR。再叠上:Kaspi QR / Bank QR / Unified QR。
从 Payment Rail 的角度看,哈萨克斯坦其实很像一个支付网络的交叉口。
所以 Kazakhstan Payment 很难简单归类成:“Card Market” 或者:“QR Market”。它更像一个: Multi-rail Payment Market。
来自不同国家、不同年代、不同技术路径的 Payment Rail,在这里叠加存在。
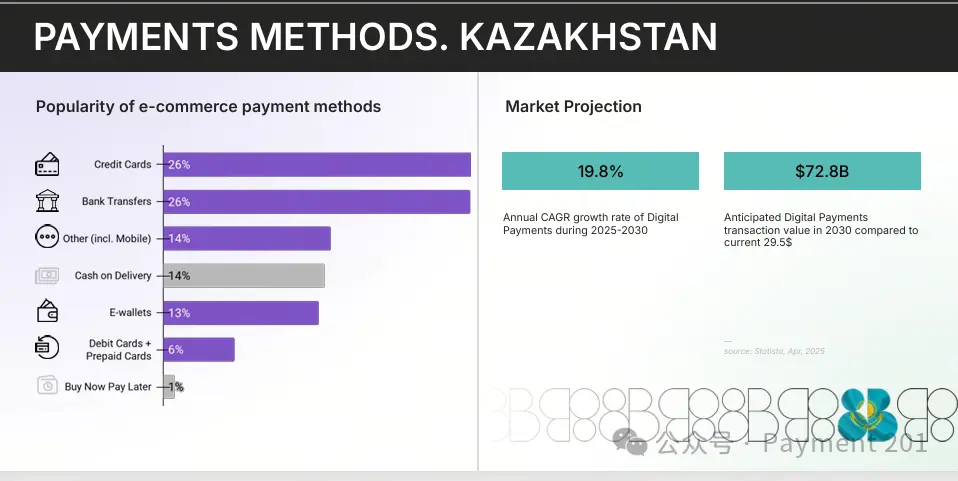
也正因为如此,我觉得也无法用这句话:“QR 替代 Card。”来描述哈萨克斯坦。
我这次在当地基本都在刷 Visa,当地 Consumer 又大量使用 QR,俄罗斯来的用户,在部分 Acceptance Network 里还可能使用 MIR。
这些事情完全可以同时成立。
因为做 Payment 要区分两个东西:Payment Interface 和 Payment Rail。
消费者打开 Bank App 扫二维码,是一个 Interface。我拿 Visa Card Tap 一下,也是一个 Interface。
MIR Card 在支持它的 POS 上完成 Transaction,背后又是另一套 Scheme 和 Processing。
所以真正发生的不是:一个 Rail 把另外一个 Rail 全部干掉。
而是: 前端 Payment Experience 越来越 Mobile-first,但底层 Payment Rail 反而越来越多层。
Visa / Mastercard 依然会长期存在于 Cross-border、Tourist Payment、E-commerce 和 International Merchant Acceptance。
MIR 更多体现哈萨克斯坦和俄罗斯支付生态之间仍然存在的一部分 Connection。Kaspi 和 Local QR 解决本地高频 Consumer Payment。Unified QR 则继续往 Interoperability 走。
不同 Rail,解决的是不同问题。
如果站在 Consumer 角度,Kaspi 的 Closed Loop 几乎没有问题。打开 App,Scan,Pay,Done。
问题出现在整个 Market Structure 上。
Kaspi 有自己的 Consumer,自己的 Merchant,自己的 QR,自己的 Account,自己的 Acquiring Network。
其他 Bank 也在做自己的 App、自己的 QR 和自己的 Merchant Network。对于任何一家 Bank 来说,这都很合理。
因为:
Closed Loop = Moat。
一家机构可以控制 UX、Risk、Pricing、Merchant Experience,再通过 Cashback、Credit、Installment、Commerce 不断提高自己的 Network Density。
但几个足够大的 Closed Loop 同时存在以后,从整个支付市场来看,它又会变成另外一个词:
Fragmentation。
为什么消费者要关心 Merchant 是哪家 Bank?为什么 Merchant 要为了不同银行的消费者接不同的 QR?为什么每一家 Bank 都要重复建设自己的 Acceptance Network?
所以我认为哈萨克斯坦前一个阶段解决的是:How to go Cashless?现在它开始回答下一道题:How to become Interoperable?
所以2026 年 Kazakhstan Payment 最值得看的变化,其实已经不是 Kaspi。
而是:
Unified QR。
2026 年 7 月,哈萨克斯坦正式全国上线 Interbank Mobile Payment System。 核心是两件事:Interbank Transfer by Phone Number 以及:Interbank QR Payment。
上线时,所有通过 Mobile App 为个人客户提供 Retail Banking Service 的银行都已经接入。
消费者可以通过自己银行的 App,向另外一家 Bank 的用户实时转账;也可以扫描 Merchant 的统一 QR 完成跨行支付,不再要求 Buyer 和 Seller 在同一家银行。
系统支持:
24/7 Real-time。
以前可能是:
Bank A Consumer
↓
Bank A App
↓
Bank A QR
↓
Bank A Merchant
现在逐渐变成:
Bank A Consumer
↓
Bank A Mobile App
↓
Interbank Payment Rail
↓
Bank B Merchant
对于普通消费者来说,表面上只发生了一件事:
二维码互通了。
但 Payment 人看的不是 QR。
真正变化的是:Addressing、Routing、Clearing、Acceptance。开始从 Private Network 走向 Interoperable Rail。
系统由哈萨克斯坦央行旗下的 National Payment Corporation 提供技术运营。推出一个月,这套 Interbank Mobile Payment System 已经处理超过 800 万笔、2,100 亿坚戈 的交易。
所以我觉得可以用一句话来概括前后两套东西:
Kaspi 证明了一套 Closed Loop 可以多快把 Consumer 和 Merchant 拉进 Mobile Payment。
Unified QR 在解决另外一个问题:
市场不能永远被一个个 Private Network 切开。
这个问题其实是整篇文章里我最想传达的一个点。从 UX 看,Kaspi 已经很好用了。消费者并不会每天抱怨:“我需要一个国家统一二维码。”Merchant 也已经有成熟的 Acceptance。
那为什么还要继续搭 Interbank Rail?
因为 Payment Infrastructure 从来不只解决 UX。
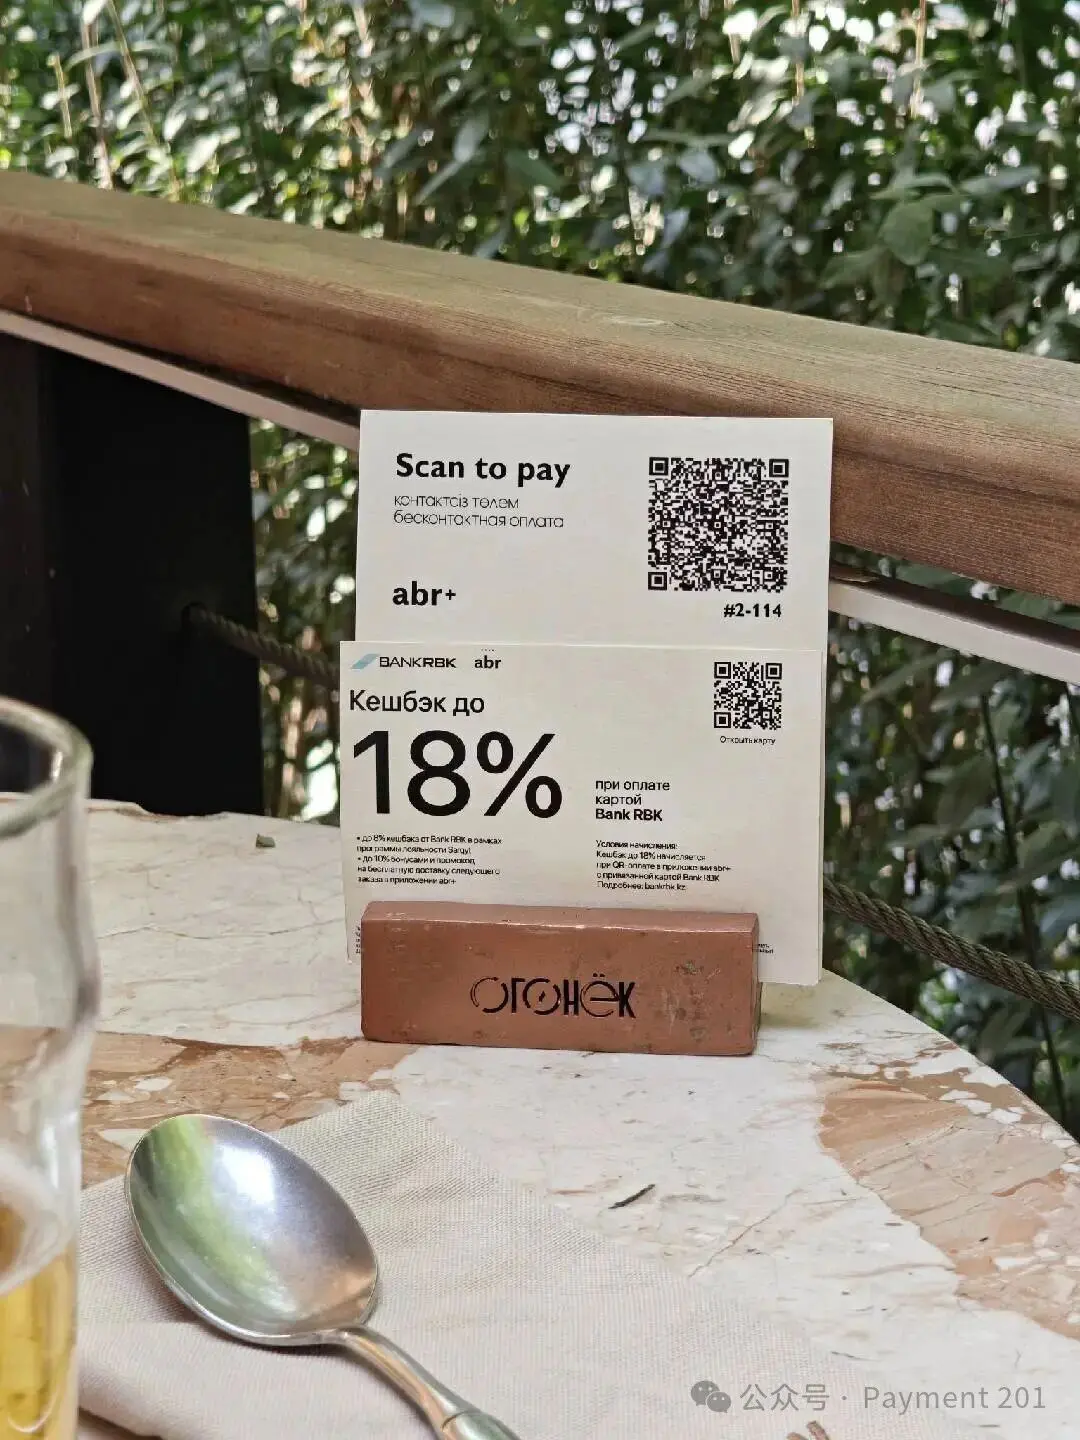
第一个问题是: Competition。
当一个平台同时拥有 Consumer、Merchant、Payment、Commerce 和 Credit,一个新进入者面对的已经不是一个支付产品。
而是一整个 Network。你做一个体验更好的二维码,没有意义。因为人不在你这里。Merchant 也不在你这里。
支付这个行业很多时候就是这样:Technology 容易复制,Distribution 很难复制。Unified QR 相当于把 Acceptance Network 和某一家 Bank 的 Consumer Base 部分解耦。银行之间可以少竞争一点:“谁家的 QR Merchant 更多。”而更多竞争:Product、UX、Pricing、Credit、Risk、Data、Service。
第二个问题是:
Acceptance Density 受理密度。
一个真正成熟的 Payment Network,最终一定希望做到:
Visa、Mastercard、UnionPay 过去几十年,本质上一直在解决这类问题。
今天越来越多国家做 Instant Payment + QR,只不过是在 A2A 世界里重新做一遍。
这也是从:Private Network 走向:Public Rail 的过程。
Unified QR 也不是一个孤立项目。
哈萨克斯坦央行目前实际上把 Interbank Mobile Payment、Unified QR、Open Banking、Digital Tenge 等放在更大的 National Digital Financial Infrastructure 框架里推进。
如果把这些东西拆开来看:QR、Instant Payment、Open Banking、Digital Identity、Anti-Fraud、CBDC,每个都是这几年 FinTech 圈很热的话题。
但真正有意思的是,它们最终可能被拼到同一套 Stack 里面:
Identity
↓
Bank Account
↓
Open API
↓
Payment Rail
↓
Clearing / Settlement
↓
Digital Money
↓
Risk Infrastructure
所以今天再看 Kazakhstan Payment,如果只是研究:Kaspi 为什么成功?
其实已经有点不够了,Kaspi 是上一阶段非常重要的答案,但这个市场已经开始出下一道题。
我自己刷 Visa,但一个 PSP 进入当地远没有这么简单
这次在阿拉木图,我自己作为一个游客的 Payment Experience 非常简单。Visa、Alipay+,基本就够了。
但:游客可以付款 和 一家 Merchant / PSP 真正进入这个市场,完全是两回事。
这次在当地又碰到很多中国人。基建、矿产、能源、资源贸易、物流、跨境生意。
这些 Business Flow 后面一定会跟着越来越复杂的 Money Flow:Collection、FX、Settlement、Cross-border Payout。以及大家现在都非常关心的:Stablecoin On/Off-ramp。
一个 Global PSP 如果进入哈萨克斯坦,很容易第一反应是:
“当地 Visa / Mastercard 很普及,我把 Card Acceptance 接起来不就够了吗?”
但真正进入 Local Payment Stack 后,需要处理的是:
Local Entity
↓
Local Acquiring
↓
Kaspi / Local QR
↓
Unified QR
↓
KZT Collection
↓
Settlement
↓
FX
↓
Reconciliation
↓
Cross-border Payout
以及你的很多商户都没有本地主体的问题。
所以经常出现Local Payment Stack 越成熟,Global PSP 反而越需要懂 Local。Global Acceptance 从来不等于把 Visa / Mastercard 接完。所谓 Global,本质上还是一条一条 Local Rail 拼出来的。
Stablecoin 的机会,也不是让当地人拿 USDT 买咖啡
晚上 Networking 的时候,大家聊 Stablecoin 聊得很多。
但如果放到 Kazakhstan Payment 整个 Stack 里,我自己的理解反而比较简单:稳定币第一应用肯定不是零售。当地 Consumer 买一杯咖啡,本来打开 Kaspi 或 Bank App 扫一下就完成了。为什么一定要先拿 USDT 去付?前端 Consumer Payment 已经足够好。Stablecoin 没必要重新解决一个已经解决的问题。
它真正有价值的地方,很可能是在后面:Cross-border B2B、Treasury、USD Liquidity、On/Off-ramp、Merchant Settlement。以及传统 Correspondent Banking 覆盖效率比较差的一些 Corridor。
换句话说:
前端 Collection 可以继续是:Kaspi / Bank QR / Card / KZT。Merchant 看到的甚至仍然可以是 Fiat Settlement。
但再往后的 Treasury、跨境资金调拨和 Payout,完全可能逐渐出现:Fiat + Stablecoin Hybrid Settlement。
这两件事情完全不冲突。甚至我觉得,这才是未来几年 Stablecoin Infra 真正值得看的地方。不是消费者今天用什么付款。
而是:Payment 完成之后,钱到底怎么流。
Kaspi 的上半场,Payment Rail 的下半场
如果把 Kazakhstan Payment 过去十几年的 Evolution 简化,我觉得大概可以分成三个阶段:
Cashless
↓
Mobile-first
↓
Interoperable
Kaspi 对前两个阶段的影响非常大。
它通过 Bank-led Super App,把 Consumer、Merchant、Payment、Commerce 和 Credit 全部拉到了一起。靠 Closed Loop,把 UX 和 Network Density 做到极致。
但当一个市场已经高度数字化以后,下一道题一定会出现:
不同 Bank、不同 QR、不同 Merchant Network 怎么真正互联?
所以我觉得 2026 年 Kazakhstan Payment 最重要的变量,不是又出现了一家 Wallet,也不是又多了一家 PSP。
而是:
Closed Loop → Interoperability。
前半场,是 Super App 的故事。
后半场,开始变成 Payment Rail 的故事。
最后
回到这次阿拉木图。
几天下来,我一次现金都没有用。对于一个游客来说,支付体验已经非常简单。
但真正有意思的是,游客看到的只是整个 Payment Stack 最上面的一层。
往下一层,是:Kaspi / Bank App / QR / P2P。
再往 Card Rail 看,是:Visa / Mastercard / UnionPay / 部分 MIR Acceptance。
再往下一层,是:Interbank Instant Payment / Unified QR。
再往跨境资金流看,又开始出现:Stablecoin Liquidity / Settlement。
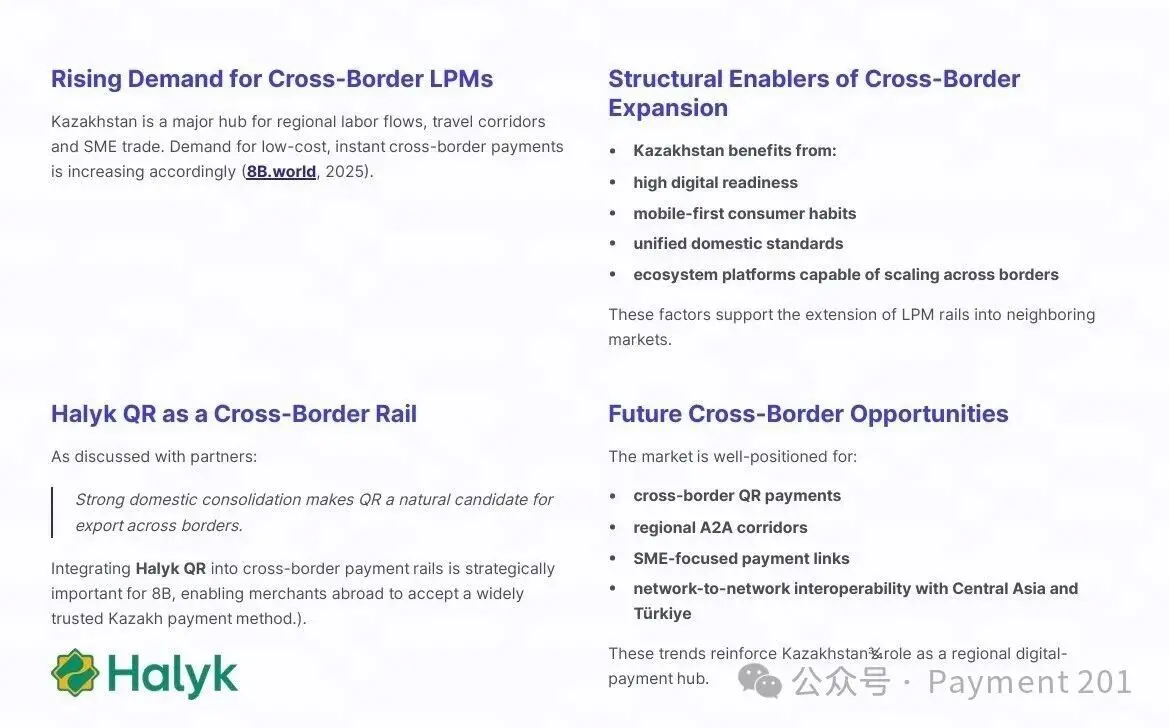
图片from 8b.world
Card、Super App、A2A、National Rail、Stablecoin。几套来自完全不同地区、不同阶段的 Payment Infrastructure,正在同一个只有 2,000 多万人口的市场里叠在一起。
所以这次回来以后,我对哈萨克斯坦最大的认知变化其实不是:
“这里支付比我想象中发达。”
而是:
它已经开始换题目了。
过去的问题是:
怎么让一个市场从 Cash 走向 Digital?
今天的问题越来越变成:
当 Payment 已经足够 Digital,接下来怎么真正做到 Interoperable?
Kaspi 解决了前一道题里的很大一部分。
而 2026 年的哈萨克斯坦,已经开始回答下一道题。