

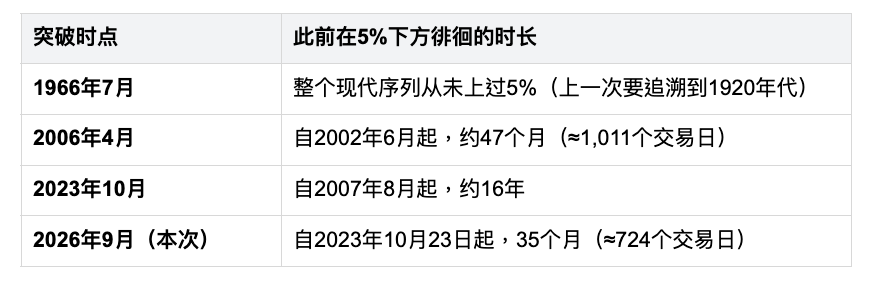
9 月 14 日,十年期美国国债收益率盘中一度冲上 5.014%,为 2023 年以来首次触及这一整数关口;收盘虽回落至 4.947% 附近,但自 2023 年 10 月起、在 5%下方僵持了近三年的格局,第一次被打破。纵观历史,十年美债每一次跌破 5%之后的"蛰伏期"都呈现出两极分化:要么短则 5 到 10 个月(约 110—220 个交易日)就重新收复,要么一沉就是 1,000 个交易日以上。前者只是利率的日常波动,后者则意味着一整个低利率环境的形成。昨晚这一次,是在 5%下方蛰伏了七百多个交易日之后的突破——它衡量的不是利率波动了多少,而是市场对利率中枢的整体认知的范式转换。那么历史上出现过同样情形的时刻,其后的美股市场表现如何?
一、市场发生了什么
这一轮突破的关键特征,是长端跑得比短端快。 昨晚 30 年期收益率盘中触及 5.38%,收于 5.328%;2 年期反而小幅回落至 4.628%。这是典型的"熊陡"形态,说明市场定价的不是短期政策利率,而是更长期的通胀与供给风险。年初十年期美债这一数字还只有 4.15%,年内已累计上行约 85 个基点。
导火索是几条线索的叠加。 能源端,沙特东西输油管道因遇袭关闭,威胁全球约 4%的原油供应,布伦特原油一度突破 109 美元/桶;通胀端,8 月核心通胀仍高达 3.4%,远离美联储 2%目标;政策端,欧洲央行上周已加息、日本央行本周五预计跟进,而美联储 9 月 16 日议息在即,CME FedWatch 显示加息概率已超 90%,当前联邦基金目标区间为 3.50%–3.75%。值得注意的是,财政部已将债券回购规模从 30 亿加倍至 60 亿美元,仍未能压住收益率——这说明卖压来自基本面定价,而非流动性。
二、历史重现:长期蛰伏之后突破 5%,历史上有过几次?
互联网泡沫前后(2001 年末至 2002 年初)与次贷危机爆发前夕(2007 年年中),十年美债也都曾重新站上 5%大关,但那几次此前在 5%下方停留的时间都只有 1 到 10 个月,算不上"长期蛰伏"。真正与昨晚情形可比的,历史上只有四次。
三、复盘:前三次美债长期蛰伏破 5%之后,标普 500 走势如何
样本一:1966 年 7 月——六个月后基本持平
这是现代历史上十年美债第一次站上 5%。 月均收益率在 1966 年 7 月升至 5.02%,8 月进一步升至 5.22%,而上一次要追溯到上世纪 20 年代。需要注意的是,标普 500 早在当年 2 月 9 日就已见顶于 94.06,到 7 月突破发生时已回落约 9%——利率上行的冲击,在突破之前就被提前定价了。 突破后市场又跌了约两个半月,10 月 7 日见底 73.20,自 2 月高点累计下跌 22.18%,构成 1950 年以来幅度最小的一轮熊市,史称"Baby Bear"。但底部之后反弹极快:11 月即回升至 80.99,1967 年 1 月回到 84.45,到 5 月 4 日已完全收复 2 月高点,从底部到收复只用了 7 个月。以 7 月突破点为起点,六个月后标普 500 从 85.84 回到 84.45,仅微跌 1.6%,基本持平。
样本二:2006 年 4 月——温和上涨
2006 年的十年期美债收益率上行,发生在经济过热的背景下。 月均收益率在 2006 年 4 月升至 4.99%、5 月升至 5.11%,为 2002 年以来首次上破 5%,并在 6 月见顶于 5.25%附近。标普 500 从 4 月的 1,302.17 涨至 10 月的 1,363.38,六个月上涨 4.7%;若以 5 月起算,则是从 1,290.01 到 11 月的 1,388.64,涨幅 7.6%。过程同样有波折。 2006 年 5 月至 6 月中旬,标普经历了一轮约 7–8%的快速回调,随后在收益率见顶回落后重拾升势,并在秋季创出历史新高。
样本三:2023 年 10 月——大幅上涨
上一次突破时的市场情绪与今天最为接近。 2023 年 10 月 19 日至 23 日,10 年期收益率突破 5%,盘中最高 5.02%,创 2007 年 7 月以来新高。当时市场极度悲观,标普 500 在突破后继续下跌,10 月 27 日见底 4,117 点,较 10 月 19 日再跌约 4%。但那一轮下跌恰恰为之后的反弹埋下了伏笔。 标普 500 自此展开一轮凌厉上攻,从 2023 年 10 月的 4,258.98 升至 2024 年 4 月的 5,095.46,六个月涨幅高达 19.6%。
四、以史为鉴,美债收益率上升对美股有什么共同影响?
把三次放在一起看,六个月后的结果分别是-1.6%、+4.7%、+19.6%。 最差的一次也不过是回到原地,没有一次出现持续性的深度下跌。但更有价值的不是这个区间,而是区间背后的差异。
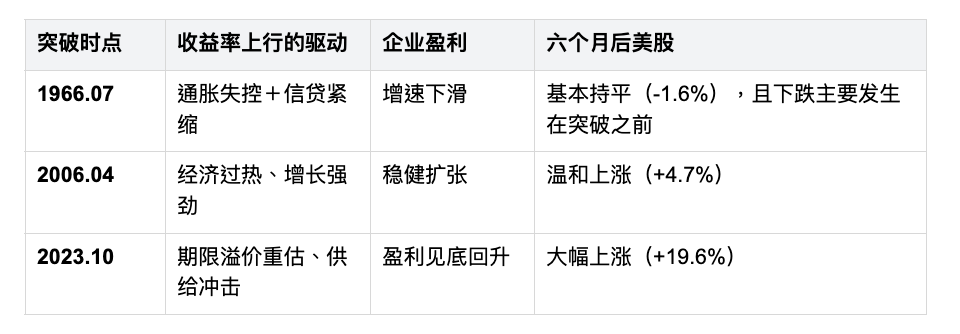
利率水平本身不决定股市方向:三次都是同一个"破 5%"的动作,结果却差了 20 个百分点。真正区分强弱的,是收益率上行背后的"故事":2006 和 2023,收益率上行伴随的是名义增长与盈利的扩张,这种"good rates up"股市消化得了;1966,收益率上行伴随的是信贷收缩与盈利下行,这种"bad rates up"股市消化不了,所以它只能"持平"而非上涨。换句话说,加息本身不是空头逻辑,加息打断增长才是。
市场往往提前定价:1966 年的下跌发生在突破之前,2023 年的底部出现在突破之后第 6 个交易日。等到整数关口被媒体广泛报道时,最恐慌的阶段通常已经走过大半。
之后六个月美股市场整体稳定,但也会经历初期的下跌:三次突破之后的头几周到两个多月,股市大多经历了一段回撤——1966 年约-15%至底、2006 年 5 至 6 月约-8%、2023 年 10 月约-4%。真正的转折点,几乎都出现在收益率见顶回落之后,而不是突破当天。
五、这一次有什么不同?三个需要盯紧的关键变量
第一,通胀是不是供给驱动的一次性冲击。 本轮上行的直接触发是中东局势与油价,布伦特已破 109 美元。若地缘缓和、油价回落,则更接近 2023 年剧本;若能源价格居高不下并传导至核心通胀,则向 1966 年倾斜。
第二,央行会不会为通胀牺牲增长。 这一轮最大的不同,是全球主要央行在同步收紧——美联储、欧央行、日央行几乎同时转向,而非 2023 年时的单边紧缩预期。同步紧缩对全球流动性的抽离效应更强,这恰恰是 1966 年剧本的特征。
第三,企业盈利是否还在扩张。 这是所有样本中最有解释力的变量。只要盈利上行趋势不被打断,高利率更多表现为估值压缩,而非趋势反转。
免责声明:本文内容仅供投资者教育与市场信息参考,不构成任何投资建议或对具体证券、金融产品的推荐。文中历史统计的可比样本数量有限(仅 3 例),历史表现不代表未来收益,不具备必然的可重复性。市场有风险,投资需谨慎,投资者应根据自身风险承受能力独立判断并自担风险。
数据来源:公开市场报道(Bloomberg、Yahoo Finance、UPI、Semafor 等);历史序列取自 Robert Shiller 数据库(标普 500 月度价格、10 年期美债月度收益率);交易日数为剔除周末及美股休市日后的测算值。