


一、头条
- 英伟达领导层危机进入财报验证期 。公司在 11 月 12 日发布 CEO 交接公告,黄仁勋离任;财长 Bessent 公开呼吁由外部人士接任 CEO,并质疑对华销售是否"做高"了业绩。英伟达将于 11 月 17 日盘后发布离任后首份财报,市场预期营收 1,080 亿美元(Yahoo Finance/StoneX)。 解读: 这是 AI 资本开支叙事能否延续的单点风险,也是比特币等风险资产当前的定价锚。
- 美债收益率与加息预期同步走高,风险资产估值承压 。上周公布的 10 月 CPI 环比 +0.4%、核心 +0.3%(均超预期;因 2025 年停摆造成的数据缺口,BLS 未发布同比读数)、PPI 同比 6.5%(近四年最高),12 月加息概率被市场定价至 90% 以上;美元指数触及 19 个月高位,黄金跌至一年低点。
- AI 一级市场抽水叠加 。Anthropic IPO 定于周三(11 月 18 日)定价,Altimeter 计划投入 50 亿美元。市场担心巨额新股发行从二级市场吸走流动性,纳指与加密资产同时走弱。
- Strategy 继续"小额"增持比特币,但资金优先支撑优先股 。11 月 9-15 日买入 485 枚 BTC(3,340 万美元,均价 68,887 美元),同期回购 2.281 亿美元 STRC 优先股;MSTR 跌 7.70%。
- 《CLARITY 法案》未能推进 。特朗普前加密顾问称该法案"输给了时间",规则制定权回到 SEC/CFTC;参议院层面的博弈仍在继续。
二、美股大盘与宏观
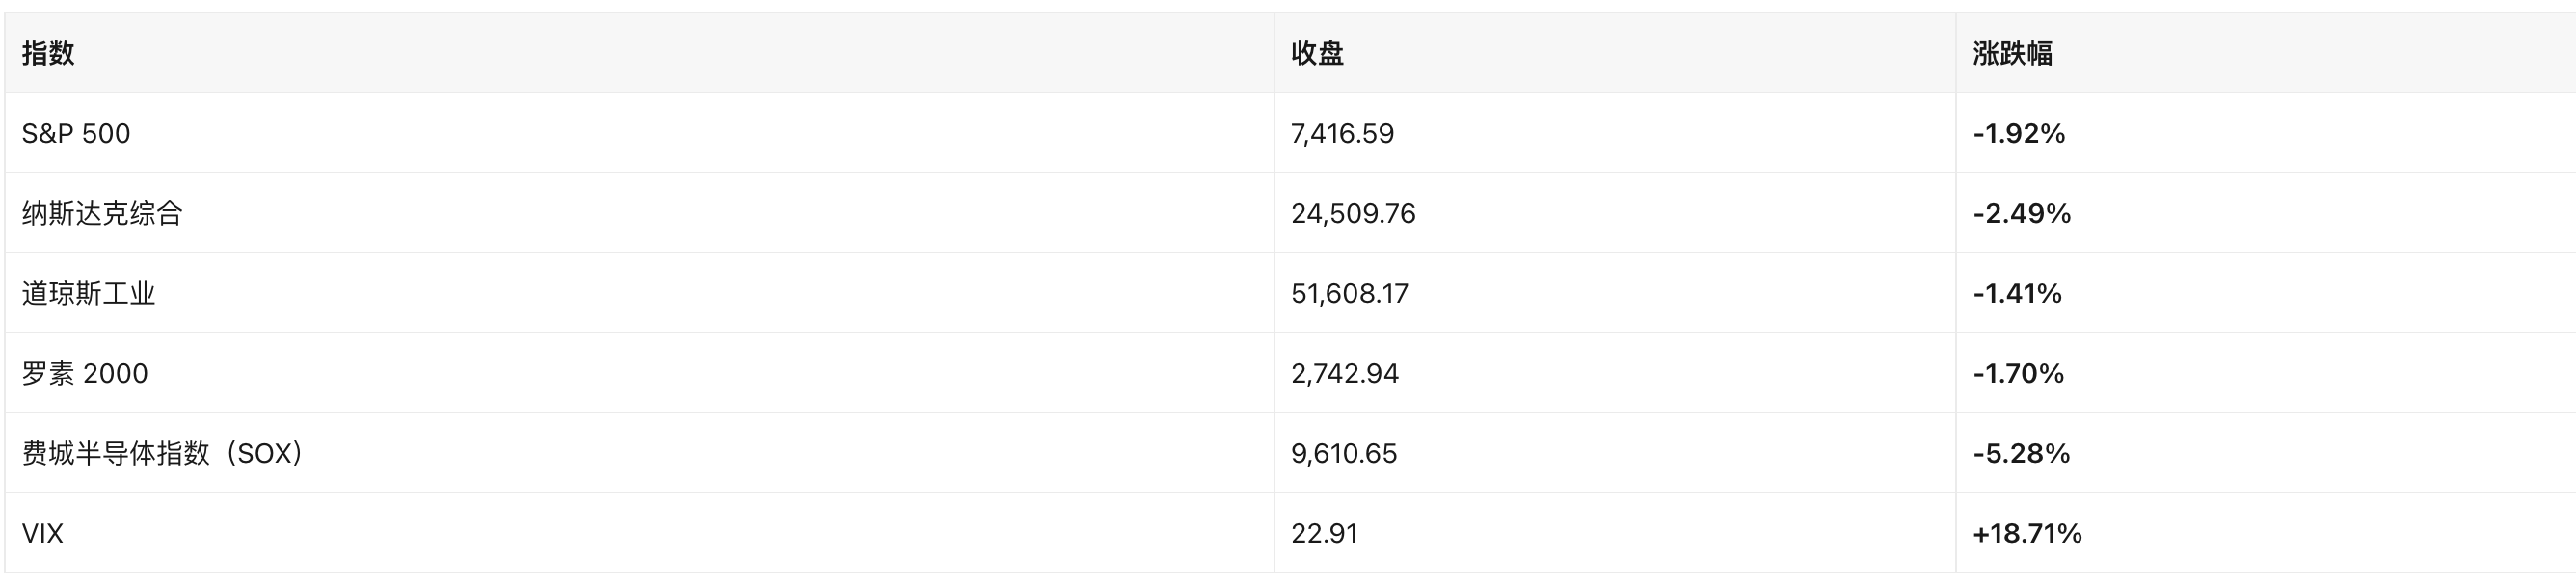
2.1 三大指数收盘(美东 2026-11-16 16:00)
2.2 宏观数据与美联储
- 10 月 CPI :环比 +0.4%、核心 +0.3%,均高于预期;因 2025 年 10 月政府停摆造成的数据缺口,BLS 未发布同比读数(此前 9 月同比为 3.7%)。
- 10 月 PPI 环比 +0.3%、同比 6.5% ,为近四年最高,且涨价范围扩散。
- 市场对 12 月加息 的定价升至 90% 以上,部分机构称已"完全定价"。Reuters 10 月调查已显示"绝大多数经济学家预计 10 月按兵不动、12 月加息"。
- 美联储主席 Warsh 表示,美联储员工正在研究 AI 的三种情景,包括生产率大幅提升、失业上升以及科技股"痛苦回调";他在 11 月 16 日还提示 AI 可能"令人失望"。
- 本周还有多位官员发声:11-17 Barr、Williams、Warsh、Barkin;11-18 Waller、Williams。
2.3 利率、美元与商品
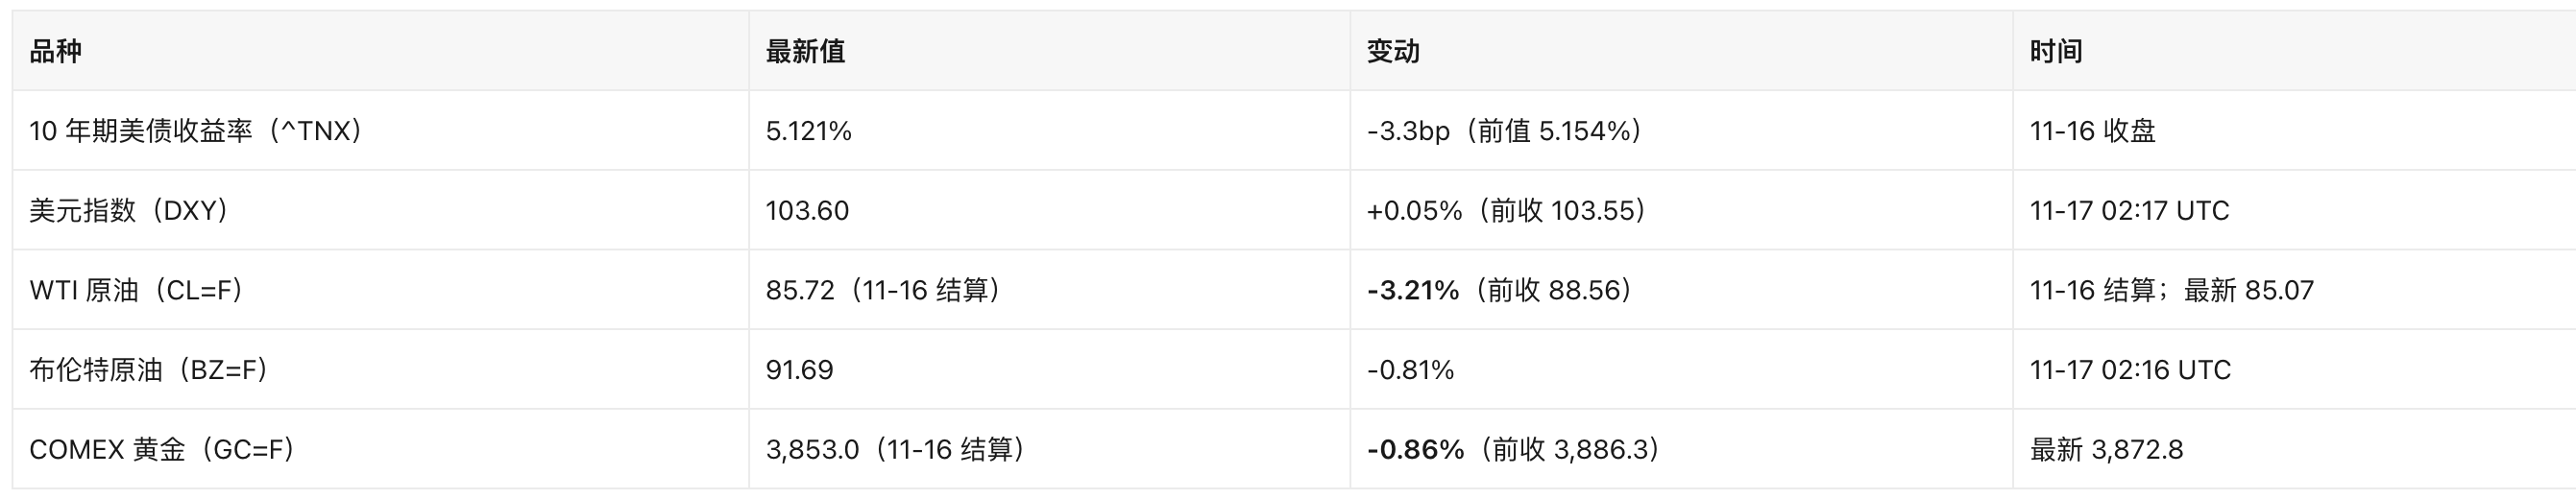
- 收益率周一小幅回落,但此前一周曾冲高至 5.17%,"债券抛售未结束"仍是主流判断。
- Reuters 称美元触及 19 个月峰值 ;路透同时报道黄金跌至一年低点、并将录得 2015 年以来最差年度表现。
- 油价回落主因:特朗普表示对伊朗新一轮打击"不太可能",叠加中东出口恢复。这削弱了能源股的通胀对冲属性。
2.4 事件与不确定性
- 英伟达治理危机 → 半导体 → 估值折价 :CEO 空缺 + 对华销售合规审查 + 美国商务部收紧远程算力出口,使"AI 硬件"从确定性溢价转为政策折价。不确定性在于财报本身能否超预期,以及新任 CEO 人选。
- 通胀黏性 → 长端利率 → 高久期资产 :5% 以上的 10 年期收益率直接压缩成长股估值分母,同时对 DAT 公司的高溢价融资模式形成挤压。
- 新股供给 → 流动性 → 小盘与加密 :Anthropic 定价前,资金从高贝塔资产撤出,罗素 2000 与加密美股跌幅居前。
三、热点个股与板块
3.1 英伟达(NVDA):156.14 美元,-4.12%
- 事件链:11-12 公司公告 CEO 交接 → 财长 Bessent 呼吁外聘 CEO 并质疑中国销售 → 董事会据报排除黄仁勋回归 → 11-17 盘后发布财报。
- 市场预期:营收 1,080 亿美元;Fortune 指出若要重建信心,需要"六件事同时做对",起点是 1,090 亿美元营收。
- 影响:NVDA 市值 3.92 万亿美元,是标普 500 权重最高的个股之一;其财报结果将决定本周后半段 AI 板块方向。
3.2 半导体板块:SOX -5.28%,SMH -5.11%
- 美光(MU)719.02 美元,-7.62% ; 英特尔(INTC)55.47 美元,-7.02% ; 台积电(TSM)373.45 美元,-6.34% 。
- 英特尔额外利空:英伟达减持其股份,且股东就"PC 需求下滑导致单日跌 29%"提起集体诉讼。
- 台积电下跌与"英伟达融资担忧"相关。
- 传导:AI 资本开支的融资链条(客户融资 → 订单 → 代工产能)出现裂缝,是本次半导体跌幅远大于大盘的核心原因。
3.3 AI 一级市场:Anthropic IPO
- 周三(11-18)定价,创始人持股按发行价各值 180 亿美元;Altimeter 拟投 50 亿美元。
- 影响:既是 AI 叙事的"信心投票",也是短期流动性抽水机;对二级市场 AI 概念股形成"比价效应"与"抽血效应"并存的双向扰动。
3.4 能源板块:XLE -1.96%
- WTI 结算价跌 3.21% 至 85.72 美元,主因特朗普淡化对伊朗动武预期、中东出口恢复。
- 影响:能源股短期失去"地缘溢价"支撑;若伊朗局势再度升级,该板块是最直接的反转受益方。
3.5 金融:摩根大通(JPM)338.21 美元,-2.31%
- 软件缺陷导致交易延迟、宕机报告激增。在收益率曲线陡峭化本应利好银行的背景下,运营风险事件压制估值。
3.6 单票风险:Summit Therapeutics(SMMT)11.82 美元,-16.47%
- 为当日标普成分中跌幅最大个股。生物科技单票波动与大盘无关,但提示当前市场对利空的定价极为迅速。
板块层面:XLK -3.24%、XLF -0.85%、XLE -1.96%,科技显著跑输,防御性板块相对抗跌。
四、加密相关美股
4.1 DAT 龙头:Strategy(MSTR)103.03 美元,-7.70%
SEC 8-K 原文核实(11-16 提交,报告期 11-14) :
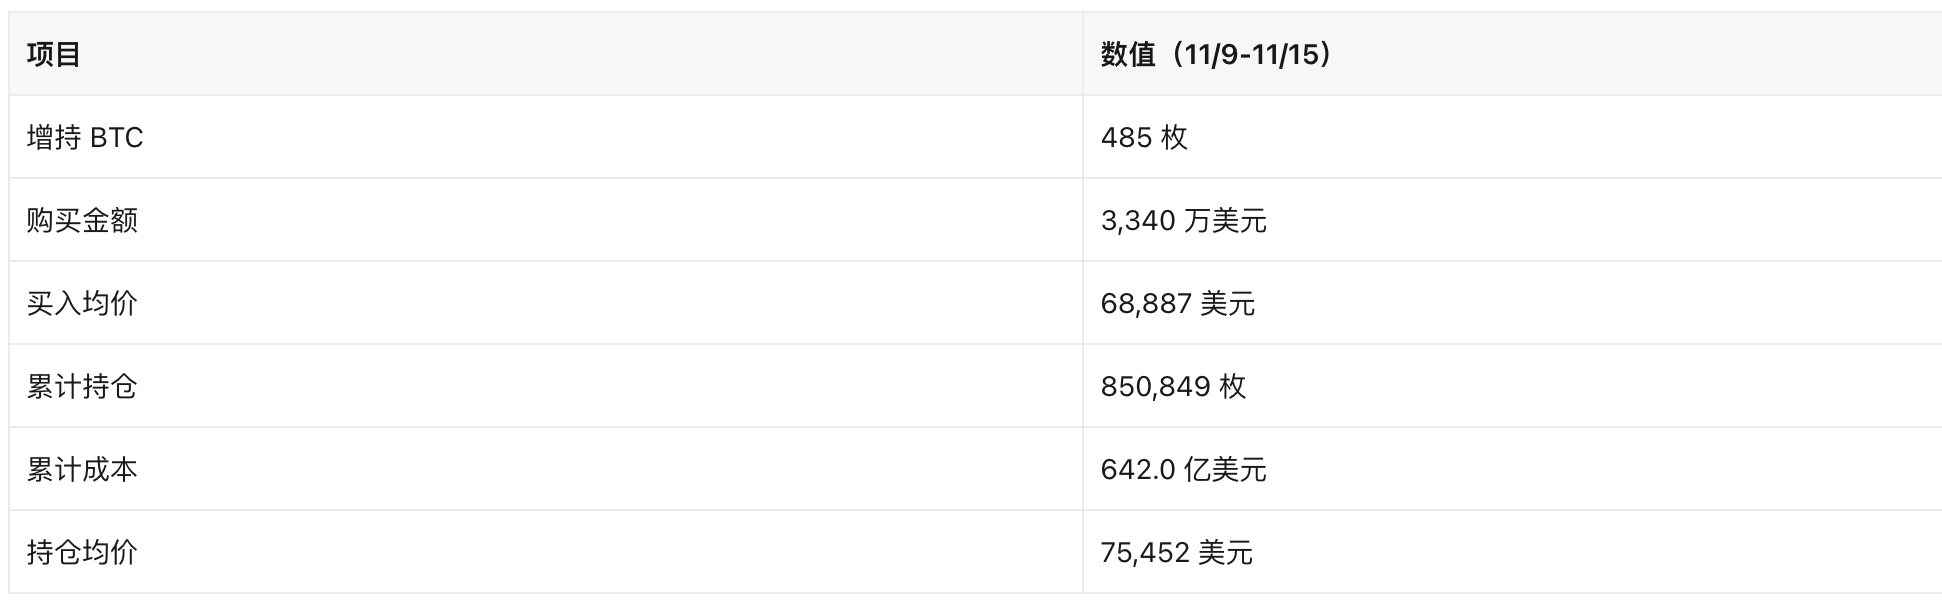
- 持仓浮亏 :按 BTC 最新价 64,499 美元计,持仓市值 548.8 亿美元,较 642.0 亿美元成本低 93.2 亿美元 (-14.5%)。均价 75,452 美元已明显高于现价,这是"越跌越买"模式当前最大的账面压力。
- mNAV(市值/持币市值)约 0.79 倍 :Nasdaq 接口的市值字段停留在 11-13(471.4 亿美元 / 111.62 美元,约 4.223 亿股),按其股数折算 11-16 收盘 103.03 美元对应市值约 435.1 亿美元;435.1 ÷ 548.8 = 0.79,折价约 21%(该口径未计债务与优先股,非标准 EV/NAV)。
- 融资结构转向 :本周 ATM 仅卖出 2,087,040 股 MSTR,净筹资 2.447 亿美元;其中 2.063 亿美元用于回购 STRC 优先股 ,仅 3,340 万美元用于买币,500 万美元留存现金。同期回购 STRC 2,282,510 股、耗资 2.281 亿美元。STRC 12 月股息率维持 12%。
- 结构性利空 :MSCI 已确认将 MSTR 从指数中剔除,被动基金须在 11 月 30 日前 卖出;Metaplanet 同批被剔除。这一技术性卖压与基本面折价叠加,是本周 MSTR 跑输 BTC 的主因。
4.2 其他 DAT 与持仓公司
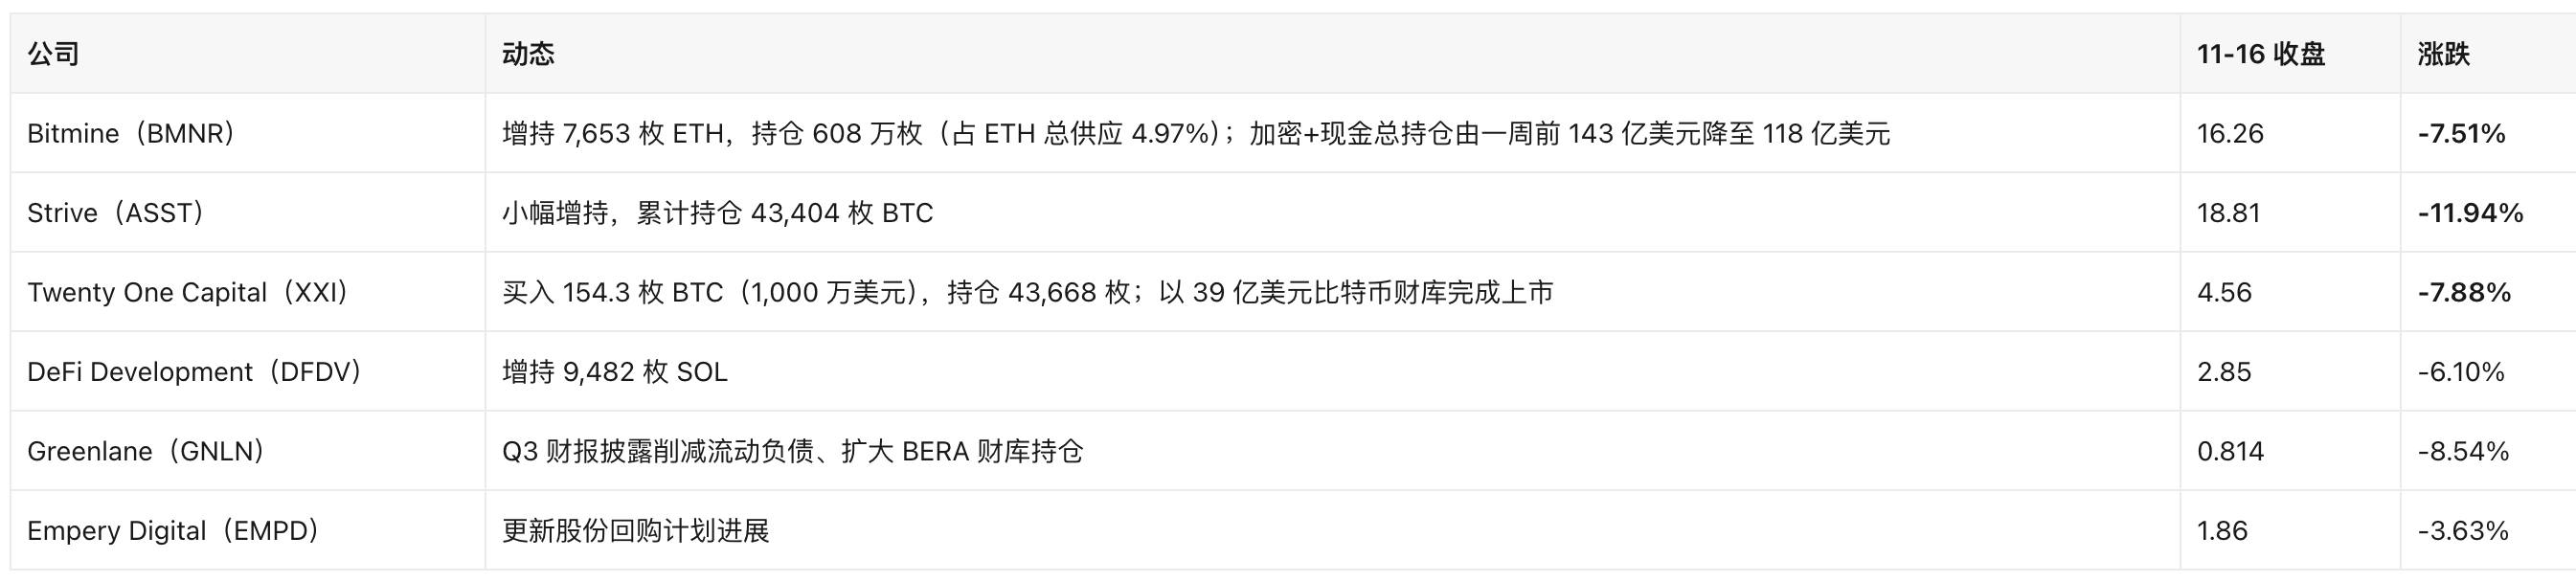
- XXI 的会计特征值得记录 :Q3 净利润 10.87 亿美元绝大部分来自 BTC 公允价值变动,而非经营;股价自高点已回吐其中大部分收益。这印证了"公允价值会计准则"如何放大 DAT 公司的利润表波动。
4.3 加密美股观察名单新增
- Twenty One Capital(XXI) :Jack Mallers 主导,通过 SPAC 路径以 39 亿美元 BTC 财库上市,是本期规模最大的新上市 DAT 标的。需跟踪其锁定期安排与后续融资工具。
- Super League Enterprise(SLE,4.09 美元,+0.74%) :宣布任命比特币财库运营者 Jesse Myers 为候任 CIO,配合此前公告的 Metaplanet 交易推进"比特币财库"转型;同期以每股 4 美元募资 60 万美元。属典型"小市值转型 + 借壳式合作"路径,规模极小、稀释风险高。
- Greenlane(GNLN) :以 BERA(Berachain)为核心的财库策略,属非 BTC 财库的差异化样本,需观察其可持续性。
4.4 泛加密美股
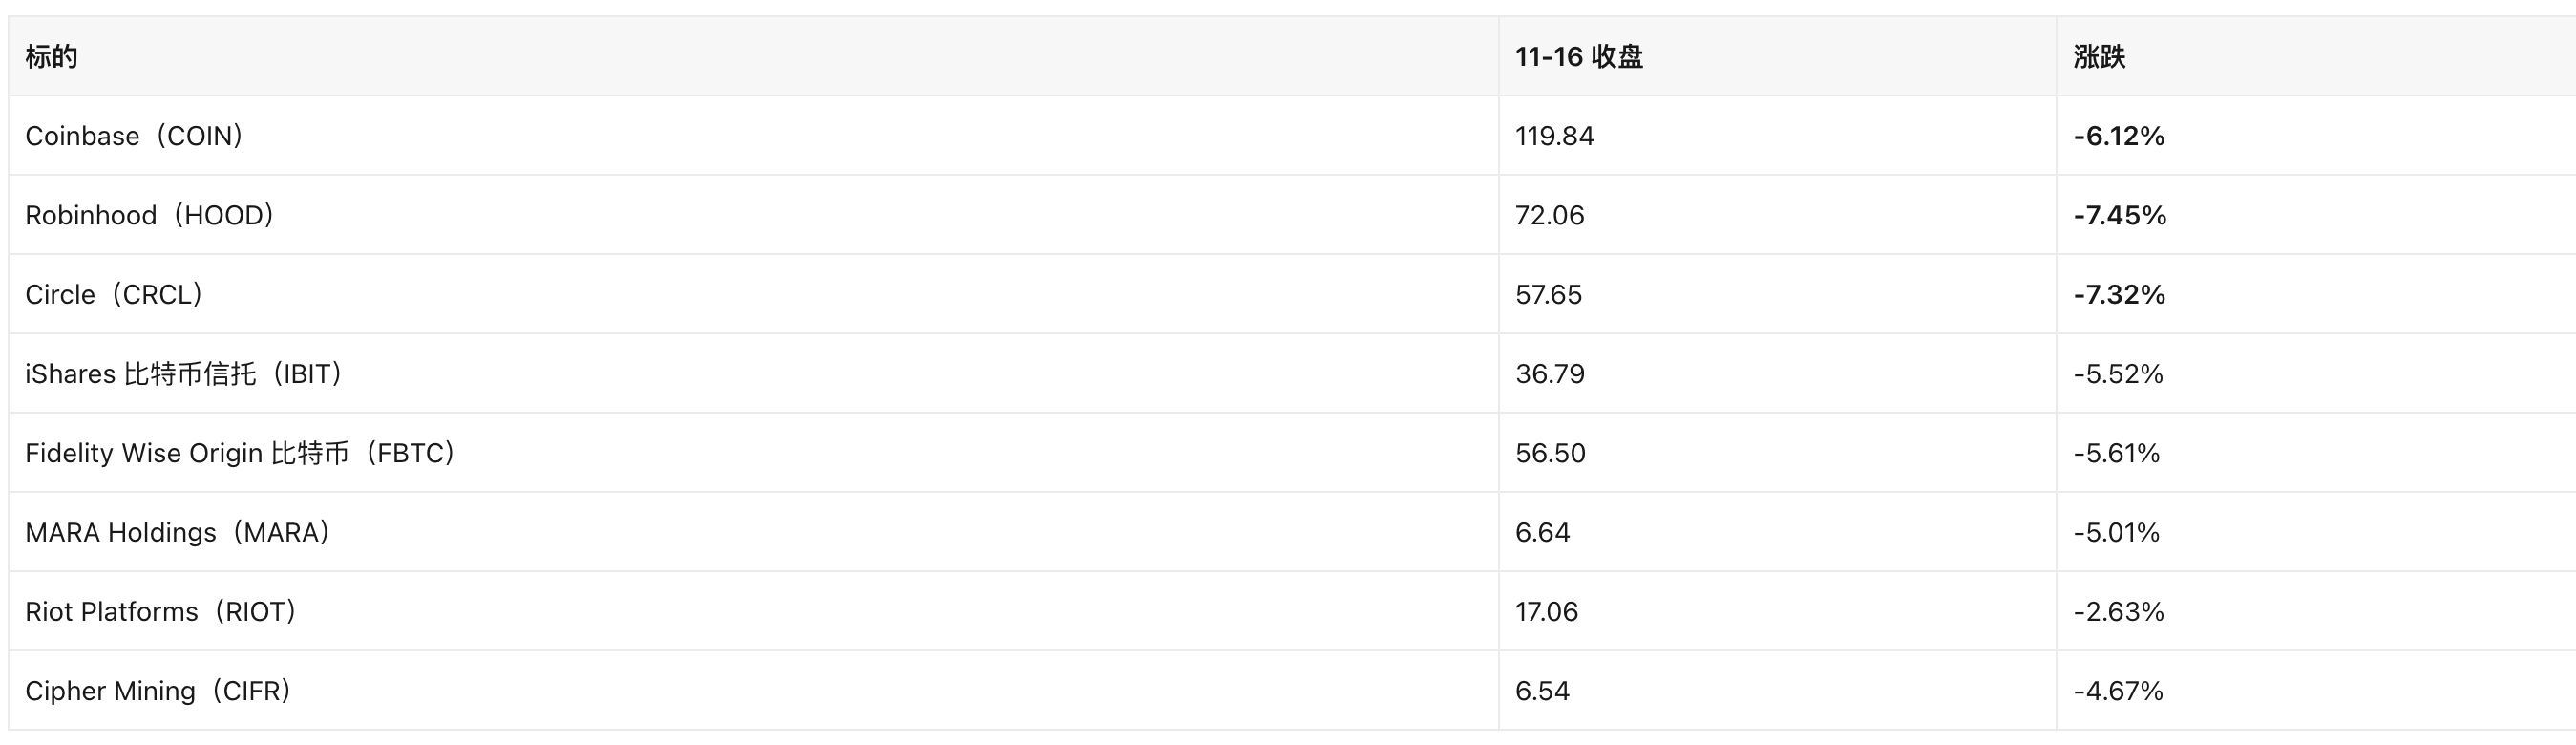
- ETF 资金流 :上周(11/9-11/13)美国现货比特币 ETF 净流出 10.7 亿美元 ,为连续第二周净流出;截至 11/13 已连续 7 个交易日净流出,7 日累计 19.1 亿美元。IBIT 两周累计流出 23.5 亿美元,但年内仍为正流入。11-16 单日数据按 T+1 披露,截稿时尚未公布。
- 稳定币 :稳定币总市值出现自 2022 年 Terra-Luna 崩盘以来最大幅度收缩;交易者在比特币跌至四个月低点时赎回稳定币。Circle 单日跌 7.32%,与其"利率敏感 + 规模收缩"双重属性一致。
- 矿企 :英伟达动荡正在检验矿企的 AI/HPC 转型融资计划。RIOT 跌幅最小(-2.63%),相对抗跌或与其 HPC 业务占比相关。
4.5 监管与会计驱动
- 《CLARITY 法案》停滞 :参议院在会期内未能推进,特朗普前加密顾问 Patrick Witt 称其"输给了时间",规则制定权回到 SEC/CFTC;特朗普计划周四会见参议员试图破局。对 DAT 公司而言,这意味着"合规溢价"预期落空。
- Custodia 败诉 :最高法院驳回其直接获得美联储主账户的请求,加密机构与传统银行体系的连接路径进一步收窄。
- 代币化股票的监管缝隙 :多名民主党参议员警告 SEC 对代币化股票的豁免存在非法金融风险。
- 交易所合规进展 :CFTC 支持基于区块链的衍生品基础设施,Backpack、tZERO 获批准,是本周为数不多的正面监管信号。
五、加密市场
- 周度跌幅 :BTC 较 11-06 收盘 75,746.93 美元累计下跌 14.8%;ETH 较 11-06 的 2,235.05 美元累计下跌 18.7%。ETH 两周跌幅达 28%。
- 周末去杠杆 :加密市场周末发生 20 亿美元强制平仓,BTC 一度下探 62,100 美元,交易者开始盯住 60,000 美元关口。
- 归因 :Tom Lee 将 ETH 下跌归因于英伟达风波与 Anthropic IPO 前的现金筹措,而非链上基本面恶化。
- 安全事件 :Binance 遭攻击(具体规模未获权威确认,标注"未经证实");Trezor 发货合作方再次泄露 2.7 万笔订单数据;Luxor 称矿池算力被 AI 攻击重定向。这类事件会强化机构"自托管/外部托管"的偏好。
六、地缘政治影响
6.1 俄乌:升级与谈判并行
- 乌克兰对俄发动战争以来最大规模无人机袭击,俄方称拦截 1,300 余架;乌方击中克里米亚刻赤大桥。
- 欧盟指责俄方拖延和谈以打击乌克兰电力设施,冬季能源风险上升。
- 传导 :欧洲天然气与电价上行风险 → 美国 LNG 出口与能源股受益;避险资金流向美元与短端美债,对长久期成长股不利。当前油价回落说明市场尚未计入"冬季能源冲击"。
6.2 伊朗:军事部署与"脏弹"情报
- 第三艘航母抵达中东,特朗普政府正在评估对伊选项。
- CNN 独家称美方情报显示伊朗在策划潜在"脏弹"行动—— 单一来源,未经证实 。
- 但特朗普公开表示新一轮打击"不太可能",油价因此回落。 方向判断 :地缘溢价短期被主动压制,一旦表态反转,原油与国防板块将快速重定价。
6.3 美国对华芯片管制再收紧
- 商务部关闭"远程访问"漏洞,限制中国通过境外数据中心使用美国顶级 AI 芯片,并将新加坡、马来西亚纳入重点。
- 对英伟达而言,这意味着中国收入确认口径将被更严格审视;对半导体设备与代工链,则增加了订单可见度的不确定性。
6.4 国内政治:Bessent 与 Lutnick 的路线之争
- 财长 Bessent 与商务部长 Lutnick 围绕英伟达对华销售公开互相指责,特朗普表态"看到双方立场"。政策不确定性本身即是半导体板块的折价来源。
七、今日关注点(未来 24 小时)
- 英伟达 Q3 财报 (美东 11-17 盘后,北京时间 11-18 凌晨):营收预期 1,080 亿美元;关注数据中心增速、中国收入占比、毛利率指引与新 CEO 安排。这是本周唯一能改变 AI 板块方向的事件。
- 美国 10 月零售销售 (11-18,美东时间):预期环比 +0.2%,核心 +0.4%,前值 +0.8%。若超预期,将强化 12 月加息定价。
- 纽约联储制造业指数 (11-17,美东时间):预期 17.6,前值 25.5。
- 美联储官员讲话 :11-17 Barr、Williams、Warsh、Barkin;11-18 Waller。任何关于"12 月加息幅度"的措辞都会直接作用于 10 年期收益率。
- 美联储 10 月会议纪要 :本周公布,为 12 月会议定调的关键文本(CME 周报列为本周重点)。
- Anthropic IPO 定价 (11-18):关注发行规模与首日表现,以及对二级市场 AI 股的比价效应。
- 财报 :11-18 盘前 Target(TGT)、Lowe's(LOW)、TJX;盘后 Palo Alto(PANW)。
- 加密特有日程 :MSCI 剔除 MSTR 的被动卖出须在 11 月 30 日前 完成,本周进入调仓窗口;Strategy 剩余 10 亿美元 MSTR 回购额度与 3.322 亿美元优先股回购额度仍是托底变量;关注 BTC 60,000 美元整数关口的清算簇。
风险清单
- 英伟达财报不及预期 → 费半与纳指二次探底,加密美股同步放大跌幅。
- 12 月加息落地且点阵图偏鹰 → 10 年期上破 5.2%,DAT 公司融资成本进一步抬升。
- 伊朗表态反转 → 原油跳涨,通胀预期反弹,形成"油涨—利率涨—成长股跌"的负反馈。
- MSTR 被动卖出叠加 mNAV 折价 → DAT 板块可能出现"增发—折价—再增发"的负向螺旋。
数据来源
- 行情 :Msx 行情;Nasdaq 行情
- 公司文件 :Strategy Inc. Form 8-K