


一、头条
- 美股单日大幅反弹,芯片股领涨。 标普 500 +2.35%、纳指 +2.74%、费半 +6.86%,收复上周 AI 抛售的大部分失地;VIX 从 25.64 降至 19.92(-22.31%)。驱动力是油价回落 + 超跌回补,而非基本面新增利好。
- 布伦特原油单日跌 5.85% 至 92.57 美元。 特朗普表示若谈判有进展,重启对伊朗打击"极不可能",并倾向维持现状;市场传出一份约 80 亿美元的霍尔木兹海峡安排正待其拍板。地缘风险溢价快速回吐。
- 英伟达成为唯一逆势下跌的巨头:-4.27%。 董事会对 CEO 黄仁勋展开调查,公司发布董事会声明;分析师称这是"整个 AI 产业的风险,而不只是一位 CEO"。英伟达相对大盘的落后幅度为 DeepSeek 冲击以来最大。
- 今日 21:30(北京)公布 10 月 CPI,但没有同比读数。 因 2025 年长达 43 天的政府停摆造成数据缺口,BLS 不发布 10 月 CPI 同比与核心同比,只发布环比。市场预期汽油价格下跌带动整体通胀放缓。
- 中国把对美 24% 关税暂停期再延长两个月至明年 1 月,保留 10% 税率。 短期缓和贸易摩擦,但民主党拿下国会两院后,贸易政策路径的不确定性上升。
- 加密:BTC 跌破 75,000 美元,Strategy 逆势买入。 BTC 报 74,853.97 美元(24 小时 -0.4%),Strategy 于 11/2–11/8 增持 1,036 枚 BTC(均价 79,012 美元),持仓 850,364 枚、均价 75,456 美元——币价已跌破其成本线。
二、美股大盘与宏观
2.1 指数收盘(美东 2026-11-09 16:00)
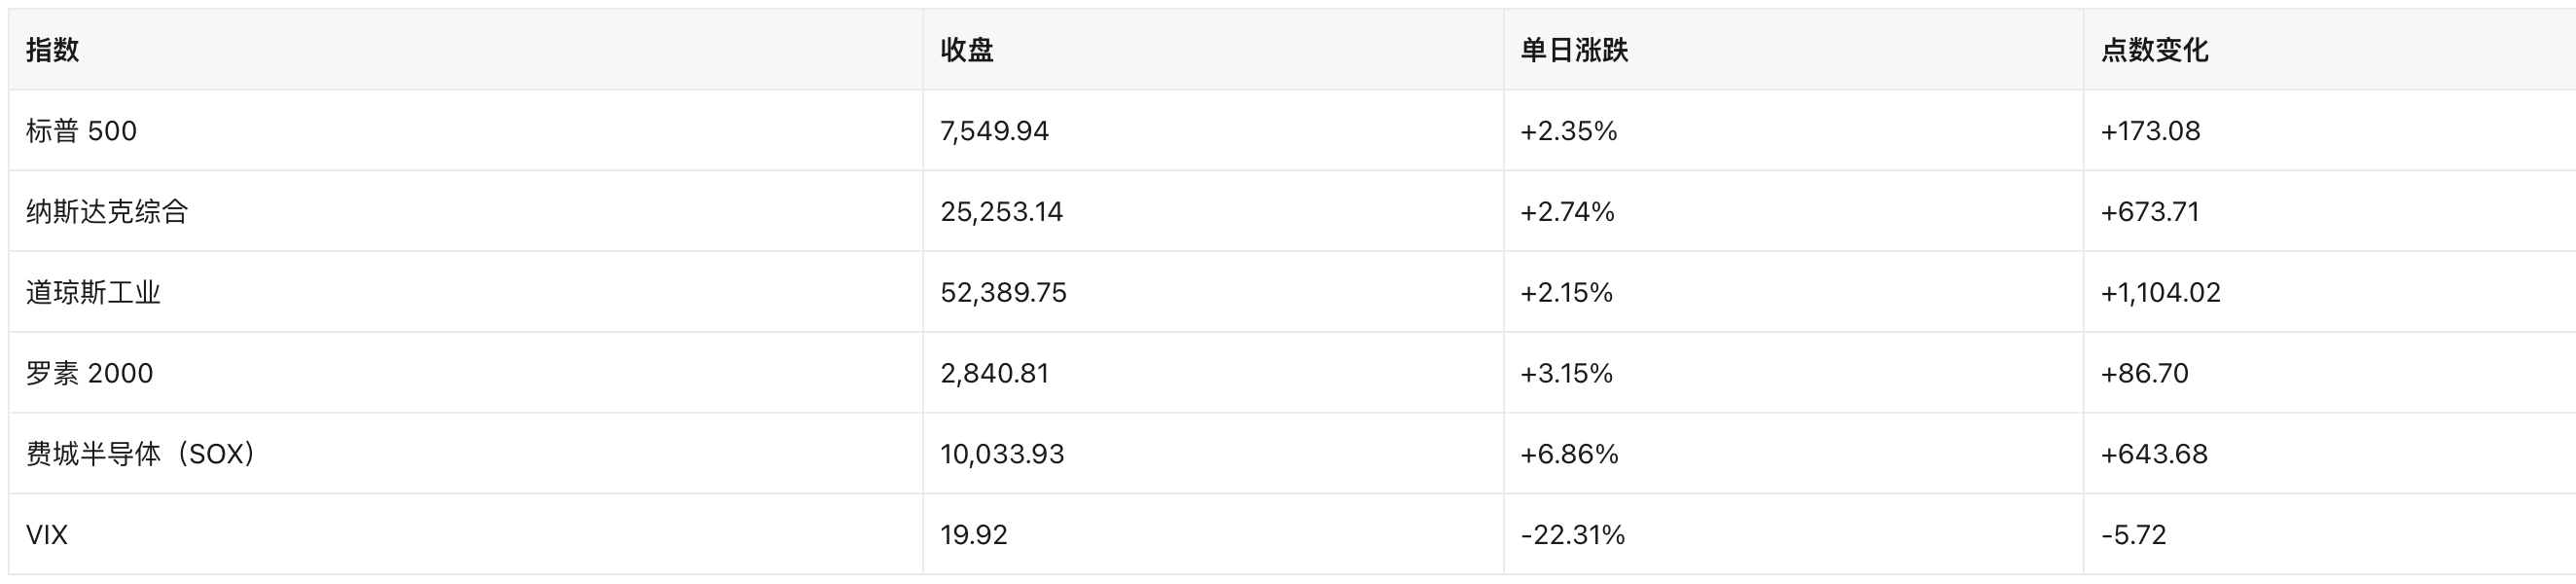
核心驱动 :① 油价单日跌近 6%,通胀与成本压力预期缓和;② 上周四费半单日暴跌 12.2%、纳指进入技术性回调后,出现集中回补;③ 中国延长关税暂停期,风险偏好边际修复。 注意 :这是"跌幅修复"而非新高——标普 11/4 收于 7,688.62,比当前水平高 1.84%。
2.2 宏观数据与美联储
- 10 月非农(11/6 公布):新增 16.5 万人,远超市场预期的 6.5 万人;失业率降至 4.1%。 数据公布后收益率上行、12 月加息预期升温。(CNBC、Reuters、Bloomberg)
- 12 月加息概率升至约 77% (11/7 市场定价,24/7 Wall St 引 Kalshi/期货)。当前政策方向是"10 月跳过、12 月可能加息",与 2025 年的降息周期相反。
- 9 月 CPI 同比 3.7% (10/14 公布,汽油价格因伊朗战争飙升是主要推手)。 10 月 CPI 今日公布,但不含同比与核心同比 ,环比读数对判断"油价回落是否传导至通胀"更关键。
- 美债与美元(11/9) :10 年期美债收益率 4.864%,较上周五 4.859% 基本持平(+0.5bp);美元指数 101.68,较上周五收盘 102.30 回落 0.61%。
- 贵金属与原油(11/9 结算) :COMEX 黄金 4,114.50 美元/盎司,+0.97%(电子盘最新 4,132.60);布伦特 92.57 美元/桶,-5.85%;WTI 86.85 美元/桶,-4.38%。
三、热点个股与板块
3.1 半导体设备:AMAT +11.37%、LRCX +10.41%、KLAC +9.31%、ASML +6.21%
设备股是周一反弹的最强主线,直接受益于存储短缺叙事与 AI 资本开支预期。Applied Materials 收 370.55 美元、单日 +11.37%, 将于 11/12 盘后发布财报(市场 EPS 预期 4.06 美元) ,股价属于"财报前抢跑"。含义:市场把上周的杀跌视为"估值修正"而非"订单下修",愿意在财报前重新加仓;若 11/12 指引不及预期,这波反弹的回吐风险集中在该板块。
3.2 AMD +13.26% 至 508.58 美元:拿到 Google 订单 + 评级上调
双重催化:Google Cloud 在一套新 AI 系统中采用 AMD 芯片;Oppenheimer 上调评级。在上周 AI 交易崩盘后,AMD 成为"替代英伟达"叙事的最大受益者。含义:AI 算力采购出现"多供应商化"信号,对英伟达的独占溢价是中期压力。
3.3 英伟达 -4.27% 至 178.67 美元:治理风险首次被单独定价
董事会就 CEO 黄仁勋展开调查并发表声明,特朗普公开为其辩护。成交量 4.57 亿股,为全市场最活跃个股之一。含义:这不是需求端问题,而是 关键人风险 + 对华合规风险 同时被定价——若调查牵出出口管制相关问题,影响会从"公司治理"扩散到"AI 芯片供应链合规",这也是为什么大盘大涨而它独跌。
3.4 大型科技与金融:超跌反弹,无个股级催化
Meta +5.12% 至 641.37 美元、特斯拉 +5.54% 至 378.05 美元、Palantir +5.50% 至 169.20 美元、高盛 +4.67% 至 906.22 美元。这批标的当日未见足以解释涨幅的公司公告,属"上周超跌 + 风险偏好修复";高盛等银行股另有 12 月加息预期升温带来的净息差逻辑,但当日无个股催化,不宜过度归因。
3.5 能源:油价拖累,防御性落后
埃克森美孚 164.73 美元(-0.69%)、雪佛龙 210.78 美元(-0.86%),是大盘上涨中少数下跌的权重板块。含义:若伊朗局势继续降温,能源股将从"战争溢价受益者"变回"油价下行受害者",与 9 月以来逻辑反转。
四、加密相关美股
4.1 DAT 动态:Strategy 逆势加仓,但持仓已跌破成本线
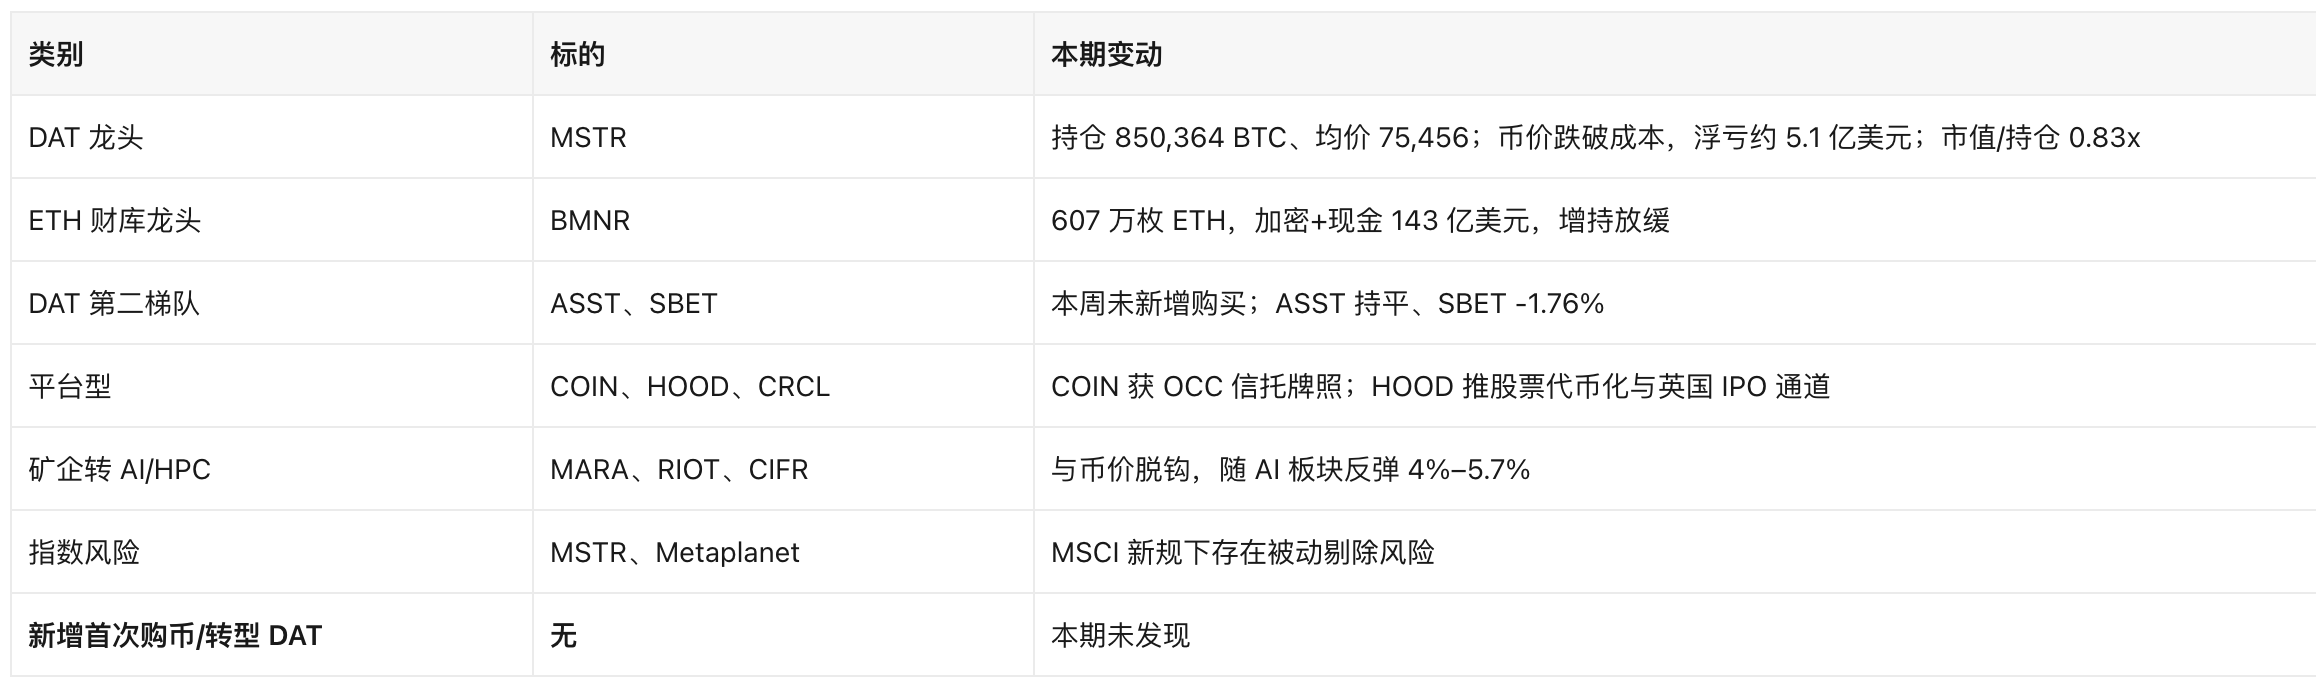
Strategy(MSTR,125.59 美元,-2.59%,市值 530.4 亿美元)
来自 SEC EDGAR 8-K 原文(2026-11-09)的一手数据:
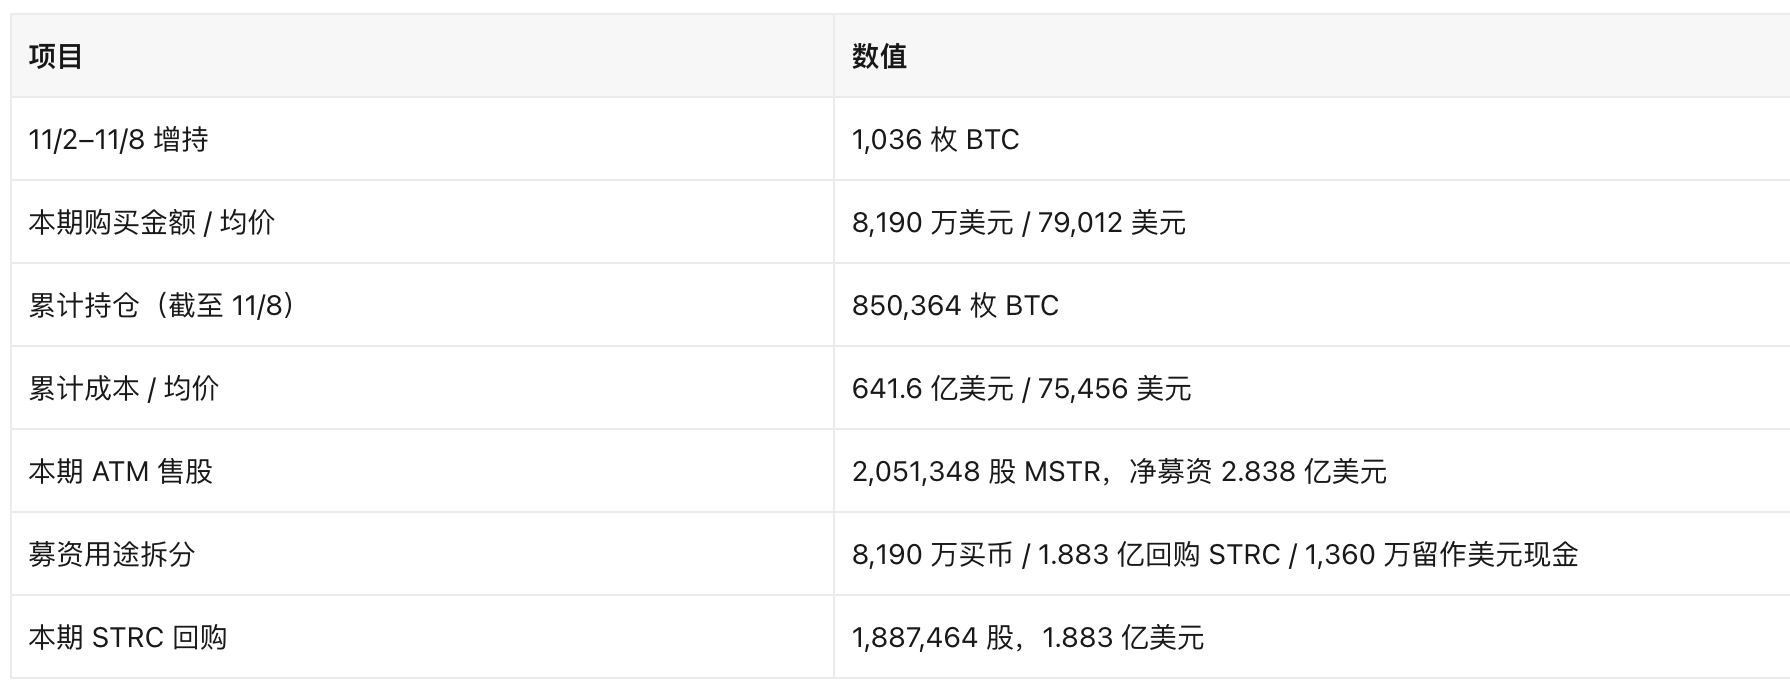
- 关键信号一:币价跌破成本线。 按 11/9 21:21(美东)BTC 74,853.97 美元计,持仓市值约 636.5 亿美元 ,低于 641.6 亿美元成本,浮亏约 5.1 亿美元(-0.8%) 。这是本轮下跌中 Strategy 首次整体转为浮亏。
- 关键信号二:融资仍靠 ATM,但近六成募资用于回购优先股而非买币。 2.838 亿美元净募资中只有 28.9% 用于买币,66.3% 用于回购 STRC——延续 10 月以来的"资本结构修复优先"策略。
- 关键信号三:估值折价。 市值 530.4 亿 / 持仓市值 636.5 亿 = 0.83 倍 (该口径未计入总负债与优先股,不等于完整 EV/NAV)。
- 剩余发行额度:MSTR 183.4 亿美元、STRC 175.1 亿美元、STRF 16.2 亿、STRK 21.0 亿、STRD 40.1 亿美元—— 增发弹药依然充足,这是币价下行期的持续摊薄压力来源。
其他 DAT
- BitMine(BMNR,18.61 美元,-0.80%,市值 112.2 亿美元) :ETH 持仓 607 万枚,加密资产 + 现金合计 143 亿美元,仍为全球最大以太坊财库公司;本周增持节奏放缓。
- Strive(ASST,21.46 美元,+0.05%,市值 27.3 亿美元) :本周未新增购买,增持节奏同步放缓;持仓 43,124 枚 BTC、10 月买入均价 83,310 美元,浮亏随币价扩大。
- SharpLink(SBET,6.13 美元,-1.76%,市值 13.3 亿美元) :ETH 财库标的,跟跌。
4.2 新进入者与转型:本期无新增
加密美股观察名单新增:本期(11/7–11/10)未发现首次宣布购买 BTC/ETH 或宣布转型为加密 DAT 的美股公司。 这一"空白"本身是信号:BTC 跌破 DAT 平均成本线、且 mNAV 普遍低于 1 时,新进入者的融资套利空间消失,增量入场自然停滞。反向趋势仍在延续——矿企继续把资本开支从挖矿转向 AI/HPC 托管(RIOT 的 Corsicana 28 亿美元 AI 租约、IREN/CORZ 计划年底退出挖矿)。
4.3 泛加密美股与 ETF
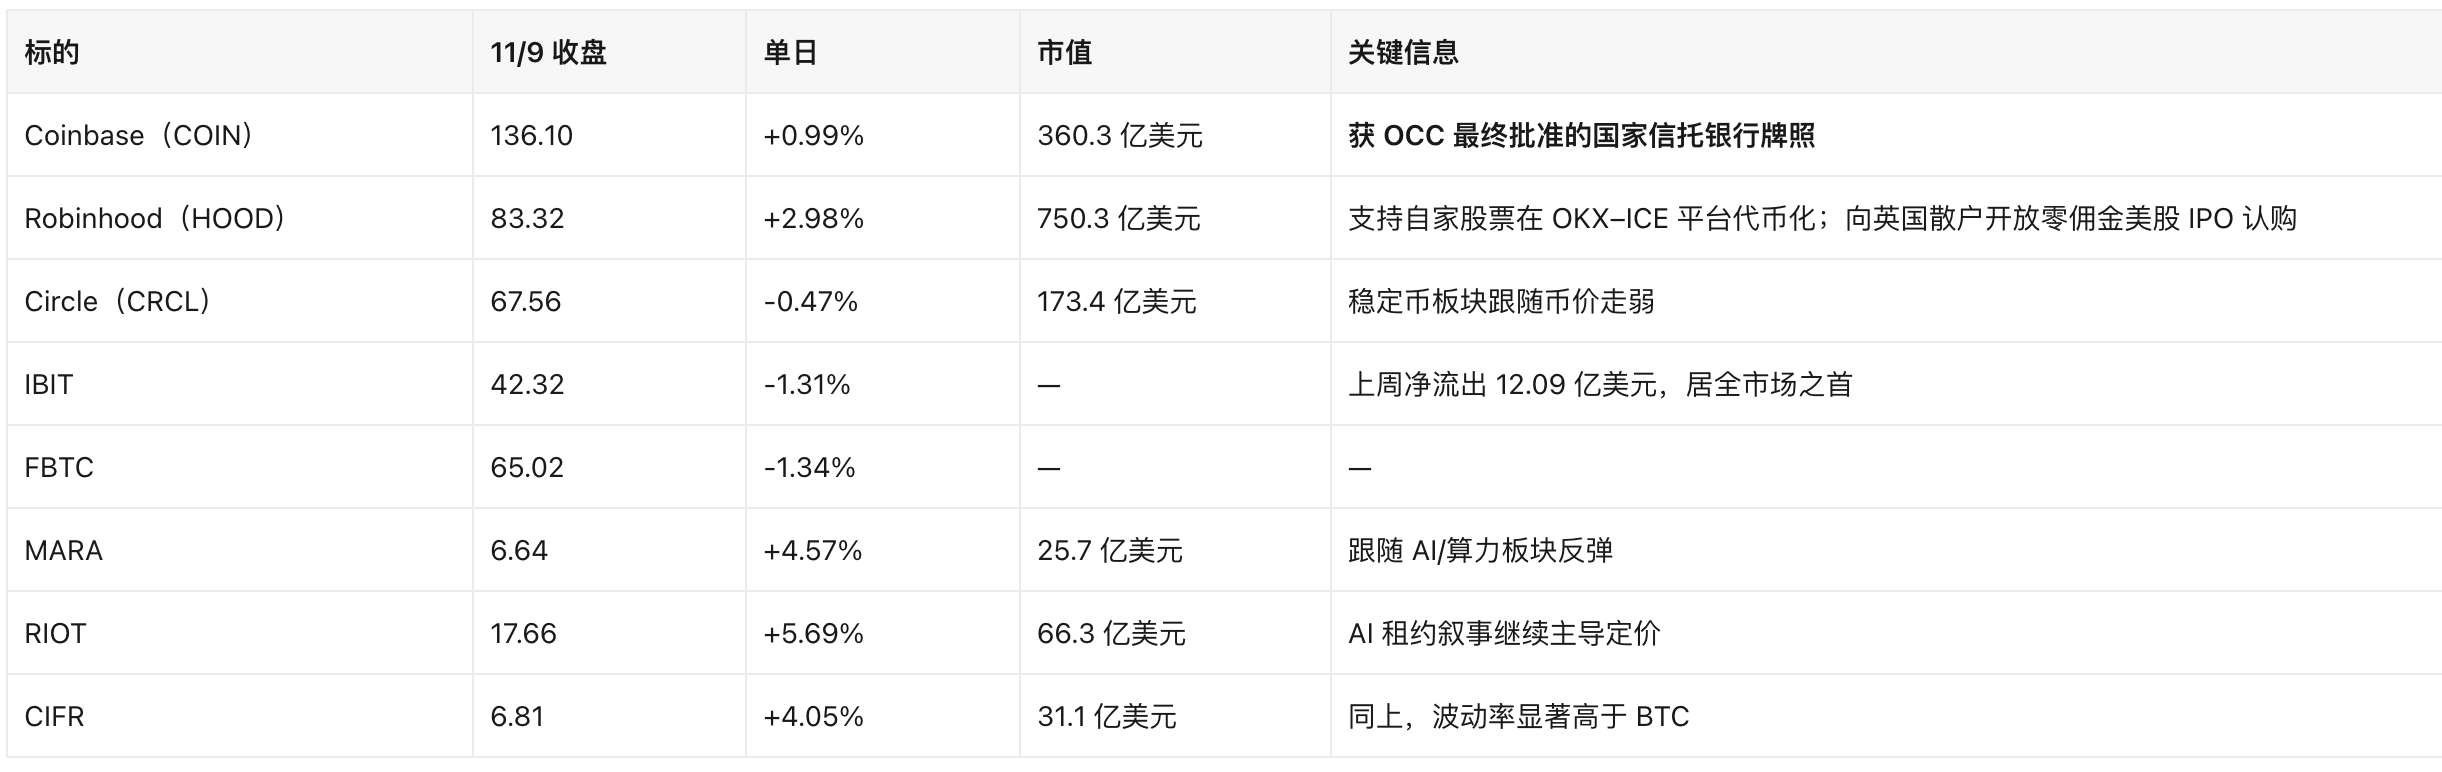
- 矿企与币价脱钩。 周一 BTC 下跌 1.18%(相对上周五收盘),但 MARA/RIOT/CIFR 涨 4%–5.7%;11/8 亦有"Bitdeer、Riot 单日涨 13% 而 BTC 跌破 75,000"的报道。定价锚已从"算力/币价"切到"电力与 AI 机柜租约"。
- ETF 资金流 :11/2–11/6 美国现货比特币 ETF 合计净流出 12.82 亿美元 (IBIT -12.09 亿),为 6 月以来最大单周流出,2026 年年初至今累计转为净流出;全市场 ETF 净资产降至约 960 亿美元。 11/9 单日流向数据尚未发布(Farside/The Block 通常于美东次日更新),本期未获取到 。
4.4 监管与会计驱动
- Coinbase 拿到 OCC 最终信托银行牌照(11/9) :可与 Circle、Ripple 等并列持有联邦信托牌照,意味着托管业务获得联邦层面确定性、并可在更统一的监管框架下扩张。这是当日加密美股最重要的结构性利好——解释了为什么 COIN 在 BTC 下跌时仍收涨。
- 财政部/OFAC 切断 MEXC 通道(11/6–11/7) :以涉嫌约 160 亿美元与伊朗、朝鲜、俄罗斯相关资金为由,切断其美元清算路径。对合规平台(COIN)相对利好,对离岸交易所是持续折价因素。
- MSCI 指数规则(10/15 定稿) :数字资产占比过高的公司面临被剔除风险,Strategy、Metaplanet 在列;有机构估算潜在被动卖压约 28 亿美元(该数字为第三方估算,未经 MSCI 确认)。这是 DAT 龙头的 非基本面风险 ,在币价弱势期会被放大。
- 会计口径 :ASU 2023-08 公允价值计量使 DAT 利润表与币价直接绑定。BTC 跌破均价意味着 Q4 这批高位买入的币将直接形成账面损失,反过来压制其继续增发的意愿——这正是 Strategy 把募资优先用于回购 STRC 的财务背景。
4.5 加密美股观察名单(本期变动)
五、地缘政治影响
5.1 伊朗:从"战争溢价"转向"停火折价"
- 特朗普称若谈判有进展,恢复对伊朗打击"极不可能",倾向维持现状;国防部长赫格塞思称"已赢下伊朗战争";国务卿鲁比奥批评伊朗的要价。市场传出一份约 80 亿美元的霍尔木兹海峡安排正待特朗普拍板。11/8 盘后油价一度跌超 7 美元/桶。(CNBC、WSJ、Reuters、Bloomberg、Washington Post)
- 传导路径 :油价↓ → 通胀预期↓ → 长端利率压力缓和 → 成长股估值修复;同时能源板块盈利预期下修。
- 方向与不确定性 :这是"预期交易"而非"协议落地"。谈判若破裂,油价可在一日内回补全部跌幅;霍尔木兹相关安排的具体条款(通行费、制裁豁免)尚未公开, 不宜按"和平已至"定价 。
5.2 中期选举:分裂政府 = 政策不确定性上升
- 民主党拿下国会两院控制权(NYT、Reuters,11/4)。市场先以"政治不确定性下降"上涨(11/4 道指涨 1,500 点),随后两天转为 AI 抛售、纳指进入回调(11/5–11/6),两地缘/政策因素叠加:AI 监管路径、关税授权、财政与债务上限均进入重新定价。(BBC、NBC、AP)
- 传导 :分裂政府通常利空财政扩张、利多"政策僵局"下的现状延续;但本次特殊之处在于 它发生在 AI 资本开支叙事最脆弱的时点 ,因此被市场读成"AI 政策风险 + 盈利兑现风险"的双重折价。
- 特朗普称将大量使用否决权,并把 3 万亿美元市值蒸发归因于选举结果——政治噪音会持续放大波动。
5.3 中美贸易:关税暂停期延长两个月
- 中国把对美 24% 关税暂停期延长至明年 1 月,保留 10% 税率,港口费用休战同步延长。(Reuters、Bloomberg、Quartz)
- 传导 :短期利好半导体设备、消费电子供应链的风险偏好;但"民主党掌控国会"使后续贸易立法路径更不可测,属于"递延的不确定性"而非消除。
5.4 债务与利率:被重新提起的尾部风险
- 10 年期 4.864%、12 月加息概率约 77%、9 月 CPI 同比 3.7%,三者叠加意味着 折现率难以下行 。Fortune 引述经济学家称上周的暴跌"暴露了华尔街对美国债务的真实担忧"。
- 对加密的传导 :实际利率高企 → 无息资产持有成本上升 → BTC 与 DAT 估值同时受压;这也是为什么"币价跌 + 美股涨"可以同时发生。
六、今日关注点(未来 24 小时)
- 21:30(北京)/ 08:30(美东):10 月 CPI 。核心看点是 只有环比、没有同比与核心同比 (2025 年停摆造成的数据缺口)。若环比明显低于预期,12 月加息定价(当前约 77%)可能回落,利好成长股与加密;若环比偏热,则"油价下跌压低通胀"的叙事当场破功。
- 盘后:CoreWeave(CRWV)Q3 财报 。AI 资本开支的最直接温度计,市场预期营收同比大幅增长、融资成本与债务结构是焦点;结果会外溢到 neocloud、电力与矿企转 AI 的整条链。
- 周三 11/11:美债现货市场因退伍军人节休市,美股正常交易 。无现券交易意味着 10 年期定价只能靠期货,流动性变薄、波动容易被放大,对冲成本上升。
- 周四 11/12:盘后 Applied Materials(EPS 预期 4.06)、Cisco;盘前 Nebius 。设备股能否用指引确认"AI 资本开支未下修",决定本周半导体反弹能否延续。
- 已公布的 11/9 盘后(对今日开盘有影响) :Take-Two +4.32%、Rocket Lab -6.66%、Hims & Hers -3.40%、Occidental +0.27%。
- 加密相关 :① 11/9 现货 BTC ETF 单日流向待发布,若延续流出,DAT 折价会进一步扩大;② BTC 74,000–75,000 关口与 Strategy 成本线 75,456 的相对位置——持续低于成本线会压制其 ATM 增发意愿;③ MSTR 的 mNAV 若长期低于 1,回购优先股/回购普通股的资本运作概率上升;④ MSCI 新规的正式生效时间表与潜在被动卖压。
- 地缘 :伊朗谈判与霍尔木兹安排的官方表述;任何"谈判停滞"信号都会让油价与通胀预期同步反转。