


本文来自: Duldul(@Duldul_Capital)
编译|Odaily 星球日报( @OdailyChina );译者|Azuma( @azuma_eth )
我第一次打开 Variational 时,完全没理解为什么有人会想用一个没有订单簿的交易所。我习惯了订单簿,习惯了看到自己的交易对手是谁。
几个月后,我再次回来,这次是为了在 Variational 上做一笔针对 Lighter 的 Delta 中性交易。结果,我改变了看法。
你只需要点击下单,系统就会针对你的全部交易规模给出一个报价,成交,然后结束。除此之外,这次交易的成本也明显低于我第一次尝试时的水平。
按照周交易量计算,Variational 目前已经是仅次于 Hyperliquid 的第二大 Perp DEX。平台拥有超过 570 个交易市场,涵盖股票、原油和黄金等资产,而且实行零手续费政策。
Variational 原生代币 VAR 计划于第四季度推出,目前场外预交易市场给出的估值约为 15 亿美元。
这篇文章想要探讨的是 —— 这个定价是否合理?
首先,我将介绍 Variational 背后的团队及其运作方式,然后谈谈它有哪些地方打动了我、哪些问题让我担忧,以及我认为它究竟值多少钱。
谁在运营 Variational?
Variational 由两位量化交易员创立。自 2017 年以来,他们一直在做的事情,正是如今希望搬到链上的业务 —— 做市和 OTC(场外交易)。
两位住在隔壁宿舍的校友
Lucas Schuermann(CEO) 和 Edward Yu 在哥伦比亚大学读大一时相识,两人住在同一栋专为创业者准备的宿舍里,房间恰好相邻。
Schuermann 算得上是一位神童,他 12 岁时便开始在俄克拉荷马大学学习数学;此后,他进入哥伦比亚大学攻读计算机科学,并先后在高盛和 Google X 实习。
Yu 则毕业于哥伦比亚大学应用数学专业,曾在 Facebook 工作,并发表过贝叶斯统计学相关论文。
2017 年,两人共同创立了 Qu Capital。这是一家专注于加密货币统计套利的基金,曾从机构投资者处募集资金。2019 年,该基金被 Barry Silbert 创立的 Digital Currency Group(DCG)收购。
两人也因此进入 Genesis。当时,Genesis 是加密行业规模最大的 OTC 交易平台之一。Schuermann 出任工程副总裁,负责搭建 OTC 交易平台的基础设施;Yu 则担任量化研究主管,负责线性合约和期权市场的做市业务。
两人于 2021 年离开 Genesis。两年后的 2023 年,Genesis 倒闭,而此时他们早已不在其中。
这个细节值得一提,因为如今简历上出现 Genesis 这个名字,难免会引发一些疑问。
先做交易,再做协议
Variational 最初并不是一家 DEX。
在正式推出产品之前,团队曾以隐秘模式运营了约两年,作为自营做市商活跃于各大中心化交易所(CEX)和去中心化交易所(DEX)。
这段经历让创始团队总结出三个教训,也直接影响了如今的产品设计:
- 从零开始搭建订单簿非常缓慢,每上线一个新交易对,都意味着要单独与做市商进行谈判;
- 交易所将相当大一部分价值让渡给做市商,这些价值最终流出了生态系统;
- OTC 衍生品交易仍然充斥着律师、无休止的沟通、银行电汇,以及大量负责运营的员工。用 Schuermann 的话说,就是如此。
Omni(Variational 当前的核心产品)解决了前两个问题,Pro(Variational 规划中即将上线的产品)则瞄准第三个问题。
团队规模
截至 2026 年 5 月,Variational 已拥有 24 名员工,相比 2024 年的 7 人明显扩张,其开发人员和量化研究人员来自 Google、Meta、Virtu、IMC、Jane Street 等公司。
公司注册于开曼群岛,团队则在纽约办公。
有意思的是团队对盈利的态度。Schuermann 表示,收入才是他们最重要的指标。原因很简单,与那些拥有庞大 VC 资金储备的竞争对手不同,他们无法承受为了争夺用户而连续多年亏损。
这也是为什么在 TGE 之前,Variational 的国库已经积累了接近 1200 万美元。
投资者
Variational 已通过三轮融资募集约 6200 万美元。投资机构名单不算长,但阵容相当不错。
种子轮采用标准股权融资,同时附带 1:1 的代币认购权(Token Warrants),意味着投资者获得的代币数量与其持有的股权比例相对应。
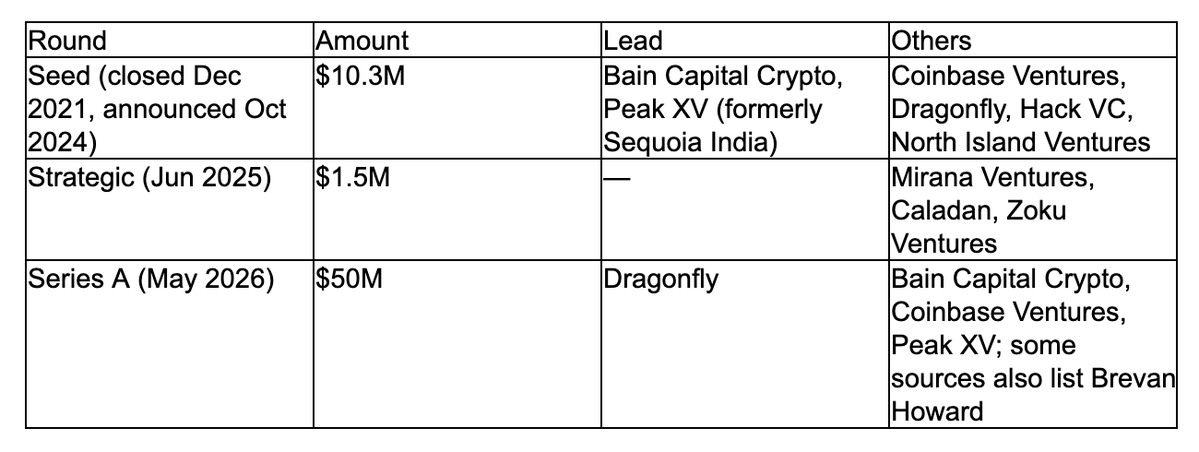
其中有几个值得关注的地方:
- Dragonfly 最值得关注。 它领投了 Variational 的 A 轮融资,资金来自一只规模达 6.5 亿美元的新基金。Schuermann 也公开表示,Dragonfly 能够帮助他打开传统金融(TradFi)领域的合作与集成渠道。
- 同一批投资者曾经支持过 dYdX。 Dragonfly 和 Bain Capital Crypto 也参与了 dYdX 2018 年的 A 轮融资。dYdX 曾经是永续合约领域的王者,但如今其代币价格已经较历史高点下跌 97%。优秀的投资机构,并不意味着一定能带来优秀的代币表现。
- Brevan Howard 是传统金融背景的信号。 这家机构是全球规模最大的宏观对冲基金之一。它的出现符合 Variational 希望连接传统金融做市商的叙事,但并非所有信息来源都确认了这一投资关系。
- 与摩根大通的关系,目前尚未得到官方证实。 根据非官方消息,Variational 与摩根大通拥有一条直接信贷额度。但我没有找到任何公开信息能够证实这一点。
Omni 如何运作?
Omni 更像是一家外汇兑换柜台,而不是传统意义上的交易所。
在传统交易所,你需要将订单挂入一个共享订单簿,然后等待其他人来成交。而在兑换柜台,你只需要询问价格,柜台给出报价,你可以选择接受,也可以拒绝。
在 Omni 中,这个柜台就是 Omni Liquidity Provider(OLP),也就是由协议自身拥有的做市商。
每笔交易的流程大致如下:
- 你输入想买入或卖出的资产,以及交易规模;
- OLP 针对你的全部交易规模给出一个报价;
- 你接受报价,OLP 就成为你的交易对手方;
- 随后,OLP 会在拥有流动性的地方对冲自己的头寸,例如 Binance、Hyperliquid,或者传统银行交易商。
Omni 不收取手续费。它的收入来自报价与实际对冲价格之间的差价,目前这部分收益约有 20% 会进入协议国库。
这意味着 Omni 不需要为每个交易市场从零开始建立流动性。它可以上线苹果股票或布伦特原油的永续合约,因为这些资产的流动性早已存在于其他市场。
这也是为什么 Variational 能够拥有超过 570 个交易市场,而且 RWA 交易量目前已经占到平台总交易量的一半以上。
Schuermann 表示,在他眼里,Hyperliquid 并不是竞争对手,而是自己的流动性来源之一。相比传统交易所,Variational 的定位其实更接近 Robinhood。
哪些地方打动了我?
没人能盯着你的订单狩猎
在传统订单簿中,大额订单和止损单都是可见的,做市商可以利用这些信息进行针对性交易。
而在 Omni 中,除了 OLP,没有人能看到你的订单。 对于需要交易大额头寸的人来说,这是一个实实在在的优势。当然,也要公平地说,OLP 能看到一切 —— 你的持仓、交易规模,甚至清算价格。
这更像是一种经纪商关系,而不是一个完全匿名的暗池。
方便,而且便宜
整个订单只需要接受一个报价,不必拆分成多个小订单逐笔成交。
目前,ETH 的点差约为 1.3 个基点,而指数和原油市场的点差甚至低于 1 个基点。
国库里已经有真金白银
截至 10 月 28 日,Variational 国库持有约 1180 万美元 USDC,仅 9 月份就有约 250 万美元流入。
按照团队的计划,国库收入将全部用于回购并销毁代币。
对比来看,Lighter 在 TGE 当天并没有类似的资金支持。它在 TGE 约一周后才启动回购,当时国库资金约为 135 万美元。
传统金融资源不只是口头叙事
在股票和指数永续合约上线时,传统金融交易商承诺提供超过 10 亿美元的未平仓合约(OI)容量。
上线一周内,这些合约的交易量就达到了 28 亿美元。
每个人都有独立的资金池
每位交易者的头寸都存放在与 OLP 单独建立的合约中。如果旁边的交易者爆仓,其亏损不会传导到你的账户。
这与 2025 年 10 月 10 日市场暴跌时,其他一些交易平台出现的情况形成了对比。
智能合约经过审计
协议已经通过 Zellic 和 Spearbit 的安全审计,截至目前没有发生过黑客攻击事件。
不过,Variational 运行在 Arbitrum 上,因此也需要承担 Arbitrum 本身的相关风险。
Variational 的竞争对手有哪些?
RWA 并不是一片没有竞争的蓝海,Variational 也不是这个市场最大的参与者。
Hyperliquid 开放外部市场部署者(HIP-3)之后,RWA 在 7 月份连续两周占据其总交易量的一半以上,其中规模最大的部署者之一是 trade.xyz。
根据 DefiLlama Research 9 月份的数据,trade.xyz 的交易量约为 Variational 的 3 倍,分别达到 2550 亿美元和 800 亿美元。
不过, Variational 正在快速追赶。7 月下旬,Variational 在两家平台合计交易量中的占比约为 14%;到了 9 月,这一比例已经上升至约 36%。
此外,市场上还有 Ostium(同样部署在 Arbitrum 上)、在 Robinhood Chain 上独立部署的 Lighter,以及越来越多受到监管的经纪商推出的永续合约产品。
因此,Variational 真正的优势并不是 RWA 本身,而是它获取流动性的方式。Hyperliquid 和 trade.xyz 必须为每一个新市场吸引做市商,而 Variational 可以直接接入那些已经拥有相关流动性的交易商。
如果这种模式能够在数百个市场中复制,优势就有望长期存在,但如果传统金融交易商开始直接在 Hyperliquid 上报价,这种优势也可能随之消失。
哪些地方让我担忧?
空投之后可能出现一波抛售
TGE 时,预计全部初始流通量都来自空投 —— 总供应量的 32%,从第一分钟起就全部解锁。 按照 15 亿美元估值计算,这意味着约 4.8 亿美元的代币将直接进入“积分农民”手中。对很多人来说,这是一笔足以改变人生的财富,因此他们很可能选择卖出。
相比之下,约 1180 万美元的国库资金,仅相当于这部分流通量的 2.5%。TGE 上线时的买盘,必须来自交易所、基金以及市场叙事,而不是协议自身。
历史数据提供了一些安慰。Lighter TGE 之后,约三分之二的空投代币仍然留在持有者的钱包里;但反过来看,一年后,团队和投资者持有的代币中,将有 50% 开始解锁。
值得一提的是,TGE 后的实际流通量也有可能超过 32%。 排除空投、资方、团队份额后,剩余 18% 的代币属于生态储备,由 Variational Foundation 持有,基金会可以自行决定如何使用,目前没有公布具体释放时间表。如果其中一部分在 TGE 时分配给做市商,或者用于交易所上市,那么实际流通的代币数量就会超过空投本身所暗示的规模。
部分空投代币也可能被销毁。 Variational 的条款将美国、加拿大、台湾以及受制裁国家的用户排除在外。用户领取代币时必须签署 VAR 条款,未领取的代币将被销毁。如果部分积分属于不符合领取条件的用户,那么实际流通量就会更小。不过,我不认为这一数字会特别显著 —— 毕竟所有人都会使用 VPN。
我们不知道积分究竟集中在谁手里。我没有找到关于积分分布集中的公开数据。几十个巨鲸持有一半空投,与数万名小额积分农民分别持有代币,所带来的抛压完全不同。
目前,VAR 代币只有一种已公布的用途,就是使用国库收入回购代币。它没有治理、质押或手续费折扣功能,更多细节预计会在 TGE 前公布。因此,现在买入 VAR,实际上就是在购买一项由 OLP 点差收入中约 20% 支持的回购预期。
积分结束后,还能剩下多少交易量?
如今 Variational 的相当一部分交易活动来自积分挖矿。
参考其他永续合约 DEX 上线后的表现,TGE 后第一个月,交易量平均会下降约 54%。我预计 Variational 的 OI 和交易量可能下降 30%~60%。
不过,我认为它的产品已经找到了市场契合点(PMF),而且用户还会继续在其他永续合约 DEX 上刷积分,因此会有相当一部分交易量留存下来,将 Variational 作为对冲交易场所。
在传统交易所,交易量下降通常会引发恶性循环 —— 交易者减少,点差扩大,进而导致更多交易者离开。 Omni 在一定程度上能够避免这一问题,因为 OLP 会在其他市场进行对冲,而这部分成本并不取决于 Variational 自身的交易量。
真正的问题在于另一个地方。积分农民其实是做市商最理想的客户,因为他们的交易行为往往缺乏规律性。 TGE 之后,留下来的用户大多会是更懂交易的人。OLP 从他们身上赚到的钱会更少,甚至可能亏钱。 最终,所有人的交易点差都可能因此扩大。
API 与有毒订单流
这才是我最大的担忧。
Variational 已宣布将在 TGE 前开放公共 API。 市场上永远会有一些比 OLP 更快的参与者,比如 Jane Street 这样的机构。他们可能在 Binance 出现价格变动后,就已经捕捉到了机会,而 OLP 还没来得及更新报价。
我不相信这种情况能够得到 100% 的防范。真正的问题是,由此产生的损失是否在可承受范围内?
故意在订单执行前设置延迟(例如 200 毫秒),在这里并没有太大作用。研究表明,这类人为设置的速度障碍,只能轻微抑制参与者之间的速度竞赛。不过,Variational 确实有一个更强大的工具 —— 所谓的 Last Look(最后报价权)。
如果价格在执行前发生不利变动,OLP 可以拒绝这笔订单。它也可以对那些持续从自己身上获利的账户给出更差的报价。外汇经纪商多年来一直在使用这套机制。它确实有效,但也有代价。
如果 OLP 在每次市场价格波动时都开始拒绝订单,那么原本方便的兑换柜台,就会变成一个只在自己愿意时才肯卖东西的柜台。在外汇市场,滥用 Last Look 机制曾导致银行遭到罚款。
我曾在一家零手续费交易所工作过,所以我并不相信“我们的算法会更优秀”这种说法。 永远会有人比你更快、更优秀。真正的问题在于,面对这些有毒订单流(Toxic Flow),平台最终需要承担的损失是否能够接受。
OLP 亏钱时,谁来买单?
OLP 是 Omni 每一笔交易的另一方,这意味着平台的所有风险都集中在同一个地方。如果 OLP 破产,那么从破产时点开始累积的交易者盈利将无法获得支付。协议文档对此有明确说明。
但我们目前并不知道 OLP 的实际经营表现,它没有公开自己的持仓、对冲结果,也没有公布历史盈亏记录。
我同样没有找到它在此前几次重大市场波动中究竟表现如何的数据。 目前,OLP 的资金由团队提供,但 Variational 计划未来向外部资金开放存款,模式类似 Hyperliquid 上的 HLP。
一旦如此,部分风险也会转移给存款人,其中就包括有毒订单流带来的风险。
此外, 还有一个很少有人讨论的利益冲突,协议本身就是自己用户的交易对手方 —— 用户支付点差时,协议赚钱;用户盈利时,协议则可能亏钱。 这对于经纪商而言很正常,但当你看到 Omni 打着“零手续费”的旗号时,最好记住这一点。
Pro:2027 年的王牌
Omni 是面向交易者的产品,而 Pro 则是面向银行和基金的产品,计划于 2027 年推出。
Variational 团队认为,从长远来看,Pro 的规模最终会超过 Omni。
Pro 瞄准的正是创始团队过去在 Genesis 所熟悉的市场:场外衍生品交易,包括期权、利率互换、外汇互换以及结构化产品。这是一个规模高达数百万亿美元的市场,但如今仍然主要依赖电话联系银行交易台、Telegram 群聊以及人工银行电汇来完成交易。
在 Pro 上,机构只需要向多个做市商同时发送某种结构化产品的报价请求,做市商之间将围绕价格和交易条款展开竞争。一旦某个报价被接受,交易双方就会将抵押品存入一个共享合约,随后由协议本身负责监控保证金、结算和清算。
Pro 是 Variational 估值逻辑中一个重要的加分项,因为目前还没有任何数据能够体现它未来可能带来的价值。
有几个地方同样值得谨慎:
- Pro 从 2023 年起就一直被称为“下一步”。 三年前就已经有了演示版本,但正式上线时间却一再推迟,现在已经排到了 2027 年。
- 机构金融依赖信用体系。 已经签署 ISDA 协议的银行,通常不会愿意将 100% 的抵押品以稳定币形式锁定。
- 竞争对手早已存在。 Paradigm 和 Deribit 多年来一直在加密期权领域提供类似服务。
- Pro 如何为 VAR 持有者创造收入,目前仍不清楚。在 Omni 中,OLP 通过点差赚钱;但在 Pro 中,OLP 并不是交易对手方,团队也尚未公布具体的收入模型。
如果有关摩根大通信贷额度的传闻属实,那么这项资源在 Pro 业务上可能最有价值。
Variational 究竟值多少钱?
15 亿美元的场外估值,意味着市场已经假设 Variational 在 TGE 之后会损失约三分之一的交易活动;如果再考虑 Pro 带来的溢价,那么市场实际上已经计入了约 44% 的业务活动下滑预期。
我的计算方法是,按照 Lighter 在 TGE 当天的市场估值方式,对 Variational 进行估值。具体来说,我会将 Lighter 当时的估值倍数套用到 Variational 的三个指标上:
- 未平仓合约(OI);
- 日交易量;
- 总锁仓价值(TVL)。
其中,OI 的权重最高,因为相比交易量和 TVL,它最难通过积分挖矿人为做高。 我刻意没有将收入纳入估值模型,当然这并不意味着收入不重要,而是因为在 TGE 之前,收入同样会受到积分激励的扭曲,就像交易量一样。
不过,作为参考,Variational 国库目前每年能够获得约 3000 万美元收入,Lighter 约为 6400 万美元,而 Hyperliquid 则达到约 6.94 亿美元。按照 15 亿美元估值计算,Variational 的估值约为年收入的 50 倍。相比之下,此前永续合约 DEX 在 TGE 时的平均估值倍数约为 6 倍。
截至 10 月 15 日的数据,Variational 的未平仓合约总额为 19.8 亿美元,日交易量为 41.4 亿美元,总锁定价值为 2.41 亿美元。以下为我依照该数据所进行的估值计算。
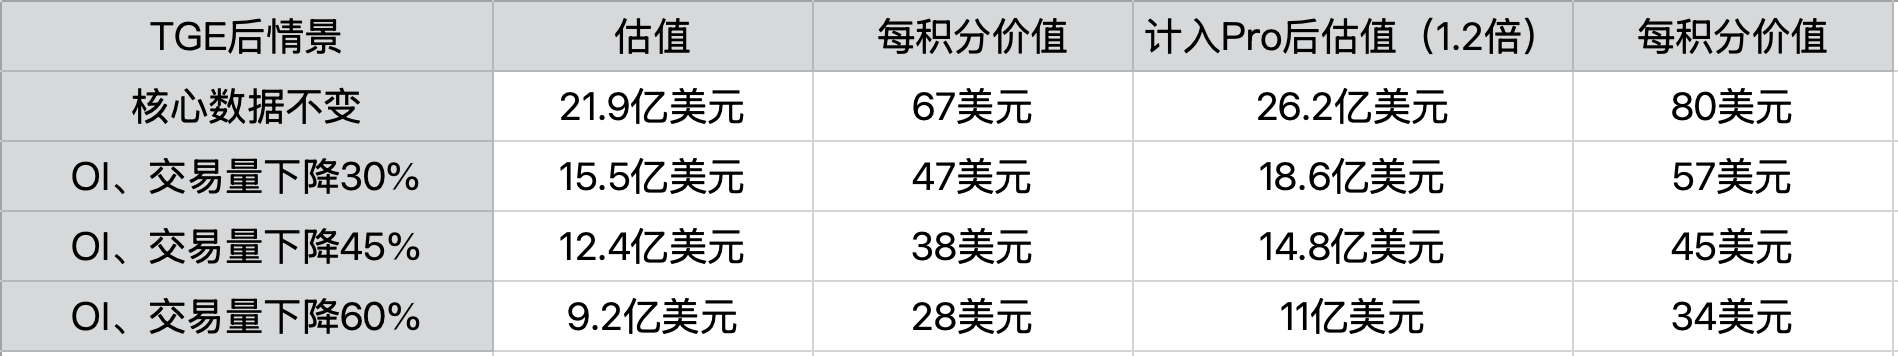
上述计算涵盖了一项假设,即总积分数量约为 1050 万分,空投占代币总供应量的 32%。
需要说明的是,DefiLlama 只计算单边 OI,因此按照其统计口径,所有估值结果都会低约 40%,但无论采用哪种统计口径,15 亿美元都谈不上便宜。
为什么我的判断可能出错?
反对我这一判断的最有力证据,是 Lighter 的历史表现。
Lighter 上线时的价格一度比场外预交易价格低约 23%,但几天后,仍有约三分之二的空投代币留在持有者钱包里,甚至还有一些空投接收者选择继续买入。积分农民并不总是像我们担心的那样拿到代币就卖。
其次,我的估值模型建立在一个先例之上。 如果 Variational 展现出大规模回购的决心,或者提高国库从点差收入中获得的分成比例,市场可能愿意给予它模型之外的溢价。
Dragonfly 和 Coinbase Ventures 这样的投资者,也有能力在这些方面提供帮助。还值得注意的是,Variational 在此前融资中已经募集了 5000 万美元,并且理论上也可以将这笔资金用于支持相关计划。
至于 TGE 当天能否登陆大型交易所,我并不在意。大型交易所总有各种各样的操作空间,我反而希望 Variational 不要为了上线 Binance 而支付相当于代币总供应量 1% 的代价。
第三个因素是市场时机。10 月中旬,美国通胀率升至 3.7%,市场开始计入加息预期。当时 HYPE 的价格较历史高点下跌约 17%,LIT 则在一个月内下跌了 29%。
如果 Variational 恰好在市场情绪更好的时候 TGE,那么即使基本面没有变化,估值也可能上涨;反之,如果市场情绪进一步恶化,那么下跌 60% 的情景就可能成为基准预期。
最终判断
Variational 是近年来最值得关注的永续合约项目之一,但它的代币在上线前已经被赋予了相当乐观的估值。
团队懂得如何运营业务,投资者阵容出色,产品也确实拥有真实用户,但目前的场外估值,实际上仍假设了积分结束后将留下三分之二的交易活动。 在我看来,最终流失的交易活动可能更多 —— 我的预测是,约 40% 的交易活动会流失。
TGE 之后,我会重点关注以下四个指标。
一是上线 30 天后的 OI。这是最终判断谁对谁错的关键数据。 如果 OI 高于约 13.5 亿美元,说明场外市场的估值判断是正确的;如果 OI 降至约 11 亿美元或更低,那么代币估值就应该逐渐向 12 亿美元 FDV 靠拢。
二是交易点差。Variational 的公共 API 会公布 1000 美元、10 万美元和 100 万美元订单规模对应的报价。 如果 TGE 之后点差扩大,就说明那些难以处理的订单流仍然留在平台上。
三是回购情况。 重点关注回购规模、频率,以及国库从 OLP 收益中获得的分成比例是否会超过目前的 20%。
四是 Pro 的首批具名客户。 在真正出现首批公开客户之前,Pro 仍然只是一张承诺中的蓝图。