


一、头条
- 美联储按兵不动,但出现两票主张加息。 10 月 28 日 FOMC 以 10 比 2 维持联邦基金利率目标区间在 3.75%-4.00%,Cook 与 Hammack 投反对票、主张上调 25 个基点;声明称"经济以强劲步伐扩张""通胀仍然偏高"。 解读 :这是本轮周期首次出现明确的鹰派异议,直接压住降息预期,10 年期美债收益率当日升至 5.05%。
- Alphabet 用现金流为 AI 买单,盘后重挫。 第三季营收 1275.77 亿美元(同比 +25%),Google Cloud 307.09 亿美元(同比 +103%),但资本开支 513.55 亿美元、自由现金流 -90.65 亿美元,摊薄每股收益 2.12 美元(Nasdaq 日历市场预期 2.94 美元);公司维持 2026 年资本开支指引不变、并称 2027 年将"显著增加"(来源:SEC 8-K 附件 99.1;CNBC)。盘后跌 9.97%。 解读 :AI 投入与自由现金流的缺口第一次以"负值"形式出现在超大市值公司报表上。
- 微软给出相反样本:云增速与资本开支纪律同时成立。 第一财季营收 922.79 亿美元、摊薄每股收益 4.92 美元(Nasdaq 日历预期 4.71 美元),Azure 同比 +48%,资本开支 393.67 亿美元(来源:SEC 8-K 附件 99.1)。盘后涨 2.88%。 解读 :同样是千亿级 AI 投入,市场开始按"投入产出比"而非"投入规模"定价。
- 软件与网络安全盘后集体跳水。 ServiceNow 盘后跌 18.07%(Q4 cRPO 增速指引降至 18.5%,低于三季度 20.5%),Fortinet 盘后跌 25.71%(第三季营收 20.8 亿美元、上调全年指引,但被市场解读为增速放缓)。 解读 :AI 对传统软件与安全预算的替代担忧,从个别公司扩散到板块。
- 原油高位震荡,地缘溢价未消。 布伦特 12 月合约 10 月 28 日结算 115.32 美元;美东 10 月 28 日 23:12 前月连续合约报 114.19 美元(-0.98%)。CNBC 报道美国已要求海湾国家为"中期选举后对伊朗恢复打击"做准备。 解读 :油价是当前通胀与美联储鹰派立场的主要外生变量。
- 加密美股两条相反主线。 Strategy 披露 848517 枚 BTC、总成本 640.2 亿美元;Datavault AI 承认无法从托管钱包提取与 1.5 亿美元股票交易挂钩的比特币,并宣布重述多期财报(来源:SEC 8-K)。 解读 :DAT 板块的"资产真实性"与"融资可持续性"开始被分开定价。
二、美股大盘与宏观
2.1 三大指数与波动率(美东 2026-10-28 收盘)
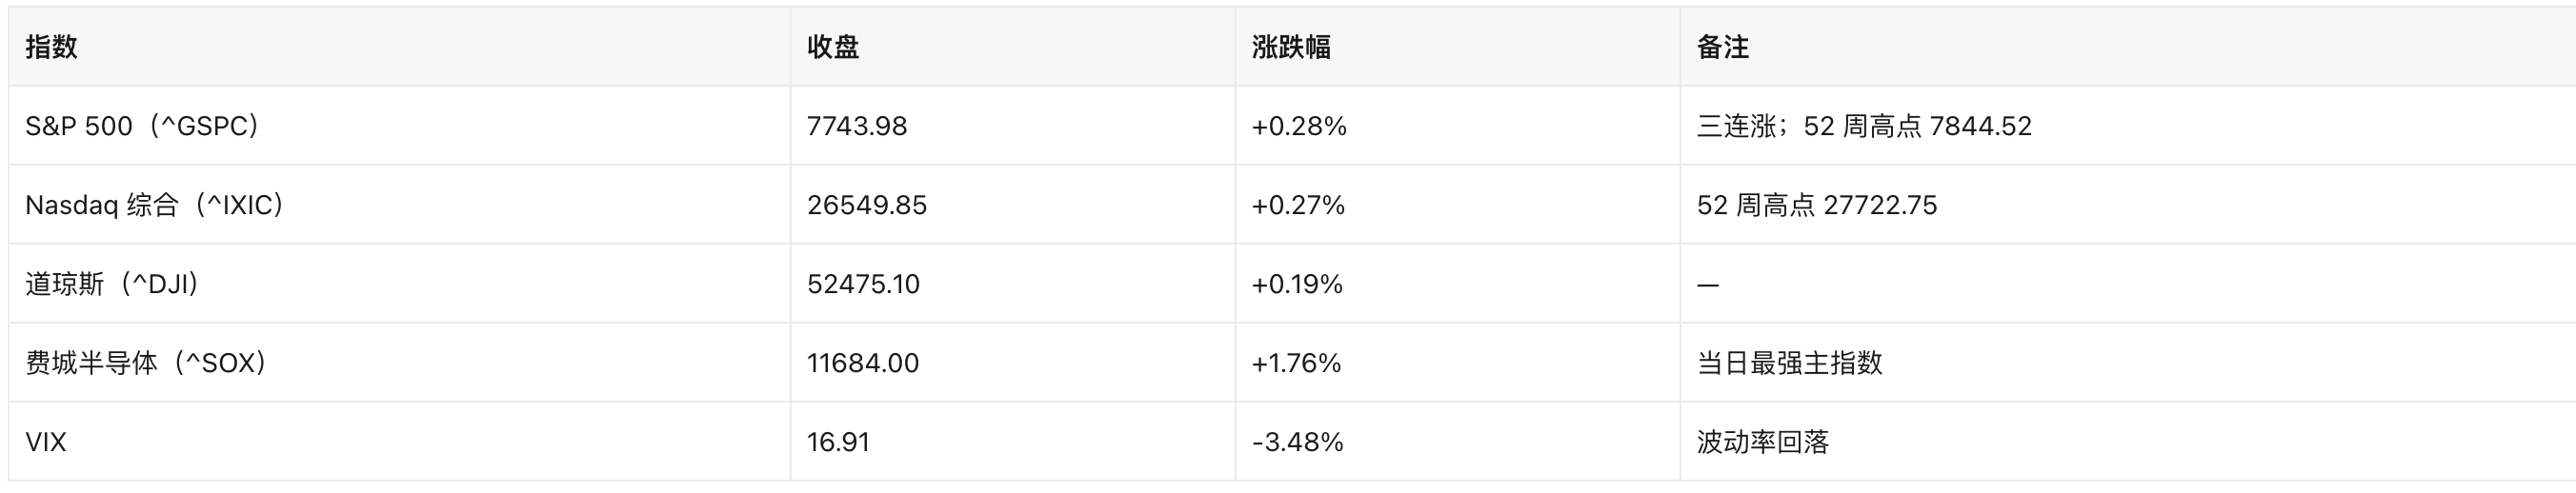
驱动因素 :
一是美联储维持利率不变、声明措辞偏鹰但未加息,靴子落地;
二是半导体板块接力(SOX +1.76%,AMD +3.25%、AVGO +2.77%);
三是财报前的仓位调整。需要指出的是, 指数上涨与市场宽度背离 ——Fortune 报道称标普 500 当日多数成分股下跌,涨幅集中在权重科技与芯片股。
2.2 板块与风格(10 月 28 日收盘)
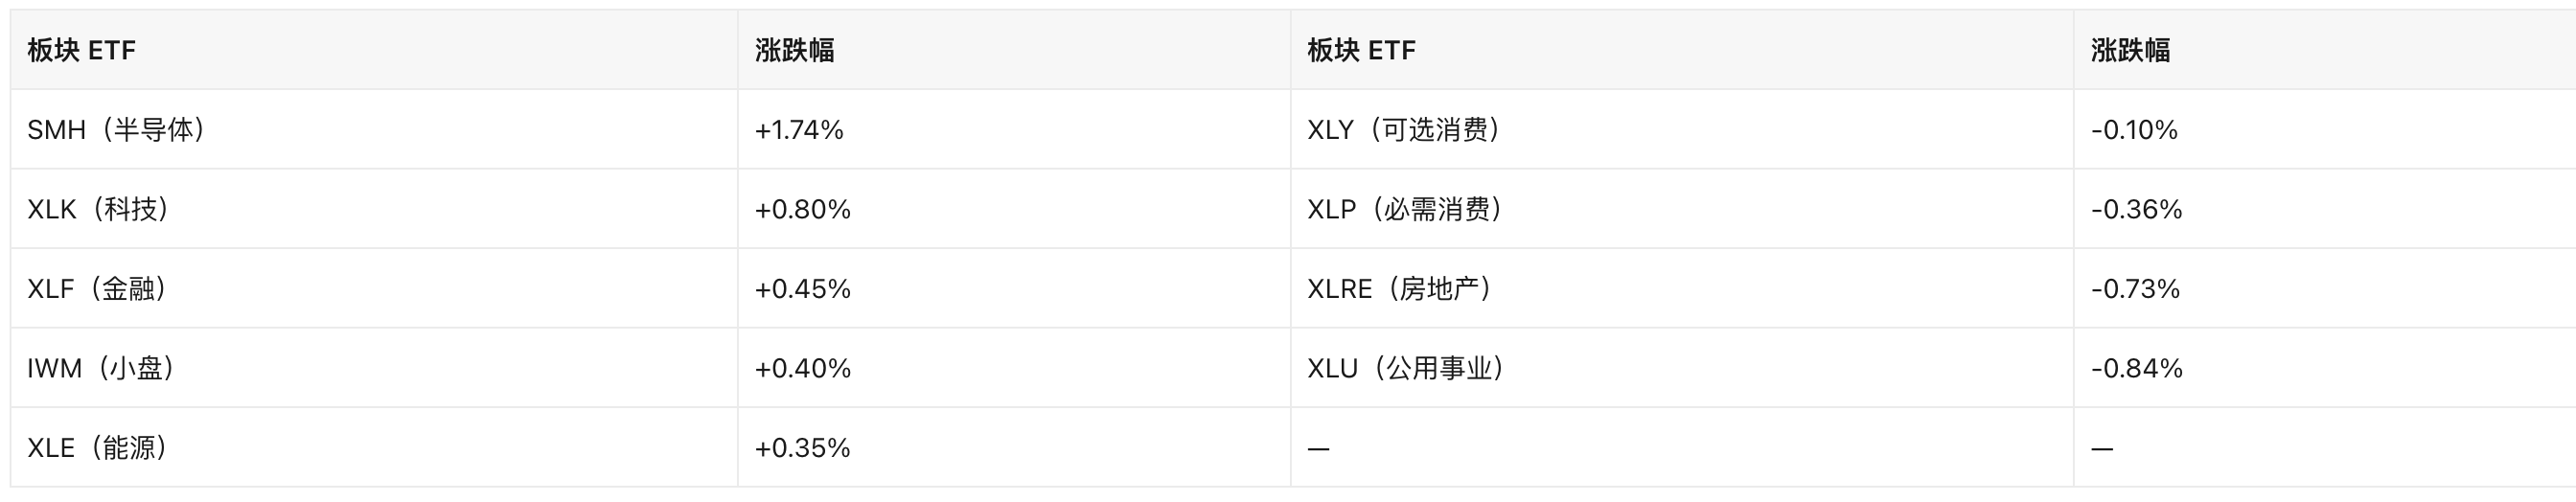
风格上是典型的"久期收缩 + 防御板块失血":利率上行环境中,公用事业与房地产领跌,芯片与小盘相对占优。
2.3 美联储:维持不变,但内部裂痕扩大
- 决议 :联邦基金利率目标区间维持 3.75%-4.00%,投票 10-2。
- 异议方向 :Cook、Hammack 主张 加息 25 个基点,而非降息——这是本轮周期内异议方向首次明确指向紧缩。
- 声明措辞 :经济"以强劲步伐扩张"、生产率增长强劲、资本投资"稳健";"通胀仍然偏高",需"更多信息的积累"来确定合适的政策立场。
- 会议机制 :美联储主席 Warsh 在记者会上宣布调整未来 FOMC 会议安排,自 2027 年秋季起减少利率决议会议次数。有媒体称 2028 年利率决议会议为 6 次,该细节仅见于二手报道,未经美联储原文核实,标注 未经证实 。
- 市场反应 :短端收益率回落、长端上行(Bloomberg 称短端在 Warsh 讲话后走低)。
2.4 利率、美元与商品
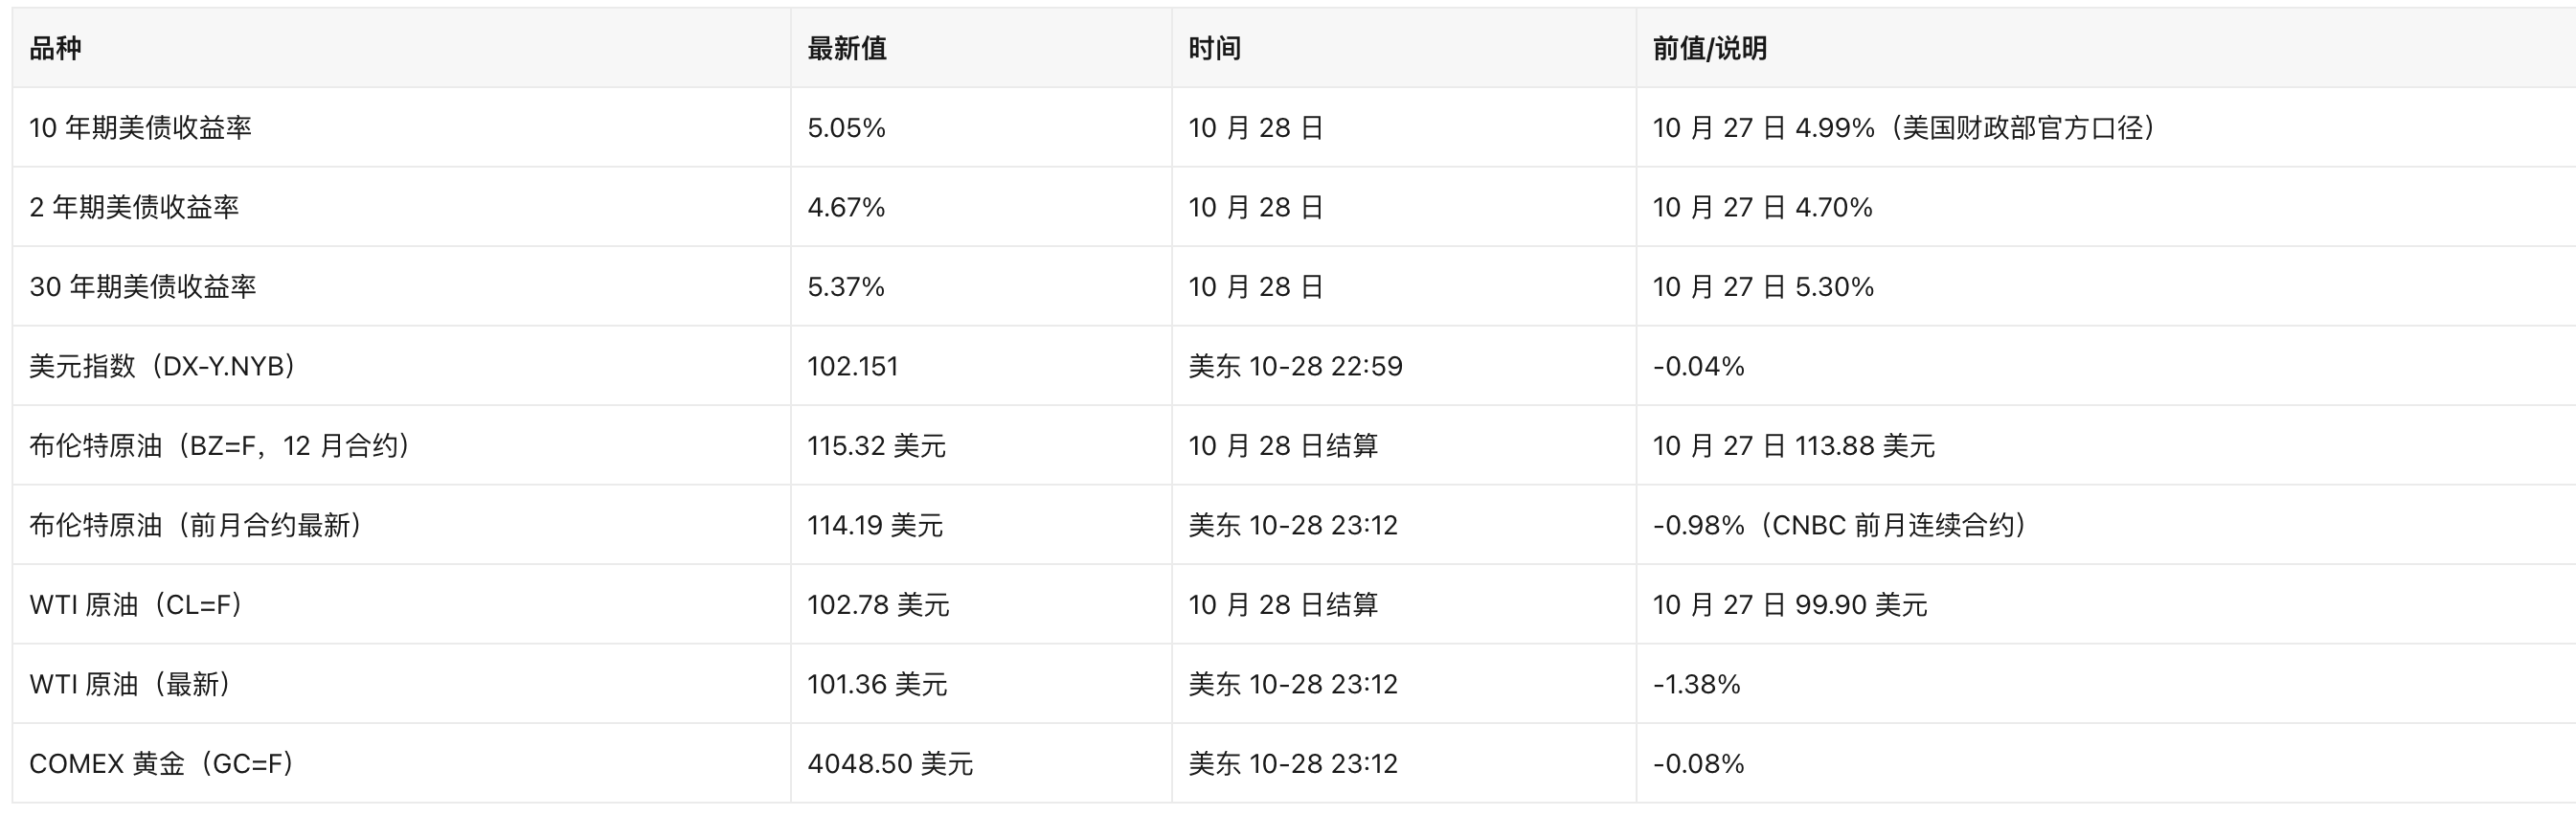
收益率曲线形态值得注意:20 年期 5.41% 高于 30 年期 5.37%,长端出现倒挂,反映市场对"高通胀 + 高赤字供给"的组合定价,而非单纯的增长预期。
2.5 宏观数据(已公布)
- 9 月耐用品订单 (10 月 27 日公布):环比 +1.8%,预期 +1.7%,前值 +0.1%;核心耐用品订单 +0.5%,预期 +0.6%;扣除飞机的非国防资本品订单 +0.5%,预期 +0.7%。Reuters 将设备支出归因于"AI 投资热潮"。
- 10 月咨商会消费者信心指数 (10 月 27 日公布):91.7,预期 81.2,前值 84.2。
- 9 月新屋销售 (10 月 27 日公布):67.6 万套,预期 65.1 万套。
- MBA 抵押贷款申请 (10 月 28 日):环比 +3.4%,30 年期固定利率 7.37%,前值 7.41%。
- EIA 周度库存 (10 月 28 日):原油 -189.2 万桶(预期 +10 万桶),汽油 +387.0 万桶,馏分油 -146.2 万桶。原油去库、汽油大幅累库的组合,解释了油价在 10 月 28 日盘中冲高后于隔夜电子盘回落。
- 亚特兰大联储 GDPNow (10 月 28 日):三季度 GDP 增速追踪值 3.3%,前值 3.4%。
三、热点个股与板块
3.1 Alphabet(GOOGL):资本开支吞掉自由现金流
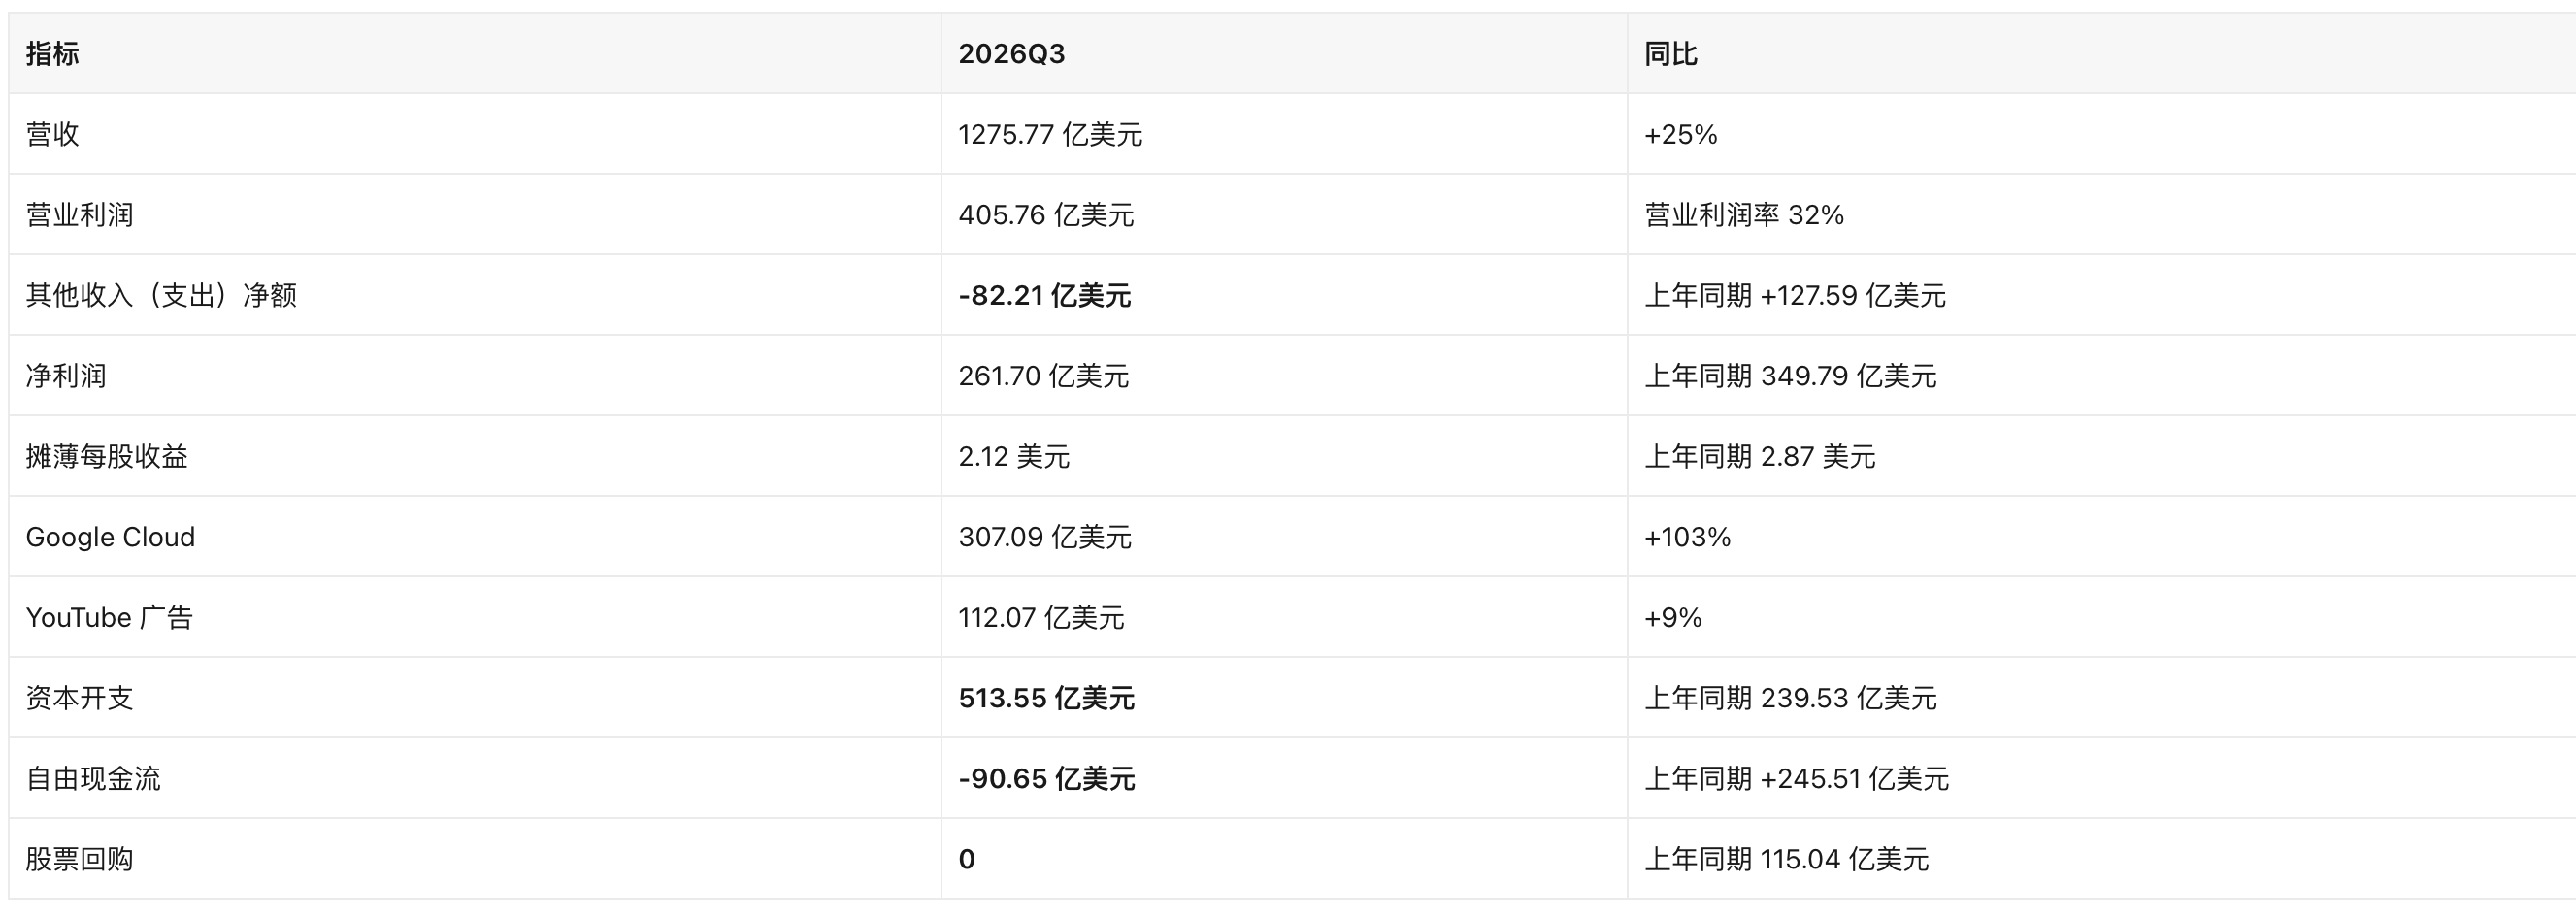
盘后价格:292.50 美元,跌 9.97%(美东 10-28 19:59,成交 2526 万股)。
传导逻辑 :营收与云业务没有问题,问题在于三点叠加——资本开支同比翻倍、自由现金流转负、回购归零。市场此前把"AI 资本开支"当作增长期权定价,现在开始按"现金流折价"重新贴现。营业利润率仍维持在 32%,说明经营性业务未被侵蚀,压力全部来自投资端;但"其他收入(支出)净额"从 +127.59 亿美元转为 -82.21 亿美元,是每股收益低于预期的主要来源,其中包含投资类损益,波动性大、可预测性低。
3.2 Microsoft(MSFT):同一命题的反证
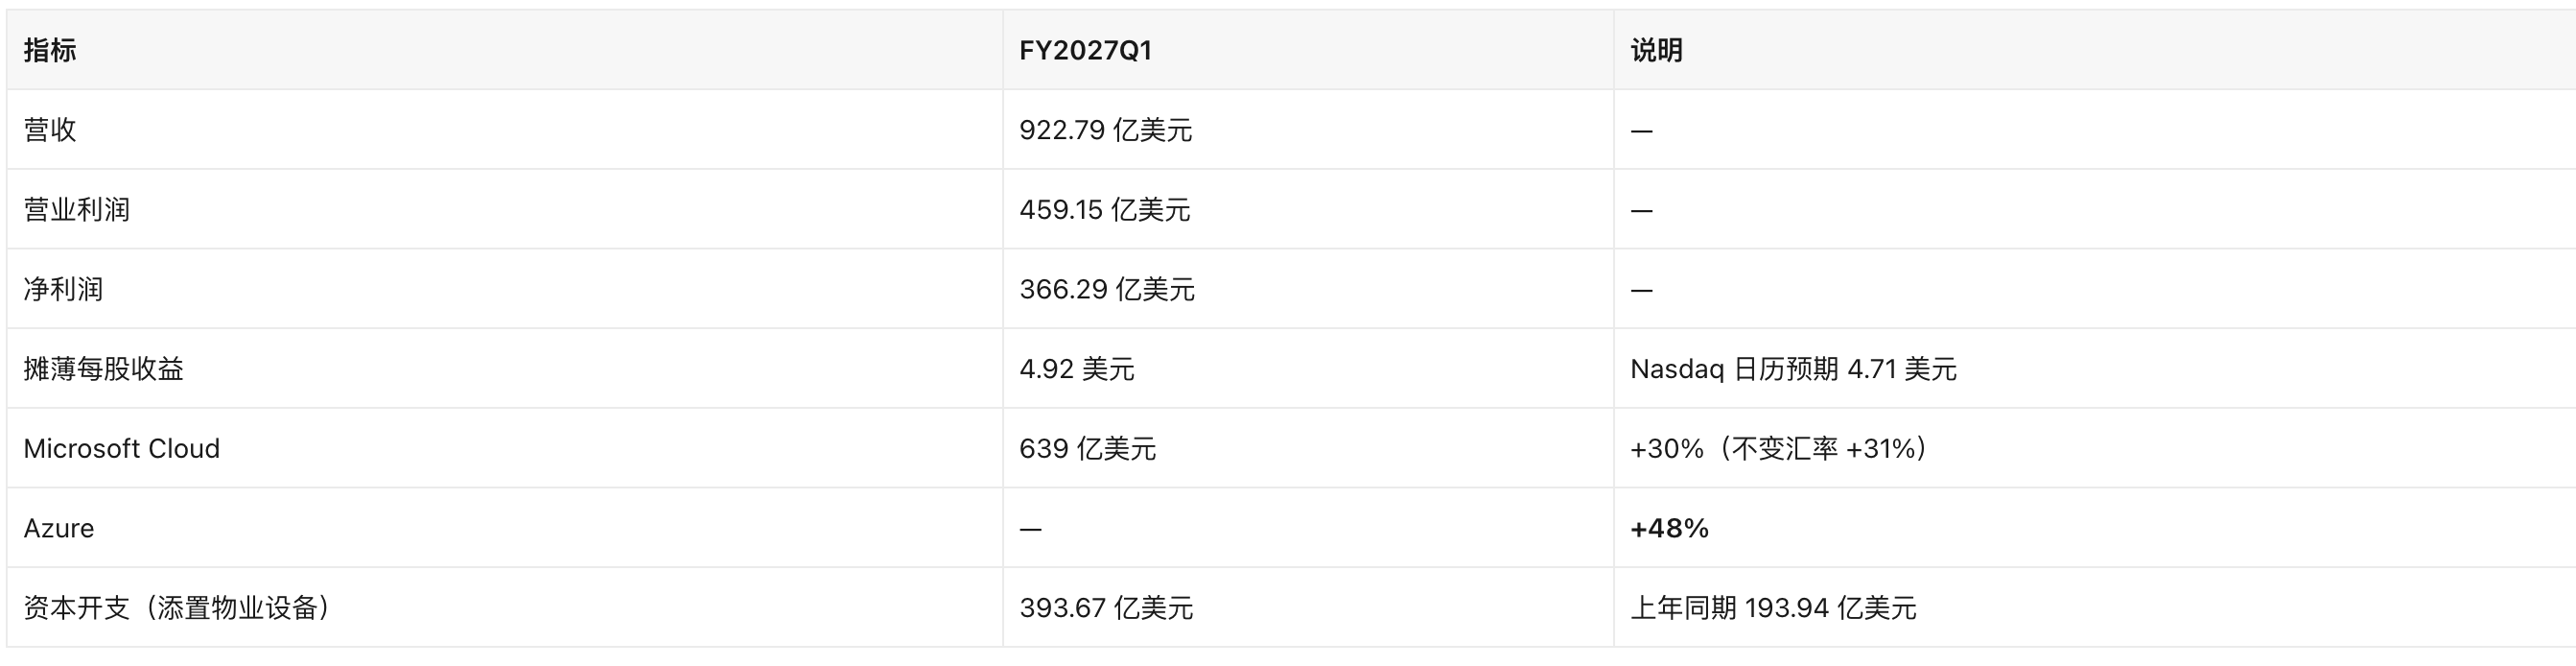
盘后价格:546.30 美元,涨 2.88%(美东 10-28 19:59,成交 804 万股)。
传导逻辑 :Azure 增速 48% 高于市场对"AI 变现"的阈值判断,资本开支虽同比翻倍但落在可接受区间,Reuters 将其概括为"云增长与现金流为 AI 支出担忧提供了喘息"。与 Alphabet 形成对照组后, 资金在 AI 板块内部开始做"投入产出比"的再分配 ,而非整体撤离。
3.3 ServiceNow(NOW)与 Fortinet(FTNT):软件与安全板块的估值重置

盘后价格时间:美东 10-28 19:59;成交 722 万股、308 万股。
传导逻辑 :两家公司当期业绩都不差——ServiceNow 称"超出指引高端",Fortinet 上调全年指引。下跌来自 前瞻指标 :ServiceNow 四季度 cRPO 增速指引 18.5%,较三季度的 20.5% 下台阶;Fortinet 四季度收入指引 21.55-22.45 亿美元,全年上调幅度被 Stock Titan 形容为"年内最小的一次"。在 10 年期收益率 5.05% 的贴现率下,SaaS 类公司对"增速二阶导"极度敏感。Benzinga 报道称网络安全板块盘后整体走弱,说明这是板块性重估而非个股事件。
3.4 半导体:资金从软件流向硬件
- AMD 578.44 美元(+3.25%)、 AVGO 351.81 美元(+2.77%)、 KLAC 158.77 美元(+3.33%,盘后 165.04 美元、涨 3.95%,Benzinga 称"业绩双超 + 指引强劲")。
- NVDA 215.38 美元(-1.18%),在板块普涨中逆势回落,显示资金在 AI 硬件内部也在做切换。
- 逻辑 :软件端担心"AI 替代预算",硬件端受益于"AI 建设预算",同一宏观变量在两条产业链上给出相反符号。
3.5 其他值得记录的名字
- Apple(AAPL) 343.83 美元(-0.94%)、 Tesla(TSLA) 404.22 美元(-0.80%)、 Meta(META) 612.49 美元(-1.24%)、 Amazon(AMZN) 254.60 美元(+0.59%,今日盘后发布三季报)。
- eBay(EBAY) 118.02 美元,盘后 123.88 美元(+4.97%)。
四、加密相关美股
4.1 Strategy(MSTR)
核心数据(来源:Strategy 于 2026 年 10 月 26 日提交的 8-K 原文)
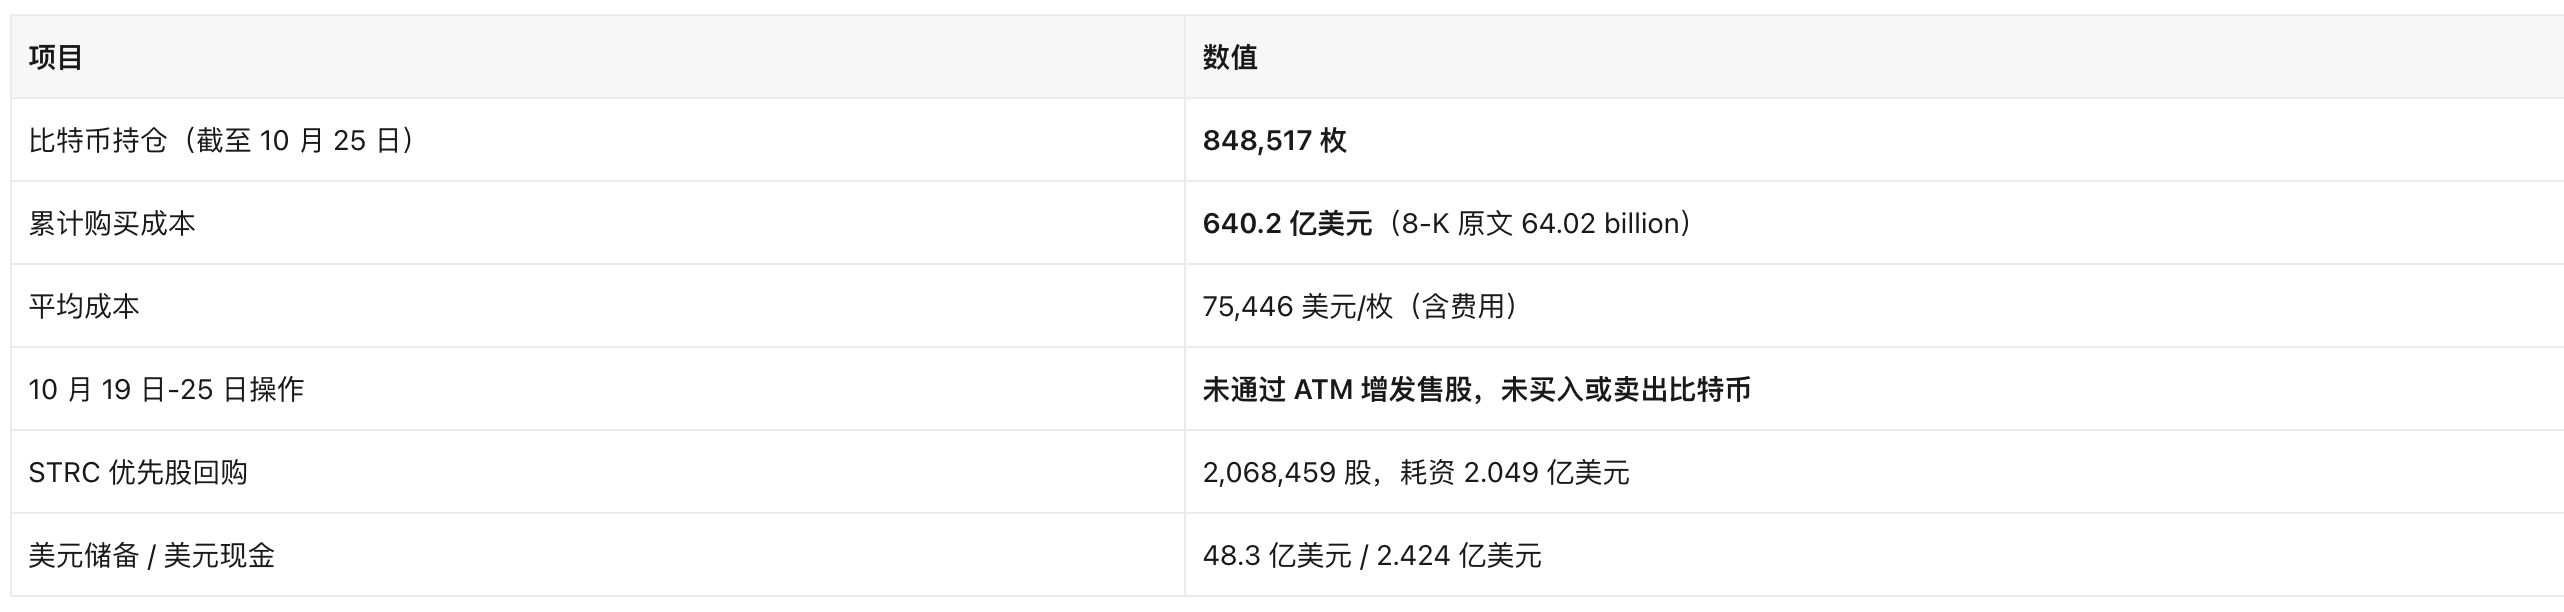
关键推论(口径已标注) :按比特币最新价 79,775 美元计,持仓市值 676.9 亿美元;以 CNBC 市值口径 617.32 亿美元计算,市值/持仓市值 = 0.91 倍(该口径未计优先股与债务,非严格 mNAV)。持仓相对成本的浮动盈利为 +5.74%。
其他动作
- 10 月 28 日特别股东大会通过四只优先股(STRF、STRC、STRK、STRD)的 每日分红 修订案;STRC 自 2026 年 11 月 1 日生效,STRF/STRK/STRD 自 2027 年 1 月 1 日生效(来源:8-K 原文)。这本质上是在把优先股改造成"高频率派息工具",以稳定其相对于普通股的融资成本。
- 第三季度财报将于 美东 10 月 29 日盘后 发布(来源:Nasdaq 财报日历)。市场关注点已从"买了多少币"转向"分红与回购的资金来源"。
价格 :145.16 美元(10-28 收盘,+2.66%);盘后 144.15 美元(-0.70%)。
4.2 Strive(ASST)
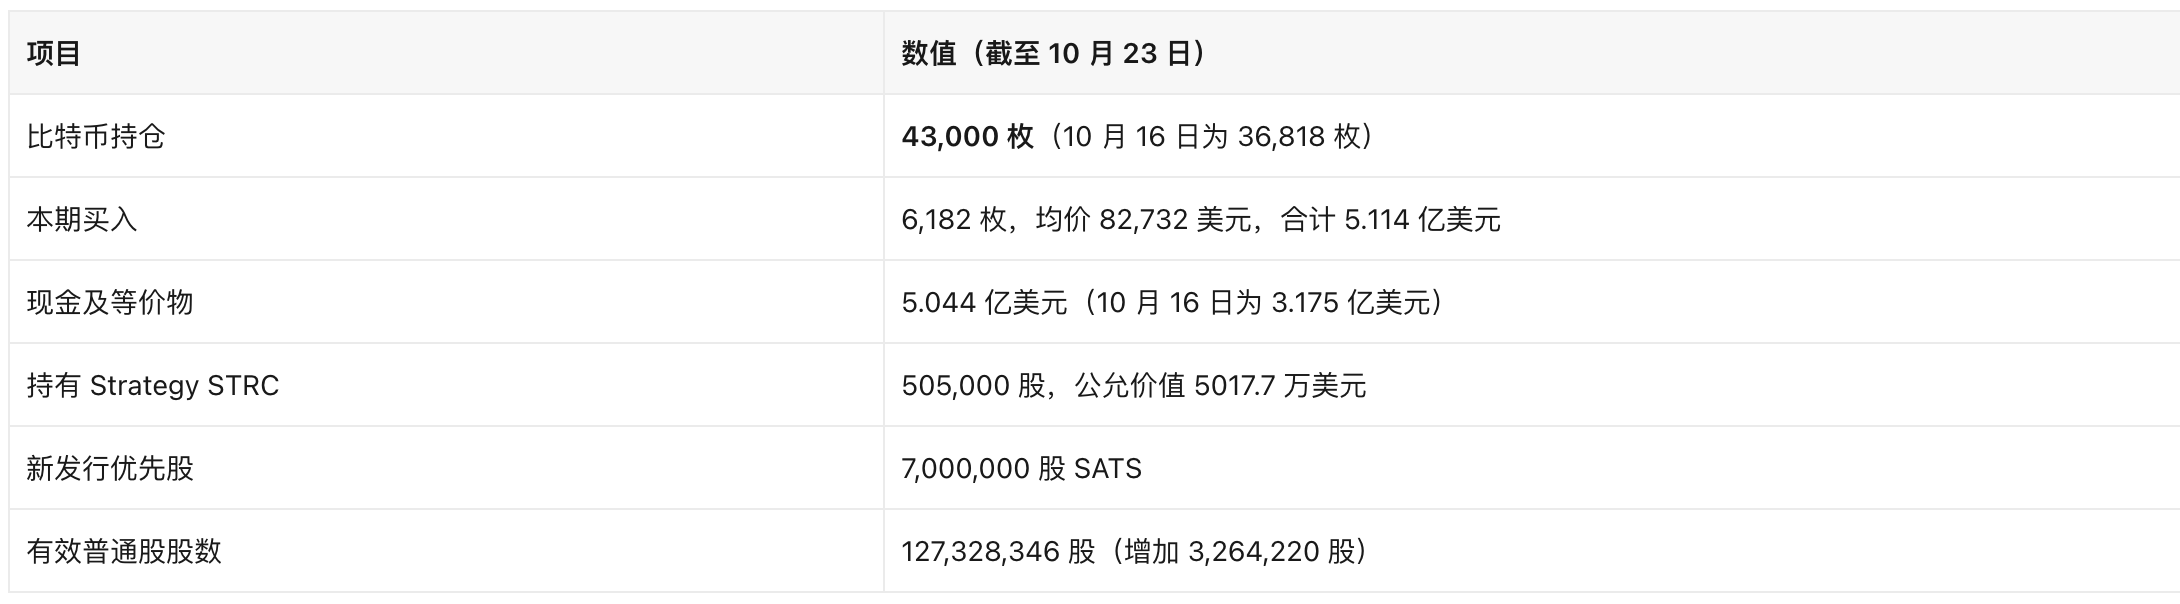
来源:Strive 2026 年 10 月 26 日 8-K 原文
解读 :Strive 是本期唯一一家"边扩表边加杠杆"的 DAT——用优先股融资同时增持比特币与持有同业的 STRC,形成"BTC + 优先股"双层结构。The Block 称其持仓已逼近第二大企业比特币财库。按最新价计,43,000 枚对应市值 34.3 亿美元。 风险点 :本期买入均价 82,732 美元高于现价 79,775 美元,新增仓位处于浮亏状态。
价格 :27.53 美元(+1.46%)。
4.3 新进入者与转型:Datavault AI(DVLT)——本期最重要的负面案例
事实(来源:Datavault AI 2026 年 10 月 26 日 8-K,Item 4.02)
- 2025 年 9 月 25 日,公司与 Scilex 签订证券购买协议:Scilex 以 1.5 亿美元购买 1500 万股普通股及预融资认股权证, 以比特币支付,计价 112,915.52 美元/枚,折合 1,328.43 枚 BTC (8-K 原文表述为 approximately),通过场外转账记入公司存放于 Biconomy 的数字钱包。
- 2025 年 9 月 26 日至 2026 年 1 月 30 日,公司将 491.431 枚比特币以场外转账方式卖回 Scilex,换取 4050 万美元现金(8-K 原文表述为 approximately $40.5 million)。
- 2026 年 6 月,公司申请从 Biconomy 钱包提币至外部账户,截至 8-K 提交日仍未完成提取。
- 公司认定该批比特币不满足确认为公司数字资产的条件,应作为"发行普通股产生的认购应收款"处理,并宣布对 2025 年三季报、2025 年报、2026 年一季报与半年报 均不再依赖 ,需重述。
- 预计重述将分别减少总资产 810 万美元(2025-09-30)、9220 万美元(2025-12-31)、5710 万美元(2026-03-31)、4900 万美元(2026-06-30)。
市场反应 :10 月 27 日收盘 0.07 美元(10 月 26 日收盘 0.13 美元);10 月 28 日收盘 0.09 美元(最后成交价 0.088 美元)。
为什么这是标志性事件 :这是本轮 DAT 热潮中第一次出现"账面持币但无法提取"的公开披露,且直接触发多期财报重述。它把 DAT 的估值框架从"持仓数量 × 币价"推进到"持仓可验证性 × 托管对手方风险"。此前市场默认可审计的第三方托管等同于资产,这一假设现在被打破。
4.4 泛加密美股
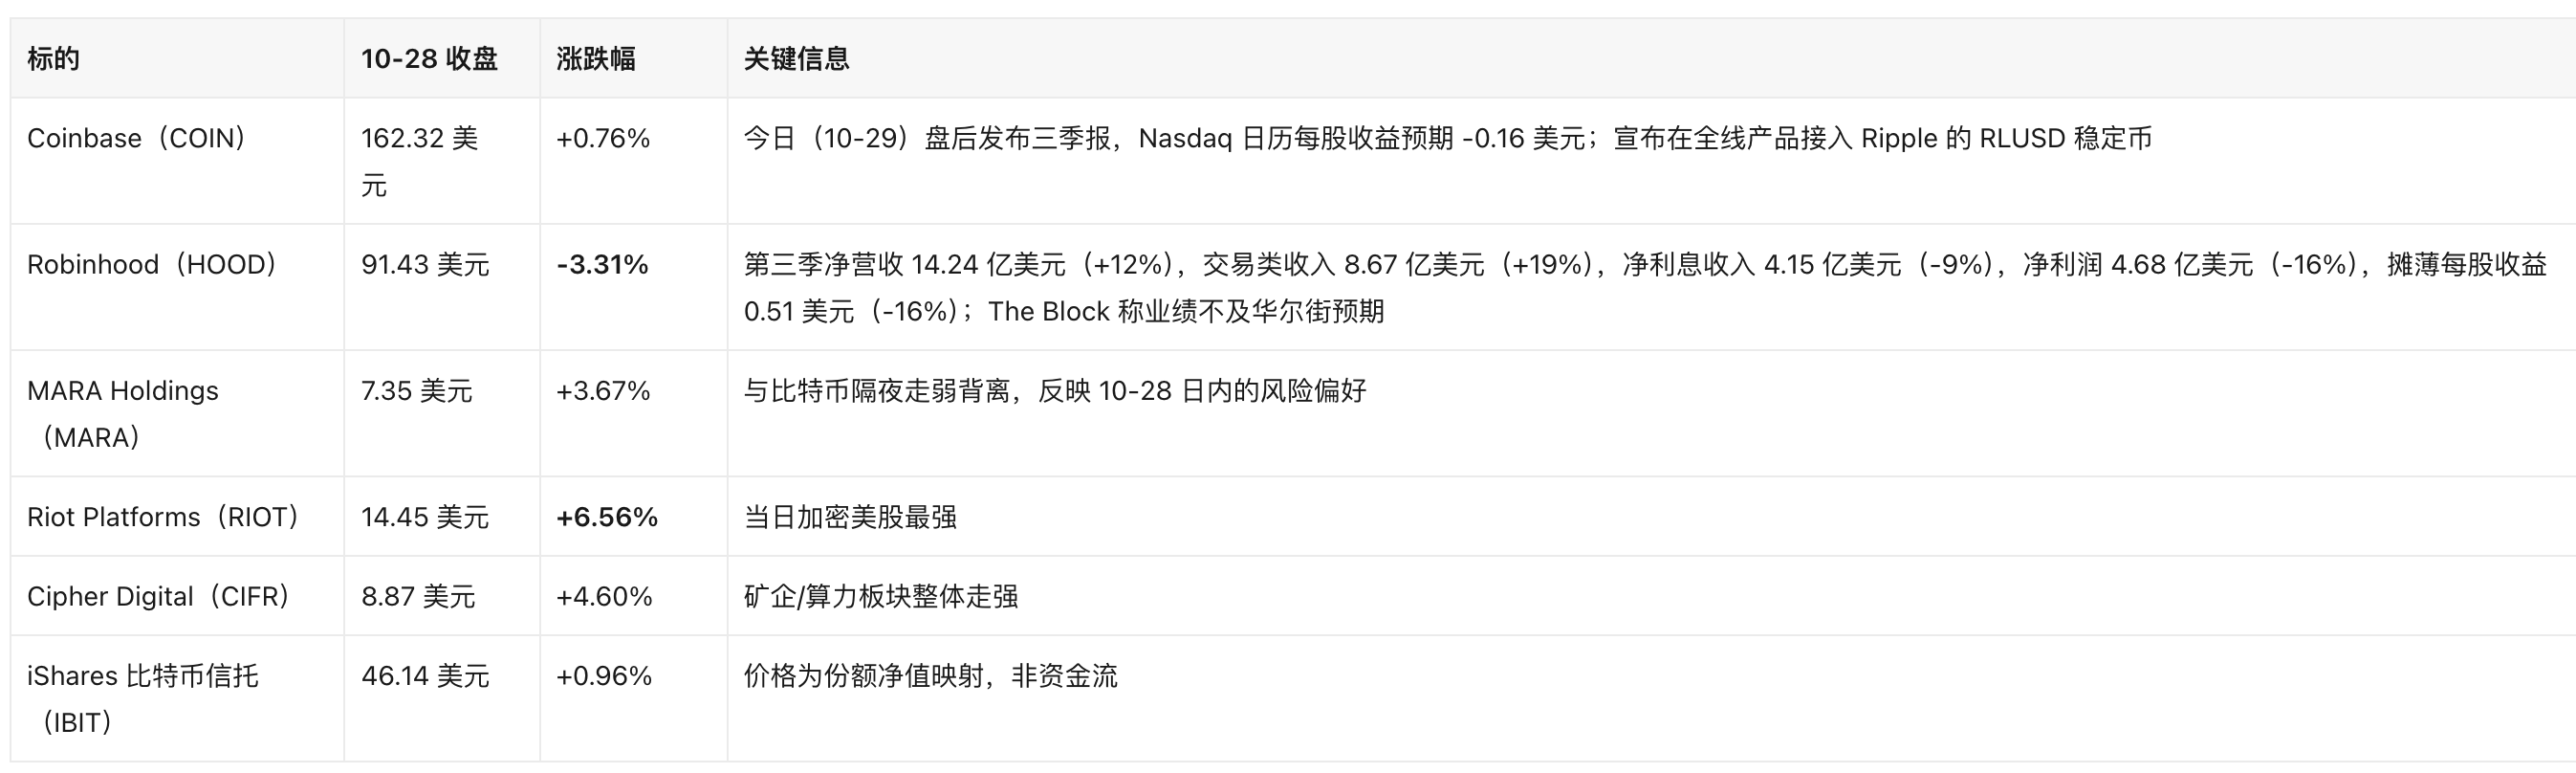
其他公司动作
- Galaxy Digital :季度利润 3.23 亿美元,宣布 2 亿美元新回购计划(10 月 27 日)。
- SoFi :披露 50.3 万件加密产品,加密业务毛收入 1.62 亿美元(10 月 27 日)。
- Circle :Mizuho 称 AI 代理可能带来最高 20% 的收入风险;Ark Invest 买入 520 万美元 Circle 股票、同时卖出 1590 万美元自家比特币 ETF(10 月 27 日)。
- 稳定币 :穆迪给予 Ripple 的 RLUSD 投资级评级(10 月 28 日),这是稳定币信用分层的重要一步,对 Circle 的 USDC 构成直接竞争叙事。
4.5 监管与会计驱动
- 中期选举改变国会监管版图 :The Block 报道加密行业正准备应对中期选举后国会监督权变化,若席位翻转,稳定币与市场结构立法的推进节奏可能改变。
- CFTC 起诉犹他州 :围绕预测市场监管权的联邦与州冲突升级(10 月 27 日)。这直接影响 HOOD 等公司的预测市场业务线。
- 会计口径 :按现行公允价值计量规则(FASB ASU 2023-08 起生效),符合条件的加密资产须按公允价值计量并计入当期损益,这是 2024 年以来企业入场的主要会计动因;DVLT 案说明 "能否确认"比"如何计量"更前置 ——托管控制权缺失会导致资产根本不能入表。
- 融资结构信号 :Strategy 转向每日分红、Strive 增发优先股,说明 DAT 的边际融资成本正在上升,行业从"股权溢价融资"转向"优先股/固定收益融资",这通常出现在 mNAV 溢价收敛阶段。
4.6 加密美股观察名单变动
- 本期无"首次宣布购币"的新面孔 (已检索 10 月 27-28 日公开信息)。
- 新增风险标记:DVLT(Datavault AI) —— 无法提取比特币 + 多期财报重述,移入"高危观察"。
- 层级上调:ASST(Strive) —— 43,000 枚持仓,逼近第二大企业比特币财库。
- 待验证:MSTR —— 三季报(10-29 盘后)将披露最新持仓与融资细节,若持仓与 8-K 口径(848,517 枚)出现差异需重新核对。
五、地缘政治影响
5.1 伊朗战事:停火谈判与军事选项并行
- 冲突已持续 8 个月。10 月 22 日伊朗称霍尔木兹海峡有 7 艘油轮受损(来源:PBS,伊方说法, 未经独立证实 );伊朗威胁若美以恢复打击,将袭击海湾地区的石油与 AI 基础设施。
- 10 月 28 日 CNBC 报道,美国已要求海湾国家为"中期选举后对伊朗恢复打击"做准备。特朗普 10 月 26 日表示在"与伊朗达成协议"和"彻底解决"之间权衡;此前曾承诺中期选举前不恢复打击。
- 供给端:UBS 数据显示俄罗斯原油出口仅比战前低 10%,海湾流量仍低于战前水平;炼厂成为袭击目标,全球燃料短缺加剧。
5.2 传导路径
- 油价 → 通胀 → 美联储 :布伦特 110-115 美元区间使核心商品与运输成本居高不下,直接支撑 FOMC 声明中"通胀仍然偏高"的判断,并强化两名委员的加息主张。这是当前美股最重要的宏观传导链。
- 油价 → 板块 :能源(XLE +0.35%)相对抗跌;航空、运输、消费面临成本压力;AI 数据中心电力成本上行,抬高了"AI 资本开支"的隐性回报门槛——与 Alphabet 自由现金流转负形成共振。
- 地缘 → 加密 :比特币本轮未表现出"数字黄金"属性,而是与风险资产同向下跌;若选举后打击恢复、油价二次冲高,加密资产更可能先承压于流动性收紧,而非受益于避险。
- 选举 → 政策不确定性 :中期选举(11 月 3 日)前,CNBC 报道预测市场认为民主党有望横扫国会。若国会易手,财政、能源与加密监管路径均可能改变,这是未来一周最大的二元风险。
不确定性提示 :地缘事件的时点高度依赖政治决策,任何"选举后恢复打击"的报道目前均属媒体转述,未经官方确认。
六、未来 24 小时关注点
6.1 宏观日程(美东 10 月 29 日 周四)
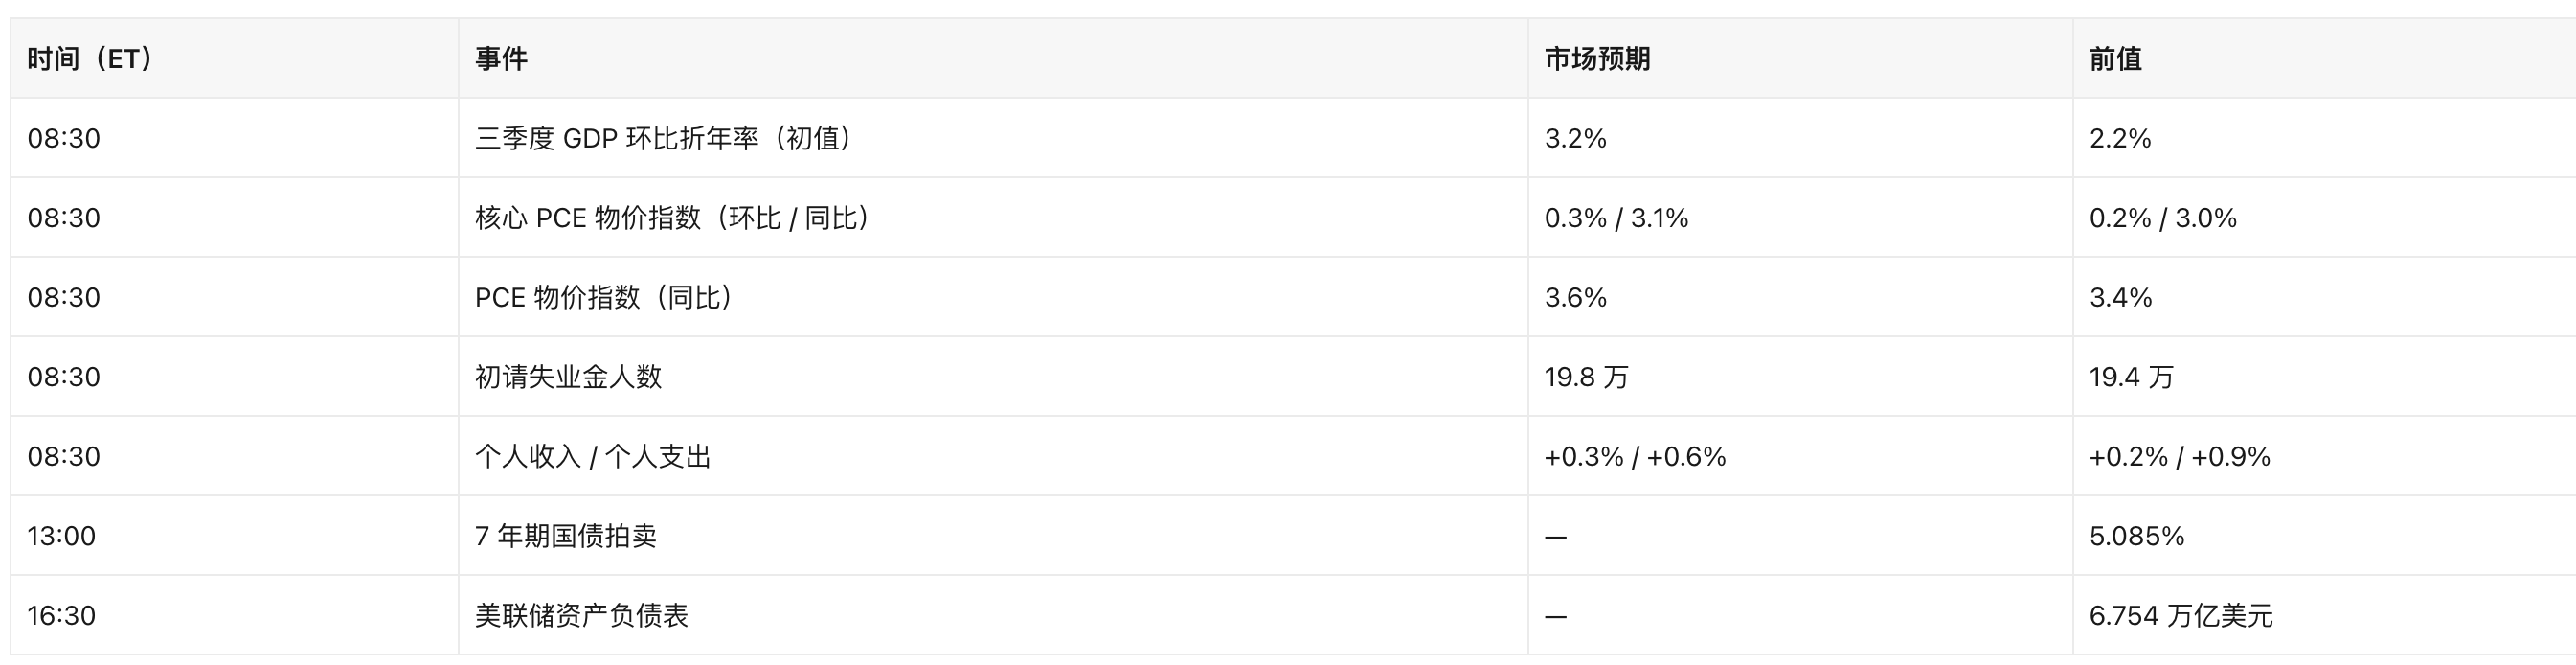
来源:Nasdaq
风险点 :若核心 PCE 同比高于 3.1%,叠加 GDP 初值接近 3.2%,"不着陆 + 高通胀"叙事会强化,10 年期收益率可能突破 5.05%,对长久期科技股与加密资产构成二次压力。7 年期拍卖的尾部需求也值得盯,长端供给压力是当前曲线形态的隐患。
6.2 财报(美东 10 月 29 日)
- 盘前 :礼来(LLY)、万事达(MA)、卡特彼勒(CAT)、默沙东(MRK)、Shell(SHEL)、林德(LIN)、赛默飞世尔(TMO)。
- 盘后 : 亚马逊(AMZN) 、 英特尔(INTC) 、 Strategy(MSTR) 、 Coinbase(COIN) 、星巴克(SBUX)、吉利德(GILD)。
- 10 月 30 日盘前 :埃克森美孚(XOM)、雪佛龙(CVX)、艾伯维(ABBV)。
加密美股关键看点 :MSTR 与 COIN 同日盘后发布,前者验证 848,517 枚持仓与优先股分红资金来源,后者验证交易量与订阅收入在币价回落期的韧性。两家同时披露,将决定 DAT 与交易平台两条估值线在下一交易日的方向。
6.3 其他需要盯的节点
- 美联储会议机制改革的细节 :Warsh 宣布的会议安排调整目前只有口头表述,若美联储发布正式文件,短端利率与 2027 年政策路径定价会重新校准。
- 中期选举(11 月 3 日) :预测市场已定价民主党优势,任何民调反转都会通过能源、医疗与加密监管三条线传导。
- 伊朗局势 :关注美方是否在选举前保持"不打击"承诺,以及霍尔木兹海峡通航数据。
- Strategy 优先股每日分红 :STRC 自 11 月 1 日生效,观察除息机制改动对优先股价格与套利结构的影响。
- 盘后暴跌的软件与安全板块 :NOW(-18.07%)与 FTNT(-25.71%)的跌幅若在 10 月 29 日常规时段确认,将拖累整个 SaaS 与网络安全板块,并可能外溢至纳指。