

作者:见微知著杂谈
高盛于 2026年10月21日 在英国伦敦举办了第三届高盛全球金属与矿业会议。
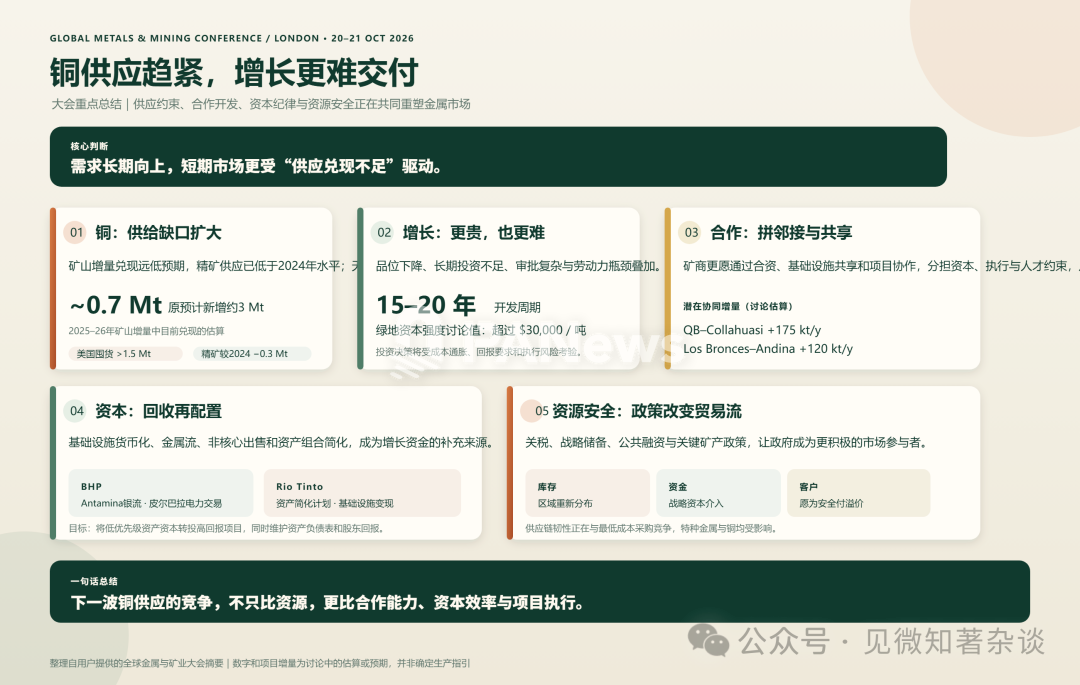
核心内容总结:
· 2025-26年铜矿供应增长预期300万吨,仅兑现约70万吨,精矿供应比2024年低约30万吨。
· 关税囤货把超150万吨铜拉入美国,其他地区库存收紧, 区域平衡愈发重要 。
· 智利天气和劳工风险上升,Grasberg等矿山2027-28年爬坡节奏是关键。
· 品位下降、投资不足、15-20年开发周期和审批复杂持续制约铜供应。
· 绿地项目资本密集度超每吨3万美元,交付更难更贵,执行风险上升。
· 合伙与合资成增长首选,QB-Collahuasi或年增约17.5万吨、Los Bronces-Andina约12万吨。
· 资本回收更程序化:基础设施货币化、金属流协议、非核心资产出售为增长融资。
· 铜日益被视为战略投入,资源安全正影响库存布局、资本获取和供应链选择。
· 供应稀缺与供应不及预期,比加速终端需求更能驱动当前铜市紧张。
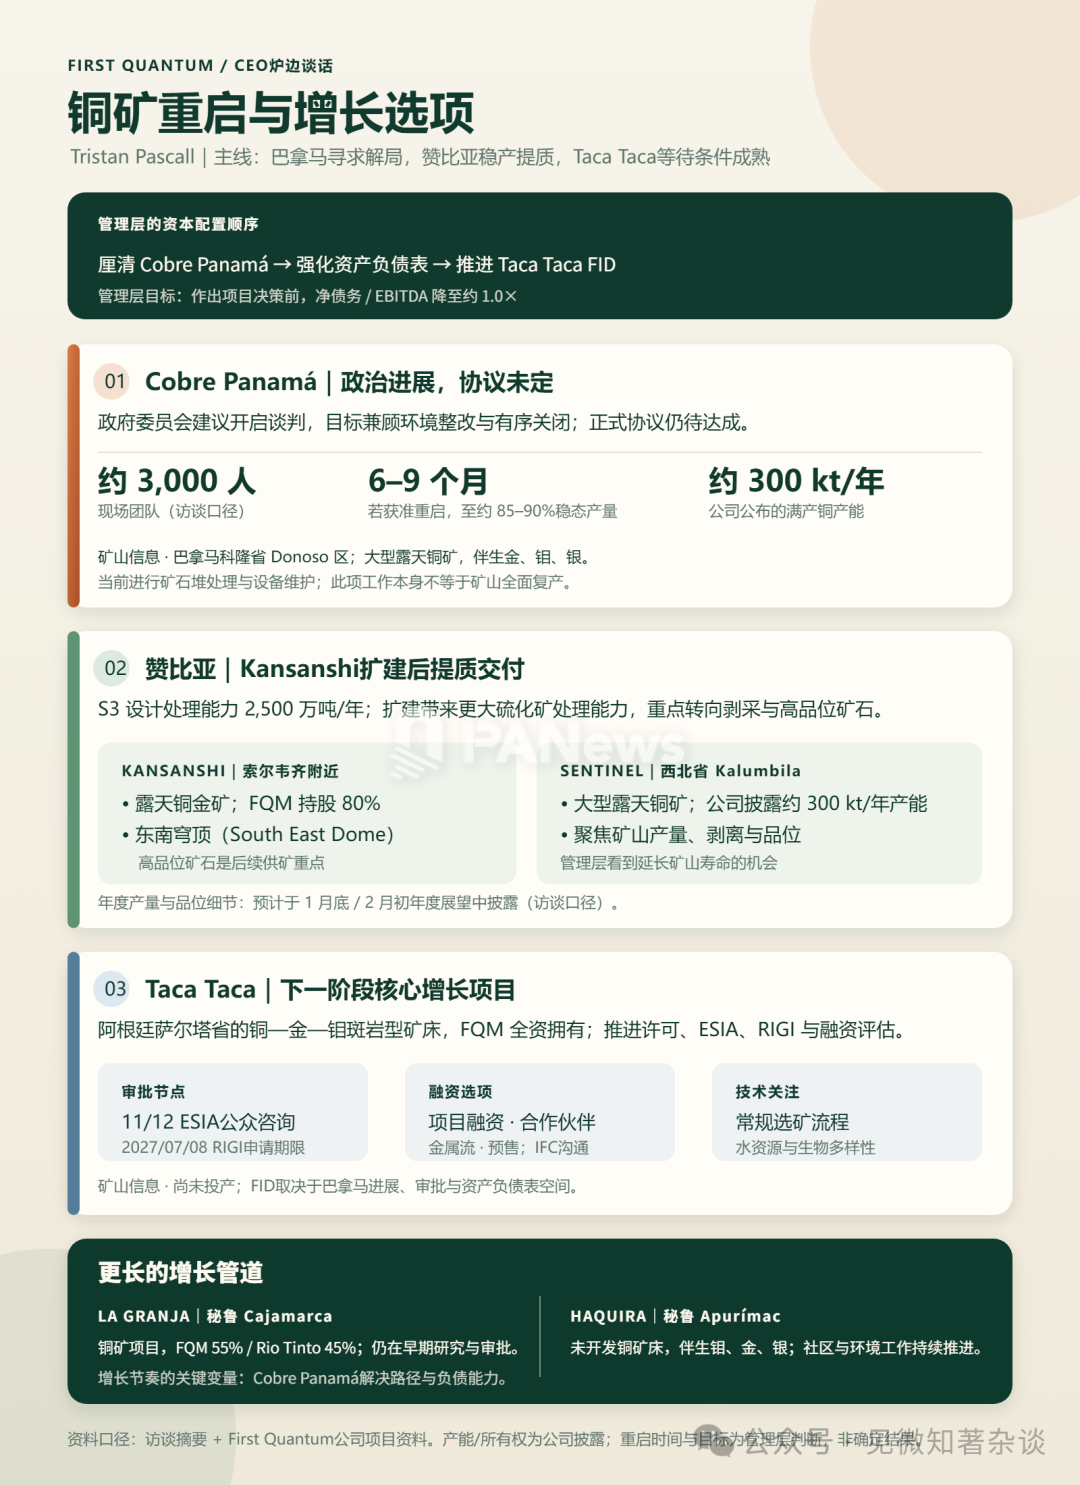
1)First Quantum:与CEO Tristan Pascall的炉边谈话
First Quantum正专注于解决Cobre Panamá(巴拿马铜矿)的局势,维持赞比亚的运营势头,并为下一阶段铜增长定位资产负债表和项目管道。
在Cobre Panamá,矿石堆处理正在进行,管理层认为政府近期取得的里程碑和部长级委员会进程代表了向持久解决方案的具体进展,尽管正式协议仍有待达成。
在赞比亚,目标是在S3扩建后增加Kansanshi的新鲜矿石给料并提高品位。
除现有投资组合外,Taca Taca是主要的增长选项,公司正推进审批、RIGI和融资工作,尽管最终投资决定(FID)仍有赖于Cobre Panamá问题的解决和资产负债表的加强。
关键要点
■ Cobre Panamá:解决方向明确
管理层澄清,近期关于Cobre Panamá的公告是积极的且符合预期,政府建议指向矿山重启,以处理环境问题并在数十年内执行有序关闭。此外,公司目前正在处理先前开采的矿石堆,现场约有3000人。管理层预计,一旦做出决定,潜在重启可在6至9个月内达到稳态产量的约85-90%,最终爬坡需要进一步的优化。主要加工资产状况良好,目前工作集中在剩余的再磨和精选回路、浮选柱和Jameson浮选槽上,同时重建技术工人队伍对爬坡也很重要。
■ Taca Taca取得进展,但仍与巴拿马局势和资产负债表挂钩
First Quantum正在推进Taca Taca项目,为FID做准备。环境与社会影响评估(ESIA)的公众咨询定于11月12日举行,管理层目标在2027年7月8日截止日期前提交RIGI申请。
管理层希望在做出决定前,对Cobre Panamá和资产负债表能力有更清晰的了解,并打算在开发该项目前将净债务/EBITDA降至1.0倍左右。在融资方面,公司正在评估多个选项,包括项目融资、股权合作伙伴、金属流和预售;与IFC(国际金融公司)的接触也旨在支持潜在项目融资的相关工作。
在运营方面,管理层称基于公司先前的选矿厂开发经验,加工流程相对标准,水和生物多样性是技术和环境的主要关注领域。
■ 赞比亚在S3扩建后聚焦品位和矿山交付
在Kansanshi,2500万吨/年的S3回路旨在通过更高的处理量来补偿较低品位,而运营重点日益转向预剥离和获取更高品位的东南穹顶(South East Dome)矿石。
管理层指出,一些较高品位材料已开始到位,但强调需要保持可持续性。在Sentinel,重点仍在于矿山产量、剥离和品位状况,管理层看到了延长矿山寿命的机遇。有关产量和品位的进一步细节预计将在1月底/2月初的公司年度展望中公布。
■ Taca Taca之外的增长管道
管理层认为Cobre Panamá问题的解决是更广泛增长投资组合的重要推动因素。La Granija(First Quantum持股55%,力拓持股45%)仍处于审批过程的早期,而Haquira则在秘鲁提供了进一步的期权。管理层预计,如果巴拿马局势一切顺利,未来一年公司应足以推进Taca Taca的RIGI和ESIA流程,从而向项目决策迈进。
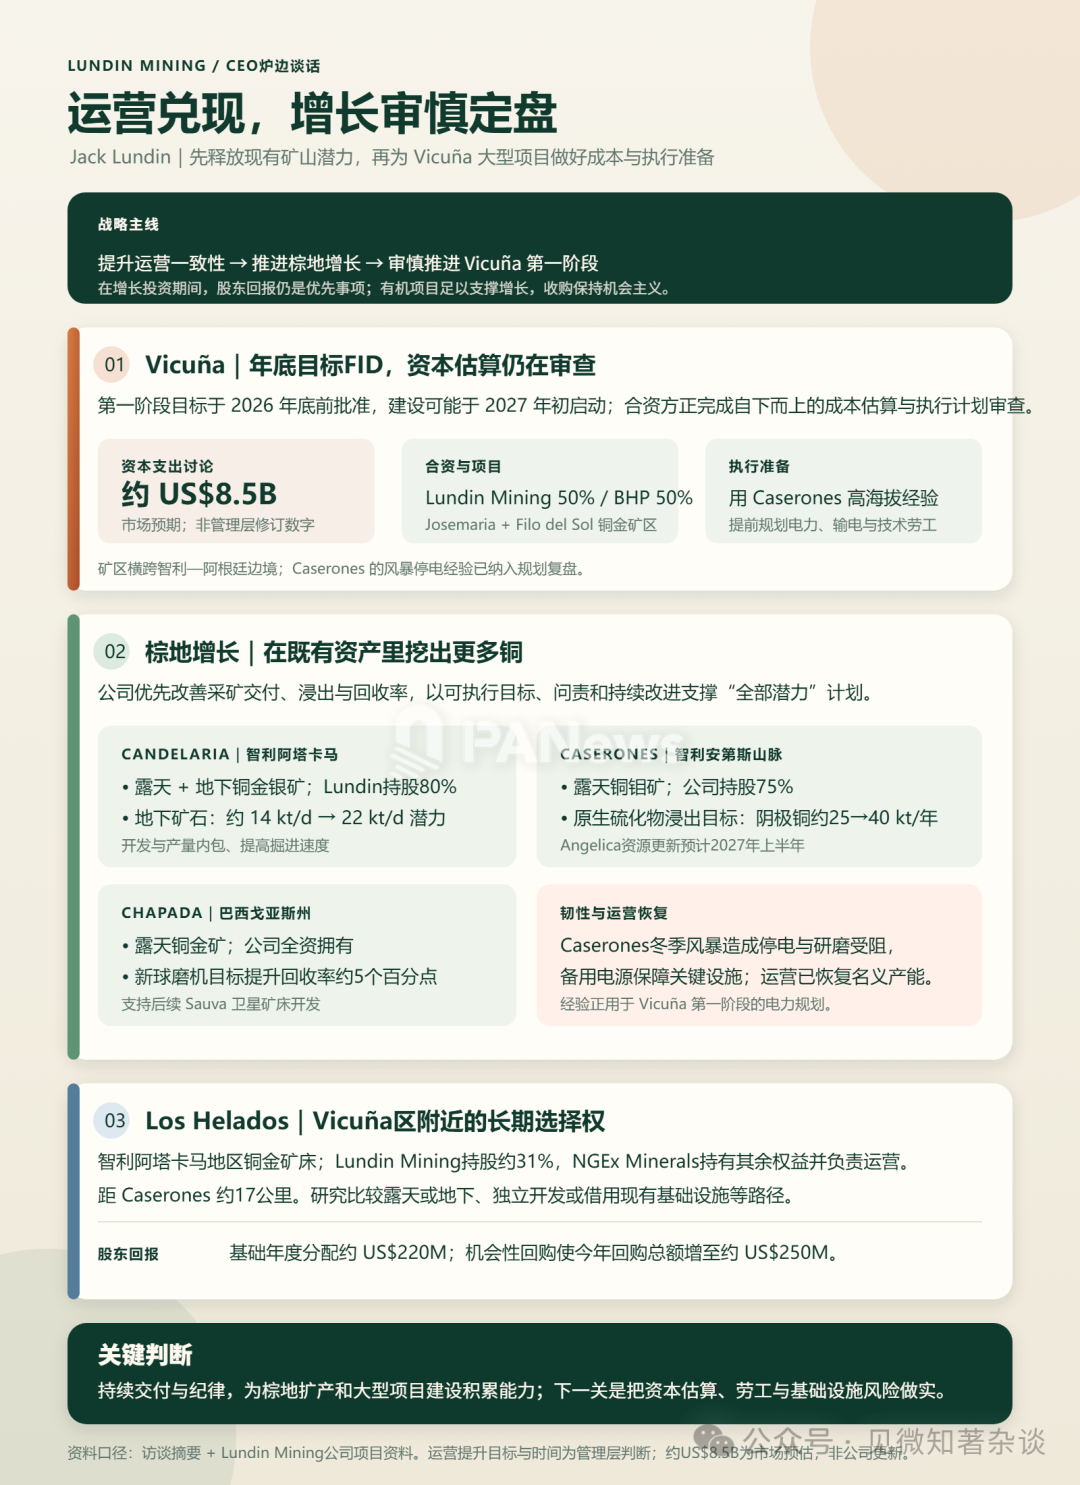
2)Lundin Mining:与CEO Jack Lundin的炉边谈话
Lundin Mining在Vicuna项目之前的战略围绕最大化现有业务的收益,通过承包商内包、浸出优化和提高回收率来支撑其“全部潜力”计划的下一阶段。
铜和拉丁美洲仍是投资组合的重点 ,管理层认为在没有进一步收购的情况下有足够的有机增长机会,但如果外部机会出现,仍将保持机会主义。
大部分讨论集中在运营一致性上,由可实现的目标、严格的规划以及问责、持续改进和消除不必要官僚主义的文化所支持。
管理层认为,多年的持续交付建立了内部信心和成熟度,以追求棕地增长,同时保持运营纪律。自2023年收购以来,Caserones的天气干扰在一段超出内部预期的时期后考验了这种韧性。
管理层强调了团队的应对:备用电源维持了关键基础设施,风暴期间未发生严重安全事件,运营随后恢复到名义产能。停电和输电线路风损的教训正被应用于Vicuna第一阶段的规划,而不仅仅被视为运营挫折。
最后,在增长投资阶段,股东回报仍是优先事项。今年额外约1亿美元的机会性股票回购将总回购额从约1.5亿美元增至约2.5亿美元。基础年度分配(股息和回购)保持在约2.2亿美元,并有灵活性进行进一步的机会性回报。
关键要点
■ Vicuna:第一阶段仍目标在2026年底前批准,可能使建设在2027年初开始。
资本支出是市场主要关注的问题——合资企业正专注于自下而上的资本支出估算的剩余工作,进度和执行计划正在股东审查中,目标是在年底做出FID。
管理层承认估算将包含通胀、阿根廷升级和正常的工程成熟化因素,但未提供修订后的资本支出数字。我们预计第一阶段资本支出将上调至预估的约85亿美元(从LUN预估的约70亿美元和BHP的70-80亿美元上调)。
管理层认为Caserones(距Vicuna约40公里,海拔4500米)为海拔相关的设备和劳动力生产率假设提供了相关经验。它还预计Vicuna作为重大项目中的早期行动者将支持获取技术劳动力,同时承认行业预期面临的招聘和劳动力挑战。
■ 棕地增长
在Candelaria,管理层指出地下矿石产量有潜力从约1.4万吨/天增加到约2.2万吨/天,这得益于采矿开发和产量的内包、更高的掘进速度和更低的每米成本。
在Caserones,当前正在测试原生硫化物浸出,可能将阴极铜总产量从约2.5万吨/年提高到约4万吨/年。预计2027年上半年Angelica的资源量更新,可能提供更高品位的氧化物用于浸出。
风暴相关的停电在7月至8月阻碍了研磨作业并将影响第三季度,但Caserones现已恢复名义产能。在Chapada,正在建设额外的球磨机,应能提高约5个百分点的回收率,同时支持后续更高品位的Sauva卫星矿床(距Chapada约15公里)的开发。
■ Los Helados
LUN拥有距Caserones约15-20公里的卫星矿床31%的股份。与NGEx Minerals的研究正在权衡露天与地下开采、独立开发与利用Caserones基础设施的利弊,可能在未来几个月内确定路径。资源更新和可能的发展路径研究预计在2027年上半年公布。
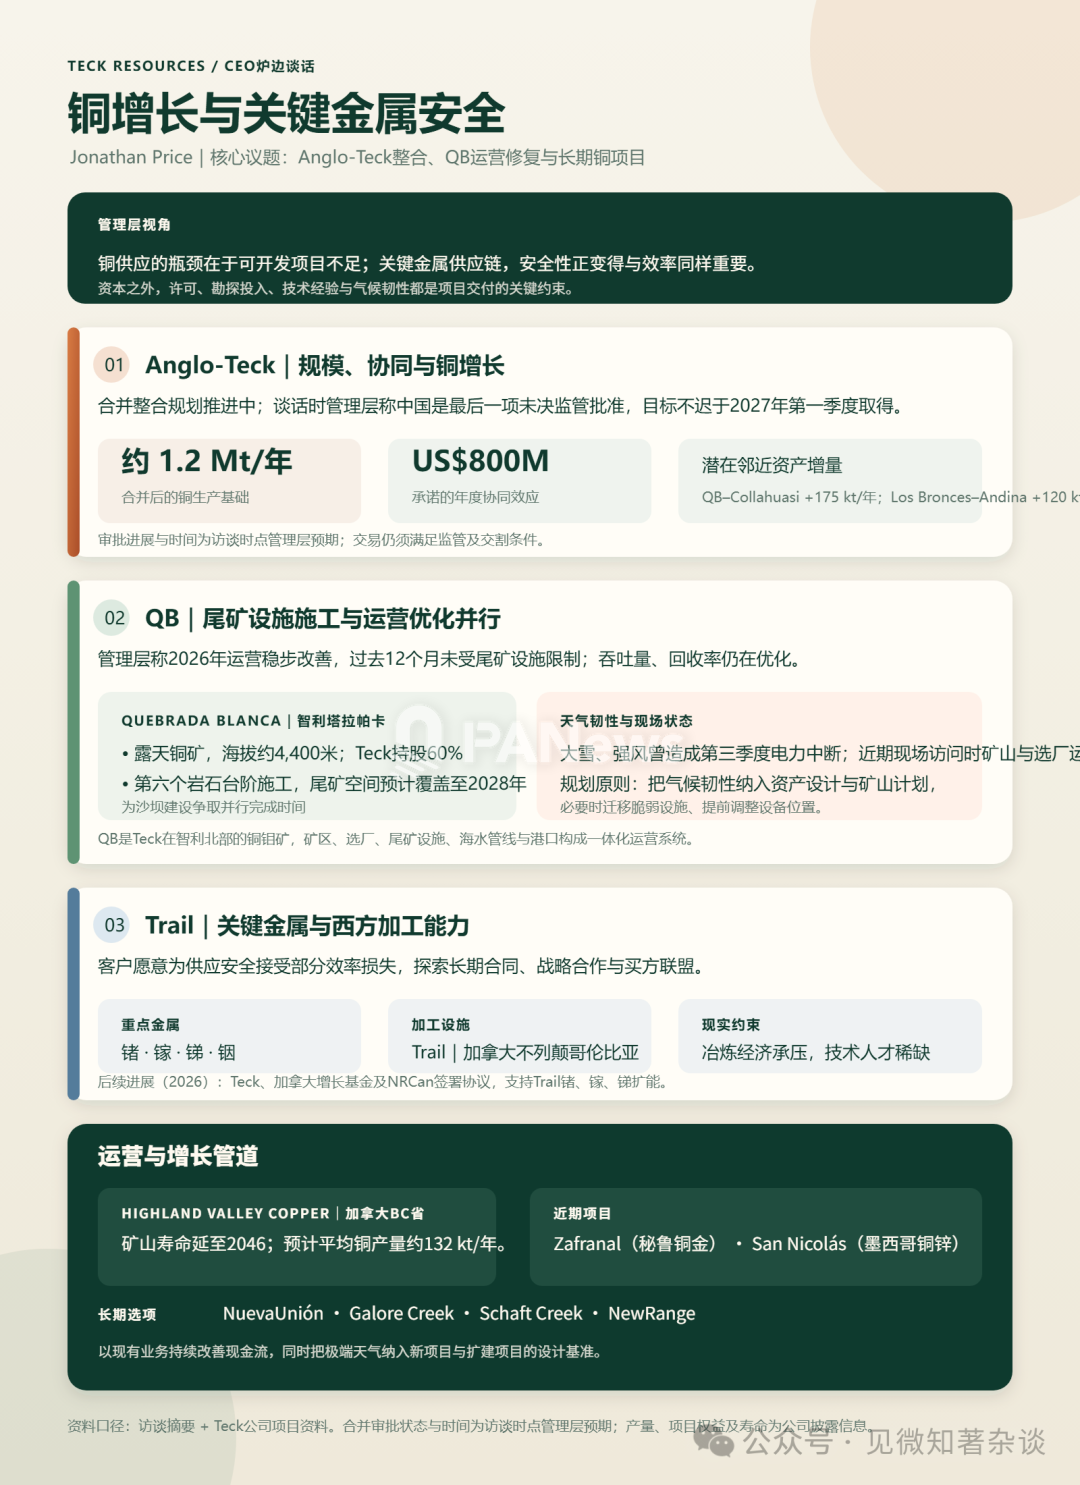
3)Teck Resources:与CEO Jonathan Price的炉边谈话
Teck谈话聚焦于QB(Quebrada Blanca)的运营进展、拟议的Anglo-Teck合并以及金属安全日益增加的重要性。
管理层对铜保持建设性看法,认为缺乏有吸引力、准备就绪的开发项目(而非资金)是供应增长的主要制约因素 。勘探投资不足、审批挑战和资本密集度上升限制了行业缩小潜在供应缺口的能力。
在特种金属方面,客户越来越愿意接受效率较低的供应链以换取安全 ,技术和国防客户正在探索长期合同、合伙和买方俱乐部,用于锗、铟和锑等少量但必不可少的金属。
管理层预计,尽管冶炼经济疲软且全球产能过剩,安全考虑将鼓励西方加工投资。Trail冶炼厂正吸引加拿大和美国政府的兴趣,包括可能对锗和镓产能的支持,尽管稀缺的技术专长仍是资金之外的制约因素。
关键要点
■ 拟议的Anglo-Teck合并
管理层强调了合并后约120万吨/年的铜生产基础和8亿美元协同效应的承诺,整合规划正在进行中。中国仍是唯一未决的监管批准,管理层仍有信心不迟于2027年第一季度获得。交易可能在批准后几周内完成。
增长机会包括在约120万吨/年的基础上,通过合并QB和Collahuasi潜在增加约17.5万吨/年,以及Los Bronces-Andina增加约12万吨/年,同时还有去瓶颈和更广泛的项目管道。
■ QB进展
QB在2026年运营表现稳步改善,管理层报告过去12个月没有尾矿相关限制。第六个岩石台阶正在建设中,预计将提供足够的空间储存尾矿至2028年,为并行完成沙坝争取时间。沙沉积率正在提高,同时随着工厂处理过渡矿石,吞吐量和回收率优化仍在继续。大雪和强风导致第三季度电力中断,尽管管理层称在近期访问期间矿山和工厂运行良好。
■ 运营韧性和增长
HVC(Highland Valley Copper)的矿山寿命延长目标是在2046年前生产,平均约13.2万吨/年。增长管道还包括近期的Zafranal和San Nicolas,以及NuevaUnion、Galore Creek、Schaft Creek和NewRange等长期选项。
在开发这些项目和维持现有运营时,管理层强调需要将更强的气候韧性结构性地嵌入资产设计和矿山规划中,而不是将极端天气视为不可预见事件,提到的适应措施包括重新安置脆弱基础设施和在不利天气前调整设备位置。
4)Antofagasta:与CEO Ivan Arriagada的炉边谈话
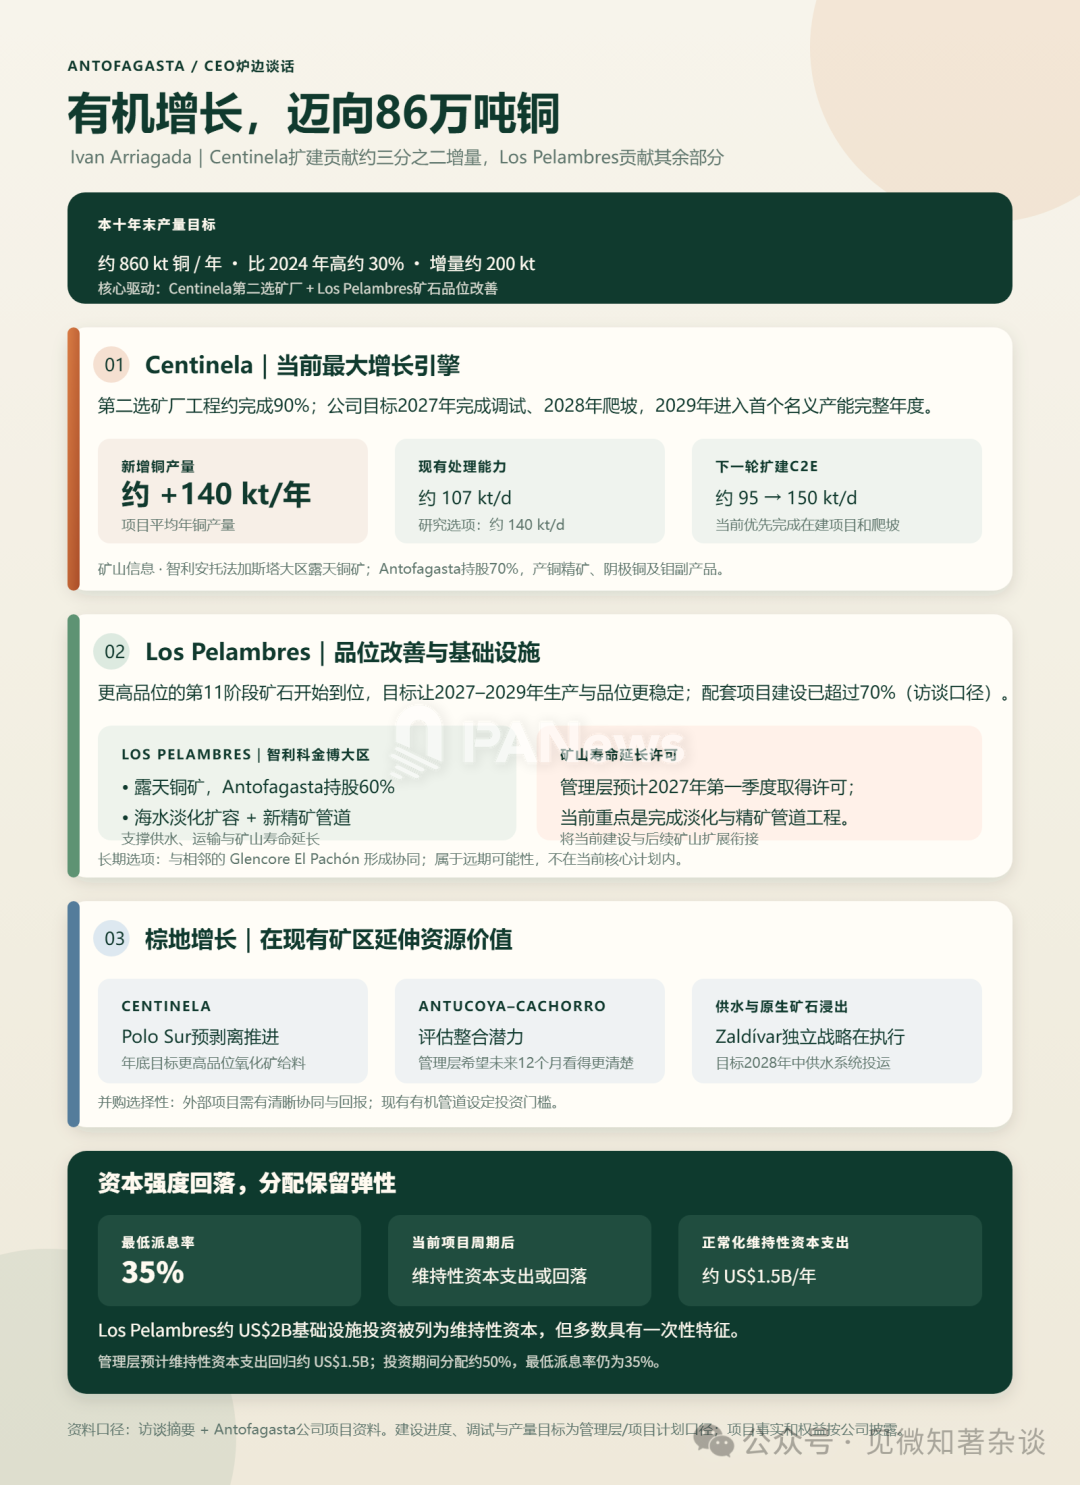
Antofagasta的战略仍以在Centinela和Los Pelambres实现有机增长为中心,支撑其在本十年结束前比2024年高出约30%的铜产量目标,即约86万吨。
管理层对这一目标充满信心,相当于约20万吨的增量铜,其中约三分之二来自Centinela的第二座选矿厂,三分之一来自Los Pelambres的更高品位。Centinela已完成约90%,预计2027年完成调试,2028年爬坡至满负荷,2029年达到名义产能的第一个完整年度。
Los Pelambres的配套项目已完成超过70%。
除当前建设外,Anto继续评估整个投资组合的棕地增长,包括Centinela选矿厂的进一步扩建以及Antucoya-Cachorro整合。
在Los Pelambres,管理层看到了与嘉能可(GLEN)毗邻的El Pachon项目的潜在长期协同效应,特别是随着智利-阿根廷矿业合作的发展,尽管这不属于当前核心战略。
资本配置保持平衡,35%的最低派息率不变,随着当前投资周期结束,分配有增加空间。并购仍具选择性,Anto的有机管道设定了回报基准,外部机会需要提供明确的协同效应。
关键要点
■ 增长路径
Centinela调试预计在2027年完成,2028年达到满负荷,2029年第一个完整年度达到名义产能。Los Pelambres的更高品位第11阶段矿石已于2026年第四季度开始到位,管理层预计2027-29年将出现更稳定的品位/生产状况。最近的Centinela劳工谈判已结束,2027年该运营无进一步谈判预期。
■ 棕地下一阶段增长
在Centinela,研究正在评估将现有选矿厂从约10.7万吨/天扩大到约14万吨/天,或将新选矿厂从约9.5万吨/天扩大到15万吨/天(C2E),尽管当前的优先事项仍是完成当前建设和爬坡。Polo Sur预剥离也在进行中,预计2026年底将有更高品位的氧化物给料。
在Los Pelambres,重点是完成海水淡化和精矿管道项目,并确保矿山寿命延长许可,管理层预计在2027年第一季度获得。长期来看,管理层看到了与嘉能可El Pachon的潜在协同效应,但这仍属于核心战略之外。
■ 随着配套项目完成,资本密集度应会下降
Anto预计一旦当前投资阶段过去,维持性资本支出将下降,指出Los Pelambres约20亿美元的项目被归类为维持性,尽管很大程度上是一次性的配套基础设施。管理层表示集团维持性资本支出此后可能正常化至约15亿美元左右。35%的最低股息派息率保持不变,尽管在投资阶段分配一直保持在50%左右,受强劲金属价格支撑。
■ 并购保持选择性,有机增长设定门槛
Anto仍对具有明确协同效应和吸引人回报的外部机会持开放态度,但认为现有资源基地是增长的主要途径。
承认与Escondida和Zaldivar的潜在协同效应,尽管管理层认为目前从执行独立战略(包括目标在2028年年中完成的供水系统和原生矿石浸出Cuprochlor-T)中获得更大价值。管理层还希望在接下来的12个月内对Antucoya-Cachorro整合潜力有更多可见性。
5)Freeport-McMoRan:与CEO Kathleen Quirk的炉边谈话
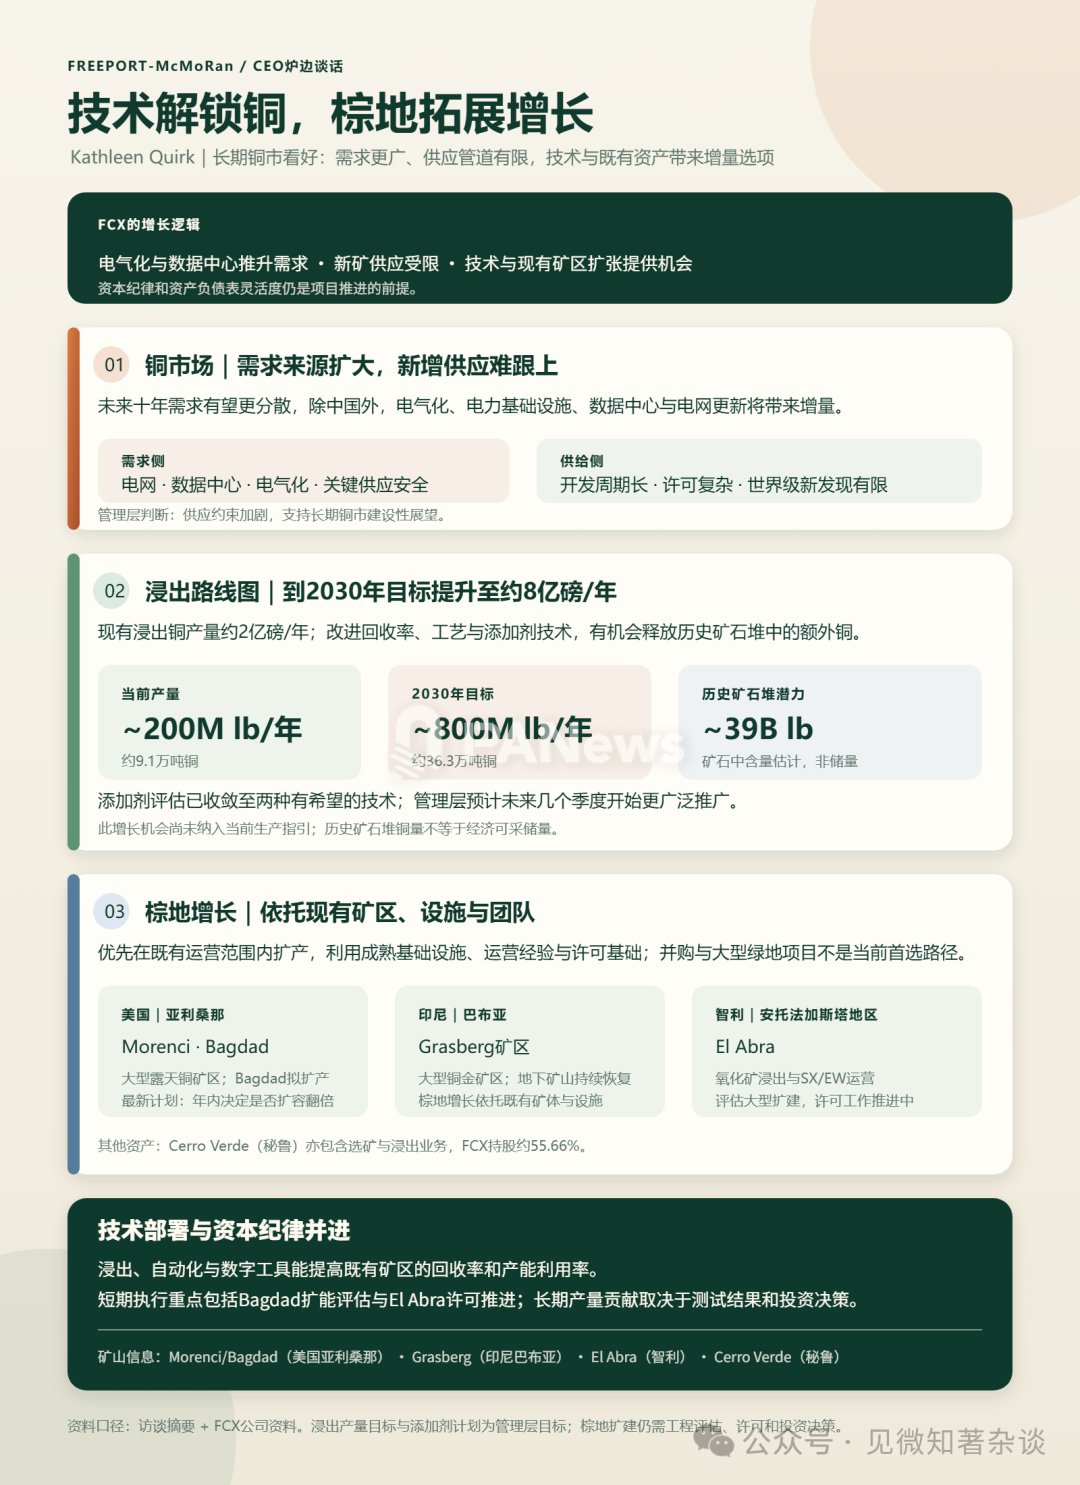
谈话主要聚焦于FCX对长期铜价的建设性展望,这由需求驱动因素扩大和持续的全球供应制约支撑。
管理层还讨论了公司的技术驱动增长计划,包括浸出路线图和添加剂推广计划,以及通过在FCX现有运营范围内进行棕地扩张来推动未来产量增长的机会。
■ 铜需求增长正在扩大,而供应日益受限。
管理层认为,下一个十年的铜需求增长应比上一个十年更加多元化,超越中国,并日益由电气化、电力基础设施、数据中心投资和电网现代化驱动。
同时,FCX强调行业供应增长仍面临挑战,指出许多预期贡献未来产量的项目是在几十年前发现的,而新的世界级铜发现管道仍然有限。
管理层还强调了铜的战略重要性日益增加,政府和决策者越来越关注供应安全、国内采购和关键矿产供应链。这种需求驱动因素扩大和新的供应受限的结合,支撑了管理层对铜市场的长期建设性展望。
■ 技术赋能的铜增长仍是重要的长期机遇。
管理层强调浸出和其他技术计划是未来铜产量增长日益重要的来源。FCX指出浸出产量目前运行在约每年2亿磅,并重申其目标是通过提高回收率和加工技术,到2030年将这一数字提高到约8亿磅。
管理层还讨论了历史矿石堆中含约400亿磅铜,并表示公司已将评估缩小到两种显示出令人鼓舞结果的添加剂技术。重要的是,FCX预计将在未来几个季度开始更广泛地推广这些添加剂,这是确定机会最终规模的关键一步。
虽然未反映在当前生产指引中,管理层继续将浸出、自动化和技术部署视为长期铜增长的潜在重要贡献者。
■ 棕地扩张仍是长期产量增长的首选路径。
管理层强调,未来产量增长预计将主要来自FCX现有资产基础内的机会,而非大规模绿地开发或变革性并购。公司强调了在美国、印尼和智利业务中的增长机会,认为现有资产的扩张通过已建立的基础设施、运营专业知识和审批框架具有优势。
管理层继续优先考虑纪律严明的资本配置和项目执行,专注于能够产生有吸引力回报的机会,同时保持资产负债表灵活性。
6)Ivanhoe:与CEO Marna Cloete的炉边谈话
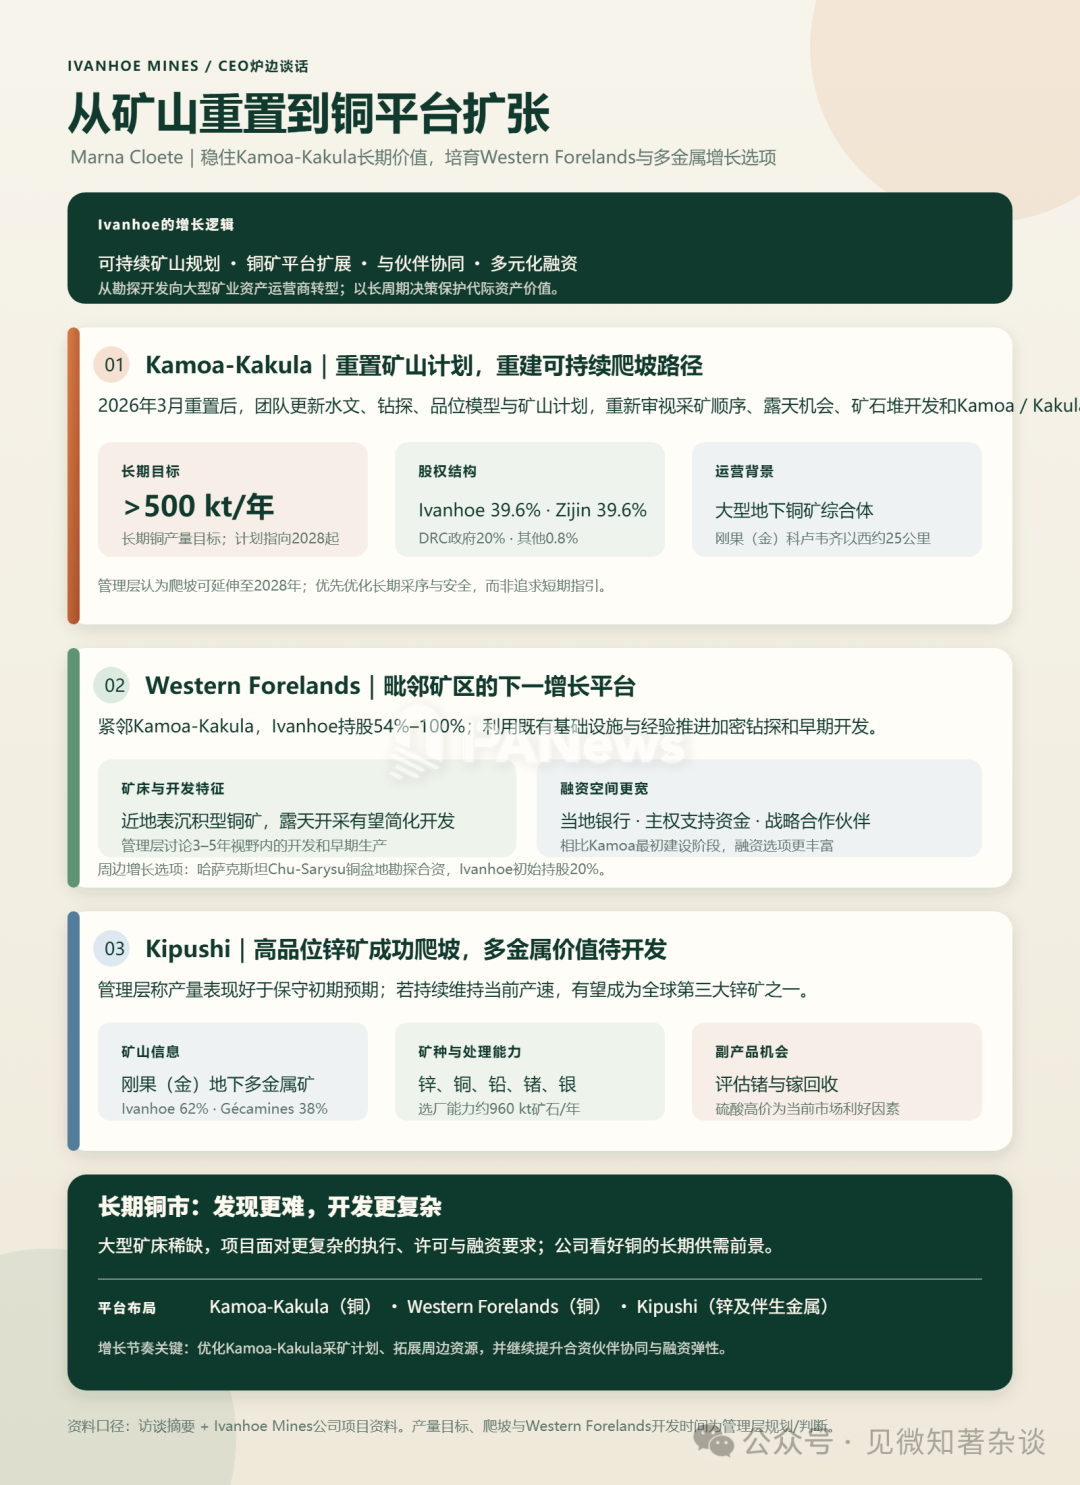
Ivanhoe Mines聚焦于公司从初级勘探商向大型矿业资产开发商和运营商的演变,管理层强调了Kamoa-Kakula的成功建设,以及公司通过Western Forelands、哈萨克斯坦和未来增长机会进一步扩大铜平台的雄心。
讨论集中于2025年地震干扰后Kamoa-Kakula的长期优化,管理层强调可持续矿山规划、矿石堆开发、露天矿机会和矿石配矿,以支持长期目标——建成一个产量超过50万吨/年的铜复合体。
管理层还强调了与合资伙伴紫金的协调改善、未来开发的融资灵活性增加、Kipushi的强劲表现,以及鉴于大型发现稀缺和项目执行复杂性增加,对铜的长期建设性展望。
关键要点
■ Kamoa-Kakula重置聚焦于建立通往超过50万吨/年铜产量的可持续路径:
管理层表示,在2026年3月重置后,已完成大量水文、钻探、品位模型和矿山规划工作。公司正在重新评估整个矿区的采矿顺序,纳入露天矿机会和矿石堆开发,同时优化Kamoa和Kakula之间的矿石配矿。
虽然管理层承认爬坡可能比先前预期的进一步延伸至2028年,但重申了对实现长期超过50万吨/年生产目标的信心,并强调决策是为了最大化这一代际资产的长期价值,而非优化短期指引。
■ Western Forelands代表Ivanhoe下一个主要增长平台:
Ivanhoe强调了Western Forelands正在进行的加密钻探和早期开发工作,管理层将其视为一个可利用Kamoa-Kakula基础设施和经验的发展机会。
该资源的露天性质预计将比地下运营简化开发,管理层讨论了一个3-5年视野内的有意义开发和早期生产。
公司还指出,如今可用的融资选项比最初的Kamoa-Kakula建设时期广泛得多,包括当地银行设施、主权支持资金和战略合作伙伴关系。
■ Kipushi表现强劲,铜基本面保持建设性:
管理层将Kipushi描述为一个重大成功案例,强调了其作为世界第三大锌生产商的地位,并指出产量已超出保守的初始预期。除锌外,Ivanhoe和Gecamines正在评估从精矿中回收锗和镓的机会。
更广泛地说, 管理层对铜保持建设性,认为大型矿床仍难以发现,通常位于具有挑战性的管辖区,并且需要日益复杂的执行和融资能力来开发 。管理层还强调了目前超过约1000美元/吨的硫酸价格作为当前利好因素,尽管预计价格将随时间正常化。
7)Rio Tinto:与CEO Simon Trott的炉边谈话
力拓的炉边谈话是Simon Trott作为CEO的第二次亮相,上任一年,经历了忙碌的十二个月:12月资本市场日的重置、阿根廷锂之旅、与嘉能可的讨论、与中铝(Chalco)在巴西收购CBA铝资产、Simandou产出首批矿石,以及成本削减目标几乎翻了三倍。
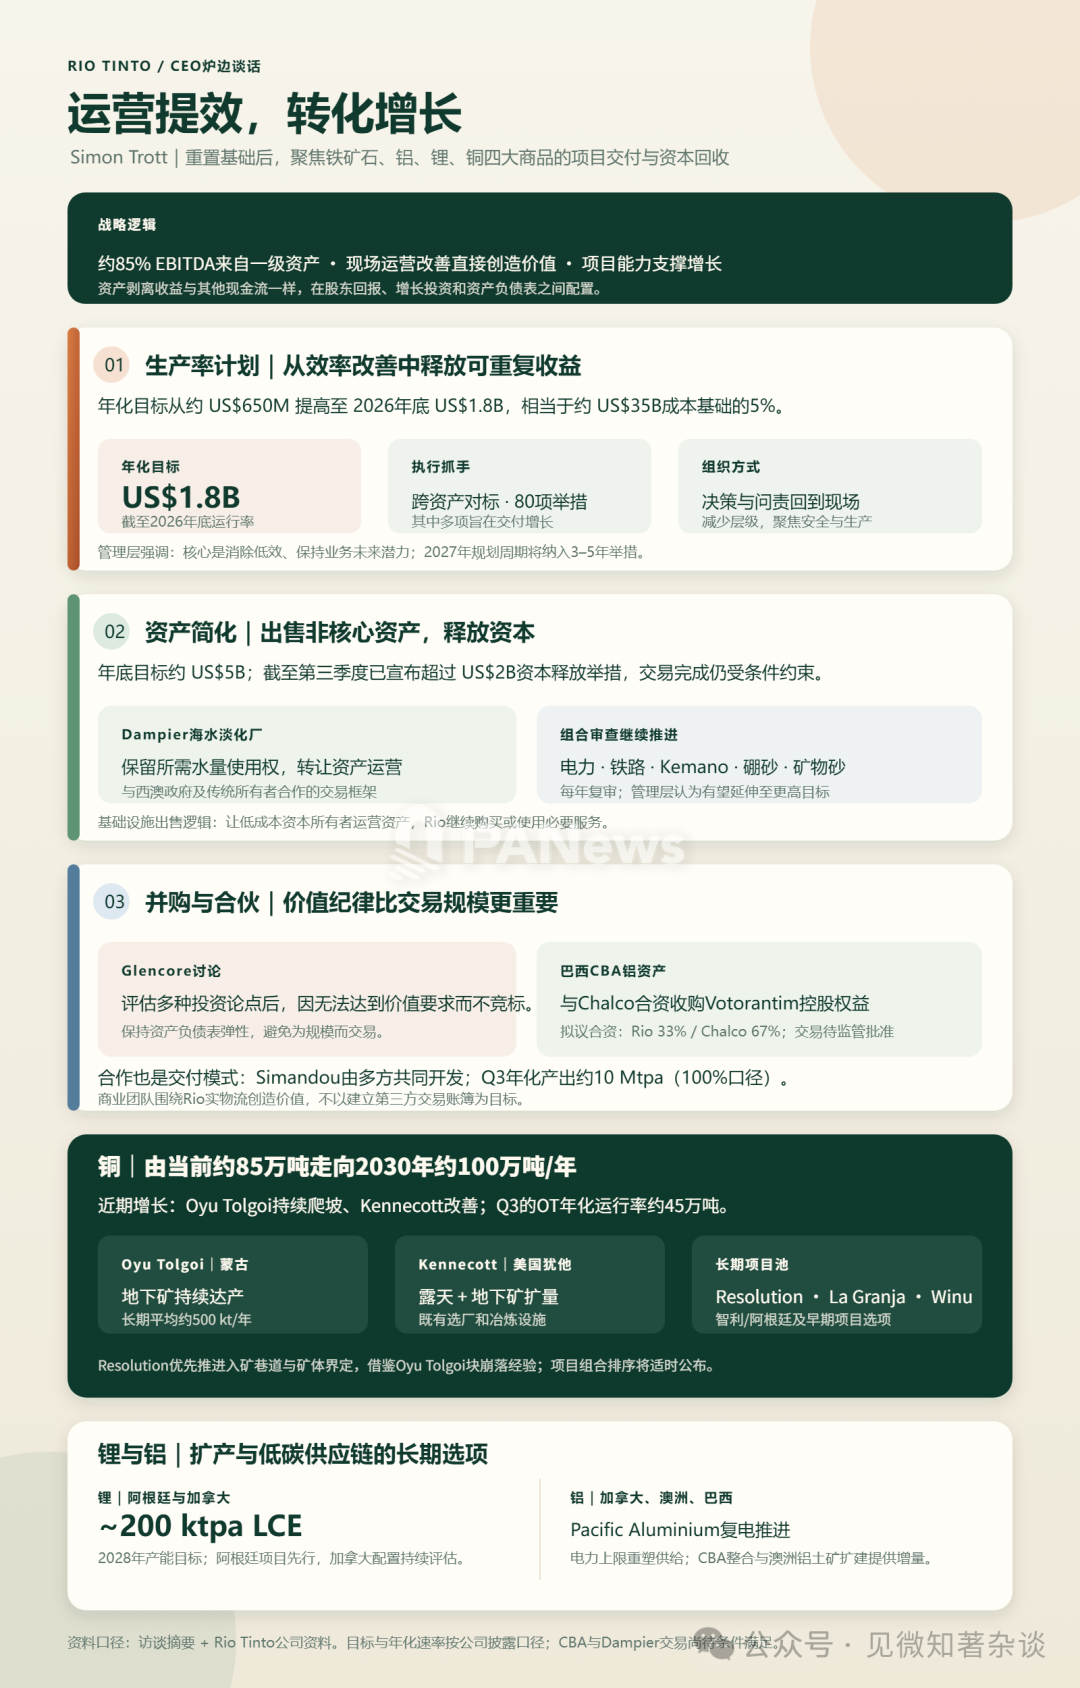
传递的信息是,基础已经加强,重点现在转向将之转化为增长:良好运营资产,将差异化的项目能力部署到四种重点商品(铁矿石、铝、锂、铜)的深度管道中,并从市场不赋予价值的资产中回收资本。
管理层阐述了成为高价值金属和矿业公司的雄心,指出约85%的EBITDA来自一级资产,因此运营改善直接流向股东。资本配置保持不变,资产剥离收益像任何其他现金流一样用于股东回报、增长和资产负债表。
关键要点
■ 成本削减计划:
成本削减目标从约6.5亿美元提高到2026年底年化运行率18亿美元,约占350亿美元成本基础的5%。早期收益来自选择继续哪些项目,但管理层现在看到了进一步可重复的上升空间,整个集团有跟踪举措、跨资产对标,三至五年计划正纳入2027年规划周期。
结构性变化是从集中化模式转变,约20%的高级领导被移除,决策和问责制回归创造价值的矿山现场和加工厂。管理层明确表示,该计划核心是通过减少低效而非削减成本来维持业务未来潜力,80项举措聚焦于交付增长。
■ 资产组合简化和资本回收:
力拓正顺利推进年底前实现50亿美元简化目标,已在第三季度运营回顾中宣布超20亿美元(完成仍取决于条件),管理层对管道价值充满信心。
第三季度Dampier海水淡化厂交易被标记为模板:不需要留在资产负债表上的资产、保留所需量的使用权、价值套利给低成本资本所有者、以及皮尔巴拉的传统所有者合作。同样逻辑正应用于整个投资组合的基础设施(皮尔巴拉电力、Kemano、加拿大铁路)。
在运营资产方面,硼砂流程进展顺利且结构上比RTIT简单,后者需要架构工作以找到最看重它的所有者,较弱的矿物砂市场是时机考虑因素。管理层打算每年运行此审查,意味着计划可延伸至100亿美元以上。
■ 并购纪律和合伙作为交付模式:
价值是贯穿嘉能可和CBA过程的线索。关于嘉能可,信息一致:测试了多个投资论点,无法达到价值,因此决定不竞标;相反,CBA是 favorable 管辖区内综合铝土矿和铝的 bolt-on,与中铝合作。拥有超过20个运营合资企业,合伙是力拓增长的核心方式,带来互补技能(Simandou被列为世界级联盟执行,正爬坡至约1000万吨/年年度化速率),并提供独特机会。
与中铝关系牢固,面向联合机会识别,工作正在进行中将项目能力转化为独特竞争优势。关于营销,管理层指出商业业务旨在围绕力拓自身实物流增强价值(中国港口贸易、变化的皮尔巴拉混合和Simandou引入,以及铝的结构性空头/多头),而非建立第三方账簿。
■ 铜走上通往100万吨/年的道路:
从目前的约85万吨,近期建设是OT(Oyu Tolgoi)持续爬坡(第三季度年化超45万吨,集团铜增长约30%)加上Kennecott的机会。
下一阶段以美洲为中心,包括Resolution、智利和阿根廷项目,以及早期选项显示前景,排序将在适当时候列出。在Resolution,正在增加钻机,优先推动巷道进入矿体以定义开发路径,应用OT块崩落法经验,管理层将权衡描述为长期价值与速度匹配。
当被问及La Granja、Winu、La Comita、San Antonio和Nuevo Cobre中哪个突出时,管理层表示整个项目组合被市场低估,将项目与力拓项目能力和资产负债表叠加,使铜业务在2030年代处于有利地位。
■ 铝和锂均有增长和 bolt-on 期权:
锂项目正顺利向2028年约20万吨产能迈进,资产在运营后处于成本曲线底部且资本密集度有吸引力,加拿大资产正在进行进一步配置工作,阿根廷和智利在20万吨之外还有额外选项。
在铝方面,管理层指出到2030年代中期铝和铜需求增长率相似,但供应侧已改变(中国产能上限、闲置电力转向数据中心)。随后,加拿大/Saguenay资产无法复制,太平洋铝(Pacific Aluminium)重新供电进展顺利,CBA式 bolt-on 加上澳大利亚铝土矿扩建是前进道路。
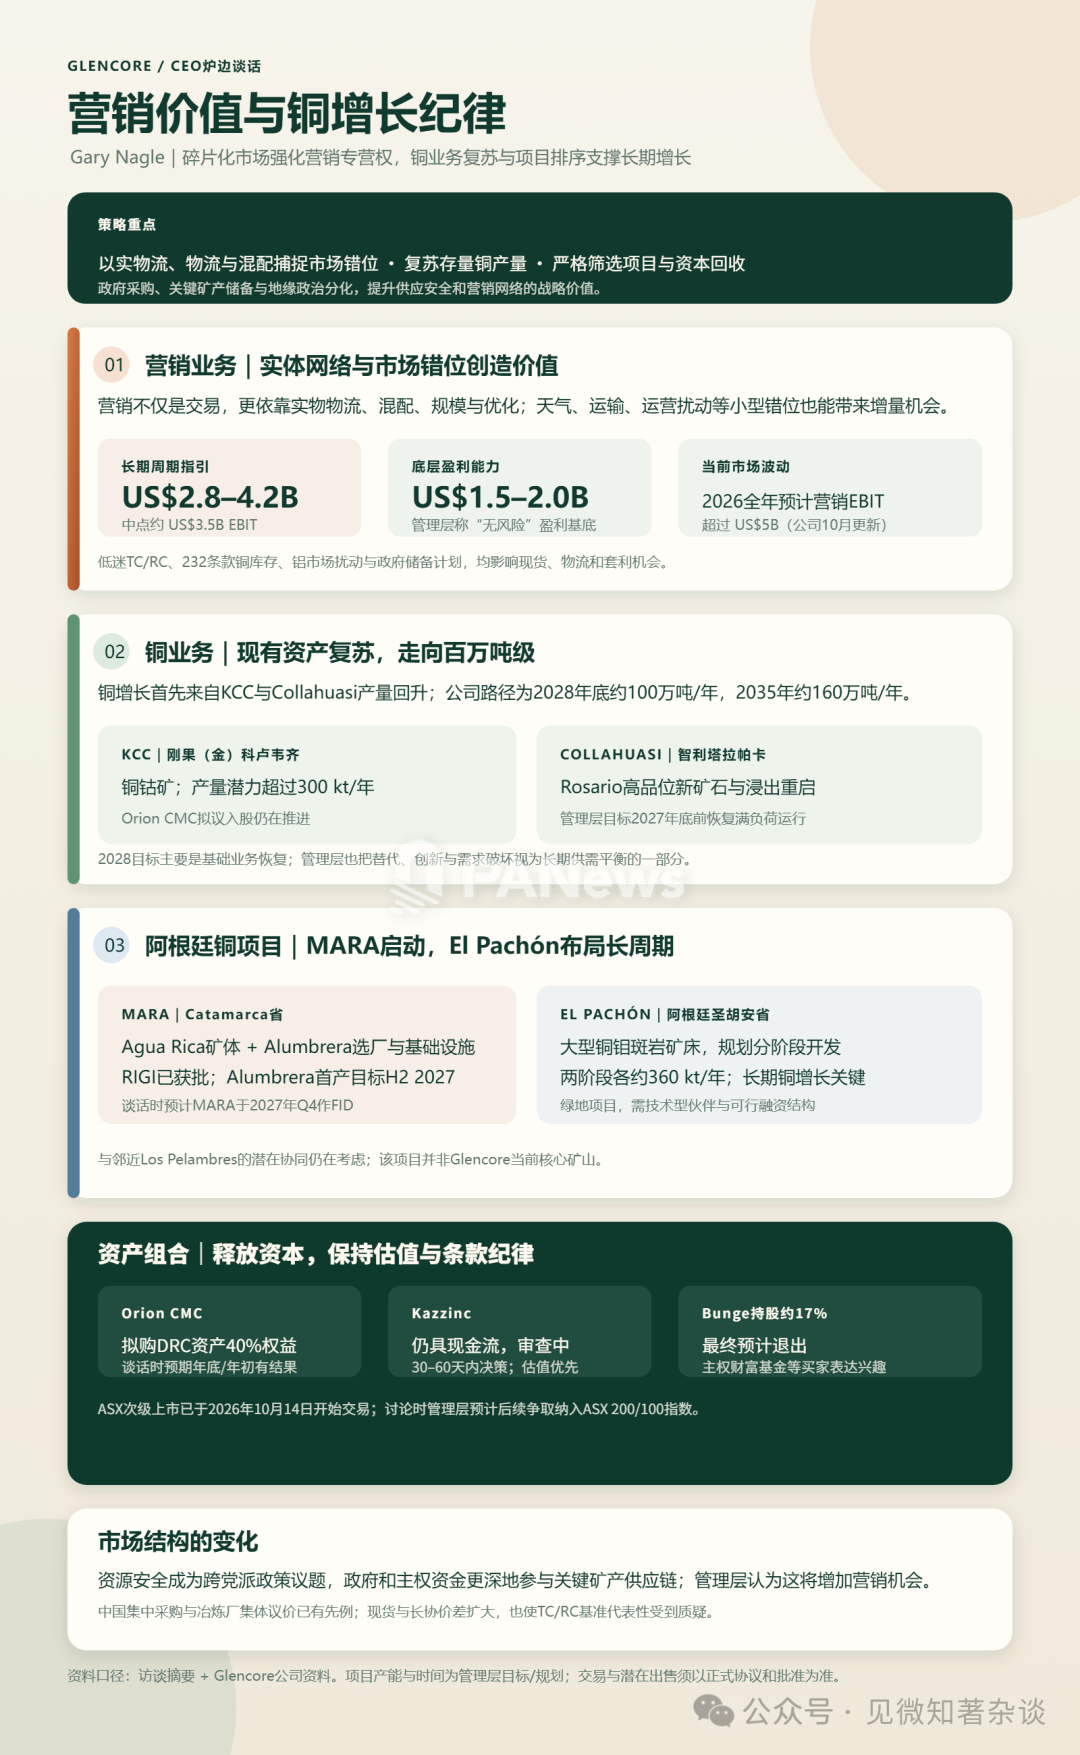
8)Glencore:与CEO Gary Nagle的炉边谈话
嘉能可将讨论框架围绕其营销专营权的战略价值、铜业务复苏以及对增长的纪律严明态度。管理层认为,日益加剧的地缘政治碎片化、资源安全倡议和政府干预正在为营销业务创造更具支持性的背景。
GLEN对铜保持建设性,认为供应难以匹配增长需求,同时承认替代、创新和需求破坏最终将不得不平衡市场。看到过去4年两次全球能源危机后,公用事业公司日益关注燃料和地理多元化,支持在更长时间内运行煤电机组的兴趣。
在近期ASX(澳大利亚证券交易所)上市之后,GLEN强调了澳大利亚投资者基础的积极反应,通过其煤炭、营销和铜增长敞口,提供了大型铁矿石名称之外的替代选择。
管理层认为上市时机有利,对煤炭没有阻力,投资者积极寻求敞口,与几年前的ESG驱动背景形成对比。一周后,约1%的登记股份已迁移至澳大利亚,管理层认为这使GLEN在近期有望纳入ASX 200,并在未来纳入ASX 100。
关键要点
■ 营销模式和关键主题:
管理层强调,营销主要是一项实物物流、混合、规模和优化业务,而不仅仅是交易业务,得到15-20亿美元“无风险”盈利能力的支持,任何中断机会提供增量上行。这些包括较小的天气、运输和运营事件,而不仅仅是重大地缘政治冲击。
232条款驱动的铜囤积,加上持续低迷的铜和锌冶炼费(TC/RCs)、铝市场干扰和政府日益干预资源市场,被强调为关键机会。GLEN近期将中期营销EBIT指引中点上调至约35亿美元,范围28-42亿美元(从23-35亿美元上调)。
■ 金属安全和中国购买力:
政府参与正沿着价值链增加,从韩国进出口银行、美国进出口银行/DFC(Project Vault)到欧洲战略储备倡议。管理层认为资源安全已成为两党优先事项,增加了矿业资产的战略相关性以及有利于营销业务的市场中断频率。
当被问及协调的中国铁矿石采购(通过CMRG)时,认为不足为奇,鉴于铜冶炼厂条款和铬铁方面的长期集体谈判。
GLEN还质疑铜冶炼费基准的持久性,认为签约量下降逐渐降低相关性,直到现货和合同期限价差扩大导致基准消失,这正是我们目前看到的。
■ 铜复苏和增长管道:
管理层将2028年回到约100万吨铜的路径描述为现有业务的复苏而非传统增长,KCC(潜力超30万吨)和Collahuasi驱动大部分提升。
在管理层变更(新合资CEO,前英美资源铜业务主管)、获得更高品位新鲜矿石(Rosario)和浸出重启后,对Collahuasi的信心改善,路径是在2027年底前回到满负荷运营。关于QB-Collahuasi潜在组合的讨论仍集中在治理、资本配置和价值分享,而非协同效应是否存在。
GLEN继续认为独立扩张是可信替代方案。El Pachon仍是到2035年约160万吨长期雄心的关键组成部分,管理层描述潜在多阶段开发超过70万吨/年(两个36万吨阶段),可能采用辛迪加结构,战略合作伙伴必须提供建设绿地项目的技术能力。
潜在合伙,包括与邻近运营如Los Pelambres,仍在考虑中,而MARA可能在近期RIGI批准和审批后支持2027年第四季度FID,Alumbrera首次生产现在预计在2027年下半年(之前为2028年上半年)。
■ 资产组合优化和资本释放:
刚果(金)铜资产中的Orion CMC股权正在推进,可能在2026年底或2027年初有结果,而Kazzinc仍在审查中,决定可能在未来30-60天内做出,尽管管理层强调估值和条款而非资产组合简化将驱动任何决定,因为该资产仍产生现金。
Bunge最终预计将退出,但管理层认为在处置前可实现额外价值,提到了来自主权财富基金等战略买家的意向,他们可能为约17%股权支付溢价。
9)Vale:与CEO Gustavo Pimenta的炉边谈话
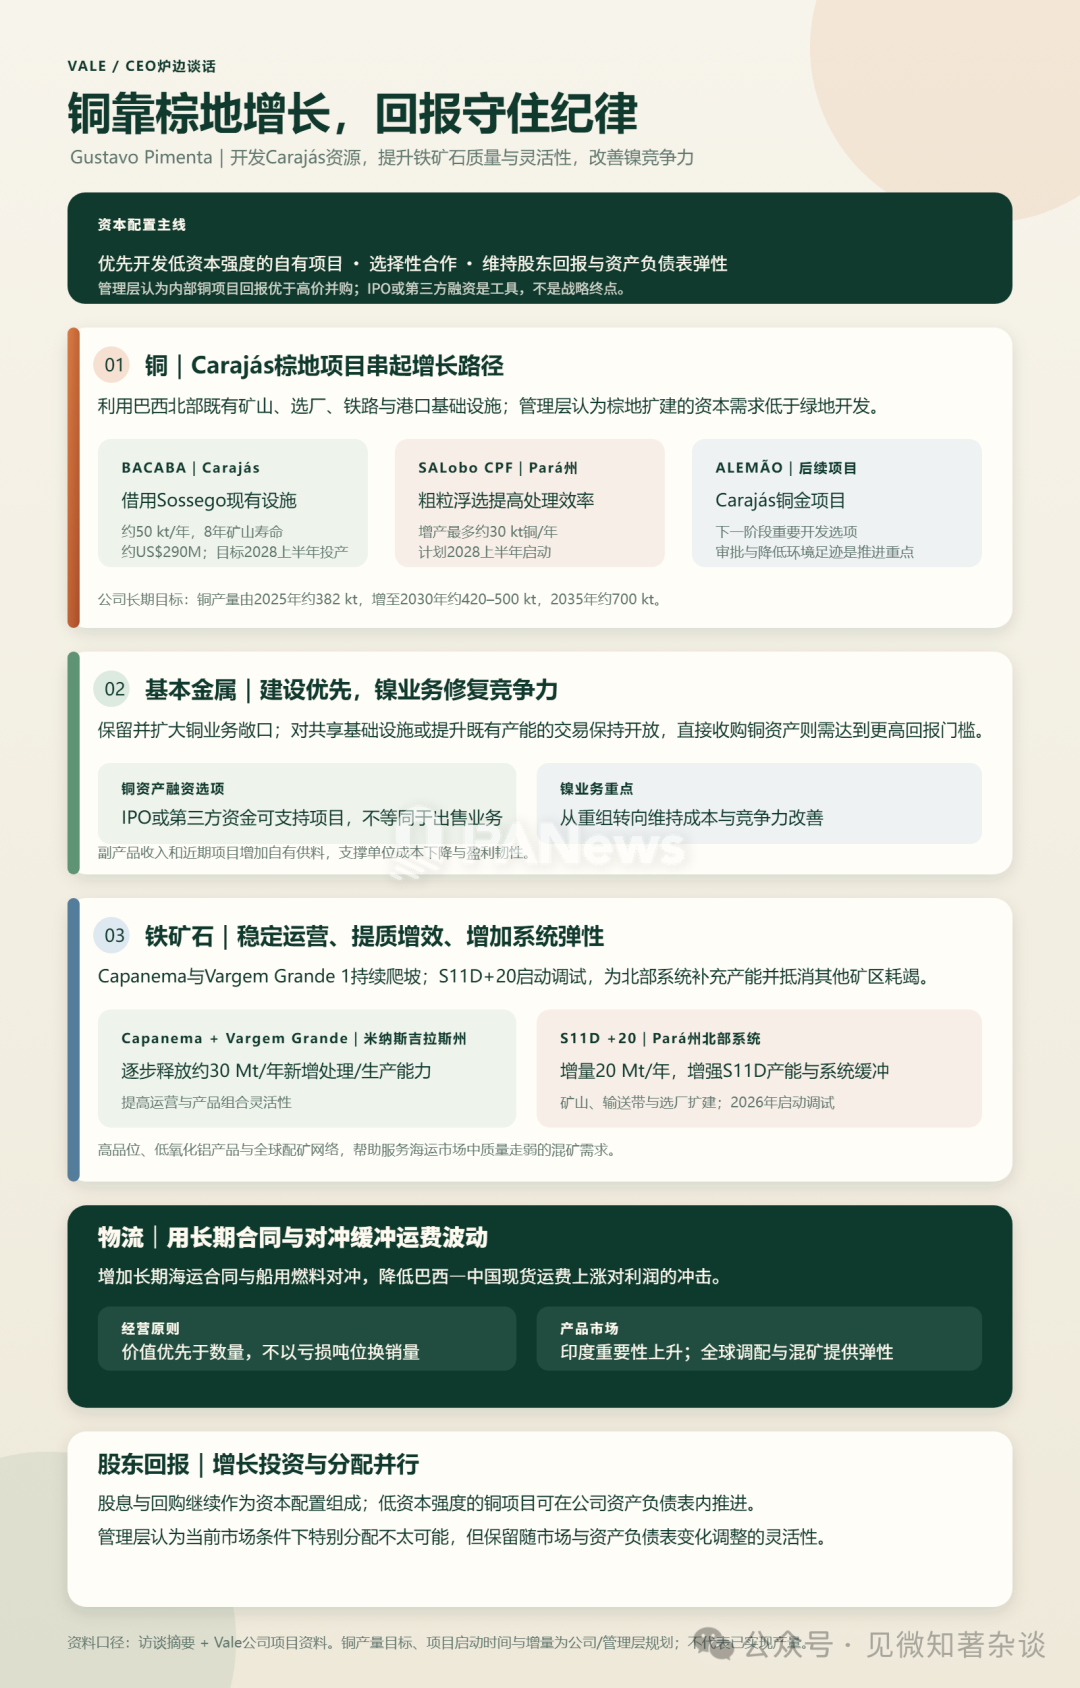
淡水河谷专题讨论聚焦于有机铜增长、改善镍和铁矿石竞争力,以及在维持股东回报的同时保持资本纪律。
管理层看到最大的机会在于开发现有巴西资源基地,特别是Carajas,那里棕地项目可利用现有基础设施,且所需资本应远低于绿地替代方案。公司对选择性合伙和“明智并购”持开放态度,但认为直接铜收购相对于其内部管道昂贵。
在铁矿石方面,重点仍是运营稳定性、产品组合和从现有北部基础设施中提取额外价值,而在镍方面,重点已从重组转向维持近期竞争力改善。
关键要点
■ 铜增长以Carajas和棕地机会为中心:
淡水河谷继续优先考虑有机铜增长,多个项目正在开发中,Bacaba和Salobo的粗粒浮选(CPF)已在建设中。管理层强调Alemao作为后续重要项目,并对审批持乐观态度,因为管道主要是棕地性质以及努力减少项目环境足迹。
该管道受益于现有基础设施和远低于典型绿地开发的资本密集度,管理层认为这应允许淡水河谷在不损害股东报酬的情况下追求增长。
■ 基本金属战略仍是建设而非购买:
管理层认为保留和扩大淡水河谷铜敞口具有相当大价值,而非出售业务,IPO或第三方融资被视为潜在融资工具(如果需要)而非战略目标。管理层还强调了镍经济性的大幅改善,得益于成本削减、副产品 credits 和近期项目带来的额外自有供料量。
在并购方面,淡水河谷对可以共享基础设施或优化现有产能的交易持开放态度,但认为直接铜并购不如开发自身投资组合有吸引力。
■ 铁矿石聚焦于灵活性、低资本增长和产品质量:
Capanema和Vargem Grande正在爬坡,而S11D+20(近期启动)项目预计将提高产能并帮助抵消北部系统其他地方的耗竭。
管理层看到利用巴西北部现有基础设施的额外潜力,取决于审批和市场条件,并认为随着 broader 海运矿石混合恶化,淡水河谷低氧化铝、更高品位的产品供应应变得日益有价值。管理层还强调印度作为日益重要的市场,淡水河谷可通过其全球配矿能力受益。
■ 运费合同提供对高现货费率的保护:
淡水河谷增加了长期运费合同和船用燃料对冲的使用,使公司基本免受近期巴西-中国现货运费上涨的影响,这应缓解相对于澳大利亚生产商的结构性运费劣势。
在当前市场条件下,只有相对较小部分淡水河谷自身产量被描述为盈利边缘,管理层重申其“价值高于数量”的方法,而非亏本出售边际吨位。
■ 资本配置仍围绕股东回报锚定:
管理层重申股东报酬仍是关键优先事项,预计股息和回购都将继续成为资本配置特征。同时,淡水河谷认为有机铜管道相对较低的资本密集度可在公司资产负债表内吸收。
关于特别分配,Pimenta先生指出在当前市场条件下不太可能,但保留灵活性,随着市场条件和资产负债表演变。
10)Anglo American:与CEO Duncan Wanblad的炉边谈话
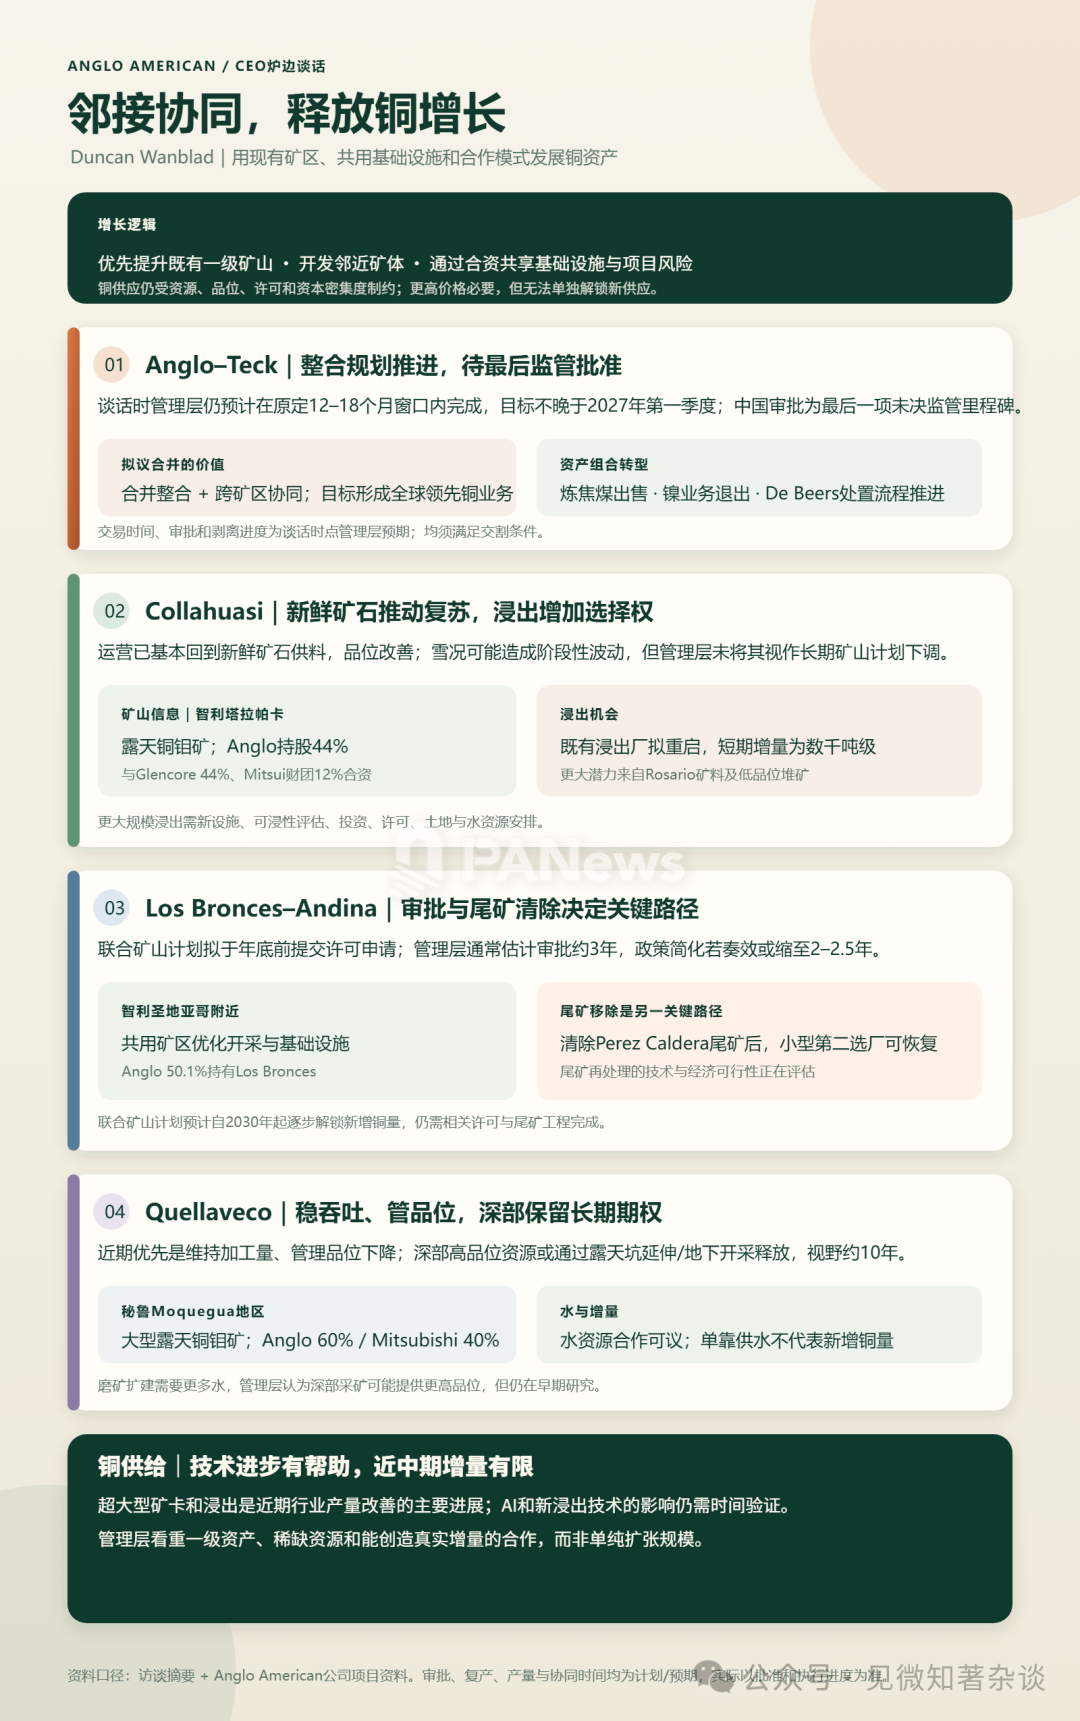
与英美资源的谈话聚焦于通过现有资产、棕地机会和邻近运营实现铜增长。
管理层在Los Bronces和Collahuasi看到嵌入式增长选项,加上完成拟议与Teck合并后QB的爬坡(公司未提供原始时间表的更新),Los Bronces-Andina和Collahuasi-QB的工业协同效应预计在本十年末到2030年代初显现。
在铜基本面上,管理层保持建设性,引用资源稀缺、品位下降、审批和资本密集度。更高价格是必要但不充分的,无法解锁供应;该行业改善产量唯一重大进展是超大型矿用卡车和浸出。
向前看, AAL看到浸出技术和AI的进一步发展可解锁更多供应,但两者都不会在未来5-10年显著改变供应前景 。
它在稀缺价值、运营好一级资产以及在合理情况下通过合伙解锁价值方面看到价值;AAL一直是合伙模式的行业领导者,必和必拓表示其从Los Bronces-Andina协议和Spence与Sierra Gorda的MoU中获得了灵感。
资产组合转型继续推进。
管理层对2027年第一季度前完成炼焦煤处置保持乐观,并希望今年晚些时候或明年初镍业务有结果,此前与欧盟委员会重新接触。
关于钻石,详细谈判仍处于微妙阶段,管理层乐观认为可在年底前签署合同,并在2027年推进完成机制,前提是过程保持正轨。
管理层指出与中国就拟议AngloTeck合并的接触仍具建设性,完成仍预计在先前指示的12-18个月窗口内(2027年3月前)。
关键要点
■ Collahuasi:新鲜矿石支撑复苏,浸出提供额外期权。
在额外剥离和依赖较低品位、较低回收率矿石堆后,运营已基本恢复新鲜矿石,品位改善尽管有雪相关中断。穿越断层台阶可能使生产不平坦(但不应被解释为明年复苏状况的软性下调),尽管管理层不将此视为重大问题或对矿山长期潜力的损害。
现有浸出厂预计今年重启,贡献几千吨,明年略高但受安装产能限制。提到的更大机会可利用Rosario材料和平均约0.6%铜的矿石堆,取决于可浸出性。这需要新设施、投资评估、审批、土地和水管理;资本密集度仍可观,但低于选矿厂。
■ Los Bronces-Andina:审批和尾矿清除决定增长时间表。
管理层预计年底前提交联合矿山计划许可申请,批准通常需要约三年。智利简化审批的努力可能将此缩短至2-2.5年,尽管这是一个机会而非基本预期。
确保全部加工收益还需要较小的Los Bronces工厂在Perez Caldera尾矿清除后恢复,预计需要约三年;更快审批可能因此将关键路径转向尾矿清除。
尾矿再处理正在评估技术和经济可行性,可能在更深材料(更高品位)中提供更大范围,而非近地表。
■ Quellaveco:维持吞吐量是近期优先事项,深部有长期期权。
管理层强调随着品位下降维持加工量,以管理向最终约25万吨铜产量的过渡。当被问及潜在水合作时,管理层对商业上有吸引力的基础设施合作持开放态度,但认为仅水不会带来明确额外产量提升。
讨论的潜在长期选项包括通过坑延伸或可能地下过渡在深部获取更高品位材料,规划视野约10年,而非资本密集的磨矿扩建(这也需要额外水)。
令人鼓舞的钻探支持适时进行大规模地下运营潜力,得到区域卫星来源支持,尽管仍处于早期,需要更多工作。
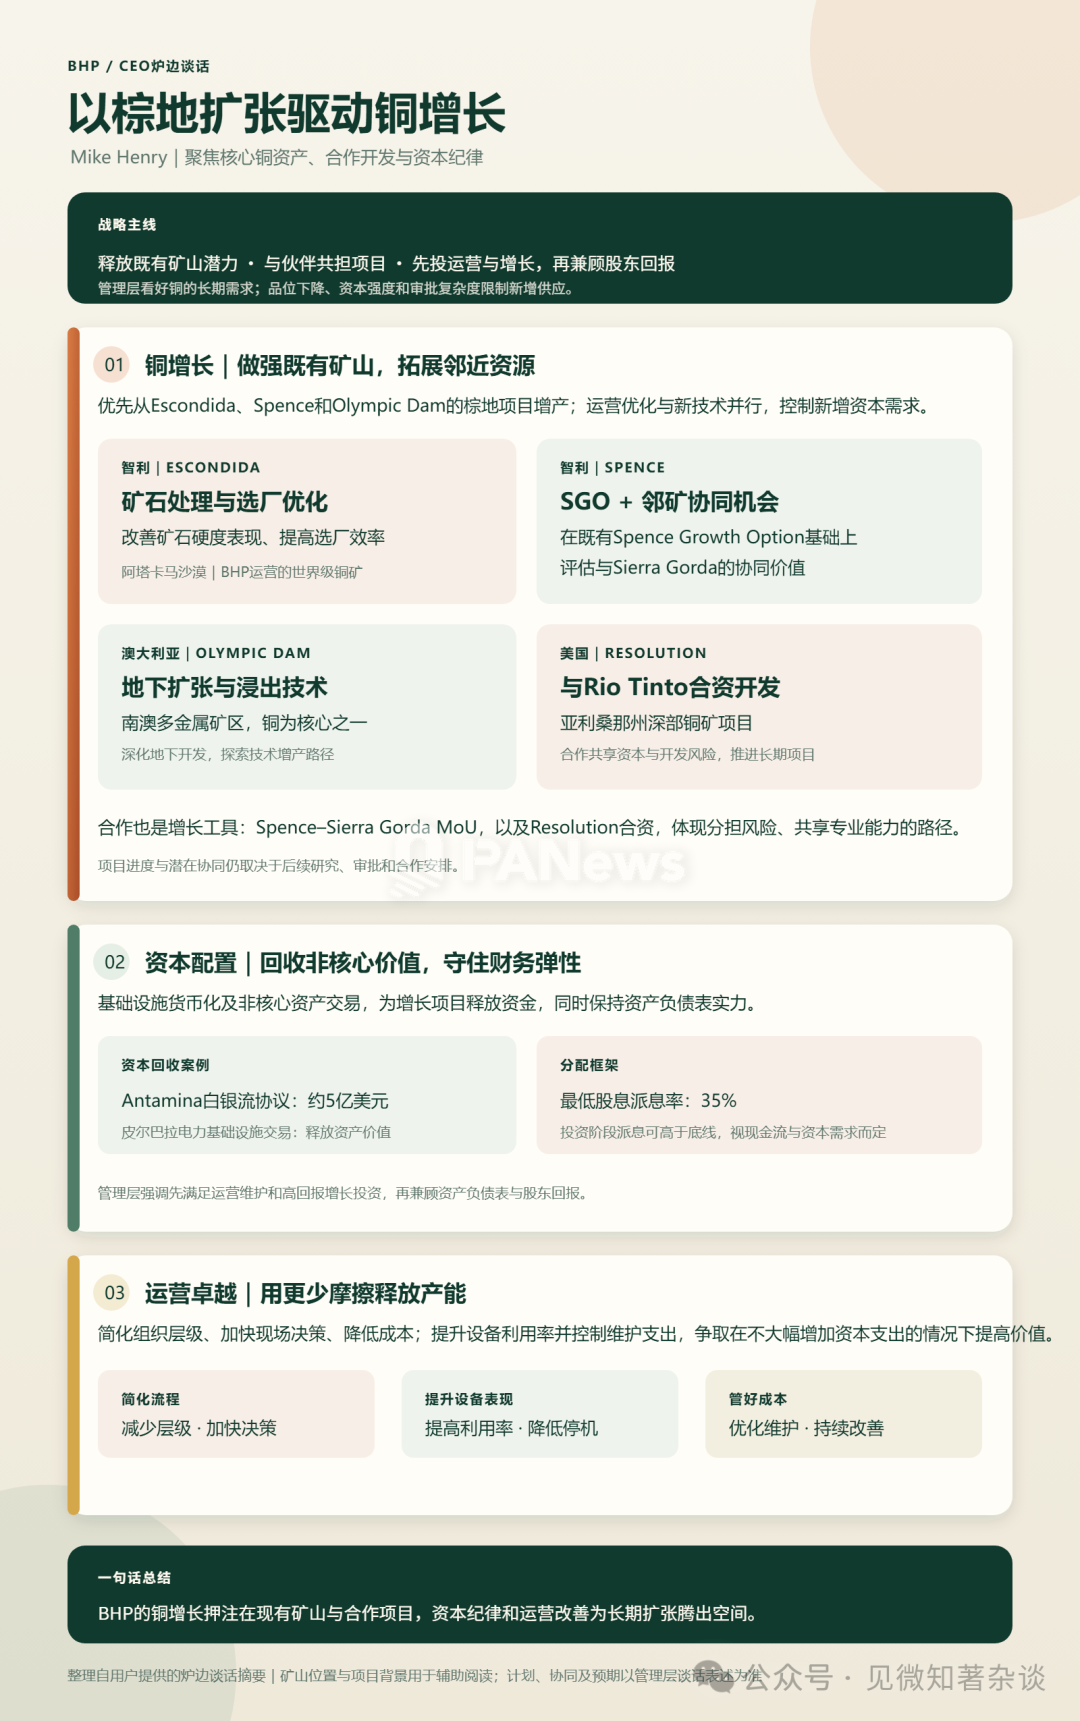
11)BHP:与CEO Mike Henry的炉边谈话
必和必拓炉边谈话聚焦于铜增长、资本配置纪律和运营卓越。
管理层对铜保持强烈建设性,认为供应增长难以满足需求增长,由品位下降、资本密集度上升和审批复杂性驱动。
BHP的增长策略围绕现有资产(特别是Escondida、Spence和Olympic Dam)的棕地扩张,以及通过合伙和合资释放价值。
资本配置方面,公司强调纪律,优先维持和增长投资,然后是资产负债表实力和股东回报。
关键要点
■ 铜增长:棕地扩张和合伙是核心:
BHP的增长主要来自现有资产:Escondida(智利)的矿石硬度改善和选矿厂优化;Spence(智利)的Spence Growth Option(SGO)和潜在与Sierra Gorda的协同效应;Olympic Dam(澳大利亚)的地下扩张和浸出技术。
管理层强调了合伙和合资的重要性,如与力拓在Resolution铜矿的合作,以及与嘉能可在Spence-Sierra Gorda的MoU。这些合伙旨在分散风险、共享资本和加速开发。
■ 资本配置纪律:基础设施货币化和资产组合优化:
BHP正积极寻求从非核心资产或基础设施中回收资本,例如Antamina白银流协议(约5亿美元)和皮尔巴拉电力交易(将电力基础设施货币化)。这些举措旨在释放价值,为增长项目提供资金,同时保持资产负债表实力。管理层重申了35%的最低股息派息率,但强调在投资阶段,分配可能高于该水平。
■ 运营卓越和简化:
BHP正推进简化计划,包括减少管理层级、提高决策效率和降低成本。管理层认为,通过运营卓越(如提高设备利用率、降低维护成本)可以释放显著价值,而无需大幅增加资本支出。