


作者: 中金点睛
摘要
近来海外AI资本开支持续大幅扩张,并通过全球AI产业链对中国经济形成外溢影响。 一方面,海外数据中心和AI基础设施建设带动服务器、光模块、PCB、通信设备及相关零部件需求,支撑中国相关产品出口;另一方面,海外订单增长也改善了国内AI产业链企业的收入预期,进而带动扩产投资,对固定资本形成带来拉动作用。展望2027年,根据市场一致预期,海外AI资本开支规模预计仍将增长,但同比增速或较2026年的高位回落。若海外AI资本开支增速放缓,会对中国经济产生什么边际影响?
一、海外AI资本开支仍在扩张,但增速或自26Q4起回落
我们主要聚焦美国AI资本开支变化的影响。2026年二季度,亚马逊、Alphabet、微软、Meta和甲骨文五家代表性云厂商资本开支同比增长86.5%,延续较快扩张态势(图表1)。然而,根据FactSet一致预期,以云厂商为代表的海外AI资本开支规模预计仍将增长,但同比增速自26Q4或有所放缓。我们认为,除了高基数因素外,增速放缓或也与融资、物理和安全治理等约束逐渐显性化有关。
图表1:市场预期海外AI资本开支今年四季度同比增速放缓
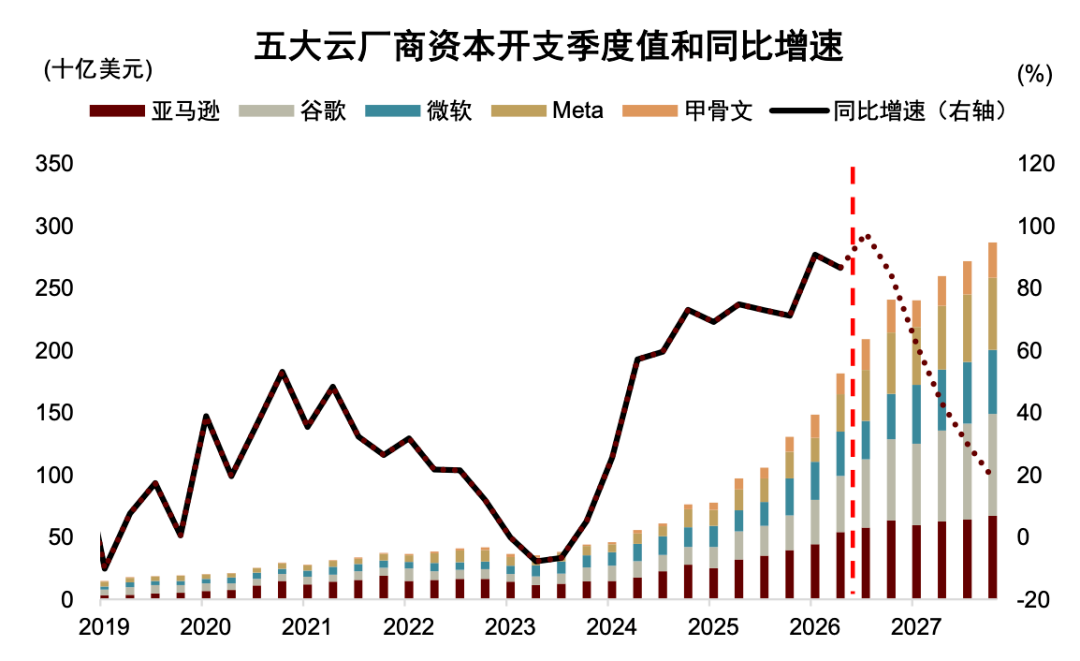
注:海外AI资本开支2026年三季度及以后是FactSet一致预测值
资料来源:FactSet,中金公司研究部;
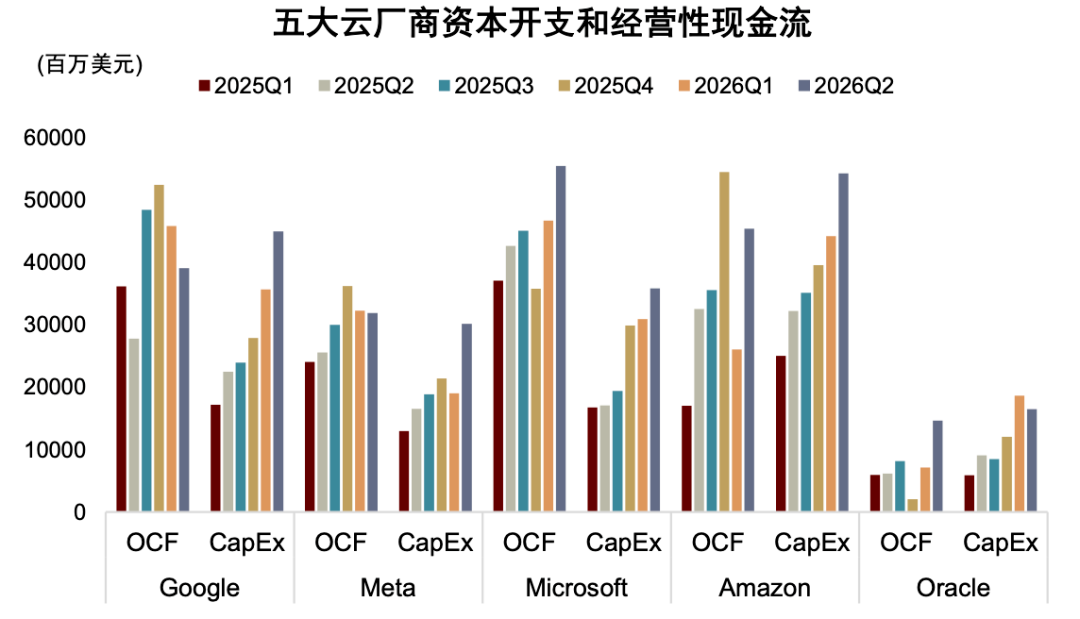
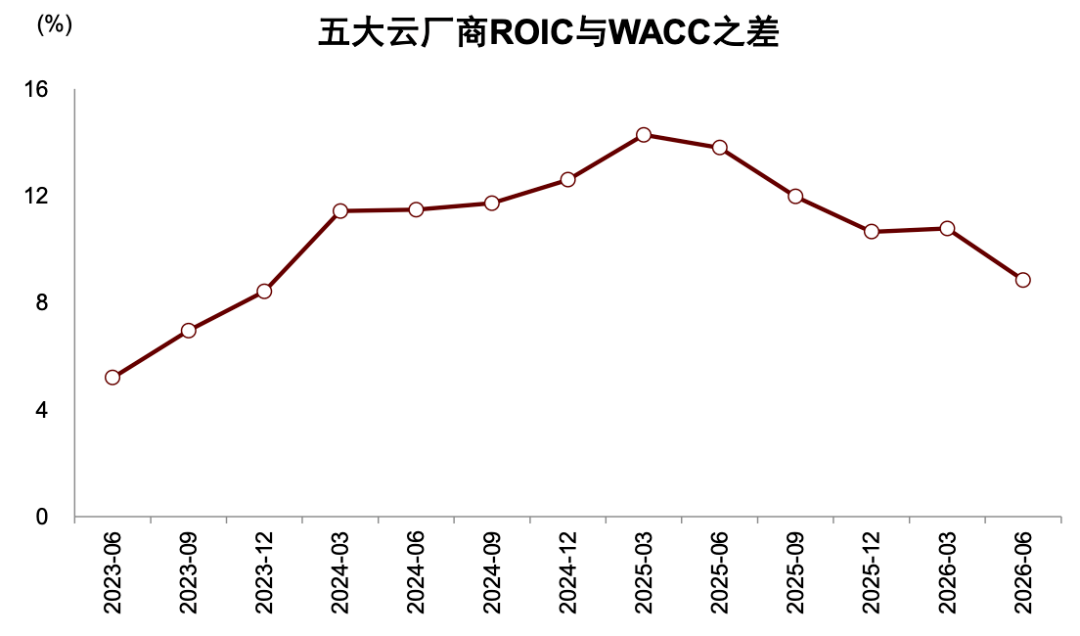
一是随着资本存量快速扩大,企业投资回报和融资约束逐渐增强。 过去两年云厂商资本开支快速扩张,自由现金流有所承压(图表2),对外部融资的依赖上升。在长端利率维持相对高位、部分云厂商信用利差上行的背景下,融资成本上升可能进一步提高新增投资的回报门槛。与此同时,前期形成的大量资本存量也意味着未来折旧摊销压力上升。在AI商业化仍需进一步兑现的情况下,近期ROIC与WACC之间的差距也有所收窄(图表3),企业资本配置可能逐渐由前期的抢算力、拼规模转向更加关注投资回报验证,从而导致AI资本开支增速放缓。
图表2:五大云厂商资本开支占经营性现金流比重上升
资料来源:FactSet,中金公司研究部
图表3:云厂商的ROIC和WACC逐渐收窄
资料来源:FactSet,Bloomberg,中金公司研究部
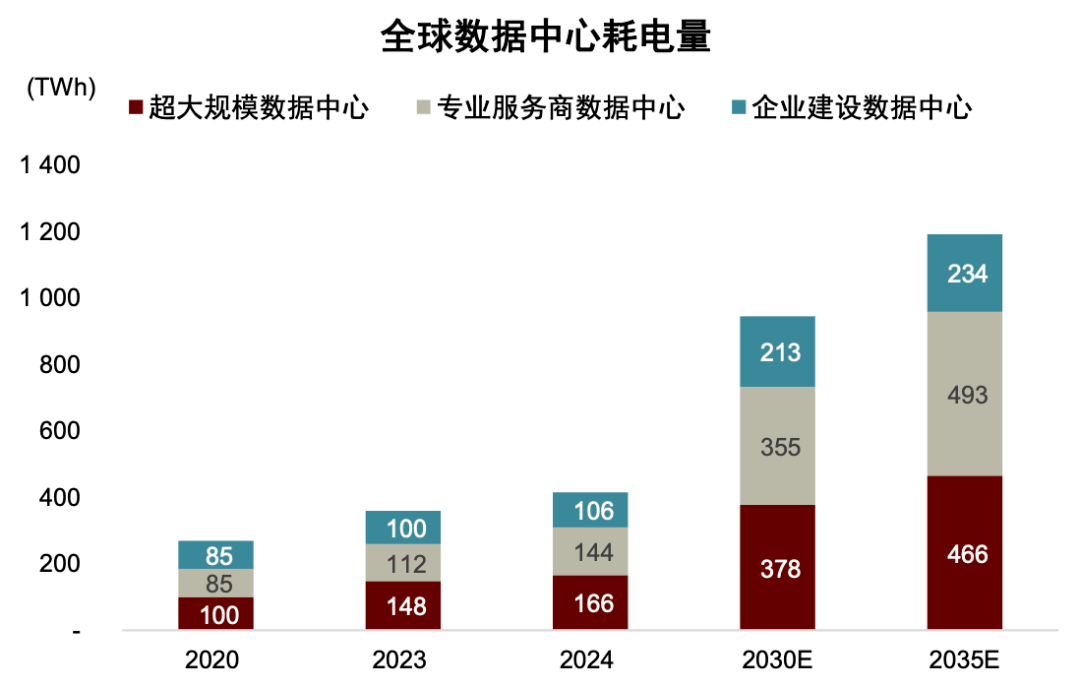
二是物理约束开始限制项目落地速度。 数据中心扩张对电网容量、电力价格、水资源和土地提出更高要求(图表4)。2025年以来,美国部分地区围绕数据中心用电、用水及社区成本的争议升温,并通过暂停审批、提高准入要求等方式加强约束,数据中心项目扩张被迫降速[1]。海外AI基础设施扩张或面临着“需求较强、但项目落地受限”的压力。
图表4:数据中心扩张对电力供应提出更高要求
资料来源:IEA,中金公司研究部
三是安全治理风险或导致资本开支放缓。 随着AI自主完成复杂任务的能力快速提升,实际运行中的风险事件也在增多[2],AI安全治理的重要性与紧迫性同步上升。近期Anthropic CEO Dario Amodei提出应适度放缓前沿模型能力提升速度[3],为第三方评测和风险防控留出更多时间。若类似倡议进一步转化为行业协调或监管要求,前沿模型大型训练周期可能拉长,从而对训练算力需求增速形成边际约束。
二、出口渠道:海外AI资本开支放缓或降低出口对GDP的拉动
若海外AI资本开支放缓,会对中国经济产生什么影响?我们认为,首先最直接的影响来自出口。海外数据中心建设需要大量服务器、光模块、PCB、网络设备及电子零部件,其中中国供应链具有较强参与度,因此过去一轮海外AI投资上行与中国出口改善具有较明显的同步性。
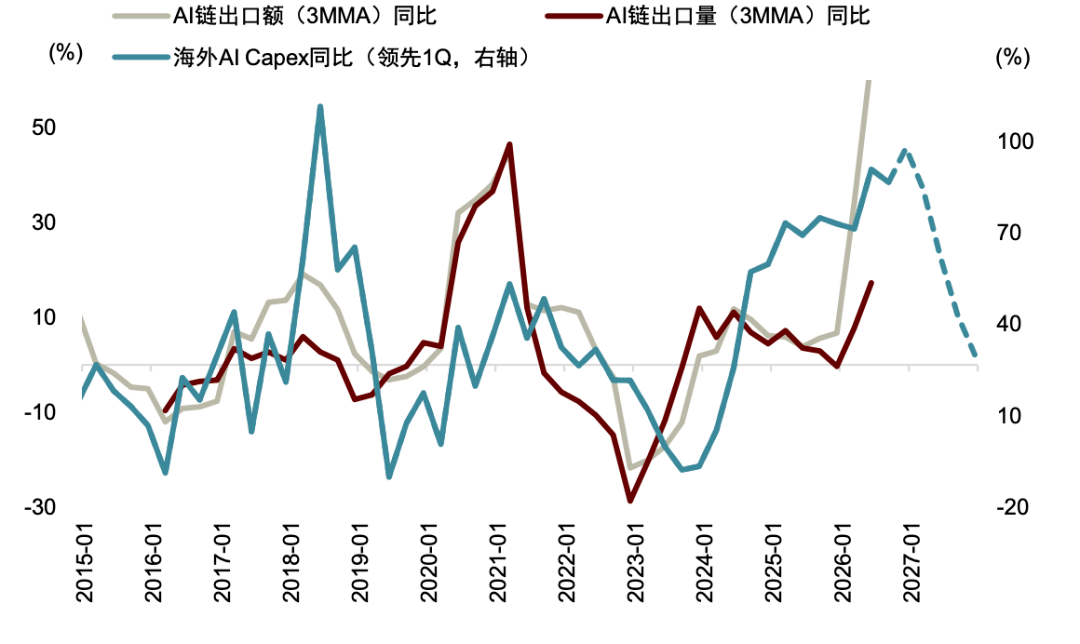
从季度数据来看,我们发现 海外AI资本开支增速大致领先中国出口和AI链产品出口同比约一个季度 (图表5)。我们测算显示,海外AI资本开支同比每提高10个百分点,中国AI链产品出口同比约提高2.8个百分点,对应传导系数约为0.28。按照当前的一致预期,主要云厂商AI资本开支同比或由2026年的89.9%回落至2027年的38.6%,降幅约51.3个百分点,对应中国AI链产品出口同比增速仍维持正增长,或边际放缓10个百分点左右。不过,我们预计,明年海外AI资本开支预计仍保持正增长,对中国AI链出口仍有一定拉动,只是贡献较今年或有所回落。
图表5:海外AI资本开支增速大致领先中国出口一个季度
注:海外AI资本开支2026年三季度及以后是FactSet一致预测值
资料来源:FactSet,Wind,中金公司研究部
三、投资渠道:外需放缓的影响相对更为滞后
海外AI需求除直接带动出口外,还可能通过提高国内AI产业链企业订单和产能利用率,进一步影响AI产业链的投资。因此,海外AI资本开支对国内投资的影响本质上是一个外需引致的投资效应。
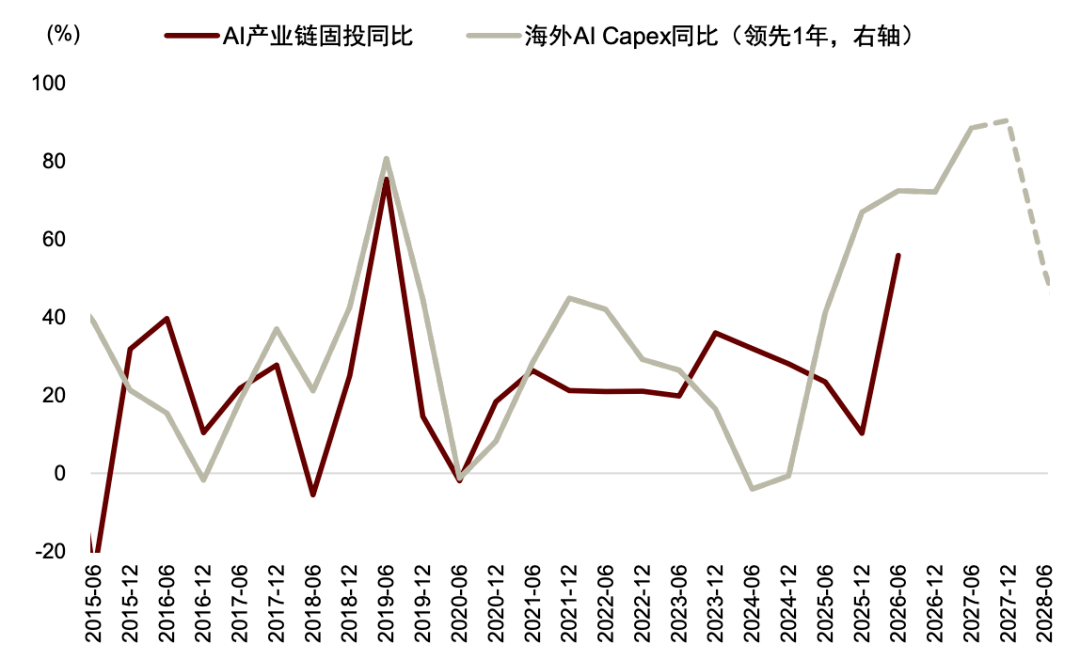
我们基于A股AI产业链[4]上市公司数据,以境外收入占比对企业固定资产投资进行加权,构造与海外需求相关的AI产业链投资指标。我们测算表明, 海外AI资本开支变化对国内AI产业链投资存在更长的传导时滞,海外AI资本开支大致领先AI产业链投资约一年 (图表6),传导系数约为0.49。这也符合企业从获得海外订单、确认产能缺口,到扩建厂房和购置设备需要一定时间的经济逻辑。
图表6:海外AI资本开支大致领先AI产业链投资约一年
注:我们以境外收入占比对企业固定资产投资进行加权,构造与海外需求相关的AI产业链投资指标。注:海外AI资本开支2026年三季度及以后是FactSet一致预测值
资料来源:FactSet,Wind,中金公司研究部
从对经济增长的边际影响看,与出口渠道不同,由于投资传导存在较长时滞,2026年海外AI资本开支高增长对国内投资的支撑仍可能延续至2027年。按当前测算,我们预计,但随着2027年海外AI资本开支降速逐渐传导,至2028年对国内投资的贡献程度相较此前可能有所下降。
总结来看,从影响渠道上看,海外AI资本开支放缓对中国经济的影响并非同步发生:出口渠道反应较快,投资渠道反应滞后。因此,我们预计,2027年主要影响可能首先体现为出口拉动减弱,而此前海外订单带来的扩产投资仍形成一定缓冲,至2028年投资渠道的滞后影响可能逐步显现。
最后,需要说明的是,我们的测算属于静态的局部均衡分析,主要识别海外AI需求变化的影响。若国内AI资本开支延续较快增长,特别是国内云厂商、算力基础设施建设以及国产替代相关投资继续扩张,可能对海外需求放缓形成一定对冲。另外,若AI渗透率在企业业务中增加,用云厂商估算国内AI投资或有低估,而AI产业链投资的实际韧性也可能强于本文仅基于海外需求变化得到的测算结果。