


作者: 杰米尼 ,深潮 TechFlow
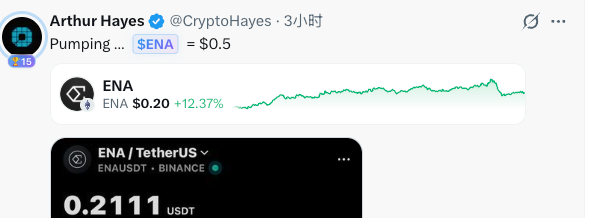
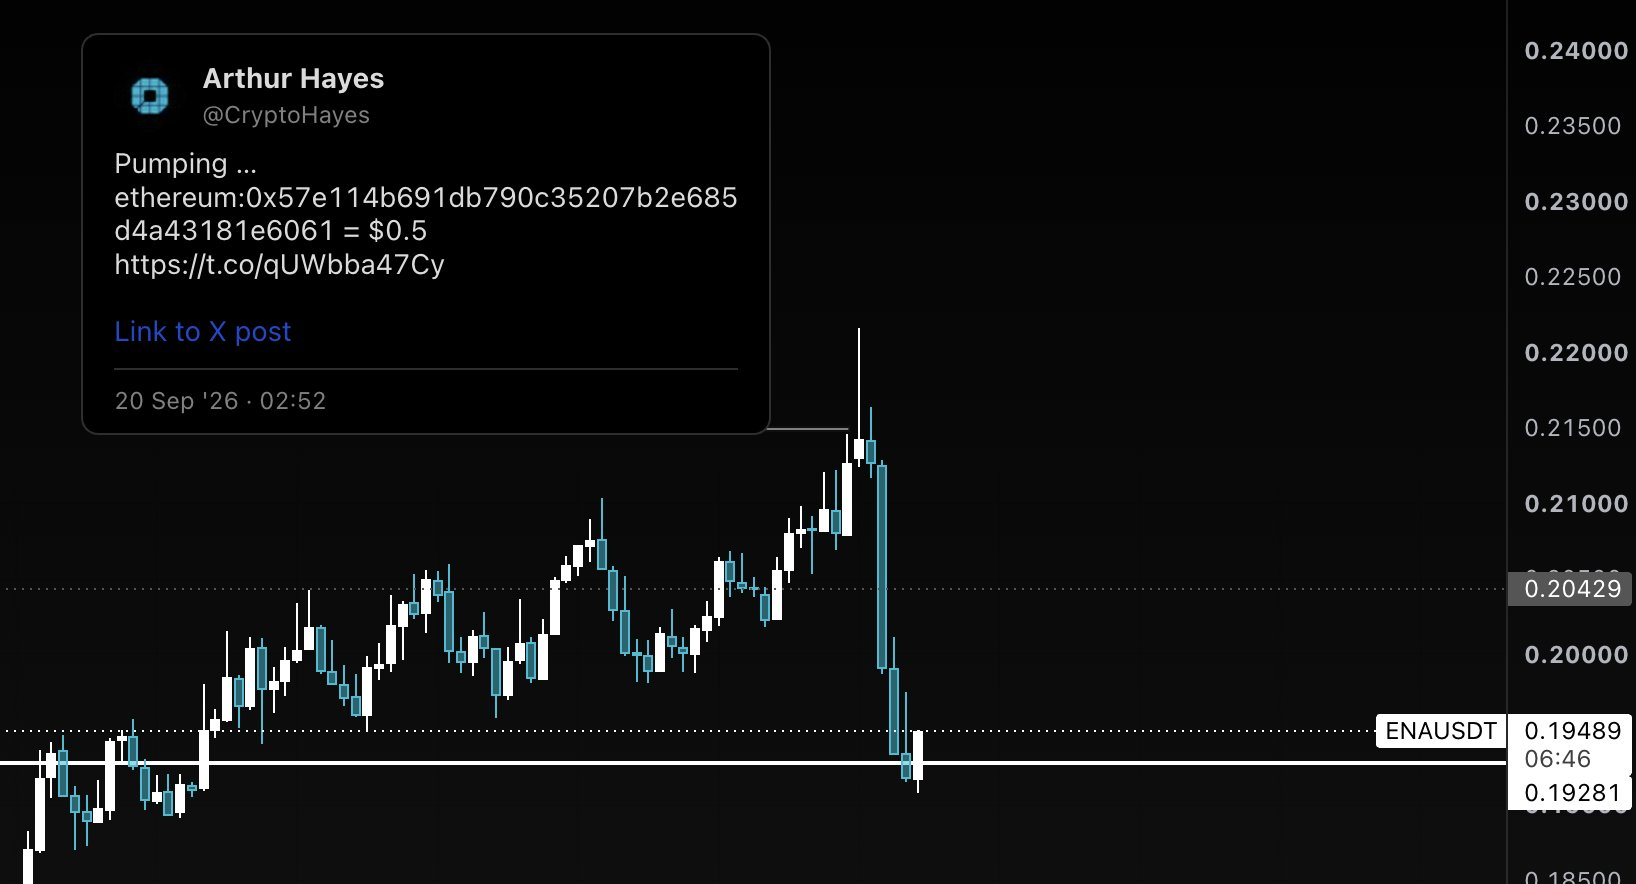
9 月 20 日,BitMEX 联合创始人 Arthur Hayes 在社交媒体公开喊单 ,直接将 Ethena 治理代币 $ENA 的目标价格看至 0.50 美元。
言论发出后,二级市场买盘迅速跟进,ENA 现货价格自 0.17 美元附近快速拉升突破 0.21 美元,日内涨幅一度超过 24%。
但散户在盲目追高之前,更应该先看一眼大资金的底牌与成本。
据链上分析机构 Arkham 追踪,Arthur Hayes 早在一个月前就已经完成了左侧建仓。其关联钱包以约 0.09 美元的均价累计买入 2533 万枚 $ENA,总耗资约 553 万美元。按照当下市价计算,这笔持仓的未实现浮盈已高达 328 万美元,账面回报率超过 146%。
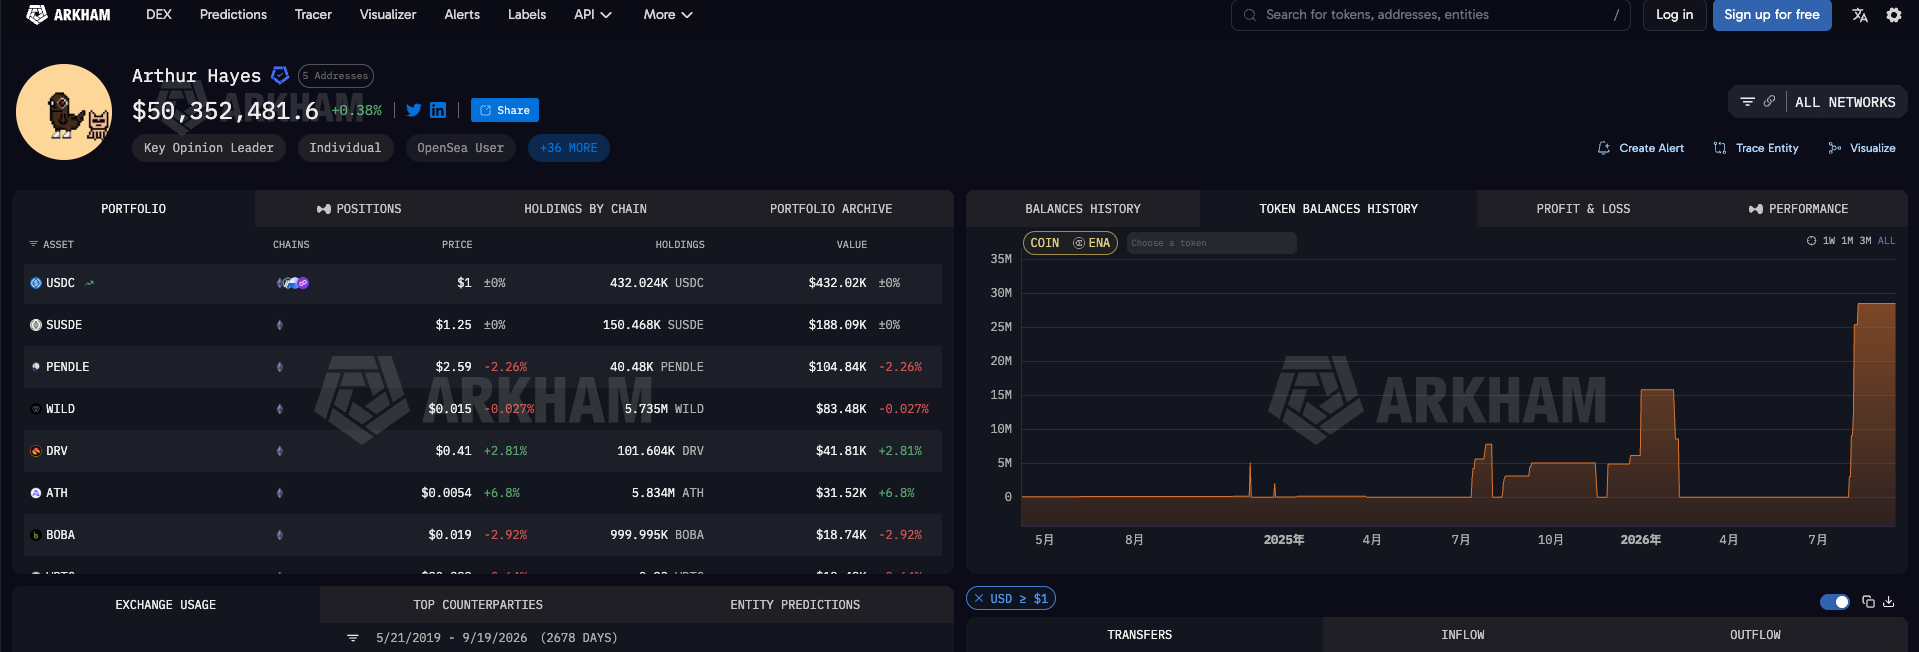
(图注:Arkham 链上追踪显示,Arthur Hayes 地址持仓 2533 万枚 $ENA,均价约 0.09 美元,浮盈超 328 万美元)
大佬浮盈翻倍后在社交媒体公开看多,在加密市场向来是极度危险的信号。在不少敏锐的链上观察者看来,这更像是一种出货。有社区用户指出, 当一个手握数千万枚低价筹码的对冲基金操盘手开始向散户兜售远期暴利预期时,往往意味着他正在为自己的巨额浮盈寻找退出的流动性。
而在 Arthur 喊单后的不久, ENA 就迎来了下跌,更进一步让大家认为这是大佬喊单出货的证据。
不过,如果把这次异动仅仅降维理解成一出简单的“高位喊单找人接盘”,那你同样会漏掉 Ethena 或者其他类似结构的“老登币”在叙事层面发生的变化。
这轮资金炒作老登币,都选择了那些有实际收入、筹码结构发生良性变化和存在一定基本面的标的,ENA 则是其中的一个典型代表。
Arthur Hayes 的精准抄底与高调发声,恰好踩在了 Ethena 成立以来最激进的一次代币经济变化上。一边是基本面由治理空壳向现金流资产的硬核重塑,另一边是早期筹码尚未完全出清的结构性隐患。
在这场多空博弈中,买单的逻辑与套现的算盘,正在同一个资产上激烈交锋,而这才是我们在喊单之外应该去深挖的事情。
基金会买断早期份额,但 10 月前抛压并未根除
长期以来,压制 ENA 代币估值的核心痛点不在协议的业务规模,供给端每个月如期而至的大额解锁几乎成了打压价格的明牌。
对于管理数十亿美元资金规模的合成资产协议而言,月度解锁就像悬在二级市场头顶的抽水机。任何因业务增长带来的估值溢价,都会在持续的通胀稀释预期中被抛盘消耗殆尽。
这个僵局在 8 月底迎来了一波改变。
Ethena 基金会此前发布的公告 显示,官方动用生态储备, 通过场外交易买断了种子轮早期投资者的锁仓份额。 针对原始配售超过总供应量 0.25% 的早期资方,基金会实施定向甄别与协议买断;而未达成买断协议的剩余锁仓份额,则被强制要求在 10 月 5 日前完成一次性释放,此后不再保留长期细水长流的月度解锁排期。
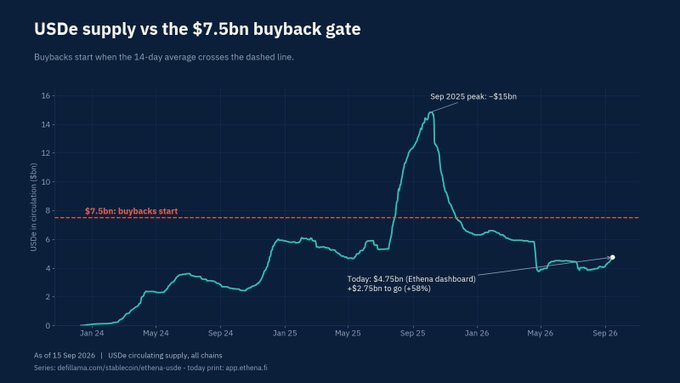
(图注:社区研究员 @0xsubwizard 对 Ethena 基金会 OTC 买断早期份额及代币经济学调整的链上梳理)
这一动作虽然在理论上斩断了数年周期的漫长失血,但硬币的反面是风险的极度前置。
未被买断的早期份额集中在 10 月 5 日前释放,意味着二级市场短期内必须硬抗一轮剧烈的代币清算脉冲。换言之,供给侧所谓的真空期要等到 10 月中旬以后才可能到来。 在 10 月初这笔大额解禁落地之前,任何脱离实际承接力的暴力拉升,都极易成为早期资方与大户逢高出逃的黄金窗口。
95% 净收入回购落地,回购叙事是资金炒作点
除去筹码结构的变化,真正让多头产生估值重估幻想的,是价值捕获通道的打通。
在以往的 DeFi 叙事中,绝大多数协议都深陷“业务狂赚、币价阴跌”的脱节怪圈。Ethena 旗下的合成美元 USDe 和投资于传统美债的 USDtb 凭借极具竞争力的基差套利与国债收益,规模迅速膨胀,并先后敲定了 FalconX 10 亿美元融资支持以及与贝莱德(BlackRock)Aladdin 系统的集成。
然而,协议前端赚得再多,ENA 代币持有者在经济上却分不到一杯羹,代币功能长期局限在无实质分红权的“空气治理”。
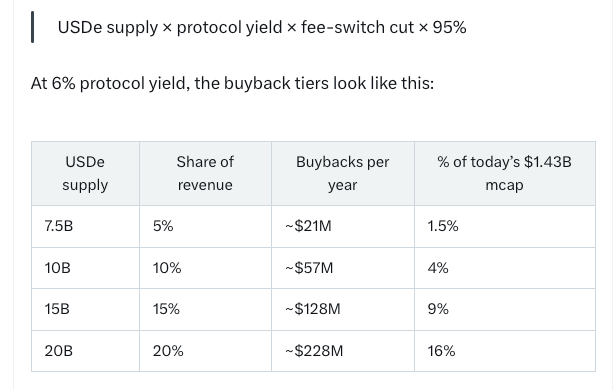
改变这一现状的机制,是最近 Ethena 关于将协议 95% 净收入用于二级市场回购 ENA 的治理提案落地。
该方案构建了一条链上价值传导闭环: 用户铸造 USDe 与 USDtb 推动协议资产管理规模扩张; Ethena 在衍生品交易所对冲产生的做空基差收益,叠加储备资产利差,沉淀为协议留存净利润; 智能合约则会抓取其中 95% 的净现金流,直接在二级市场执行定时回购,将购得代币转入金库或注销。
在整套机制跑通后,ENA 的定价逻辑不再依赖于纯粹的情绪倍数,转向真实的协议现金流折现。治理提案最终以 1410 万票赞成、0 票反对的绝对优势全票通过,远超 500 万票的法定门槛,表明大户和做市资本已在费用开关(Fee Switch)开启上达成利益捆绑。
但这台看似完美的现金流机器,底层有一根极其脆弱的传动轴:合约资金费率。
Ethena 底层收入的核心支柱是衍生品市场的多头情绪与正向基差。一旦加密大盘转入深熊,永续合约资金费率持续转负,协议不仅无法获取高额基差收益,甚至需要动用储备金补贴空头对冲仓位。底层收入一旦萎缩,95% 净收入的回购金额将同步断崖式下跌,现金流飞轮就会逆向失速。
所以,协议生存的命脉其实在于加密市场的大盘。在当前盘面稳定的情况下,这个真实收入的故事还有一定的讲述空间。
喊单看到 0.5,不可全信
站在投研视角拆解,Arthur Hayes 给出的 0.5 美元目标价,本质上是一场精妙的预期管理。
笔者的核心判断是:Arthur Hayes 在 0.09 美元建立起的巨额筹码壁垒,赋予了他近乎绝对的主动权。从 0.21 美元到 0.50 美元的拉升空间,是给散户描绘的造富蓝图,但这绝不妨碍他在冲向目标价的任意阶段分批向买盘砸出流动性。
对于一个账面已经浮盈 146% 的巨鲸而言,在市场情绪最亢奋时出货,本就是对冲基金最标准的操盘动作,我们欢迎他他制造喊单热度,但需要谨慎处理自己的跟单节奏。
所以对于敏锐的玩家来说,最应该做的就是监控他的地址 (点击这里) ,看看是否表里如一,为自己的投资节奏提供参考。
但抛开个人的屁股与筹码博弈,ENA 的资产属性确实相对于其他老登币来说在发生改变。95% 净收入回购 ENA 代币,有利于讲真实收入的故事。建议重点关注 10 月 5 日即将到来的集中代币解锁前,其价格走势的变化。
毕竟大户的换手与抛压承接表现,会给出最客观的答案。